Anmerkung der Redaktion: Im September erlebte der US-Anleihemarkt eine Runde schwerer Verkäufe. Die Rendite 10-jähriger US-Staatsanleihen stieg von 4,75 % auf 5,29 %, ein Anstieg um 54 Basispunkte in einem einzigen Monat, und einige festverzinsliche Vermögenswerte fielen um 2,3 % bis 5 %. Doch wenn man die Veränderung der Renditen aufschlüsselt, stößt man auf eine Tatsache, die leicht übersehen wird: Im selben Zeitraum stieg der reale 10-Jahres-Zinssatz um etwa 49 Basispunkte, während die vom Markt implizierte Inflationskompensation nur um etwa 5 Basispunkte zulegte. Mit anderen Worten: Diese Runde von Anleiheverkäufen ist nicht hauptsächlich durch steigende Inflationserwartungen zu erklären; was sich tatsächlich wesentlich verändert hat, war der reale Zinssatz.
Dies wirft eine komplexere Frage auf: Warum ist der Markt bereit, eine höhere reale Rendite zu verlangen? Üblicherweise kann ein Anstieg der realen Zinssätze mit stärkeren Wachstumserwartungen, Anpassungen im künftigen geldpolitischen Kurs oder einem Anstieg der Risikokompensation für das langfristige Halten von Anleihen zusammenhängen. Noch ungewöhnlicher ist, dass US-Staatsanleihen stark fielen, während KI-bezogene Technologieaktien weiterhin stark abschnitten, wobei der Halbleitersektor die Gewinne anführte, während die meisten anderen Aktien unter deutlichem Druck gerieten.
Harry Mamaysky, Gründer von QuantStreet Capital, schlug in seinem neuesten monatlichen Investmentbrief eine Erklärung vor: Der Markt könnte auf stärkeres künftiges Wirtschaftswachstum sowie auf die Kapitalnachfrage neu bewerten, die durch die fortgesetzte Expansion der KI-Infrastruktur großer Technologieunternehmen entsteht. In diesem Rahmen sind höhere Zinssätze und starke KI-Aktien nicht unbedingt widersprüchlich, da Anleger möglicherweise glauben, dass das künftige Gewinnwachstum ausreichen wird, um die Auswirkungen höherer Finanzierungskosten und Diskontsätze auszugleichen.
Doch dies ist nach wie vor eine Markterklärung, die noch überprüft werden muss. Ein Anstieg der realen Zinssätze bedeutet nicht zwangsläufig eine Verbesserung der Wachstumsaussichten, und Veränderungen der Laufzeitprämie bedeuten auch, dass Anleger möglicherweise eine höhere Risikokompensation verlangen. Für den Aktien- und den Anleihemarkt ist es entscheidend zu unterscheiden: Spiegelt diese Runde steigender Zinssätze höhere künftige wirtschaftliche Erträge wider, oder bedeutet sie, dass das Halten langfristiger Vermögenswerte teurer und gefährlicher geworden ist?
Im Folgenden findet sich eine Übersetzung des Originaltextes:
Im September 2026 zeigte sich an den US-Finanzmärkten eine recht ungewöhnliche Entwicklung: US-Staatsanleihen erlitten einen scharfen Ausverkauf, während Technologieaktien, insbesondere der Halbleitersektor, weiter stiegen.
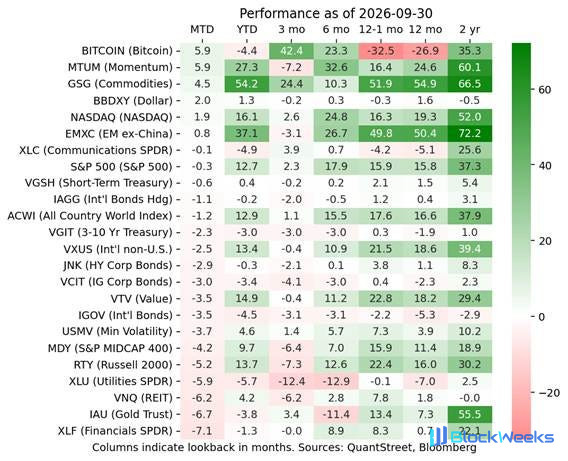
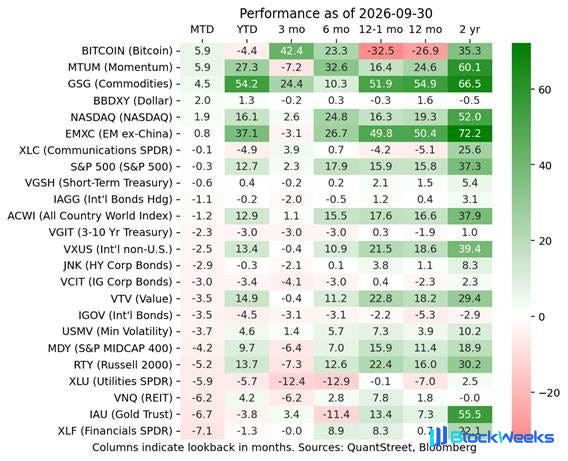
Wertentwicklung wichtiger Vermögenswerte im September 2026: Technologie- und Momentum-Strategien waren relativ stark, während viele Arten von Anleihen und zinssensitive Vermögenswerte unter Druck gerieten.
Laut Daten des US-Finanzministeriums stieg die Rendite 10-jähriger US-Staatsanleihen von 4,75 % Ende August auf 5,29 % Ende September, ein Anstieg um 54 Basispunkte in einem Monat. Statistiken von QuantStreet Capital zeigen, dass einige festverzinsliche US-Vermögenswerte in diesem Monat um 2,3 % bis 5 % fielen.
Doch der Aktienmarkt erlebte keinen synchronen, breiten Rückgang. Bitcoin und Momentum-Strategien mit wichtigen Beteiligungen an Halbleiter- und Technologieunternehmen schnitten herausragend ab, und der Nasdaq-Index blieb im Plus. Gleichzeitig wurden US-Aktien mit kleiner und mittlerer Marktkapitalisierung, der gleichgewichtete S&P 500-Index und zinssensitive Sektoren wie Real Estate Investment Trusts, Versorger und Finanzwerte verkauft.
Üblicherweise erhöht ein starker Anstieg der langfristigen Zinssätze die Finanzierungskosten von Unternehmen und senkt den abgezinsten Wert künftiger Gewinne, was besonders ungünstig für hoch bewertete Aktien ist. Doch die diesmal vom Markt gezeigte Divergenz deutet darauf hin, dass Anleger die künftigen Renditen verschiedener Vermögenswerte sehr unterschiedlich bewerten könnten.
Harry Mamaysky, Gründer von QuantStreet, ist der Ansicht, dass man zur Understanding dieser Marktbewegung zunächst eine Frage beantworten muss: Was genau handelt der Anleihemarkt?
I. US-Staatsanleiherenditen schossen im September in die Höhe; was wirklich stieg, war der reale Zinssatz
Aus der Perspektive der Renditestruktur war ein wichtiges Merkmal des US-Staatsanleihe-Ausverkaufs im September, dass der Anstieg der Nominalzinsen hauptsächlich einem Anstieg der realen Zinssätze entsprach und nicht einem gleichzeitigen Anstieg der Inflationskompensation.
Um dies zu verstehen, muss man zunächst drei Konzepte unterscheiden.
Nominal Yield ist die Treasury-Rendite, die Anleger normalerweise sehen und die sowohl eine Entschädigung für die zukünftige Inflation als auch erforderliche reale Renditen und andere Risikofaktoren umfasst.
Real Yield kann als die Rendite nach Abzug der Inflationsentschädigung verstanden werden. Auf dem US-Treasury-Markt wird üblicherweise die Rendite von Treasury Inflation-Protected Securities (TIPS) verwendet, um die Marktbewertung realer Renditen zu beobachten.
Die Differenz zwischen beiden ist die Breakeven-Inflationsrate, die oft als Referenzindikator für die langfristigen Inflationserwartungen des Marktes verwendet wird. Sie enthält jedoch auch Faktoren wie Inflationsrisiko und Liquidität und ist nicht gleichbedeutend mit einer reinen Inflationsprognose.
Die Veränderung der US-Treasury-Renditen im September kann weiter aufgeschlüsselt werden. Die nominale Rendite 10-jähriger US-Treasuries stieg von 4,75 % am 31. August auf 5,29 % am 30. September, ein Anstieg um 54 Basispunkte. Davon stieg die reale Rendite von 2,44 % auf 2,93 %, ein Anstieg um 49 Basispunkte; die implizite Inflationsentschädigung stieg nur von 2,31 % auf 2,36 %, ein Anstieg um 5 Basispunkte.

Performance der wichtigsten US-Anleihe-ETFs im September: Langfristige Treasuries und einige Kreditanleihen gerieten unter deutlichen Verkaufsdruck.
Dies bedeutet, dass von dem Anstieg der Rendite 10-jähriger US-Treasuries im September mehr als 90 % auf einen Anstieg der realen Zinssätze entfielen und nicht auf einen Anstieg der Inflationsentschädigung. Zumindest aus der Aufschlüsselung dieses Marktindikators geht hervor, dass die Hauptveränderung beim Anleiheausverkauf im September nicht in der Inflationsentschädigung lag, sondern im realen Zinssatz.
Dies ist besonders wichtig, weil Anstiege der realen Zinssätze und der Inflationsentschädigung oft unterschiedlichen wirtschaftlichen Erklärungen entsprechen.
Wenn der Anstieg der Renditen hauptsächlich aus der Inflationsentschädigung stammt, könnte dies bedeuten, dass Anleger besorgt über künftige Preissteigerungen und einen Rückgang der Kaufkraft des Geldes sind und daher höhere nominale Renditen verlangen. Wenn der Anstieg jedoch hauptsächlich aus den realen Zinssätzen stammt, muss man weiter die Wachstumserwartungen der Wirtschaft, den künftigen realen Leitzins und die Risikokompensation berücksichtigen, die Anleger für das Halten langfristiger Anleihen verlangen.
Dies bedeutet nicht, dass das Inflationsrisiko verschwunden ist. Das Inflationsniveau selbst bleibt erhöht, und Ölpreise, Fiskalpolitik und der Zinspfad der Federal Reserve werden ebenfalls die Markterwartungen beeinflussen. Doch aus den Renditeveränderungen im September geht hervor, dass die Erklärung dieser Runde von US-Treasury-Verkäufen allein durch „sich verstärkende Inflationssorgen“ eindeutig unzureichend ist.
II. Es sind nicht einfach Inflationssorgen; der Markt könnte Wirtschaftswachstum und Kapitalnachfrage neu bewerten
Warum sind die realen Zinssätze deutlich gestiegen? Mamaysky erörterte in seinem Investmentbrief mehrere Markterklärungen.
Die erste ist, dass der Dollar-Kredit in Frage gestellt wird. Doch der Dollar wertete im September tatsächlich auf, was nicht zur Erzählung einer breiten Vertrauenskrise in Dollar-Anlagen passt.
Die zweite ist, dass Anleger begonnen haben, sich über die Fähigkeit der US-Regierung zur Rückzahlung ihrer Schulden Sorgen zu machen. Der Autor ist der Ansicht, dass, wenn die Sorgen des Marktes über die US-Fiskalkreditwürdigkeit hauptsächlich durch zukünftiges Inflationsrisiko zum Ausdruck kämen, die langfristige Inflationsentschädigung deutlicher hätte steigen müssen, und die Septemberdaten zeigten diese Eigenschaft nicht.
Dies schließt jedoch Fiskalrisiken nicht aus. Ein Anstieg des Treasury-Angebots und ein Anstieg der Risikokompensation für das Halten von Anleihen könnten ebenfalls langfristige Renditen nach oben treiben, während die Inflationsentschädigung relativ stabil bleibt.
Im Gegensatz dazu konzentriert sich Mamaysky lieber auf eine andere Erklärung: Der Markt könnte ein stärkeres Wirtschaftswachstum erwarten und gleichzeitig die wachsende Kapitalnachfrage großer Technologieunternehmen neu bewerten.
Die Schlüsselvariable hier ist KI. Während die Investitionen in die Infrastruktur für künstliche Intelligenz weiter expandieren, investieren große Cloud-Dienstanbieter (Hyperscalers) enorme Geldbeträge, um Rechenzentren zu bauen, GPUs zu kaufen, die Rechenleistung zu erweitern und Strom- und Netzwerkinfrastruktur bereitzustellen.
Diese Ausgaben bedeuten zunächst Nachfrage nach Kapital.
Aus makroökonomischer Sicht könnten die Preise für Kapital unter Aufwärtsdruck geraten, wenn Unternehmen gleichzeitig ihre Investitionen ausweiten wollen, während die für die Allokation verfügbaren langfristigen Mittel nicht im gleichen Maße zunehmen. Gleichzeitig könnten Anleger, wenn sie davon ausgehen, dass KI die künftige Wirtschaftsproduktivität steigert und höhere Unternehmensgewinne schafft, auch ihre geforderte langfristige reale Rendite entsprechend anheben.
Beide Kräfte könnten mit dem Anstieg der Realzinsen zusammenhängen, doch die Mechanismen sind nicht genau dieselben: Erstere betont die Kapitalnachfrage und die Finanzierungsbedingungen, während Letztere die Erwartungen an künftige wirtschaftliche Erträge hervorhebt.
Eine aktuelle Studie von ING weist in eine ähnliche Richtung und argumentiert, dass die Auswirkungen von KI auf die Anleiherenditen nicht nur von Technologieunternehmen stammen, die sich durch Kreditaufnahme finanzieren, sondern sich auch über Produktivitäts- und langfristige Wirtschaftswachstumserwartungen in den Realzinsen niederschlagen könnten.
Diese Art von Einschätzung gehört jedoch noch zur Marktanalyse und nicht zu einem bestätigten Kausalzusammenhang. Ein Anstieg der Realzinsen allein kann nicht beweisen, dass KI ein schnelleres Wachstum der US-Wirtschaft vorantreibt, noch kann er beweisen, dass die KI-Finanzierungsnachfrage der dominierende Faktor hinter dem Ausverkauf von Staatsanleihen ist.
Für Mamaysky liegt die Attraktivität dieser Erklärung vor allem in der Reaktion des Aktienmarkts.
Wenn der starke Anstieg der Renditen von Staatsanleihen vollständig eine Verschlechterung der Wirtschaftsaussichten widerspiegeln würde, dann würde der Aktienmarkt normalerweise ebenfalls unter breiterem Druck geraten. Doch im September blieben KI-bezogene Aktien wie Halbleiterwerte stark, was zeigt, dass Anleger zumindest hinsichtlich des langfristigen Wachstums einiger Technologieunternehmen optimistisch bleiben.
Dies führt zu einer interessanteren Beziehung zwischen dem Anleihenmarkt und dem Aktienmarkt: Höhere Realzinsen könnten vom Markt gleichzeitig mit höheren künftigen Gewinnerwartungen eingepreist werden.
III. Warum können KI-Aktien noch steigen, wenn die Realzinsen höher sind?
Aus der Perspektive der traditionellen Bewertungslogik ist ein Anstieg der langfristigen Realzinsen normalerweise keine gute Nachricht für Wachstumsaktien.
Aktienkurse hängen im Wesentlichen vom Wert künftiger Cashflows nach Abzinsung ab. Je höher die vom Markt geforderte Rendite, desto niedriger ist der Wert der künftigen Gewinne eines Unternehmens, umgerechnet auf die heutige Zeit. Für Wachstumsunternehmen, deren Gewinne hauptsächlich in der Zukunft konzentriert sind, ist dieser Effekt normalerweise noch ausgeprägter.
Doch die Performance von KI-Aktien im September zeigt, dass der Markt möglicherweise auf eine andere Kraft setzt.

Im September stieg der Halbleiter-ETF (SMH) um etwa 9,4 %, während der gleichgewichtete S&P 500 Index (SPW) um etwa 4,8 % fiel, was eine deutliche Divergenz zwischen dem Technologiesektor und dem breiteren Markt zeigt.
Mamaysky versteht dies als einen „Kampf zwischen Zähler und Nenner“ in der Bewertung: Ein Anstieg des Abzinsungssatzes treibt den Nenner nach oben und übt Druck auf die Bewertungen aus; aber erwartetes künftiges Gewinnwachstum treibt den Zähler nach oben, was einen Teil oder sogar den gesamten negativen Effekt ausgleichen kann. Mit anderen Worten: Der Markt ignoriert hohe Zinsen nicht unbedingt, sondern glaubt möglicherweise, dass das durch KI ermöglichte künftige Gewinnwachstum ausreicht, um höhere Kapitalkosten zu decken.
Im September entwickelten sich Momentum-ETFs mit wichtigen Beteiligungen an Unternehmen wie AMD, Micron, Intel, Cisco und Applied Materials stark, und Halbleiter blieben eine wichtige Kraft, die den Markt nach oben trieb.
Dieser Trend hat eine gewisse fundamentale Logik. Der Aufbau der KI-Infrastruktur erfordert zunächst Chips, Server und zugehörige Ausrüstung, sodass vorgelagerte Zulieferer in der Industriekette früher Aufträge und Umsätze erhalten können.
Doch dies führt auch zu dem Problem, das den Autor am meisten beunruhigt. Halbleiteraktien stiegen weiter, während der gleichgewichtete S&P 500 Index schwach abschnitt. Dies zeigt, dass es eine deutliche Divergenz zwischen den Erwartungen des Kapitals an die Gewinnaussichten von KI-Infrastrukturzulieferern und seinen Erwartungen an den breiteren Unternehmenssektor gibt.
Mamaysky bezeichnet die breite Gruppe von Unternehmen außerhalb der Halbleiterbranche als ROCS (Rest of the Corporate Sector), also den Rest des Unternehmenssektors.
Seiner Ansicht nach ist der Grund, warum Unternehmen, die KI-Chips kaufen, bereit sind, große Geldbeträge zu investieren, dass sie glauben, in Zukunft durch Produktivitätssteigerungen wirtschaftliche Erträge erzielen zu können. Der Markt ist auch bereit, diese noch nicht realisierten Gewinne im Voraus zu finanzieren.
Daher ist es nicht überraschend, dass in dieser Phase nicht alle Branchen synchron wachsen. Was wirklich verwirrend ist, ist, dass der Aktienmarkt selbst vorausschauend ist. Wenn Anleger bereits überzeugt wären, dass KI die zukünftige Rentabilität anderer Unternehmen erheblich verbessern wird, dann sollten sich diese Erwartungen auch allmählich in den Bewertungen der relevanten Unternehmen widerspiegeln.
Aber im September zeigte der Markt diesen breit angelegten Anstieg nicht. Chip-Lieferanten verdienen bereits Geld, aber die Unternehmen, die Chips kaufen, haben noch keine allgemeinen entsprechenden Gewinnverbesserungen erzielt. Das bedeutet, dass der aktuelle KI-Handel einen kommerziellen Kreislauf hat, der verifiziert werden muss: Die von den vorgelagerten Unternehmen erzielten Einnahmen müssen letztendlich durch wirtschaftlichen Wert gestützt werden, der von den nachgelagerten Unternehmen kontinuierlich geschaffen wird. Wenn KI nicht genügend Gewinne für den breiteren Unternehmenssektor schaffen kann, dann könnten kontinuierlich steigende Chip-Beschaffung, Rechenzentrumsbau und Finanzierungskosten die Kapitalrendite allmählich erodieren.
Mamaysky glaubt nicht, dass KI bereits eine Blase gebildet hat. Er glaubt immer noch an den langfristigen wirtschaftlichen Wert von KI, denkt aber, dass der Markt mehr Beweise dafür sehen muss, dass sich die Vorteile von KI von der Technologiebranche auf andere Unternehmen ausbreiten.
Die vom U.S. Bureau of Labor Statistics veröffentlichten Daten zur Arbeitsproduktivität zeigen bereits einige positive Anzeichen, wobei das Produktivitätswachstum in den letzten Jahren über dem langfristigen Durchschnitt seit 2010 liegt. Aber diese Verbesserung kann nicht allein der KI zugeschrieben werden, und noch weniger kann sie direkt beweisen, dass Unternehmen bereits zusätzliche Gewinne erzielt haben, die ausreichen, um die Investitionskosten zu decken. Aus dieser Perspektive warten der Anleihemarkt und der Aktienmarkt tatsächlich auf die gleiche Antwort: Kann das zukünftige Wirtschaftswachstum die derzeit im Voraus eingepreisten Renditen liefern?

Historische Veränderungen der Arbeitsproduktivität im US-amerikanischen Nichtlandwirtschaftssektor.
IV. Steigende Realzinsen sind nicht unbedingt positiv, und die Laufzeitprämie ist ein weiteres Risiko
Die Interpretation des Anstiegs der Treasury-Renditen als zunehmenden Optimismus des Marktes hinsichtlich des Wirtschaftswachstums kann tatsächlich einen Teil der Entwicklung der Vermögenspreise erklären. Aber diese Erklärung hat immer noch eine wichtige Einschränkung: Ein Anstieg der Realzinsen entspricht nicht vollständig einer Verbesserung der zukünftigen Wirtschaftswachstumserwartungen.
Die Renditen langfristiger Staatsanleihen spiegeln nicht nur die Erwartungen der Anleger an die zukünftigen kurzfristigen Zinssätze wider, sondern beinhalten auch die Laufzeitprämie, d. h. die zusätzliche Entschädigung, die Anleger für die Übernahme von Risiken wie der Volatilität langfristiger Anleihekurse verlangen.
Die Laufzeitprämie kann Zinsunsicherheit, fiskalische Angebote, Marktangebot und -nachfrage sowie andere Risikofaktoren widerspiegeln. Selbst wenn die Inflationsentschädigung nicht wesentlich gestiegen ist, können die langfristigen Renditen dennoch steigen, solange Anleger nicht bereit sind, Gelder langfristig zu binden, und eine höhere Risikokompensation verlangen.
Diese Unterscheidung ist im aktuellen Markt besonders wichtig.
Eine Marktanalyse von Reuters vom 7. Oktober wies darauf hin, dass die Laufzeitprämie der 10-jährigen US-Staatsanleihe auf etwa ein 12-Jahres-Hoch gestiegen ist. Dies zeigt, dass der Anstieg der langfristigen Renditen nicht nur Wirtschaftswachstumserwartungen umfassen kann, sondern auch die Neubewertung der Fiskalpolitik, der Geldpolitik und der Risiken des langfristigen Haltens von Anleihen durch die Anleger widerspiegeln könnte.
Es sollte betont werden, dass Realzinsen und Laufzeitprämie keine zwei unabhängigen Indikatoren sind, die einfach addiert werden können. Die TIPS-Realrendite selbst kann auch eine reale Laufzeitprämie enthalten. Daher bedeutet der Anstieg der Realzinsen um etwa 49 Basispunkte im September nicht, dass alle 49 Basispunkte auf stärkere Wachstumserwartungen zurückzuführen sind.
Zwei verschiedene Treiber können unterschiedliche Auswirkungen auf die Vermögensmärkte haben. Wenn der Anstieg der Realzinsen hauptsächlich verbesserte Wirtschaftswachstumserwartungen widerspiegelt, dann könnten die zukünftigen Gewinne der Unternehmen im Gleichschritt steigen, und einige Aktien können höhere Diskontsätze verkraften.
Wenn der Anstieg der Realzinsen und der langfristigen Renditen jedoch eher auf die Laufzeitprämie zurückzuführen ist, könnten Unternehmen mit kontinuierlich steigenden Finanzierungskosten konfrontiert sein, ohne dass sich ihre künftigen Erträge entsprechend verbessern. Zu diesem Zeitpunkt werden hohe Zinsen direkteren Druck auf Aktienbewertungen, Anleihekurse und Unternehmensinvestitionen ausüben.
Dies ist auch der Grund, warum man allein aus dem Anstieg der KI-Aktien nicht schließen kann, dass diese Runde von Treasury-Verkäufen notwendigerweise ein positives Signal für das Wirtschaftswachstum ist. Für QuantStreet gibt es derzeit nicht genügend Beweise auf dem Markt, um einen vollständigen Wechsel in ein einzelnes Asset zu rechtfertigen.
Die Institution bleibt relativ übergewichtet in Value-Aktien und Aktien mit geringer Volatilität, in der Hoffnung, ein Engagement im breiteren Unternehmenssektor beizubehalten, während sie in Portfolios mit höherer Risikotoleranz weiterhin einige Technologieaktien hält.
Auch bei der Anleiheallokation sind leichte Anpassungen zu beobachten. Mamaysky ist der Ansicht, dass die potenzielle Attraktivität von Anleihen bereits etwas zugenommen hat, wenn die Rendite 10-jähriger US-Staatsanleihen etwa 5,25 % erreicht. Daher hat QuantStreet begonnen, die Duration in risikoarmen Portfolios moderat zu verlängern, d. h. die Anleiheallokationen zu erhöhen, die empfindlicher auf Zinsänderungen reagieren.
Dies bedeutet jedoch nicht, dass die Institution vollständig optimistisch für langfristige Anleihen geworden ist. Ihr Modell bevorzugt weiterhin keine länger laufenden Assets, und die Gesamtduration von Anleihen bleibt unter der Benchmark, nur die Untergewichtung hat sich etwas verringert.
Der Autor erwähnt auch, dass für geeignete Anleger einige alternative Anlagen wie bestimmte Evergreen-Private-Equity-Fonds eine gewisse Diversifizierung bieten könnten, aber die Liquiditäts- und Bewertungsrisiken der damit verbundenen Produkte müssen weiterhin separat berücksichtigt werden.
Diese Anpassungen spiegeln eine vorsichtige Haltung wider: Langfristige Renditen haben begonnen, eine gewisse Anziehungskraft zu haben, aber es gibt noch keine klare Antwort darauf, ob die Kräfte, die die Renditen steigen lassen, nachgelassen haben.
Als Nächstes muss der Markt drei Arten von Signalen beobachten: erstens, wie sich langfristige Realzinsen und Laufzeitprämien verändern, um zwischen Wachstumserwartungen und Risikokompensation zu unterscheiden; zweitens, ob KI-Investitionen beginnen, die Produktivität, Gewinnmargen und den Cashflow von Nicht-Technologieunternehmen tatsächlich zu verbessern; und schließlich, ob die geldpolitischen Erwartungen der Federal Reserve, der Finanzierungsbedarf des Staates und das Angebot an langfristigen Staatsanleihen weiterhin Aufwärtsdruck auf die Renditen ausüben.
Wenn sich das Wirtschaftswachstum und die Unternehmensgewinne weiter verbessern, können hohe Realzinsen und ein starker Aktienmarkt eine Zeit lang koexistieren. Wenn jedoch die Laufzeitprämien weiter steigen, während sich die Renditen der KI-Investitionen über einen längeren Zeitraum nicht materialisieren, werden auch Technologieaktien, die derzeit hohen Zinsen standzuhalten scheinen, einem strengeren Bewertungstest unterzogen.
Das wichtigste Signal des US-Treasury-Ausverkaufs im September ist nicht, dass die Inflationserwartungen erneut außer Kontrolle geraten sind, sondern dass die von den Anlegern geforderten langfristigen realen Renditen deutlich gestiegen sind.
Die wirklich ungelöste Frage ist: Stammt diese höhere Renditeanforderung aus dem Vertrauen, dass die zukünftige Wirtschaft mehr Gewinne erwirtschaften kann, oder steigt das Risiko, das getragen werden muss, um langfristige Vermögenswerte zu halten?
Beide Erklärungen könnten die Renditen von US-Staatsanleihen nach oben treiben, aber sie implizieren völlig unterschiedliche Marktaussichten für Aktien, Anleihen und die Zukunft des KI-Investitionszyklus.