Überblick
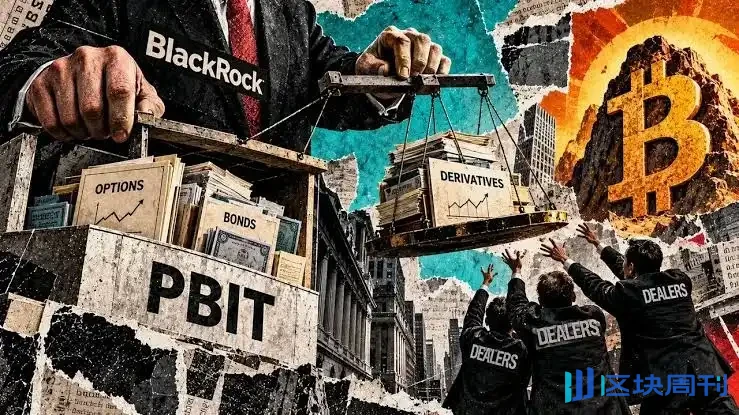
BlackRock hat am 19. Oktober bei der US-Börsenaufsichtsbehörde SEC ein Formular 485APOS eingereicht, um einen neuen Fonds namens iShares Bitcoin Managed Protection ETF mit dem vorgesehenen Ticker PBIT zu registrieren. Dies ist der dritte Bitcoin-ETF-Antrag des Unternehmens.
Zunächst muss der aktuelle Status klargestellt werden: Dies ist die Antragsphase, kein bereits börsennotiertes Produkt. In dem eingereichten Dokument sind Ticker, Verwaltungsgebühr und Kostenbeispiele leer, und es wurden weder die Börse noch das Börsennotierungsdatum angegeben. Gemäß der Frist von Rule 485(a)(2) wird der Antrag 75 Tage nach Einreichung wirksam, was etwa dem 2. Januar 2027 entspricht.
Was wirklich erklärungsbedürftig ist, ist nicht das Etikett „dritter Bitcoin-ETF“, sondern die Struktur dieses Fonds. Er investiert weder direkt in Bitcoin noch hält er IBIT-Anteile, sondern hält Optionen auf IBIT oder ähnliche Bitcoin-Engagements und versucht durch drei gestaffelte Call-Spreads, die Aufwärtsbeteiligung zu begrenzen und gleichzeitig ein gewisses Maß an Abwärtsschutz zu bieten.
Die Zahl von etwa 10 %, die im Dokument am leichtesten missverstanden wird, bezieht sich auf das anfängliche maximale Verlustengagement einer einzelnen Tranche bei Auflegung, ohne Gebühren, und das Dokument stellt ausdrücklich klar, dass auf Fondsebene kein fester Schutzauslöser, keine Untergrenze und keine Obergrenze besteht. Sie als „nach dem Kauf des Fonds maximal 10 % Verlust“ zu verstehen, ist nicht haltbar; Abschnitt 4 dieses Artikels erläutert anhand eines Rechenbeispiels, warum.
Kernpunkte
Derzeit befindet sich das Produkt in der Antragsphase. Das Formular 485APOS wurde am 19. Oktober eingereicht; Ticker, Verwaltungsgebühr und Kostenbeispiele sind im Dokument leer, die Börse und das Börsennotierungsdatum wurden nicht angegeben, und gemäß Rule 485(a)(2) wird es etwa am 2. Januar 2027 wirksam.
Der Fonds hält keine Bitcoin. Er investiert nicht direkt in Bitcoin oder Bitcoin-Exchange-Traded-Produkte und hält auch keine IBIT-Anteile, sondern hält Optionen auf IBIT oder ähnliche Bitcoin-Engagements, hauptsächlich FLEX-Optionen.
Die Struktur besteht aus drei gestaffelten Tranchen. Der Fonds hält in der Regel drei überlappende Call-Spreads plus festverzinsliche Vermögenswerte; die Tranchen werden innerhalb eines Quartals monatlich versetzt aufgelegt, wobei normalerweise monatlich eine Tranche fällig wird und eine neue aufgelegt wird.
Die etwa 10 % sind ein bedingter Wert einer einzelnen Tranche. Der Ausübungspreis der gekauften Optionen wird in der Regel auf etwa 90 % des Werts des Basiswerts zum Erwerbszeitpunkt festgelegt, wodurch ein anfängliches maximales Verlustengagement von etwa 10 % für eine einzelne Tranche entsteht; diese Zahl enthält keine Gebühren, und der Fonds kann diese Festlegung jederzeit ändern.
Auf Fondsebene gibt es keine feste Schutzlinie. Da sich die Tranchen überlappen, stellt das Dokument ausdrücklich klar, dass auf Fondsebene kein fester Schutzauslöser, keine Untergrenze und keine Obergrenze besteht; Anleger sollten nicht erwarten, dass sie Ergebnisse erzielen, die dem vollständigen Halten einer einzelnen Tranche entsprechen.
Die Aufwärtsbeteiligung wird durch verkaufte Optionen begrenzt. Die verkauften Out-of-the-Money-Calls setzen einen Obergrenzwert für die Tranche; ihr Ausübungspreis wird durch die Marktbedingungen zum Zeitpunkt der Auflegung jeder Tranche bestimmt, und der Fonds hat Ermessen darüber, ob und wann er verkauft.
Antragsfortschritt und aktueller Status
Das Verfahren klar darzustellen, ist die Voraussetzung dafür, den Antrag nicht als Produkt zu behandeln.
Die Form des Dokuments ist 485APOS, also eine vorläufige Registrierungserklärung in Form einer nachträglichen Änderung, eingereicht am 19. Oktober 2026. Nach Angaben von James Seyffart, Analyst bei Bloomberg Intelligence, wird dies ein Fonds nach dem Investment Company Act von 1940 sein und nicht die Treuhandstruktur, die bestehende Spot-Bitcoin-ETFs verwenden. Dieser Unterschied ist kein technisches Detail; er bestimmt, dass der Fonds Optionen und festverzinsliche Vermögenswerte halten kann, statt einfach nur Spot zu halten.
Zum Wirksamkeitszeitpunkt gilt gemäß der von tftc zitierten Rule 485(a)(2), dass der Antrag 75 Tage nach Einreichung wirksam wird, was etwa dem 2. Januar 2027 entspricht. Das Dokument selbst nennt jedoch weder die Börse noch das Börsennotierungsdatum, sodass die Wirksamkeit nicht mit der Börsennotierung gleichzusetzen ist.
Auch der Grad der Fertigstellung des Dokuments zeigt den Fortschritt. Verwaltungsgebühr, Gesamtkostenquote und Kostenbeispiele sind im Dokument leer, sonstige Kosten sind mit 0,00 % angegeben; der Fondsverwalter trägt die meisten Betriebsausgaben mit Ausnahme von Verwaltungsgebühr, Zinsen, Steuern, Transaktionskosten, Vertriebskosten sowie Rechtsstreit- oder Sonderkosten; die Kosten der Zielfonds sind nicht abgedeckt. Da der Fonds neu aufgelegt ist, gibt es keine berichtbare Portfolio-Umschlagsrate und keine Performance-Daten. Die vorgesehenen Portfoliomanager sind Erin Armstrong, Kyle McClements und Richard Mejzak, deren Beschäftigungsbeginn jeweils im Jahr 2026 liegt.
Der zeitliche Hintergrund des Antrags ist bemerkenswert. IBIT hatte zum 19. Oktober ein Nettovermögen von etwa 65,70 Mrd. USD, eine Sponsoring-Gebühr von 0,25 % und wurde am 5. Januar 2024 aufgelegt; zum 30. September 2026 betrug die Einjahresrendite minus 26,80 %, seit Jahresbeginn minus 4,30 % und seit Auflegung plus 89,96 %. Am selben Tag verzeichnete IBIT einen Nettomittelzufluss von 665,16 Mio. USD, laut SoSoValue der größte Tageszufluss seit dem 7. Oktober 2025 und der einzige Nettomittelzufluss unter den 12 US-Spot-Bitcoin-ETFs an diesem Tag. Die Einführung eines Schutzprodukts nach einem Jahr negativer Rendite zeigt allein durch die Reihenfolge die Produktpositionierung. Zum Mittelflussgefüge von Spot-ETFs siehe unseren Bitcoin ETF flows-Tracker.
BlackRock hatte bereits im Juni 2026 ein Bitcoin-Produkt aufgelegt, das durch Covered Calls monatliche Optionsprämieneinnahmen erzielt; The Block bezeichnet es als iShares Bitcoin Premium Income ETF. Zusammen mit IBIT und dem nun beantragten PBIT bilden die drei eine Produktreihe aus Spot, Income und Protection. Darüber hinaus bieten Institute wie Calamos, First Trust und Innovator bereits ähnliche gepufferte Bitcoin-Produkte an, sodass diese Kategorie keine Neuheit ist.
Unterschiede im Engagement zwischen PBIT und IBIT
Die Namen der beiden Produkte sind ähnlich, die Art des Engagements ist jedoch völlig unterschiedlich.
IBIT ist ein Spot-Bitcoin-Trust, der Bitcoin selbst hält; der Wert der Anteile verändert sich gleichgerichtet mit dem Bitcoin-Preis, und Anleger erhalten ein nahezu eins zu eins bestehendes Preisengagement zu Kosten einer Sponsoring-Gebühr von 0,25 %.
PBIT strebt laut Dokument an, innerhalb einer ungefähren Obergrenze eine Aufwärtsbeteiligung an IBIT-Anteilen oder ähnlichen Bitcoin-Engagements zu erzielen und gleichzeitig ein gewisses Maß an Abwärtsschutz zu bieten. Das Dokument stellt zugleich klar, dass der Fonds weder direkt in Bitcoin noch in Bitcoin-Exchange-Traded-Produkte investiert. Er hält Optionen, die diese Basiswerte als Referenz haben; das Dokument bezeichnet diese Referenzbasiswerte zusammenfassend als Bitcoin-Referenzvermögenswerte.
Dieser Unterschied hat drei praktische Konsequenzen. Erstens besitzen PBIT-Anleger nicht das Bitcoin-Engagement selbst, sondern ein Portfolio aus Optionspositionen plus festverzinslichen Vermögenswerten, dessen Wertentwicklung von der Optionsbewertung und nicht allein vom Preis des Basiswerts abhängt. Zweitens ist die Aufwärtsbeteiligung durch die verkauften Calls auf eine Obergrenze begrenzt, sodass PBIT bei starken Bitcoin-Anstiegen deutlich hinter IBIT zurückbleiben wird. Drittens führt er Risikokategorien ein, die bei IBIT nicht existieren, darunter Optionsrisiken, FLEX-Optionsrisiken, Risiken aus dem Ausfall von Gegenparteien und Clearingmitgliedern, Cash-Management-Risiken sowie nicht-diversifizierte Risiken.
Auch die steuerliche Behandlung unterscheidet sich. Das Dokument gibt an, dass der Fonds beabsichtigt, die Qualifikation als regulierte Investmentgesellschaft nach Subchapter M des US-Steuerrechts zu erlangen, und erwartet, dass die betreffenden Optionen Verträge nach Section 1256 darstellen, die zum Jahresende zum Marktwert zu besteuern sind, was zu steuerpflichtigen Einnahmen ohne Cash-Zufluss führen kann; falls sie keine Verträge nach Section 1256 darstellen, führt eine Veräußerung in der Regel zu kurzfristigen Gewinnen oder Verlusten und unterliegt den Straddle-Regeln. Das Dokument stellt zugleich fest, dass hinsichtlich der Behandlung von Derivaten bei Emittentenbestimmung und Diversifizierungsanforderungen Unsicherheit besteht, dass das US-Finanzamt die Position des Fonds möglicherweise nicht akzeptiert und dass ein Verlust der Qualifikation als regulierte Investmentgesellschaft zu einer Doppelbesteuerung auf Fondsebene und Anlegerebene führen würde.
Wie das gestaffelte Optionsportfolio funktioniert
Dieser Abschnitt erklärt den Mechanismus selbst; erst wenn man ihn versteht, versteht man, warum der Schutz bedingt ist.
Der Fonds hält in der Regel drei überlappende Bitcoin-Optionsspreads, konkret gekaufte Call-Spreads, und hält gleichzeitig festverzinsliche Vermögenswerte. Die Auflegungstage der drei Tranchen sind innerhalb eines Kalenderquartals monatlich versetzt, sodass normalerweise monatlich eine Tranche fällig wird und eine neue aufgelegt wird. Das Dokument stellt zugleich klar, dass der Fonds umfassendes Ermessen hat, mehr oder weniger Tranchen zu halten und Optionen mit unterschiedlichen Laufzeiten zu verwenden.
Die Konstruktion einer einzelnen Tranche besteht aus dem Kauf eines In-the-Money-Calls und dem Verkauf eines Out-of-the-Money-Calls. Die gekaufte Option bietet Abwärtsschutz, da ihr Ausübungspreis unter dem damaligen Wert des Basiswerts liegt; die verkaufte Option liefert Prämien zur Kostensenkung, auf Kosten des Verzichts auf Erträge oberhalb des Ausübungspreises. Das Dokument erwartet, dass die innerhalb derselben Tranche verkauften Optionen durch die gekauften Optionen gedeckt sind, stellt aber auch klar, dass dies unter allen Marktbedingungen nicht garantiert ist, ebenso wenig bei Anpassung der Positionen vor Fälligkeit.
Bei den Instrumenten wird erwartet, dass der Fonds hauptsächlich FLEX-Optionen nutzt, also individuell gestaltbare börsengehandelte Optionen, und möglicherweise auch standardisierte börsengehandelte Optionen. FLEX-Optionen sind voraussichtlich europäische Optionen, die nur bei Fälligkeit ausgeübt werden können und von der Options Clearing Corporation garantiert werden. Die beiden Festlegungen – europäisch und Ausübung nur bei Fälligkeit – sind wichtig: Sie bedeuten, dass Gewinne und Verluste der einzelnen Tranchen vor Fälligkeit nicht fixiert sind und die zwischenzeitlichen Nettovermögensänderungen die Marktbewertung der Optionen widerspiegeln, nicht das Endergebnis. Eine Erläuterung der Mechanismen zu Optionslaufzeiten und Fälligkeitsabrechnung finden Sie in unserem Bitcoin options expiry-Kalender.
Der Festzinsanteil umfasst Bargeld, Geldmarktfonds, kurzfristige Staatsanleihen und kurzfristige festverzinsliche Wertpapiere mit Investment-Grade-Rating. Im Dokument heißt es, dass die Erträge aus diesem Teil dazu dienen sollen, die Optionskosten auszugleichen und möglicherweise teilweise Verluste auszugleichen, dass sie jedoch selbst Risiken bergen und keine Garantie für Schutz darstellen. Das Dokument stellt außerdem klar, dass die Prämien aus dem Verkauf von Optionen und die Festzinserträge die Kosten für den Kauf von Optionen möglicherweise nicht vollständig ausgleichen.
Die überlappenden Tranchen sind so konzipiert, dass der Fonds zu jedem Zeitpunkt über laufenden Schutz verfügt und nicht jedes Quartal eine Schutzlücke entsteht. Dieses Design hat jedoch zugleich zur Folge, dass es aufgrund der unterschiedlichen Startpreise der drei Tranchen keine einheitliche Schutzlinie für den Fonds als Ganzes gibt – genau das ist das Problem, das im nächsten Abschnitt erläutert wird.
Die Schutzbedingung von etwa 10 %: Wie dieser Satz nicht verstanden werden darf
Dies ist der Teil des Textes, der am präzisesten dargestellt werden muss und am leichtesten in falsche Formulierungen umgeschrieben werden kann.
Die ursprüngliche Logik des Dokuments ist folgende: Der Ausübungspreis der gekauften Optionen wird als Startwert des Tranchenschutzes bezeichnet und liegt in der Regel bei etwa 90 % des Werts des Basiswerts zum Zeitpunkt des Optionserwerbs. Daraus ergibt sich ein anfängliches maximales Verlustrisiko von etwa 10 % pro einzelner Tranche, das das Dokument als Untergrenze bezeichnet. Diese Zahl unterliegt vier Einschränkungen; fehlt eine davon, ist die Schlussfolgerung nicht haltbar.
Die erste Bedingung ist, dass sich die Angabe auf eine einzelne Tranche bezieht. Diese etwa 10 % beschreiben das Risiko einer bestimmten Optionstranche zu ihrem Startzeitpunkt, nicht die Performance-Grenze des Fonds als Ganzes. Das Dokument stellt ausdrücklich klar, dass es aufgrund der Verwendung überlappender Tranchen auf Fondsebene keinen festen Startwert des Tranchenschutzes, keine feste Untergrenze und keine feste Obergrenze gibt und Anleger nicht erwarten sollten, dass sie das gleiche Anlageergebnis erzielen wie bei einem vollständigen Halten einer einzelnen Tranche.
Die zweite Bedingung ist, dass keine Gebühren enthalten sind. Das Dokument erklärt, dass Gebühren und Aufwendungen die Aufwärtsbeteiligung verringern und potenzielle Verluste vergrößern, und dass das genannte Schutzniveau keine Gebühren berücksichtigt.
Die dritte Bedingung ist, dass der Fonds die Einstellungen jederzeit ändern kann. Das Dokument besagt, dass der Fonds den Startwert des Tranchenschutzes jederzeit ändern kann, sodass die Untergrenze zwischen verschiedenen Tranchen und zu verschiedenen Zeitpunkten unterschiedlich sein kann.
Die vierte Bedingung ist die entscheidendste und wird am leichtesten übersehen: Der Schutz wird anhand des Werts zum Startzeitpunkt der Tranche gemessen. Das Dokument erklärt, dass nach dem Start einer Tranche die potenziellen Verluste die Untergrenze übersteigen können, wenn der Referenzwert steigt.
Nach der Logik des Dokuments lässt sich ein Rechenbeispiel zur Erläuterung der vierten Bedingung konstruieren. Angenommen, eine Tranche startet bei einem Referenzwert von 100 und der Schutzstartwert wird auf 90 festgelegt; danach steigt der Referenzwert auf 120, und ein Anleger kauft zu diesem Zeitpunkt Fondsanteile. Das Risiko dieses Anlegers erstreckt sich auf den Rückgang von 120 auf 90, was etwa 25 % seines Kaufwerts entspricht und nicht 10 %. Denn der Schutzstartwert wird beim Start der Tranche festgelegt und steigt nicht mit späteren Kurssteigerungen mit. Dieses Rechenbeispiel ist eine Illustration auf Grundlage des im Dokument beschriebenen Mechanismus und keine von dem Fonds gegebene Szenarioprognose.
Daher lautet die korrekte Formulierung: Eine einzelne Optionstranche weist zum Start ein anfängliches maximales Verlustrisiko von etwa 10 % auf, dieser Wert enthält keine Gebühren, und auf Fondsebene gibt es keine feste Schutzlinie; das tatsächliche Ergebnis hängt davon ab, wo der Kaufzeitpunkt relativ zu den Startpreisen der einzelnen Tranchen liegt. Die ungenaue Formulierung ist, dass man nach dem Kauf des Fonds höchstens 10 % verliert; diese Aussage ignoriert gleichzeitig die vier Bedingungen Bezugsgröße, Gebühren, Ermessensspielraum und Kaufzeitpunkt.
Das Dokument führt zudem mehrere Umstände auf, die den Schutz weiter schwächen können. Der Fonds kann Optionspositionen reduzieren, glattstellen oder verzögern, was zu einem geringeren Schutz führen kann als bei Halten der Position bis zur Fälligkeit; Anpassungen während einer Tranche können das Schutzniveau oder die Aufwärtsbeteiligung verändern; extreme Marktschwankungen können die Aufwärtsbeteiligung und den Abwärtsschutz erheblich verringern; der Fonds kann erhebliche Verluste erleiden, während er gleichzeitig deutlich hinter Bitcoin zurückbleibt.
Die Auswirkungen von Ertragsobergrenze, Gebühren und Haltedauer
Der Preis für den Schutz ist die Aufwärtsbeteiligung; auch die Bedingungen hierfür müssen klar dargestellt werden.
Zum Obergrenzenmechanismus: Die verkauften Call-Optionen legen einen Tranchen-Höchstwert fest; laut Dokument beteiligt sich der Fonds nicht an Kurssteigerungen des Referenzwerts über den Ausübungspreis der verkauften Optionen hinaus. Dieser Ausübungspreis wird durch die Marktbedingungen beim Start der jeweiligen Tranche bestimmt, und der Fonds hat Ermessen darüber, ob und wann er Optionen verkauft. Das bedeutet, dass die Obergrenze kein im Voraus veröffentlichter fester Prozentsatz ist, sondern ein Ergebnis, das sich mit dem Niveau der impliziten Volatilität zum Emissionszeitpunkt ändert. Je höher die implizite Volatilität, desto höher die Prämie aus dem Optionsverkauf und desto höher kann bei gleichen Kosten die Obergrenze oder der Schutz angesetzt werden – und umgekehrt.
Die Wirkung der Gebühren ist zweigeteilt. Das Dokument erklärt, dass Gebühren und Aufwendungen die Aufwärtsbeteiligung verringern und potenzielle Verluste vergrößern und dass das genannte Schutzniveau keine Gebühren berücksichtigt. Da die Verwaltungsgebühr im Dokument leer ist, kann derzeit nicht berechnet werden, wie stark die Gebühren das tatsächliche Ergebnis beeinflussen; auch das ist einer der Gründe, warum dieses Produkt vor der Börsenzulassung nicht vollständig bewertet werden kann.
Die Auswirkungen der Haltedauer haben zwei Ursachen. Erstens der Fälligkeitsrhythmus der Tranchen: Da jeden Monat eine Tranche fällig wird und eine neue beginnt, sieht sich ein Anleger, der zu einem beliebigen Zeitpunkt kauft, drei Tranchen in unterschiedlichen Phasen gegenüber, sodass sein Ergebnis eine Mischung aus allen drei ist und nicht das Ergebnis einer einzelnen Tranche. Zweitens werden europäische Optionen nur bei Fälligkeit ausgeübt, was bedeutet, dass Gewinne und Verluste der Tranchen vor Fälligkeit nicht fixiert sind und der zwischenzeitliche Nettoinventarwert die Marktbewertung widerspiegelt. Beides zusammen führt zu dem Schluss, dass die Design-Ergebnisse solcher Produkte über einen vollständigen Zyklus gemessen werden müssen und dass ein Kauf oder Verkauf mitten im Zyklus von der Designabsicht abweicht.
Diese Bedingungen zusammen ergeben eine Bewertungsmethode. Bei der Bewertung solcher Produkte sollte man nicht die kurzfristige Wertentwicklung mit der von Bitcoin vergleichen, sondern drei Fragen beantworten: Wo stehen die einzelnen Tranchen zum Kaufzeitpunkt, in welchem Umfang wurde die Obergrenze durch die damalige Volatilität bestimmt, und wie viel Beteiligung werden die Gebühren aufzehren. Die Antworten auf die ersten beiden Fragen können erst nach der Börsenzulassung aus den Offenlegungen der Fondsbestände gewonnen werden; für die dritte Frage muss man auf die Angabe der Gebührenbedingungen warten.
Auf MEXC BTC-Kassakurse einsehen und den Marktkontext für Bitcoin-Kursschwankungen und verwandte ETF-Strategien verstehen, Handelspaar BTC/USDT
Was künftig verfolgt werden sollte
Die Beurteilung konzentriert sich auf sechs Punkte.
Erstens die Aktualisierung der formellen Dokumente, insbesondere die Angabe der Verwaltungsgebühr und der Gesamtkostenquote. Solange die Gebühren unbekannt sind, lässt sich die Netto-Wirkung von Aufwärtsbeteiligung und Schutzniveau nicht berechnen.
Zweitens die Festlegung der Börse und des Börsenzulassungsdatums. Das aktuelle Dokument nennt keine Börse; der nach Rule 485(a)(2) berechnete etwa 2. Januar 2027 ist der Zeitpunkt des Wirksamwerdens und nicht der Börsenzulassung.
Drittens, ob die US-Börsenaufsicht SEC während der Prüfungsfrist Anmerkungen erhebt, die zu Änderungen der Bedingungen führen. 485APOS ist eine prüfungspflichtige Einreichungsform; die Tranchenstruktur, die Schutzfestlegung oder die Offenlegungsformulierungen können vor dem Wirksamwerden angepasst werden.
Viertens die Offenlegung der Bestände nach der Börsenzulassung. Die jeweiligen Schutzstartwerte und Obergrenzen der drei Tranchen bestimmen das tatsächliche Risiko bei einem Kauf zu einem beliebigen Zeitpunkt, und diese Informationen lassen sich nur aus den Bestandsdetails des Fonds entnehmen.
Fünftens das Volatilitätsumfeld. Das Niveau der Obergrenze wird durch die Marktbedingungen beim Start der jeweiligen Tranche bestimmt; daher wirken sich Änderungen der impliziten Bitcoin-Volatilität direkt auf die Höhe der Obergrenze neu aufgelegter Tranchen aus.
Sechstens die tatsächliche Performance vergleichbarer Produkte. Calamos, First Trust und Innovator haben bereits ähnliche gepufferte Bitcoin-Produkte; ihre Beteiligung und Schutzwirkung über einen vollständigen Zyklus sind fertige Vergleichsmuster für die Bewertung dieser Produktkategorie.
Exklusive Einschätzung von James Mitchell
Aus Sicht von James Mitchell ist an diesem Antrag nicht der Schutzmechanismus selbst am bemerkenswertesten, sondern der Satz, den das Dokument immer wieder betont: Auf Fondsebene gibt es keinen festen Schutzstartwert, keine feste Untergrenze und keine feste Obergrenze. Dieser Satz neutralisiert nahezu die gesamte Sicherheit, die der „etwa 10 %ige Schutz“ auf Marketingebene vermittelt, und er stammt aus der eigenen Offenlegung des Emittenten. Der Grund liegt im Design der drei überlappenden Tranchen: Es macht den Schutz zeitlich kontinuierlich, aber zahlenmäßig unscharf. Jeder Anleger, der mitten im Zyklus kauft, erhält ein gemischtes Ergebnis aus drei Tranchen in unterschiedlichen Phasen und nicht eine im Voraus berechenbare Grenze.
Es gibt zwei Stellen, die der Markt am leichtesten missversteht. Erstens, die Parameter einer einzelnen Tranche als Produktversprechen zu betrachten. Die etwa 10 % ergeben sich aus der Festlegung, dass der Ausübungspreis der gekauften Optionen bei etwa 90 % des Werts des Basiswerts zum Erwerbszeitpunkt liegt; es handelt sich um einen Parameter zum Startzeitpunkt der Tranche, ohne Gebühren, und der Fonds kann ihn jederzeit ändern. Wichtiger noch: Der Schutzstartwert wird beim Start der Tranche fixiert und steigt nicht mit späteren Kurssteigerungen mit; daher ist der Rückgangsspielraum für Anleger, die nach einem Kursanstieg des Basiswerts kaufen, größer als 10 %. Zweitens, solche Produkte als risikoarme Alternative zu Bitcoin zu betrachten. Das Dokument stellt ausdrücklich klar, dass der Fonds erhebliche Verluste erleiden kann, während er gleichzeitig deutlich hinter Bitcoin zurückbleibt; dies ist ein normales Ergebnis des gleichzeitigen Bestehens von Obergrenze und Schutz und kein Versagen.
Interessanter noch ist der Zeitpunkt des Antrags. IBIT verzeichnete für das am 30. September 2026 endende Jahr eine Rendite von minus 26,80 %, während die Rendite seit Auflegung im gleichen Zeitraum noch positiv bei 89,96 % lag. Die Einführung eines Schutzprodukts nach einem Jahr negativer Rendite zeigt, dass der Emittent die Veränderung auf der Nachfrageseite erkannt hat: Käufer von Kassapositionen sind bereits weitgehend abgedeckt, und die noch nicht eingestiegenen Mittel sorgen sich um Volatilität, nicht um die Richtung. Der Nettozufluss von 665,16 Millionen US-Dollar in IBIT an einem einzigen Tag, dem 19. Oktober, dem einzigen Spot-Produkt mit Nettozufluss an diesem Tag, fällt mit dem Antrag für ein Schutzprodukt auf denselben Tag; diese Kombination beschreibt zwei parallele Trends: Mittel konzentrieren sich auf die führenden Produkte, während gleichzeitig eine Verringerung der Volatilität angestrebt wird.
Für Anleger liegt der eigentliche Beurteilungspunkt nach der Angabe der Gebühren und der Offenlegung der Bestände. Bis dahin lässt sich nur die Struktur feststellen: Es handelt sich um ein Geschäft, bei dem Aufwärtsbeteiligung gegen einen teilweisen Abwärtspuffer getauscht wird, wobei die konkreten Werte an beiden Enden vom Optionsmarkt beim Start jeder Tranche festgelegt werden. Die richtige Methode zur Bewertung solcher Produkte ist der Vergleich der Netto-Wirkung von Beteiligung und Puffer über einen vollständigen Zyklus, nicht der Vergleich der Wertentwicklung mit Bitcoin über einen bestimmten Zeitraum. Eine Bewertung anhand von Zeitfenstern außerhalb des Zyklus führt fast zwangsläufig zu der falschen Schlussfolgerung, das Produkt sei unwirksam.
Häufig gestellte Fragen
Kann PBIT jetzt gekauft werden?
Nein. Es handelt sich um ein Produkt im Antragsstadium; BlackRock hat am 19. Oktober 2026 das Formular 485APOS zur Registrierung eingereicht. Im Dokument sind Ticker, Verwaltungsgebühr und Gebührenbeispiele leer, und es sind weder Börse noch Börsenzulassungsdatum genannt. Nach Rule 485(a)(2) wird es 75 Tage nach Einreichung wirksam, was etwa dem 2. Januar 2027 entspricht, aber das Wirksamwerden bedeutet nicht die Börsenzulassung. Der tatsächliche Handelsbeginn muss durch spätere Ankündigungen des Emittenten abgewartet werden.
Worin unterscheiden sich PBIT und IBIT?
Die Art des Engagements ist völlig unterschiedlich. IBIT ist ein Spot-Bitcoin-Trust, der Bitcoin selbst hält und ein nahezu eins zu eins entsprechendes Preisengagement bietet, mit einer Sponsorengebühr von 0,25 %. PBIT investiert laut Dokument nicht direkt in Bitcoin und hält auch keine Bitcoin-Börsengehandelten Produkte, sondern hält Optionen, deren Basiswert IBIT-Anteile oder ein ähnliches Bitcoin-Engagement sind, und erzielt innerhalb einer ungefähren Obergrenze eine Aufwärtsbeteiligung, während es gleichzeitig ein gewisses Maß an Abwärtsschutz anstrebt; daher wird es bei einem starken Anstieg von Bitcoin deutlich hinter IBIT zurückbleiben.
Was bedeutet der Schutz von etwa 10 %?
Er bezeichnet das anfängliche maximale Verlustengagement einer einzelnen Optionsstaffel bei deren Auflegung, das sich aus der Festlegung ergibt, dass der Ausübungspreis der gekauften Optionen in der Regel bei etwa 90 % des Werts des Basiswerts zum Erwerbszeitpunkt liegt. Diese Zahl unterliegt vier Einschränkungen: Sie bezieht sich auf eine einzelne Staffel und nicht auf den Fonds als Ganzes, sie schließt Gebühren nicht ein, der Fonds kann diese Festlegung jederzeit ändern, und der Schutz wird auf Basis des Werts der Staffel bei deren Auflegung gemessen. Das Dokument stellt ausdrücklich klar, dass auf Fondsebene kein fester Schutzausgangswert, keine Untergrenze und kein Obergrenzenwert existieren.
Kann man nach dem Kauf des Fonds höchstens 10 % verlieren?
Nein. Diese Aussage lässt die oben genannten vier Bedingungen außer Acht. Nach dem im Dokument beschriebenen Mechanismus lässt sich ein illustratives Rechenbeispiel konstruieren: Wird eine Staffel bei einem Referenzwert von 100 aufgelegt und der Schutzausgangspunkt bei 90 festgelegt, und kauft ein Anleger ein, wenn der Referenzwert auf 120 gestiegen ist, so trägt er ein Engagement vom Rückgang von 120 auf 90, was etwa 25 % des Kaufwerts und nicht 10 % entspricht, da der Schutzausgangspunkt bei Auflegung der Staffel bereits fixiert wurde und nicht mit späteren Anstiegen nach oben wandert. Das Dokument erläutert zudem, dass Gebühren die potenziellen Verluste vergrößern.
Warum sind die Aufwärtsgewinne dieses Fonds begrenzt?
Weil die Finanzierung des Schutzes aus dem Verkauf von Optionen stammt. Jede Staffel kauft eine im Geld befindliche Kaufoption, um Abwärtsschutz zu bieten, und verkauft gleichzeitig eine aus dem Geld befindliche Kaufoption, um durch die Prämie die Kosten zu senken, wobei der Ausübungspreis der verkauften Option die Obergrenze der Staffel bildet und der Fonds nicht an Anstiegen des Referenzwerts über diesen Ausübungspreis hinaus teilnimmt. Dieser Ausübungspreis wird durch die Marktbedingungen bei Auflegung der jeweiligen Staffel bestimmt; je höher die implizite Volatilität, desto höher die Prämie, und bei gleichen Kosten kann eine höhere Obergrenze oder ein stärkerer Schutz festgelegt werden.
Was ist das Design mit drei verschachtelten Staffeln?
Der Fonds hält in der Regel drei überlappende Gruppen von Kaufoptions-Spreads, deren Auflegungstage innerhalb eines Kalenderquartals monatlich versetzt sind, sodass in der Regel jeden Monat eine Gruppe fällig wird und eine neue aufgelegt wird; zudem hat der Fonds das Ermessen, mehr oder weniger Staffeln zu halten und unterschiedliche Laufzeiten zu verwenden. Dadurch wird der Schutz zeitlich kontinuierlich und ein Schutzvakuum pro Quartal vermieden; der Preis dafür ist, dass der Fonds als Ganzes keine einheitliche Schutzlinie hat und ein Käufer zu einem beliebigen Zeitpunkt ein gemischtes Ergebnis aus drei Staffeln in unterschiedlichen Phasen erhält.
Worauf sollte man bei der Bewertung solcher Produkte achten?
Auf drei Dinge. Wo sich die einzelnen Staffeln zum Kaufzeitpunkt befinden, was den tatsächlich getragenen Rückgangsspielraum bestimmt; in welchem Umfang die Obergrenze durch die damalige Volatilität gewährt wurde, was die Aufwärtsbeteiligung bestimmt; und wie viel Beteiligung durch Gebühren verbraucht wird, wobei die Verwaltungsgebühr im Dokument derzeit leer ist. Die ersten beiden Punkte lassen sich erst nach der Börsennotierung aus den Offenlegungen der Positionen ablesen. Zudem sollte die Netto-Wirkung von Beteiligung und Puffer über einen vollständigen Zyklus und nicht über ein beliebiges Zeitfenster verglichen werden, da sonst leicht falsche Schlussfolgerungen gezogen werden.
Haftungsausschluss
Die vorstehenden Inhalte dienen ausschließlich der Bereitstellung allgemeiner Marktinformationen und -analysen und stellen keine Anlageberatung, Finanzberatung, Rechtsberatung, Steuerberatung oder Handelsempfehlung dar. Die Preise von digitalen Vermögenswerten und damit verbundenen Finanzprodukten können erheblich schwanken, und frühere Ergebnisse sind keine Garantie für zukünftige Resultate. Das im Text beschriebene Produkt befindet sich derzeit im Antragsstadium der Registrierungsunterlagen bei der US-Börsenaufsichtsbehörde (SEC) und wird noch nicht börsengehandelt; die im Dokument genannten Tickersymbole, Verwaltungsgebühren und Kostenbeispiele sind leer, die Börse der Notierung und das Notierungsdatum sind nicht festgelegt, und die betreffenden Bedingungen können vor dem Wirksamwerden geändert werden; maßgeblich sind die offiziellen Unterlagen und Ankündigungen des Emittenten. Die Ausführungen im Text zum anfänglichen maximalen Verlustengagement von etwa 10 % sind Parameter einer einzelnen Optionsstaffel zum Zeitpunkt der Auflegung, schließen Gebühren nicht ein, der Fonds kann die betreffenden Festlegungen jederzeit ändern, und auf Fondsebene existieren kein fester Schutzausgangswert, keine Untergrenze und kein Obergrenzenwert; sie sollten nicht als Garantie für den maximalen Verlustumfang verstanden werden. Die Rechenbeispiele im Text sind Illustrationen, die nach dem im Dokument beschriebenen Mechanismus abgeleitet wurden, und keine vom Emittenten bereitgestellten Szenarioprognosen. Hinsichtlich der steuerlichen Behandlung bestehen Unsicherheiten. Leser sollten vor jeder Entscheidung eigene Recherchen anstellen und unter Berücksichtigung ihrer eigenen finanziellen Situation, Anlageziele und Risikotoleranz sorgfältig urteilen und bei Bedarf entsprechend qualifizierte Fachleute konsultieren. Das MEXC Crypto Pulse Team übernimmt keine Haftung für direkte oder indirekte Verluste, die aus der Verwendung der vorstehenden Informationen entstehen.