
Autor: Jae, PANews
Vor nicht allzu langer Zeit ist die Public Chain Pearl, die mit ihrer PoUW-Erzählung (Proof of Useful Work) und hohen Mining-Renditen schnell berühmt wurde, nun auf eine Marktumkehr gestoßen.
Vor zehn Tagen, nachdem der PEARL-Token ein Allzeithoch von 2,43 US-Dollar erreicht hatte, strömte massive GPU-Rechenleistung herein. Der Markt drehte jedoch schnell, und innerhalb von nur zehn Tagen korrigierte der Coinpreis um über 35 % auf etwa 1,5 US-Dollar. Danach fiel die Gesamt-Hashrate des Netzwerks ebenfalls von einem historischen Höchststand von 87,79 EH/s auf 66,34 EH/s.
Da die Netzwerk-Hashrate weiter steigt und die Mining-Schwierigkeit kontinuierlich zunimmt, sind die Erträge pro Karte deutlich geschrumpft, und immer mehr Miner beklagen, dass das Mining nicht mehr profitabel ist. Besonders für Miner, die GPUs mieten, frisst die hohe Kosten für die Miete von Rechenleistung die Gewinne auf, und einige Nachzügler sind sogar in Verluste geraten.
Diese Runde drastischer Hashrate-Schwankungen ist wie ein Spiegel, der die völlig unterschiedlichen Überlebensrealitäten verschiedener Minergruppen widerspiegelt: Einige haben Abschalt-Schwellen weit unter dem Coinpreis und sind garantiert profitabel; andere stehen bereits am Klippenrand des Break-even und sind bereit, jederzeit auszusteigen.
Hashrate jagt Coinpreis, Schwierigkeit hinkt einen halben Schritt hinterher: Nachzügler werden zu den „Bag Holders“
In allen PoW-Netzwerken ist der Preis stets der Taktstock für die Hashrate, aber es gibt eine Zeitverzögerung, bevor das Signal des Taktstocks die Hashrate-Seite erreicht.
Am 21. Oktober erreichte der tägliche Bruttoumsatz pro RTX 4090-Karte 11,4 US-Dollar, weit höher als bei anderen GPU-Mining-Coins im selben Zeitraum. Die großzügigen Renditen trieben eine große Menge ungenutzter Rechenleistung dazu, netzwerkübergreifend zu migrieren. Die Netzwerk-Hashrate stieg von etwa 70 EH/s auf einen Höchststand von 100,92 EH/s am 27. Oktober. Derzeit ist die Netzwerk-Hashrate wieder auf 85,52 EH/s gefallen.
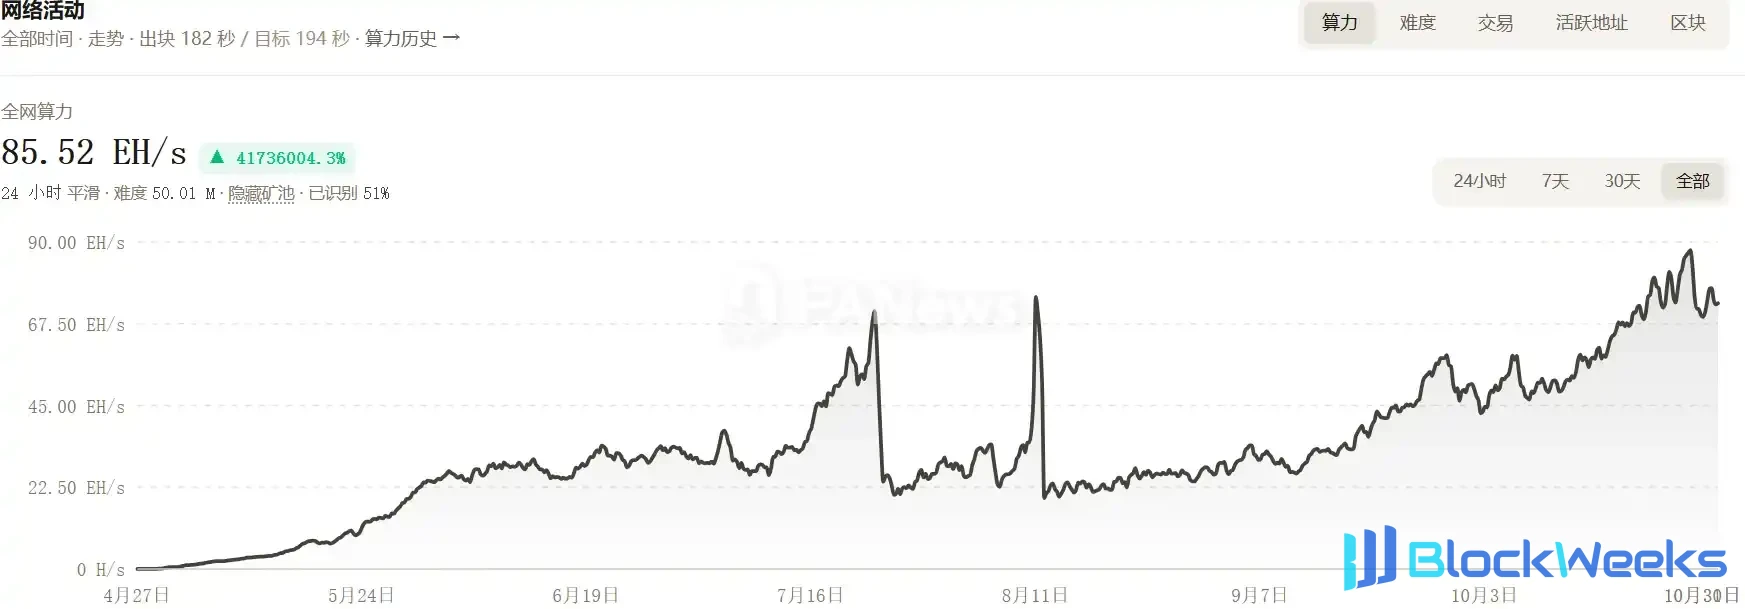
Die Folge der Hashrate-Migration ist, dass der Blockproduktionsrhythmus gestört wird. Pearls Zielblockzeit betrug ursprünglich 194 Sekunden. Während der wildesten Phase der Hashrate wurde die tatsächliche Blockzeit auf 160 Sekunden komprimiert, wodurch passiv fast 40 zusätzliche Blöcke pro Tag produziert wurden und täglich Millionen neuer PEARL aus dem Nichts geschaffen und auf den Sekundärmarkt geworfen wurden.
Der grundlegendste Widerspruch besteht darin, dass die Anpassung der Netzwerkschwierigkeit immer einen Schritt hinter der Geschwindigkeit des Hashrate-Zuflusses zurückbleibt. Erst am 28. Oktober stieg die Netzwerkschwierigkeit auf einen Höchststand über 49M, ein kumulativer Anstieg von fast 20 % im Vergleich zum Tag des Coinpreis-Höchststands, und sie blieb weiterhin auf hohem Niveau. Zu diesem Zeitpunkt war der PEARL-Preis bereits auf 1,75 US-Dollar gefallen.
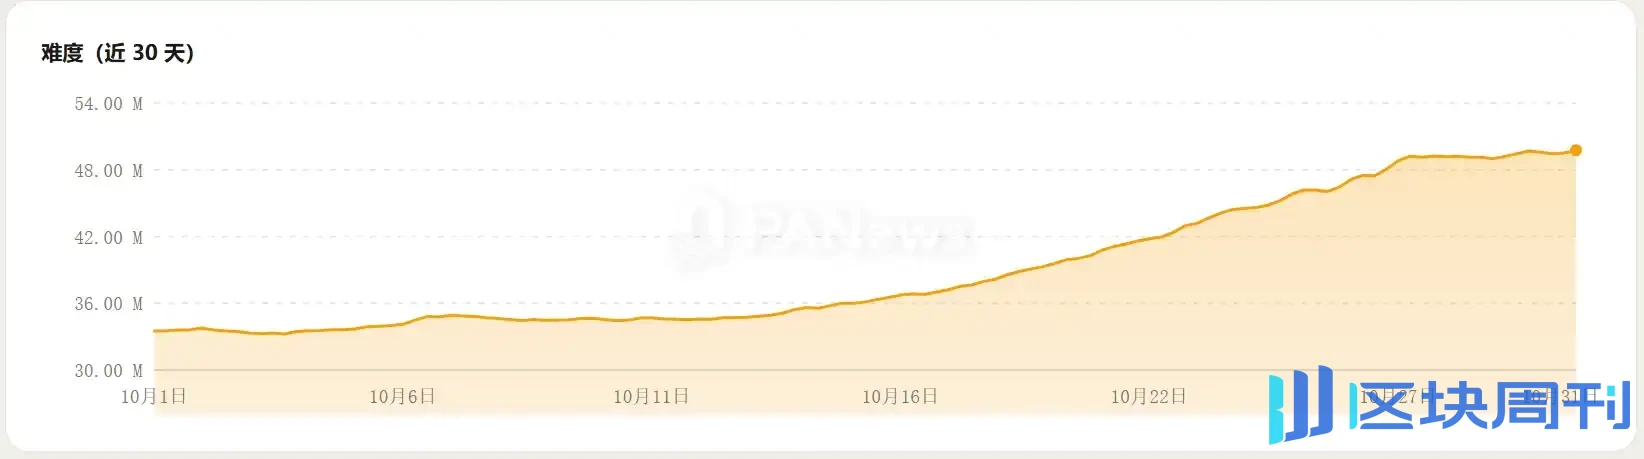
Die Schere zwischen fallendem Coinpreis und steigender Schwierigkeit drückte direkt die Miner-Renditen, wobei der durchschnittliche tägliche Bruttoumsatz pro Karte um über 30 % vom Höchststand fiel. Hochkostige Rechenleistung floh zuerst, und die Netzwerk-Hashrate schrumpfte innerhalb von zwei Tagen um fast ein Viertel; erst dann kehrte die Blockzeit in den vom Protokoll vorgesehenen Basisbereich zurück.
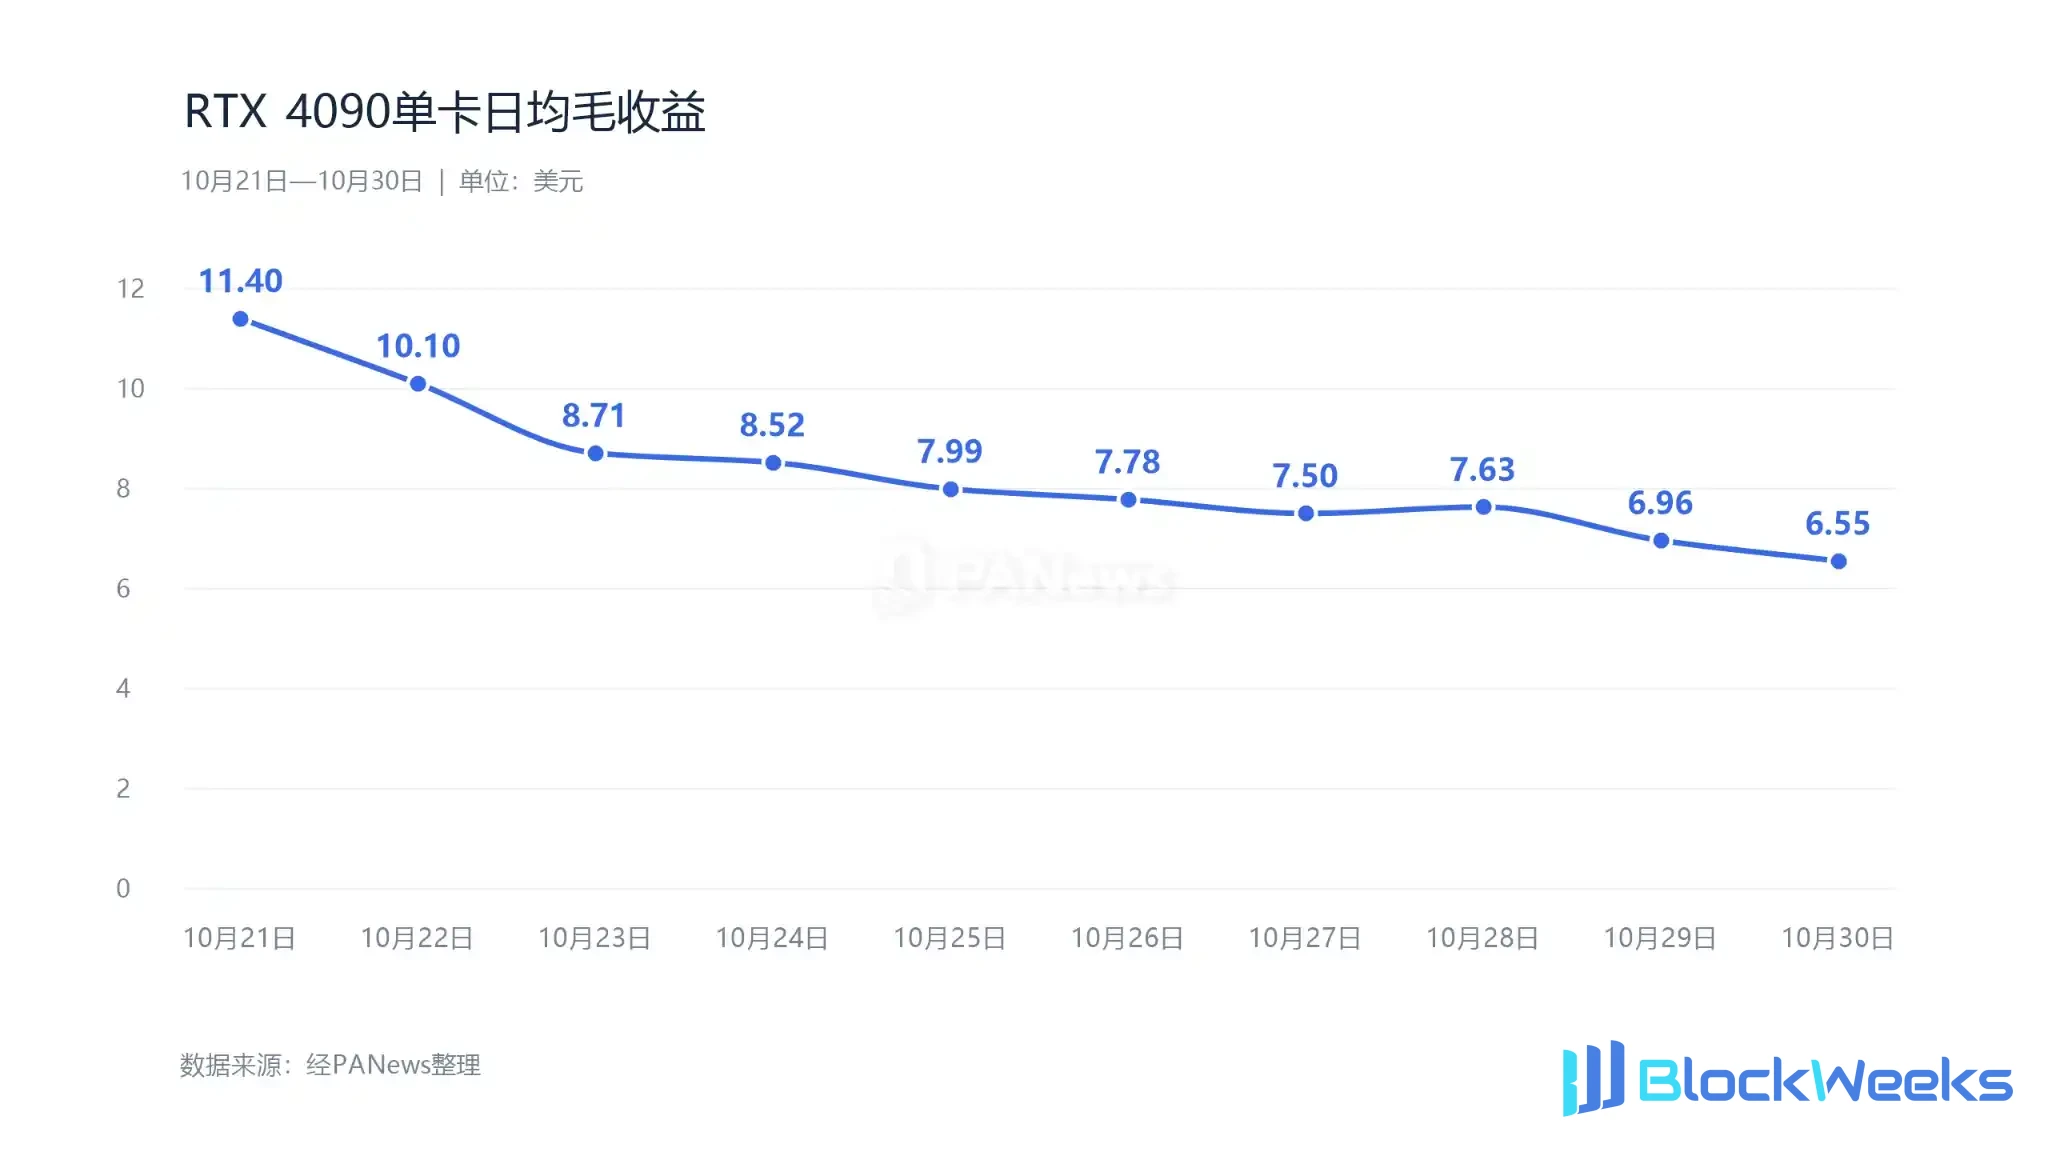
In diesem ungleichen Rennen ernteten die Miner, die zuerst hereinstürmten, die meisten Dividenden, während die Nachzügler, die spät aufsprangen, zu den „Bag Holders“ der Marktumkehr wurden.
Gleiche Karte, unterschiedliche Konten: Einzelminer zählen Geld, Mining-Farmen wechseln zu KI, Kurzzeitmieter fliehen
Die gleiche Karte ist in unterschiedlichen Händen ein unterschiedliches Geschäft. Pearls Miner-Camp hat sich bereits in drei deutlich unterschiedliche Gruppen aufgeteilt.
Nehmen wir die Hauptgrafikkarte des Netzwerks, die RTX 4090, als Beispiel: Unter der Netzwerkschwierigkeit und der Hashrate-Umgebung am 30. Oktober konnte eine einzelne Karte etwa 4,2 PEARL pro Tag produzieren. Dabei haben verschiedene Miner enorm unterschiedliche Kapitalkosten und Abschaltpreise, was auch ihre völlig unterschiedliche Entscheidungslogik angesichts dieser Rücksetzerrunde bestimmt.
Heimminer: Versunkene Kosten bieten einen Sicherheitspuffer
Für die meisten Heimminer wird die Grafikkarte bereits zum Spielen oder Arbeiten genutzt, die Hardware-Anschaffungskosten sind bereits versunken, und das Mining erfordert nur das zusätzliche Tragen der Stromkosten.
Berechnet mit einem durchschnittlichen Haushaltsstrompreis von 0,16 $/kWh betragen die täglichen Stromkosten pro Karte nur 3,84 $, was einem durchschnittlichen Abschaltpreis von nur 0,87 $ entspricht. Mit anderen Worten: Solange der durchschnittliche PEARL-Preis über 0,87 $ bleibt, ist es reiner Gewinn.
Obwohl der Coin-Preis um über 35 % gefallen ist, bleibt ihr täglicher Nettogewinn pro Karte stabil bei etwa 2,67 $, mit einer Gewinnmarge von etwa 70 %.
Für Heimminer ist dieser Rücksetzer nicht einmal ein Winter, höchstens "etwas windig". Solange der Cashflow positiv bleibt, lassen sie ihre Maschinen weiterlaufen, es sei denn, der Coin-Preis halbiert sich weiter oder es erscheint eine alternative Coin mit höherer Rendite.
Großangelegte Mining-Farmen: Sie kalkulieren nicht nur Strom, sondern auch Opportunitätskosten
Mining-Farmen mit industrieller Stromversorgung sind die Kostensenke der Mining-Branche. Die Strompreise aus PPA-Verträgen liegen bei nur 0,05 $/kWh, und nach Hinzurechnung aller zugewiesenen Kosten wie Standort und Betrieb betragen die vollständigen Tageskosten pro Karte nur 0,48 $, was einem durchschnittlichen Abschaltpreis von nur etwa 0,11 $ entspricht. Was das Mining selbst betrifft, ist ihr Sicherheitspuffer noch dicker als der von Heimminern.
Aber es gibt noch eine andere Art, die Rechnung der Mining-Farm zu kalkulieren.
Rechenleistung ist ein Allzweck-Asset. Der cuPOW-Algorithmus ist mit KI-Inferenzaufgaben kompatibel, sodass die Hardware jederzeit zwischen Mining und der Vermietung von KI-Rechenleistung wechseln kann. Derzeit beträgt der Netto-Cashflow aus der Bereitstellung von KI-Inferenz-Vermietungsdiensten mit einer RTX 4090 etwa 0,35 $/Stunde, was etwa 8,4 $ pro Tag entspricht.
Am 30. Oktober sank der tägliche Umsatz pro Karte aus dem PEARL-Mining auf 6,51 $, bereits niedriger als die Rendite aus der KI-Inferenz-Vermietung.
Statt weiter zu minen und dabei das Risiko eines Coin-Preisverfalls einzugehen, ist es besser, die Rechenleistungsmiete stabil einzunehmen. Infolgedessen begannen einige Mining-Farmen mit geringerer Risikobereitschaft, sich freiwillig zurückzuziehen, und verlagerten ihre Hardware auf das KI-Vermietungsgeschäft oder andere PoW-Netzwerke mit wettbewerbsfähigeren Renditen, was zu einem der Treiber des Hashrate-Höhepunkts und -Rückgangs wurde.
Für Mining-Farmen sind Opportunitätskosten und GPU-Rendite pro Zeiteinheit ebenfalls zwei wichtige Finanzkennzahlen.
Cloud-Rechenleistungsmieter: Die Hauptkraft hinter dieser Runde drastischer Hashrate-Schwankungen
In dieser Runde der Hashrate-Bereinigung sind Kurzzeit-Rechenleistungsmieter die entschlossensten Flüchtlinge.
Sie halten keine physische Hardware, sondern mieten Rechenleistung nur stundenweise auf Plattformen wie Vast.ai, "minen, abziehen und verkaufen" am selben Tag und verdienen an der Intraday-Spanne. Berechnet mit einer durchschnittlichen Miete von 0,35 $/Stunde betragen die durchschnittlichen Tageskosten hohe 8,4 $, was einem durchschnittlichen Abschaltpreis von etwa 2 $ entspricht.
Als der Coin-Preis auf 1,75 $ abstürzte, gerieten die Mieter kollektiv in Verluste. Cloud-Rechenleistung hat keine versunkenen Kosten, und die Entscheidung zur Abschaltung wird im Augenblick getroffen.
Innerhalb der drei Tage des Rechenleistungsabsturzes waren die überwiegende Mehrheit kurzfristige Miet-"Spekulanten", die in großem Umfang ausstiegen.
Allerdings haben einige Cloud-Rechenleistungsminer wöchentliche oder monatliche nicht rückzahlbare Langzeitverträge abgeschlossen. Die Miete ist bereits bezahlt, und solange sie weiter minen, können sie einen Teil ihrer Verluste wieder hereinholen. Wenn der PEARL-Preis reboundet, besteht möglicherweise noch die Chance, break-even zu erreichen. Daher halten einige Langzeitmieter-Miner noch durch.

Neunzig Prozent der Rechenleistung liegen brach, Liquiditäts- und Zentralisierungsrisiken drohen
Neben der internen Sorge um den Rückzug der Rechenleistung sieht sich Pearl auch mit dem externen Problem konfrontiert, dass sein Narrativ infrage gestellt wird. Pearl zeichnet die Geschichte „Mining = nützliche KI-Berechnungen ausführen“, doch zwischen Realität und Ideal klafft noch eine gewaltige Lücke.
90 % der PoUW-Rechenleistung liegen brach
PEARLs Hauptverkaufsargument ist „nutzloses Hashing durch KI-Berechnungen zu ersetzen und dem Mining kommerziellen Wert zu verleihen“. Die Realität sieht jedoch so aus, dass diese Vision derzeit nur auf dem Papier besteht.
Die empirische Studie des Wissenschaftlers Abhinaba Basu, der 8.012 aktive Mining-Maschinen beprobte und analysierte, wies darauf hin, dass mehr als 90 % der Rechenleistung des Netzwerks keine Deep-Learning-Modelle oder echten Inferenzaufgaben ausführen, sondern lediglich kontinuierlich bedeutungslose Zufallsmatrizen berechnen.
Der Grund dafür ist, dass der Anschluss an echte KI-Inferenz die Bewältigung von Kontext-Scheduling, das Laden von Modellgewichten und den Overhead von Netzwerk-I/O erfordert, was die effektive Rechenleistung der Mining-Maschinen um 10 %–30 % senken würde. Unter der Regel, dass Blockbelohnungen nur von der Hash-Schwierigkeit abhängen, ist die optimale Wahl für rationale Miner, die echte Nachfrage aufzugeben und rein durch das Ausführen von Zufallsmatrizen brachzuliegen. Die sogenannte „nützliche Arbeit“ ist zu einem großen Teil „Müll-Mining“.
Potenzieller Verkaufsdruck im Sekundärmarkt
Die kontinuierliche Freisetzung von Token bringt auch erheblichen Verkaufsdruck für den Sekundärmarkt mit sich.
Pearl produziert derzeit etwa 1 Million Token pro Tag. Zu Marktpreisen übersteigt der tägliche neue Verkaufsdruck der Miner 1,55 Millionen US-Dollar, und die annualisierte Inflationsgröße übersteigt 565 Millionen US-Dollar, was bereits nahe an der zirkulierenden Marktkapitalisierung des Protokolls liegt.
Der Spot-Handel konzentriert sich zudem auf einige wenige kleine und mittlere Börsen, mit einem durchschnittlichen täglichen Spot-Handelsvolumen von weniger als 10 Millionen US-Dollar. Der tägliche Verkaufsdruck allein der Miner macht fast 20 % des Handelsvolumens aus, und die Tiefe ist begrenzt. Sobald konzentrierte Verkäufe auftreten, kann eine dünne Geldseite leicht einen Liquiditätsansturm auslösen.
Darüber hinaus wurden während der Niedrigschwierigkeitsphase in den ersten 6 Tagen nach dem Mainnet-Start netzwerkweit fast 122 Millionen Token gemint, was mehr als 35 % des zirkulierenden Angebots ausmacht. Dieser Teil der frühen Chips entbehrt von Sperrbeschränkungen und ist seit jeher ein aufgestauter See, der über dem Sekundärmarkt hängt.
Die Rechenleistung der Mining-Pools birgt Zentralisierungsrisiken
Die Verteilung der Rechenleistung von Pearl legt auch potenzielle Netzwerksicherheitsrisiken offen. On-Chain-Daten zeigen, dass ein einzelner Mining-Pool, Kryptex, seit Langem fast die Hälfte der Rechenleistung des Netzwerks beansprucht und sich der Sicherheitsroten Linie eines 51%-Angriffs nähert. Für PoW-Systeme, die auf Rechenleistungswettbewerb zur Aufrechterhaltung der Netzwerksicherheit setzen, bedeutet ein einzelner Mining-Pool mit einem zu hohen Anteil an Rechenleistung, dass das Netzwerk anfälliger für Risiken wie Rechenleistungskonzentration, Transaktionszensur und potenzielle Angriffe ist.

Heute steht Pearl an einer kritischen Wasserscheide: Nachdem die Mining-Dividende verblasst und die Hitze des Narrativs abgekühlt ist, wird die Frage, ob es genügend echte KI-Inferenznachfrage anziehen und „nützliche Arbeit“ kommerziellen Wert erzeugen lassen kann, zum Schlüssel für die Bestimmung seiner langfristigen Entwicklungsperspektiven.
Für Miner oder Investoren bietet diese Runde von Ebbe und Flut der Rechenleistung auch eine realistische Lektion. Wichtiger als das Jagen kurzfristiger Renditen ist es zu erkennen, auf welcher Kostenlinie man sich befindet. In der Krypto-Branche bestimmen die Marktbedingungen die Obergrenze der Rendite, während die Kosten bestimmen, ob ein Einzelner den Zyklus überleben kann.