Autor: Jae, PANews
In nur zwei Handelstagen erlebten die US-Aktienanleger eine rasante Achterbahnfahrt.
Am 5. November erlebten die US-Aktien den stärksten eintägigen Ausverkauf seit fast 19 Monaten, angeführt von der KI-Lieferkette. Gerüchte über „kollektive Zwangsverkäufe von Hedgefonds“ verbreiteten sich rasch in den sozialen Medien, als ob ein Finanzsturm unmittelbar bevorstünde.
Unerwartet kam die Umkehr so schnell. Am 6. November bliesen die Chipaktien zum Gegenangriff: Der Philadelphia Semiconductor Index schloss 4,2 % höher, AMD stieg um 11 %, und KI-Konzeptaktien wie Nvidia erholten sich ebenfalls; der Nasdaq legte um 1,1 % zu, der S&P 500 stieg leicht um 0,3 %.
Diese unerwartete Marktentwicklung könnte bereits vor einem Monat angelegt worden sein. Gleichzeitig findet eine stille Kapitalwanderung zwischen verschiedenen Anlageklassen statt.
Deleveraging-Verkaufsdruck verlangsamt, mittel- und langfristige Risiken ungelöst
Die Erholung am 6. November zeichnete sich bereits in den letzten zehn Minuten vor Handelsschluss am Donnerstag ab.
Daten von Vanda Research zeigen, dass US-Privatanleger am Vortag kurz vor Handelsschluss deutlich auf Kaufen umschwenkten und in den letzten 10 Minuten netto über 100 Millionen Dollar kauften.
Die entscheidendere Variable sind Leveraged ETFs. Schätzungen von Nomura zufolge mussten Leveraged ETFs zur Erreichung des NAV-Rebalancing am 5. November vor Handelsschluss konzentriert etwa 47 Milliarden Dollar an Aktienengagement verkaufen. Dies ist der zweitgrößte eintägige Verkauf seit Beginn der Statistik im Jahr 2006.
Als diese gewaltigen passiven Verkäufe vor Handelsschluss abgeschlossen waren, wurde der kurzfristige Verkaufsdruck am Markt deutlich freigesetzt. Die kombinierten Kräfte von Schnäppchenjägern, Short-Eindeckungen und institutionellem Portfolio-Rebalancing trieben die Preiserholung voran. JPMorgan stellte in einem Kommentar nach Handelsschluss fest, dass die heftigen Deleveraging-Aktivitäten am Donnerstag einen Teil der überfüllten Positionen bereinigten und die Marktpositionierungsstruktur gesünder machten.
Mit anderen Worten: Die gestrige Erholung war eher eine technische Reparatur auf kurzfristiger Handelsebene; mittel- und langfristige Widersprüche wie die Wende der politischen Erwartungen und Zweifel an der Rendite von KI-Investitionen wurden nicht wirklich aufgelöst.
Zwangsverkaufs-Narrativ übertrieben, Hedgefonds bauten bereits einen Monat zuvor Leverage ab
Während der dieswöchigen Turbulenzen an den US-Aktienmärkten rückten Hedgefonds zeitweise in den Fokus der Märkte.
Laut einem Bloomberg-Bericht vom 5. November verlor der Flaggschiff-Hedgefonds von Tiger Global im Oktober etwa 8,5 % und lag im Jahresverlauf nahezu flat; Walleye Capital fiel im gleichen Zeitraum um etwa 5,9 % und verzeichnete einen Jahresverlust von etwa 6,8 %; Lone Pine Capital verlor im Monat etwa 8,8 %.
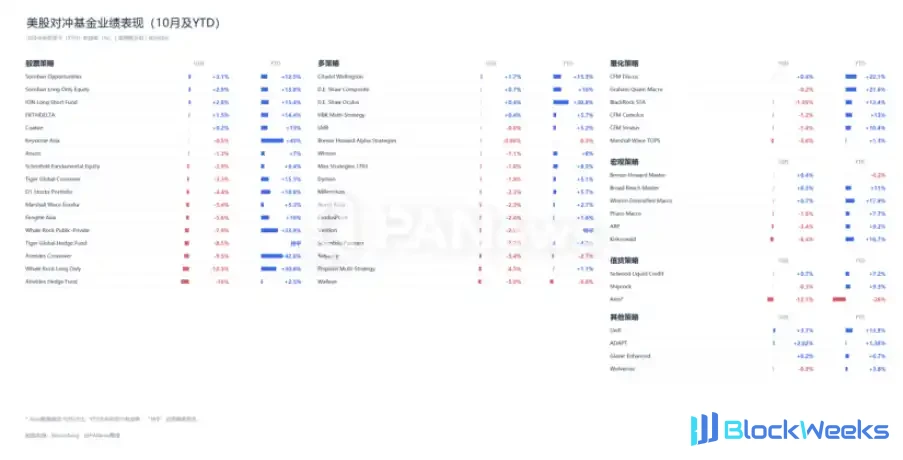
In den sozialen Medien verbreitete sich daraufhin ein panisches Narrativ über „kollektive Zwangsverkäufe von Wall-Street-Hedgefonds“. Hedgefonds wie Walleye Capital, Engineers Gate und Samlyn Capital meldeten nacheinander Teamauflösungen, Strategieverschlankungen und Kapitalrückzahlungen an Investoren, was die Sorgen vor einer Kettenliquidation institutioneller Anleger verstärkte.
Allerdings bedeutet Geschäftsschrumpfung nicht Zwangsverkauf oder Liquidation, sondern eher aktives Risikomanagement und Anpassung des Geschäftsmodells durch die Manager, nicht eine insolvenzähnliche Zwangsliquidation.
Eine vom Markt leicht übersehene Zeitlinie ist: Die Reduzierung von Positionen und der Abbau von Leverage bei Hedgefonds begannen bereits im Oktober; der Kurssturz vom 5. November ist wahrscheinlich die konzentrierte Realisierung dieses Prozesses.
Daten von Goldman Sachs Prime Brokerage zeigen, dass globale Fundamental-Equity-Long-Short-Fonds im Oktober durchschnittlich etwa 3,5 % verloren und systematische Long-Short-Strategiefonds etwa 3,6 %. Dies ist das erste Mal seit Beginn der Goldman-Statistik im Jahr 2016, dass beide Strategietypen im selben Monat Verluste von über 3 % verzeichneten.
Verdecktere Bewegungen fanden Mitte Oktober statt. Innerhalb von nur zwei Wochen verkauften die Hedgefonds-Kunden von Goldman Sachs netto 20 Milliarden Dollar an Technologieaktien; allein in den fünf Handelstagen vom 8. bis 14. Oktober wurden alle seit Anfang 2025 aufgebauten Netto-Long-Positionen in KI-Aktien abgebaut. Ende Oktober sank die Netto-Leverage-Quote der Hedgefonds auf 73,4 %, ein Rückgang um 4,2 Prozentpunkte im Monat, der größte monatliche Rückgang seit März dieses Jahres.
Daten von Morgan Stanley zeigen ebenfalls diese Veränderung. Stock-Picking-Hedgefonds erlebten im Oktober die größte aktive Positionsreduzierung seit über einem Jahrzehnt; seit Juni ist das Marktengagement kumuliert um etwa 9 % gesunken. Ende Oktober lagen über 40 % der relevanten Fonds im Jahresverlauf flat oder negativ.
Allerdings zeigten die Performance der Hedgefonds auch deutliche Divergenzen; nicht die gesamte Branche verzeichnete Verluste.
Coatue Management erzielte im Oktober eine positive Rendite von 0,2 %, Citadel stieg um 1,7 %, und Quantedge legte im Monat um satte 7,2 % zu.
Die einen tappten in überfüllte Trades, die anderen verdienten an der Marktvolatilität.
Das Geld verschwindet nicht, es wechselt nur den Ort
Hinter der Vernichtung von Billionen an Marktkapitalisierung an den US-Aktienmärkten steht eine gewaltige Kapitalwanderung.
Geld verschwindet nicht aus dem Nichts; es fließt aus hochvolatilen, hochgehebelten Technologieaktien in sicherere, liquidere Anlagen.
Der größte Zufluss geht in US-Staatsanleihen. Am Tag des US-Aktiencrashs am Donnerstag fiel die Rendite 10-jähriger US-Staatsanleihen zeitweise auf 4,84 %, den niedrigsten Stand seit September. Da sich Preis und Rendite gegenläufig entwickeln, bedeutet dies, dass große Mittel in den Anleihemarkt strömen.
Die zweite Station ist der US-Dollar. Alex Kuptsikevich, Chefmarktstratege bei FxPro, wies darauf hin, dass die Panik an den Technologieaktien die Risikobereitschaft belastete und der US-Dollar wieder erhebliche Unterstützung durch Safe-Haven-Käufe erhielt.
Chris Turner, Global Head of Markets bei ING, ist ebenfalls der Ansicht, dass Anleger derzeit eher bereit sind, Barmittel vorübergehend in US-Dollar-Anlagen zu halten; der Markt neige eher zu einem Wechsel in US-Dollar-Barmittel als zu einem Ausstieg aus dem US-Dollar.
Während der US-Dollar gefragt ist, gewinnen auch der koreanische Won und der neue Taiwan-Dollar, die von der Risikostimmung fälschlich abgestraft wurden, wieder Aufmerksamkeit.
Gestern wies Claudio Piron, Leiter Asien-Devisen- und Zinsstrategie bei BofA Global Research, darauf hin, dass sich nach dem Ausverkauf von KI-Aktien auch Kaufgelegenheiten beim neuen Taiwan-Dollar und beim koreanischen Won ergäben. Die beträchtlichen Leistungsbilanzüberschüsse der Region Taiwan und Südkoreas würden den Anlegern „starke Unterstützung“ für den Aufbau von Long-Positionen bieten.
Eine weitere wichtige Einschätzung von BofA ist: Unternehmen der KI-Lieferkette verfügen bereits über die genannten umfangreichen Investitionsausgaben und Exportaufträge, die nicht wegen eines US-Aktienrückgangs storniert werden. Die anhaltenden Exportdevisenumsätze in den nächsten 6 bis 12 Monaten werden eine neue fundamentale Unterstützung für den neuen Taiwan-Dollar und den koreanischen Won bilden.
Verkaufshöhepunkt vorerst vorbei, Positionsbereinigung möglicherweise noch nicht am Ende
Eine schnelle Erholung nach einem Kurssturz ist nicht ungewöhnlich; die eigentliche Schwierigkeit besteht darin, zu unterscheiden: Ist es das Ende des Abwärtstrends oder eine Zwischenerholung?
Die Geschichte wiederholt nicht die Details, aber sie reimt sich oft auf ähnliche Weise.
August 2007: Deleveraging von Quant-Fonds
Vom 6. bis 9. August 2007 erlitten mehrere Equity-Long-Short-Quant-Fonds konzentrierte Verluste, und die Märkte waren von Blut durchtränkt.
Eine Studie der MIT-Wissenschaftler Amir Khandani und Andrew Lo ergab, dass die konzentrierte Auflösung überfüllter Trades und der vorübergehende Rückzug von Market-Making-Kapital gemeinsam die damalige Liquiditätsanomalie verursachten.
Die Phase des stärksten schnellen Rückgangs konzentrierte sich auf nur vier Tage; nach dem 10. August begannen einige Strategien bereits zu rebounden, aber der gesamte Deleveraging-Prozess zog sich von Juli bis zum Jahresende hin.
Der schnelle Rückgang war nur der Auftakt; die eigentliche Positionsbereinigung und Erholung der Risikobereitschaft könnten sich über Monate erstrecken.
März 2020: Pandemie löst umfassenden Ausverkauf von Risikoanlagen aus
Vom 19. Februar bis 23. März 2020 fiel der S&P 500 kumuliert um etwa 34 %; die Korrektur dauerte über einen Monat, durchsetzt mit mehreren heftigen eintägigen Erholungen, bis im August desselben Jahres die Verluste wieder wettgemacht wurden.
Kurzfristig betrachtet ähnelte die Entwicklung der US-Aktienmärkte in den vergangenen zwei Tagen eher dem ersten Szenario: Der heftigste konzentrierte Ausverkauf dürfte bereits hinter uns liegen, doch die marktweite Positions-Neugewichtung und die Erholung der Risikobereitschaft sind noch lange nicht abgeschlossen.
Genau hier liegt auch die Meinungsverschiedenheit des Marktes.
Der bekannte Investor Jason Calacanis erklärte, der Marktboden sei möglicherweise bereits erreicht, doch die Bewertungen von Technologieaktien könnten noch um weitere 10 % fallen, was dann ein idealer Kaufzeitpunkt wäre.
Der Optimist Tom Lee, Vorsitzender von Bitmine, ist der Ansicht, der Kurssturz der US-Aktien am Donnerstag gleiche einem Nachbeben eines durch die Ergebnisse der Zwischenwahlen ausgelösten „blauen Tsunamis“ und sei eine Kombinationsversion aus „dem Zollschock des vergangenen Jahres + dem DeepSeek-Moment + der Zwangsauflösung von Situtational Awareness im Juni dieses Jahres“. Solche konzentrierten Ausverkäufe würden sich oft innerhalb weniger Tage vollständig auslaufen und Kaufgelegenheiten schaffen.
Der US-Aktienanalyst Mark Minervini hingegen lieferte eine vorsichtigere Einschätzung. Seiner Meinung nach muss der Rückgang der US-Aktien nicht das Ausmaß des Börsenkrachs von 1987 erreichen, könnte jedoch die Grundlage für eine Art von Börsencrash legen, der ein bis zwei Wochen andauern könnte. Sollte sich der Abwärtstrend verschärfen, läge das Worst-Case-Szenario für SPY bei einem Rückgang von 10 %–15 % vom Höchststand. Der Nasdaq könnte um 20–25 % fallen und einen zyklischen Bärenmarkt ähnlich dem von 1998 erleben.
Zum gegenwärtigen Zeitpunkt reicht der Anstieg der US-Aktien in der vergangenen Nacht bei Weitem nicht aus, um den Rückgang des Vortages auszugleichen. Nach einem Rückgang eines Vermögenswerts um 20 % bedarf es eines Anstiegs um 25 %, um wieder zum Ausgangspunkt zurückzukehren.
Und der Nasdaq, der am Donnerstag um 5,52 % gefallen war, wies selbst nach einem Anstieg von 1,1 % am Folgetag noch eine deutliche Lücke zu seinem vorherigen Stand auf.
Nach zwei Handelstagen voller heftiger Schwankungen stehen die US-Aktienmärkte an einem Scheideweg. Die gesamte Erzählung, die die KI-Technologieaktien in den vergangenen Monaten in die Höhe getrieben hat, wird nun einer harten Realitätsprüfung unterzogen. Die kurzfristige Bereinigung der Hebelpositionen dürfte bald abgeschlossen sein, doch das mittelfristige Kräftespiel hinter Fragen wie der Umsetzung der Industriepolitik und der Rendite von KI-Investitionen tritt erst jetzt in die heiße Phase ein.