Der Erdrutschsieg der Demokratischen Partei bei den US-Zwischenwahlen hat eine Reihe von überseeischen „importierten Risiken“ auf den Boden gebracht, und die Logik der globalen Vermögenspreisbildung verschiebt sich still und leise.
Das Team von Cao Liulong bei Western Securities ist der Ansicht, dass nach dem Bekanntwerden der Zwischenwahlergebnisse die Marktsorgen über eine Behinderung des Tempos des US-amerikanischen KI-Rechenzentrumsbaus (AIDC) zugenommen haben, und in Kombination mit den Erwartungen einer Entspannung der US-iranischen Beziehungen sind die Renditen US-amerikanischer Staatsanleihen und der Dollar gemeinsam geschwächt. Die Siegesagenda der Demokratischen Partei – Beendigung des US-iranischen Konflikts und Verzögerung des AIDC-Baus – deutet allesamt auf einen mittelfristigen Schwächetrend des Dollars hin, und das Auslaufen der temporären Finanzierung zum Jahresende sowie das Schuldenobergrenzen-Spiel Anfang nächsten Jahres verstärken dieses Zeitfenster zusätzlich.
Hinter der Erwartung einer Verlangsamung der überseeischen KI verbirgt sich ein tieferer Interessenkonflikt zwischen Technologieunternehmen, der Öffentlichkeit und der Regierung, ein strukturelles Problem, das kurzfristig schwer zu lösen ist. Im Gegensatz dazu haben inländische Big-Tech-Unternehmen eine niedrigere Investitionsbasis und deutlich bessere Finanzierungskosten, und die KI-Industrien Chinas und der USA öffnen still und leise ein narratives Fenster des „Aufstiegs des Ostens und Niedergangs des Westens“. Der Forschungsbericht von Western Securities hält dementsprechend an seiner strategisch optimistischen Einschätzung für Hongkonger Internetaktien fest.
Zwischenwahlen finden statt, „importierte Risiken“ beginnen sich zu materialisieren
Nach dem Erdrutschsieg der Demokratischen Partei bei den US-Zwischenwahlen beginnen die zuvor vom Markt gewarnten überseeischen importierten Risiken allmählich, sich zu entfalten. Der US-Markt ist besorgt, dass das Tempo des AIDC-Baus behindert wird, während die Erwartungen einer Entspannung der US-iranischen Beziehungen an Fahrt gewinnen und die Renditen US-amerikanischer Staatsanleihen sowie den Dollar gleichzeitig unter Druck setzen.
Die Landung der Wahlen bedeutet nicht, dass die überseeische Volatilität nachlassen wird. Nach dem Sieg betonte die Demokratische Partei eine zentrale Überprüfung von Rechenzentrumsprojekten; der gesamte Prozess befindet sich noch im Stadium der Stimmungsgärung, und es kann in Zukunft noch Hin und Her geben. In Anbetracht dessen, dass wir uns noch in einem Zinserhöhungszyklus befinden, sollte die Volatilität der überseeischen Märkte nicht unterschätzt werden.
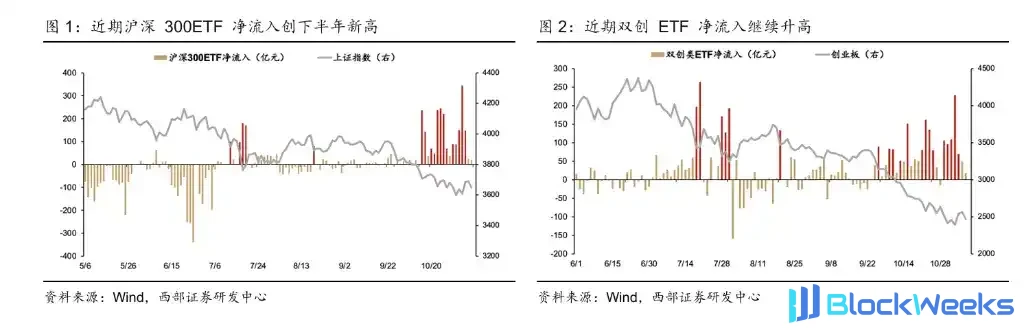
Für A-Aktien bleiben externe importierte Risiken bestehen, aber der Bodenbereich wird allmählich klarer. Die politische Unterstützung hat deutlich zugenommen – am 6. November leitete Premierminister Li Qiang des Staatsrates eine Exekutivsitzung des Staatsrates, in der ausdrücklich gefordert wurde, „den marktstabilisierenden Mechanismus des Kapitalmarkts zu verbessern, die interne Stabilität des Aktienmarkts zu erhöhen und die stabile und gesunde Entwicklung des Kapitalmarkts zu fördern“; der am 3. November dem Ständigen Ausschuss des Nationalen Volkskongresses zur Beratung vorgelegte „Bericht des Staatsrates über die Finanzarbeit“ bekräftigte ebenfalls die entsprechenden Aussagen. Gleichzeitig verzeichnen breit angelegte ETFs weiterhin hochintensive Nettozuflüsse und bilden eine Bodenunterstützung – wichtige breit angelegte ETFs verzeichneten vom 28. September bis 6. November 25 aufeinanderfolgende Handelstage Nettozuflüsse, mit einem kumulierten Volumen von mehr als 414,9 Milliarden Yuan auf Basis des CSI 300 und des Dual-Innovation-ETF-Maßstabs, und der durchschnittliche tägliche Nettozufluss von CSI 300 ETFs hat kürzlich ein neues Halbjahreshoch erreicht.
Demokratischer Sieg verstärkt den mittelfristigen Schwächetrend des Dollars
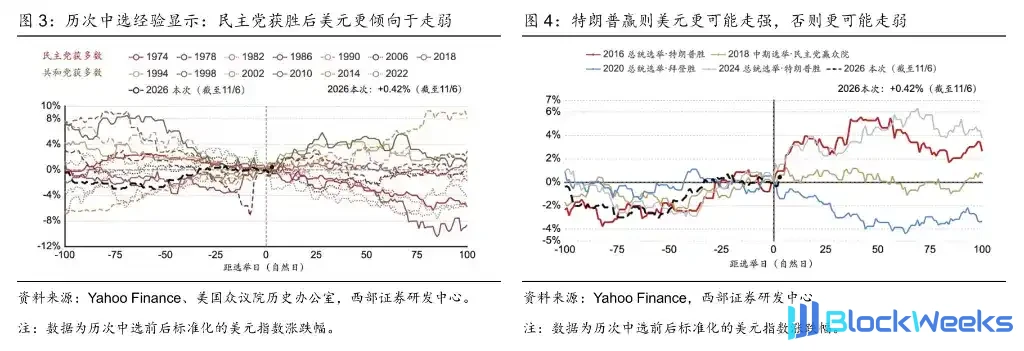
Jenseits kurzfristiger Marktschwankungen verdient der mittelfristige Trend mehr Aufmerksamkeit. Die historische Erfahrung zeigt, dass der Dollar nach einem Sieg der Demokratischen Partei bei Zwischenwahlen tendenziell relativ schwächer wird; nach einem Sieg der Republikanischen Partei tendiert der Dollar zur Stärke. Die Ergebnisse mehrerer vergangener Wahlen im Zusammenhang mit Trumps Regierungsführung oder Kandidatur bestätigen dieses Muster ebenfalls.
Auch auf der logischen Ebene gibt es Unterstützung. Die Kernfragen, die den Sieg der Demokratischen Partei stützen – die Beendigung des US-iranischen Konflikts und die Verzögerung des AIDC-Baus – stellen allesamt abwärts gerichtete Zugfaktoren für den Dollar dar, und die Ölpreise beginnen in jüngster Zeit, Erwartungen einer geopolitischen Abkühlung widerzuspiegeln. Gleichzeitig neigt die Demokratische Partei eher dazu, die Ausgaben in Wohlfahrtsbereichen wie Gesundheitswesen und Bildung zu erhöhen, was den fiskalischen Druck weiter erhöhen und Marktbedenken hinsichtlich der Nachhaltigkeit der US-Fiskalpolitik auslösen wird.
Was den Zeitpunkt betrifft, verdienen das Auslaufen der vorübergehenden Finanzierung am 11. Dezember und die voraussichtlich um das erste Quartal 2027 herum anstehende Frage der Staatsschuldenobergrenze besondere Aufmerksamkeit. Die Frage der Schuldenobergrenze wird höchstwahrscheinlich letztlich gelöst werden, aber der Prozess des Tauziehens zwischen den beiden Parteien könnte ein Handelsfenster für einen „schwachen Dollar“ schaffen.
Verlangsamung des AIDC-Baus: Stimmen an der Oberfläche, Steuern darunter
In dieser Runde der erwarteten Verlangsamung des Baus von KI-Rechenzentren ist die öffentliche Unzufriedenheit nur ein Oberflächenphänomen; der tiefer liegende Widerspruch liegt in der Unausgewogenheit der Struktur der fiskalischen Interessenverteilung.
Der Anteil der Vorsteuergewinne US-amerikanischer Unternehmen am BIP hat einen Rekordhöchststand erreicht, doch die Einnahmen aus der Körperschaftsteuer sind von ihrem früheren Höchststand schnell auf etwa 380 Milliarden Dollar gefallen, was deutlich unter dem vom Congressional Budget Office (CBO) zu Jahresbeginn prognostizierten Pfad liegt. Die einmalige Vorsteuerabzugsmöglichkeit für Investitionen in Rechenzentren ist einer der wichtigen Gründe für diese Lücke – je mehr Unternehmen in der aktuellen Periode ausgeben, desto weniger steuerpflichtiger Gewinn bleibt übrig, und die tatsächlichen Steuereinnahmen der Regierung geraten entsprechend unter Druck. Mit anderen Worten: Die Vorteile des Baus der KI-Infrastruktur werden von großen Technologieunternehmen vereinnahmt, während die sozialen Kosten und Steuerausfälle gemeinsam von der Öffentlichkeit und der Regierung getragen werden.

Die Demokratische Partei nutzt die Zwischenwahlen als Einstiegspunkt, und ihre Kernlogik besteht darin, eine Umverteilung der Interessen abzuschließen, statt den KI-Bau selbst zu beenden. Kurzfristig wird diese Veränderung höchstwahrscheinlich rhythmische Störungen für das Tempo des Baus von Rechenzentren erzeugen. Dieser Trend ist bereits erkennbar: Der Anteil restriktiver Gesetzesvorlagen im Zusammenhang mit Rechenzentren ist im Jahr 2026 deutlich gestiegen. Für die Zukunft gibt es drei wichtige Beobachtungspunkte: den am 10. Dezember 2026 zu veröffentlichenden ERCOT-Bericht, die relevanten Gesetzgebungsentwicklungen nach der Eröffnung des Staatsparlaments am 12. Januar 2027 und die Verwaltungsmaßnahmen nach dem Amtsantritt des neuen Gouverneurs am 19. Januar.
KI in China und den USA eröffnet ein Narrativfenster des „Aufstiegs des Ostens und Niedergangs des Westens“
Die Verlangsamungszweifel, mit denen das ausländische KI konfrontiert ist, bieten dem inländischen KI objektiv eine Gelegenheit, das Narrativ des „Aufstiegs des Ostens und Niedergangs des Westens“ neu zu erzählen, wobei die Kernunterschiede in zwei Dimensionen liegen: Kapitalausgabendruck und Finanzierungskosten.
Auf der Ebene der Kapitalausgaben ist die absolute Basis der inländischen großen Technologieunternehmen deutlich niedriger als die der ausländischen Cloud-Unternehmen, und der Verlangsamungsdruck ist relativ geringer. Daten zeigen, dass im Jahr 2026 die Kapitalausgaben US-amerikanischer Cloud-Unternehmen im Allgemeinen den operativen Cashflow übersteigen und sich die Lage im Jahr 2027 voraussichtlich weiter verschlechtern wird; während bei inländischen Cloud-Unternehmen im Jahr 2027 eine Verbesserung erwartet wird.

Auf der Ebene der Finanzierungskosten ist die Kluft zwischen chinesischen und amerikanischen Cloud-Anbietern besonders deutlich. Führende chinesische Cloud-Anbietergruppen stützen sich hauptsächlich auf RMB-Finanzierungen, deren Kosten deutlich niedriger sind – nimmt man Alibaba als Beispiel, so lagen zum Stand März 2026 die gewichteten durchschnittlichen Zinssätze für seine auf RMB lautenden kurz- und langfristigen Bankdarlehen bei nur 1,5 % bzw. 2,5 %. Im Ausland hingegen sind hochverzinsliche USD-Schulden zu einem wichtigen Hemmnis für die AIDC-Expansion geworden: Die im November 2026 neu ausgegebenen Anleihen von Oracle wiesen Kuponraten von bis zu 7 % bis 8,65 % auf, während die gewöhnlichen Anleihen von CoreWeave Kuponraten im Bereich von 8,5 % bis 9,75 % aufwiesen.

Dieser strukturelle Unterschied macht die heimische KI-Industriekette relativ widerstandsfähiger gegenüber Risiken, mit stabileren Wachstumserwartungen.
Strategisches Allokationsfenster: Bullische Sicht auf Hongkonger Internetaktien beibehalten
Der Bericht von Western Securities argumentiert, dass importierte Risiken aus dem Ausland zwar die globale Risikobereitschaft stören, aber zugleich ein narratives Fenster für ein heimisches „Überholen auf der Kurve“ öffnen; das Zeitfenster einer phasenweisen Schwächung des US-Dollars nach der Wahl bietet eine strategische Gelegenheit, die Allokation in Hongkonger Internetaktien zu erhöhen.
Der Bericht strukturiert die Allokation entlang von drei Hauptlinien:
Immobilien und Konsum: Sollte die ausländische Liquidität einen Wendepunkt erreichen und sich das externe Umfeld verbessern, ist zu erwarten, dass eine Reihe heimischer Fiskalpolitiken beschleunigt umgesetzt wird, was die Immobilienpreise stützt und die Bilanzen der Haushaltssektoren repariert. Der Bericht ist der Ansicht, dass zu diesem Zeitpunkt einige Immobilienaktien Raum für eine Erholung um das Zwei- bis Dreifache haben könnten und der Konsumsektor voraussichtlich auf einen „Bullenmarkt der Konsum-Kernanlagen“ zusteuern wird.
Hongkonger Internetaktien: Sollte ein ausländischer Liquiditätsschock eintreten, könnten Hongkonger Aktien entsprechend deutlich korrigieren; sollte die ausländische Liquidität einen Wendepunkt erreichen, ist zu erwarten, dass Hongkonger Aktien eine Neubewertung erleben – nachdem die Federal Reserve im März 2020 QE startete, stiegen die Hongkonger Aktien in der Folge um mehr als 170 %. Die heimische Rechenleistungskette vor dem Hintergrund von Eigenständigkeit und Beherrschbarkeit dürfte sich ebenfalls im Gleichschritt erholen.
Gold und Nichteisenmetalle: Sollte ein ausländischer Liquiditätsschock eintreten, geraten Gold und Nichteisenmetalle unter phasenweisen Druck; sollte ein Liquiditätswendepunkt erscheinen, ist zu erwarten, dass die Erzählung vom „Superzyklus der Rohstoffe“ zurückkehrt.
Märkte bergen Risiken, und Investitionen erfordern Vorsicht. Dieser Artikel stellt keine persönliche Anlageberatung dar und berücksichtigt weder die besonderen Anlageziele, die finanzielle Situation noch die Bedürfnisse einzelner Nutzer. Nutzer sollten abwägen, ob etwaige Meinungen, Ansichten oder Schlussfolgerungen in diesem Artikel für ihre besonderen Umstände geeignet sind. Investitionen auf dieser Grundlage erfolgen auf eigenes Risiko.