Autor | Huang Yida
Redakteur | Zhang Fan
Am 12. November kündigte Nvidia plötzlich an, dass der Mitbegründer des Unternehmens, Jensen Huang, von seinen Positionen als Präsident, Chief Executive Officer und Direktor mit sofortiger Wirkung zurückgetreten ist. Der derzeitige Chief Financial Officer Colette Kress wird als Interims-CEO fungieren, und der Verwaltungsrat hat gleichzeitig Harvey Jones als ersten Vorsitzenden in der Geschichte des Unternehmens ernannt und den Prozess zur Auswahl eines neuen CEO eingeleitet.
Seit der Gründung von Nvidia im Jahr 1993 ist Jensens 33-jährige Amtszeit an der Spitze offiziell zu Ende gegangen. Von GPUs bis hin zu künstlicher Intelligenz führte Jensen Huang Nvidia durch mehrere große strategische Transformationen und verwandelte ein Start-up-Chipunternehmen in einen der einflussreichsten Technologiegiganten der Welt.
Doch noch vor weniger als fünf Monaten erhielt Jensen Huang bei der Direktorenwahl auf der jährlichen Hauptversammlung von Nvidia noch etwa 99 % der Ja-Stimmen. Ein solch krasser Gegensatz hat auch den Markt dazu veranlasst, ein Corporate-Governance-Problem neu zu überdenken, das lange Zeit von Nvidias schillernder Performance verdeckt wurde:
Warum hat Jensen Huang als Gründer und langjähriger Leiter des Unternehmens nicht, wie Googles Page und Brin oder Metas Zuckerberg, seine eigene Kontrolle durch eine duale Aktienstruktur gefestigt?
01 1999 war noch nicht die Ära der dualen Aktienklassen
Die Antwort auf diese Frage muss möglicherweise mit den Eigenkapitalregelungen beginnen, als Nvidia 1999 an die Börse ging. Damals war es für Technologieunternehmen im Silicon Valley üblich, mit „eine Aktie, eine Stimme“-Regelungen an die Börse zu gehen. Für Gründer konnten sie Unternehmensentscheidungen durch Beteiligungen, Führungspositionen, persönlichen Ruf und andere Aspekte beeinflussen, aber sie hatten nicht von Natur aus Stimmrechte, die denen der ordentlichen Aktionäre überlegen waren. Nvidia folgte dieser Tradition ebenfalls und gab nur Stammaktien aus.
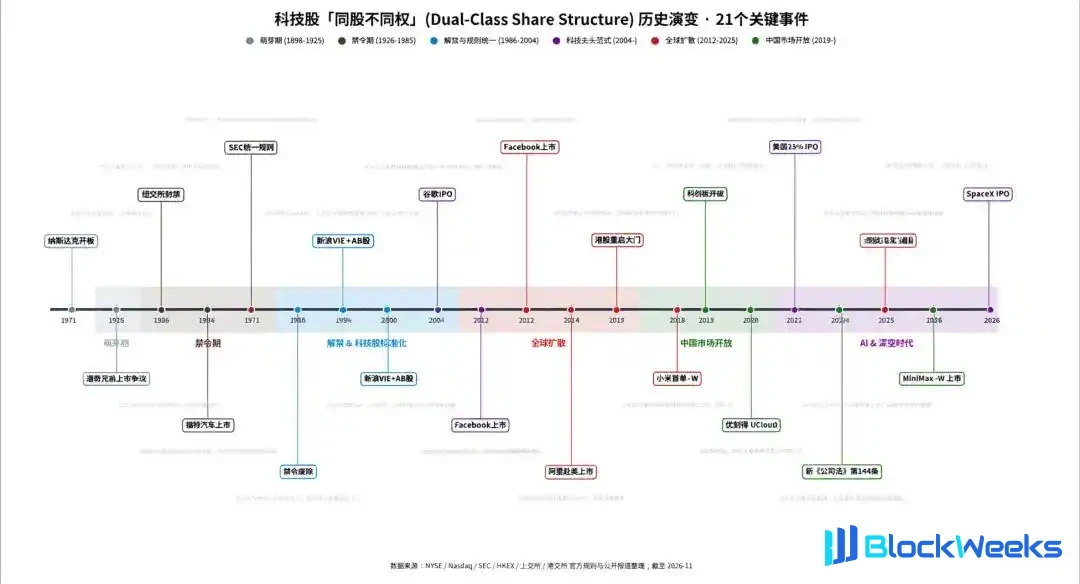
Was die duale Aktienstruktur betrifft, so war sie eigentlich auch keine Erfindung des Internetzeitalters. Bereits im letzten Jahrhundert nutzten viele bekannte US-börsennotierte Unternehmen duale Aktienstrukturen, um durch Aktien mit unterschiedlichen Stimmrechten die Kontrolle zu behalten; typische Beispiele sind Ford Motor und The New York Times. Allerdings war es eine Tendenz, die sich erst später im Internetzeitalter herausbildete, dieses System ausdrücklich zum Schutz der langfristigen Strategie von Technologieunternehmen zu nutzen und es allmählich zu einer häufig übernommenen Eigenkapitalstruktur für Börsengänge großer Technologie-Internetunternehmen zu machen.
Im Jahr 2004 führte Google bei seinem Börsengang eine AB-Aktienstruktur ein. Auf der Ebene der Stimmrechte legten Page und Brin fest, dass die von der Öffentlichkeit gehaltenen A-Aktien ein Stimmrecht pro Aktie und die von Gründern und anderen gehaltenen B-Aktien zehn Stimmrechte pro Aktie haben. Googles Prospekt stellte ausdrücklich fest, dass eine traditionelle Struktur eines börsennotierten Unternehmens die Unabhängigkeit des Unternehmens schwächen könnte, und daher hoffte man, mit AB-Aktien die langfristige Kontrolle des Managements über das Unternehmen zu erhalten und die Umsetzung der langfristigen Strategie zu sichern.
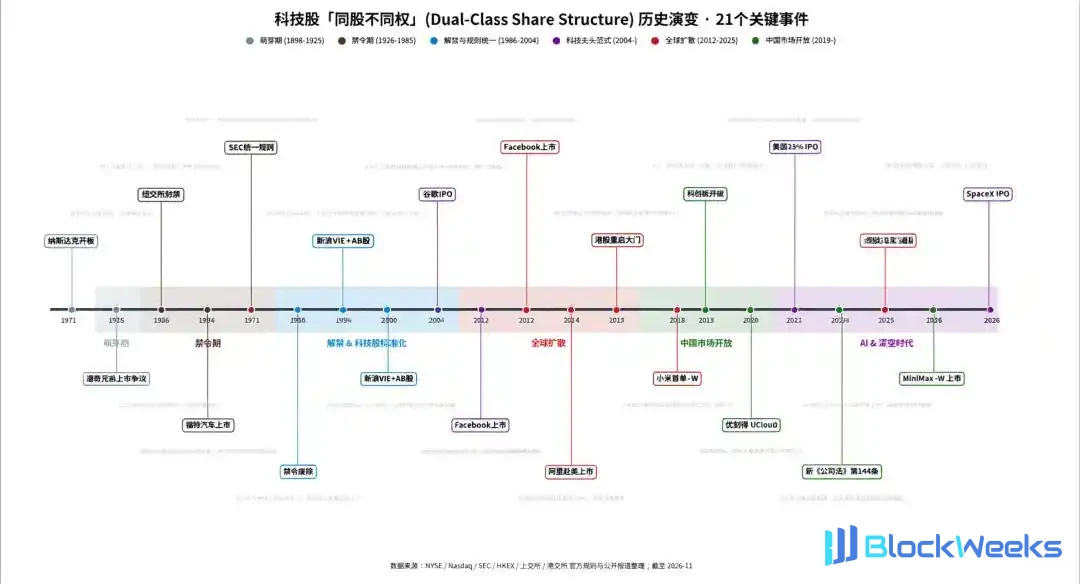
Abbildung: Historische Entwicklung dualer Aktienstrukturen bei Technologieaktien; Quelle: 36Kr Graphic
Im Vergleich dazu ging Nvidia nur fünf Jahre früher an die Börse. Die fortgesetzte Verwendung einer Eigenkapitalregelung mit einer Aktie und einer Stimme spiegelte weitgehend die Eigenkapital-Governance-Konventionen von Technologieunternehmen zu dieser Zeit wider. Darüber hinaus beschränkt Nasdaq Rule 5640 börsennotierte Unternehmen darin, die Stimmrechte bestehender ordentlicher Aktionäre nachträglich durch Methoden wie die Ausgabe von Aktien mit übermäßigen Stimmrechten unfair zu schwächen. Daher war für Nvidia, das bereits börsennotiert war, die institutionelle Schwierigkeit, Stimmrechte mit übermäßigem Gewicht einzuführen, um den Gründer zu schützen, bereits weitaus höher als vor dem Börsengang.
02 Jensens Aktienbesitz wurde kontinuierlich verwässert
Nvidias Eigentümerstruktur ist recht breit gestreut, und dies war bereits zum Zeitpunkt des Börsengangs deutlich erkennbar. Der Prospekt von 1999 offenbarte, dass Jensen Huang vor dem Börsengang etwa 13,1 % der Aktien hielt, was nach dem Börsengang auf 10,8 % sank; bis 2026 war seine Beteiligungsquote weiter auf 3,58 % gefallen. Finanzierungen, zusätzliche Aktienausgaben, Aktienvergütungen und Änderungen im persönlichen Aktienbesitz führten dazu, dass Jensens Beteiligungsquote weiter sank und seine Stimmrechte entsprechend weiter schwächten, was den Grundstein für diesen „Absetzungsvorfall“ legte.

Abbildung: Zeitlinie der Verwässerung der Beteiligung von Jensen Huang; Quelle: 36Kr Grafik
In den frühen Jahren gab es bereits Präzedenzfälle, in denen Gründer von Technologieunternehmen im Silicon Valley aufgrund von Verwässerung der Beteiligungen die Kontrolle verloren. Im Jahr 1985 gerieten Jobs und der Apple-CEO Sculley über die Unternehmensführung heftig aneinander. Obwohl Jobs zu diesem Zeitpunkt noch Apples größter Einzelaktionär war, war seine Beteiligungsquote auf etwa 11 % gesunken und reichte nicht mehr aus, um die Entscheidungen des Vorstands zu beeinflussen. Der Vorstand entschied sich, Sculley zu unterstützen, und durch Anpassungen der Geschäftsstruktur wurde Jobs seiner Führungsbefugnisse enthoben und verließ im September jenes Jahres das von ihm gegründete Apple.
Betrachtet man Microsoft, so hielt Gates nach dem Börsengang 1986 noch etwa 45 % der Aktien. Obwohl seine persönliche Beteiligungsquote allmählich sank, behielt er vor seinem Rücktritt als CEO im Jahr 2000 noch etwa 14 % der Aktien. Dank der relativ hohen Beteiligungsquote von Gates in der frühen Phase nach dem Börsengang, des danach relativ allmählichen Prozesses der Verwässerung der Beteiligungen und der über lange Zeit aufgebauten Führungsautorität behielt Gates während seiner Amtszeit als CEO stets eine starke Kontrolle über das Unternehmen.
Im Vergleich dazu hielt Jensen Huang beim Börsengang von Nvidia nur etwa 11 % der Aktien. Verglichen mit Gates waren die Stimmrechte, die der Beteiligungsquote des „Kriegsgottes in der Lederjacke“ entsprachen, eindeutig schwächer. Darüber hinaus sanken seine ohnehin schwachen Stimmrechte mit dem weiteren Rückgang seiner Beteiligungsquote danach weiter, sodass man sagen kann, dass er früh die Grundlage verlor, die Unternehmensentscheidungen durch eine kontrollierende Beteiligung zu dominieren.
03 Jensen Huang führte das Unternehmen 33 Jahre lang dank seiner Leistungsautorität
Daher ist der Einfluss von Jensen Huang auf Nvidia schwer durch die Stimmrechte zu erklären, die seiner Beteiligungsquote entsprechen. Führungsautorität im Unternehmensbetrieb stammt nie nur aus der Wahlurne; sie stammt auch aus Leistungsautorität, strategischem Urteilsvermögen und dem langfristigen Vertrauen des Vorstands in die Führungskräfte.
Von Grafikchips über programmierbare GPUs bis hin zu kontinuierlichen Investitionen in das CUDA-Ökosystem setzte Nvidia wiederholt auf langfristige Technologie-Roadmaps, bevor der Markt einen Konsens erreichte. Insbesondere CUDA konnte in der Anfangszeit nur schwer unmittelbar substanzielle Erträge liefern, baute jedoch allmählich einen Wettbewerbsgraben auf der Grundlage von Software-Hardware-Zusammenspiel auf; danach trieb generative KI den explosionsartigen Anstieg der Nachfrage nach Rechenleistung voran, und Nvidia entwickelte sich weiter von einem Chiphersteller zu einem zentralen Akteur in der globalen KI-Infrastruktur.
Diese zentralen strategischen Entscheidungen und der enorme kommerzielle Erfolg, den sie brachten, etablierten allmählich die zentrale Führungsposition von Jensen Huang bei Nvidia. Im täglichen Betrieb des Unternehmens dominierte Jensen Huang lange die Richtung von Produkt-F&E, die Zuweisung von F&E-Ressourcen, die Koordination der Lieferkette und das Kundenbeziehungsmanagement. Der flache Managementstil des Unternehmens stärkte seinen Einfluss auf das operative Tagesgeschäft und erfahrungsbasierte Entscheidungen. Für den Vorstand und institutionelle Investoren war die Unterstützung seiner Person sowohl eine Anerkennung vergangener Leistungen als auch eine Einbeziehung von Vertrauen in seine Fähigkeit, die Zukunft zu beurteilen.

Abbildung: Langfristige Umsatzentwicklung von Nvidia; Quelle: wind, 36Kr
Daher besaß Jensen Huang, obwohl er im rechtlichen Sinne keine absolute Kontrolle hatte, lange eine de facto strategische Dominanz. Gestützt auf kontinuierlich erbrachte Leistungen behielt er seine Führungsposition 33 Jahre lang ohne Absicherung durch Beteiligungen. Bei der Direktorenwahl im Juni 2026 erhielt er etwa 99 % der zustimmenden Stimmen, was ein unmittelbarer Ausdruck dieses Vertrauens ist.
Doch das oben beschriebene „Jensen-Huang-Modell“ hat eine inhärente Bedingung: Leistungsautorität muss kontinuierlich anerkannt werden. Sie kann sich mit dem Erfolg des Unternehmens festigen, doch sobald die operative Leistung oder der persönliche Ruf getroffen wird, kann die über lange Zeit aufgebaute Führungsautorität schnell schwächer werden. Insbesondere Jensen Huang könnte dadurch, dass er keine absolute Kontrolle besitzt, die Unterstützung des Verwaltungsrats verlieren und sogar die operative Vorherrschaft über das Unternehmen einbüßen. Dieser „Absetzungsvorfall“ ist ein klarer Beleg für die obige Auffassung.
04 Was genau schützen AB-Aktien?
Ausgehend vom verwaltungsratszentrierten Governance-Modell von Nvidia hat der Verwaltungsrat gemäß der Satzung des Unternehmens lediglich die Unterstützung einer Mehrheit der Direktoren nötig, um jederzeit die Befugnis zu haben, Führungskräfte wie den CEO zu ernennen oder abzuberufen, unabhängig davon, ob ein wichtiger Grund vorliegt. Selbst als Gründer kann Jensen Huang auf Grundlage seiner Beteiligung von weniger als 4 % die Personalentscheidungen des Verwaltungsrats nicht einseitig mit einem Veto blockieren.
Für Jensen Huang, der eine relativ niedrige Beteiligungsquote hält und keine absolute Kontrolle besitzt, muss er sich selbst als langjähriger CEO auf Leistungswachstum und das Vertrauen der Aktionäre verlassen, um seine Führungsposition zu behalten. Da er den Verwaltungsrat nicht über seine eigenen Stimmrechte kontrollieren kann, kann der Verwaltungsrat eine substanzielle Kontrolle seiner Macht bilden und bei Bedarf Anpassungen des Führungspersonals vorantreiben. Somit ist der diesmalige Rücktritt von Jensen Huang nicht überraschend; er ist vielmehr das Ergebnis des Zusammenwirkens der langjährigen Eigenkapitalstruktur und des Corporate-Governance-Mechanismus von Nvidia.
Jeffrey Sonnenfeld, Professor an der Yale University, wies in einem kürzlichen Interview darauf hin, dass Jensen Huang Nvidia mehr als 30 Jahre lang erfolgreich führte, ohne durch Dual-Class-Aktien geschützt zu sein, und damit zu einem starken Beispiel gegen das AB-Aktiensystem wurde; ironischerweise wäre es jedoch heute viel schwieriger, ihn zu entfernen, wenn Nvidia ihm damals Superstimmrechte gewährt hätte.
Google und Meta sind typische AB-Aktienstrukturen, bei denen Superstimmrechte den Gründern eine stärkere Unternehmenskontrolle verleihen, sodass sie Störungen durch kurzfristige Marktschwankungen und Aktionärsdruck verringern und langfristige strategische Planungen vorantreiben können. Doch wenn das Urteilsvermögen oder Verhalten eines Gründers Probleme aufwirft, kann es für gewöhnliche Aktionäre schwierig sein, die Landschaft der Corporate Governance durch Abstimmungen zu verändern. Daher verstärken AB-Aktien die strategische Autonomie des Gründers und verringern entsprechend die Bequemlichkeit externer Fehlerkorrektur.
Nvidia hat keine AB-Aktienstruktur eingeführt, was sowohl auf historische Faktoren zum Zeitpunkt seines Börsengangs 1999 als auch auf eine von Tech-Giganten wie Google und Meta abweichende Governance-Logik zurückzuführen ist, nämlich darauf, lieber durch Leistung zu überzeugen, statt Kontrolle durch institutionelle Arrangements zu fixieren und dadurch die Aufsichts- und Fehlerkorrekturfähigkeiten des Verwaltungsrats zu erhalten. Der diesmalige Rücktritt von Jensen Huang beweist erneut, dass unabhängig davon, wie groß die Autorität vergangener Leistungen gewesen sein mag, ein Gründer ohne institutionelle Kontrolle stets durch die Regeln der Corporate Governance eingeschränkt wird.
Der Inhalt dieses Artikels gibt ausschließlich die Ansichten des Autors wieder.
Märkte bergen Risiken, und Investitionen erfordern Vorsicht. Unter keinen Umständen stellen die in diesem Artikel zum Ausdruck gebrachten Informationen oder Meinungen eine Anlageberatung für irgendjemanden dar. Vor Anlageentscheidungen sollten Anleger bei Bedarf Fachleute konsultieren und umsichtige Entscheidungen treffen. Wir beabsichtigen nicht, gegenüber irgendeiner Handelsparte Underwriting-Dienstleistungen oder Dienstleistungen anzubieten, die besondere Qualifikationen oder Lizenzen für die Ausübung erfordern.