Autor: Foresight News
Der Dollar-Index ist auf den höchsten Stand seit fast 19 Monaten gestiegen und hat damit die durch Trumps Zollpolitik am „Tag der Befreiung“ ausgelösten Kursverluste wieder wettgemacht. Die anhaltend hohe Inflation in den USA und die steigenden Erwartungen an Zinserhöhungen der Fed treiben die globalen Kapitalströme wieder in Richtung Dollar.
Verfasst von: Yang Dapan, Jin Shi Data
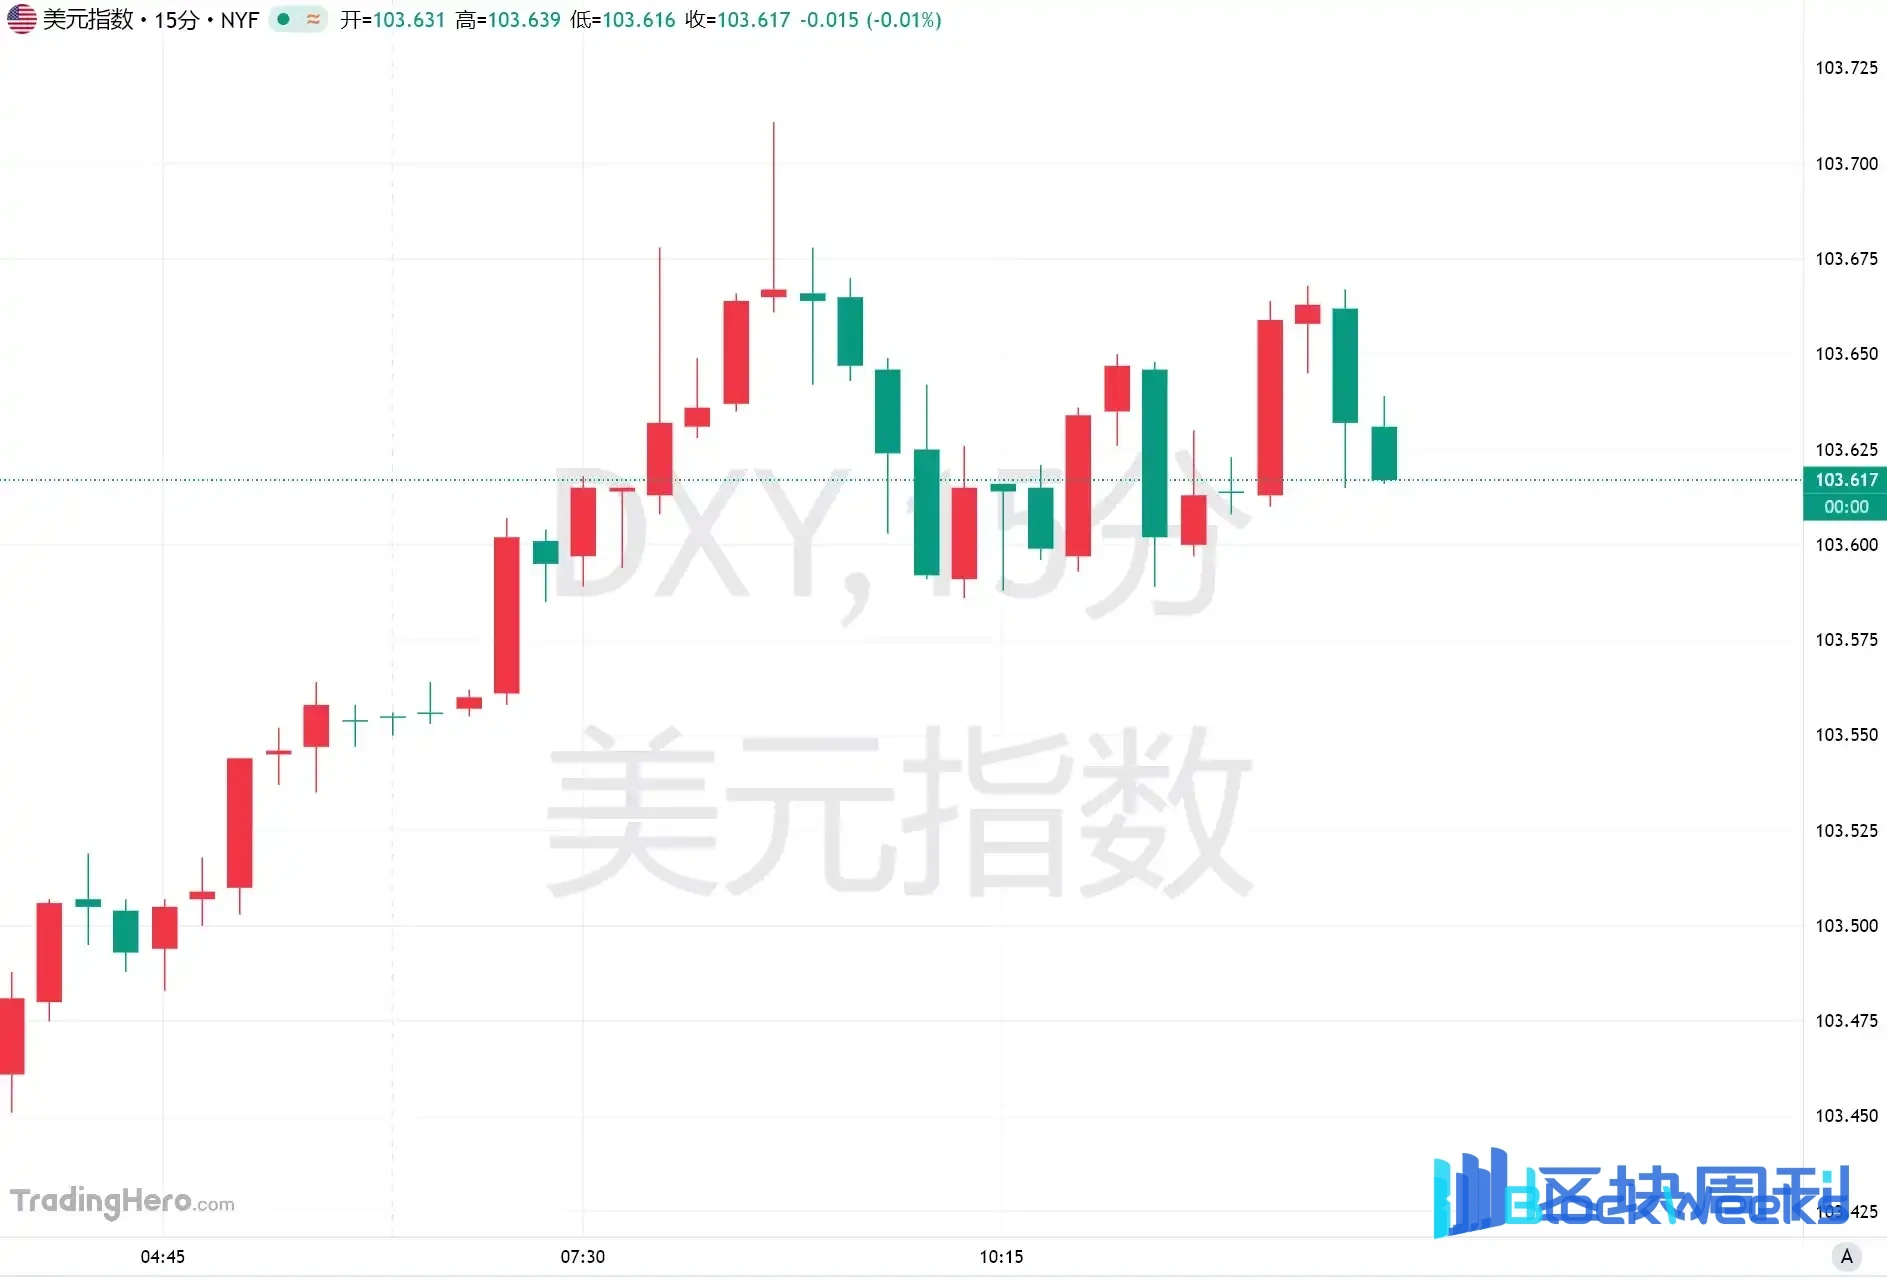
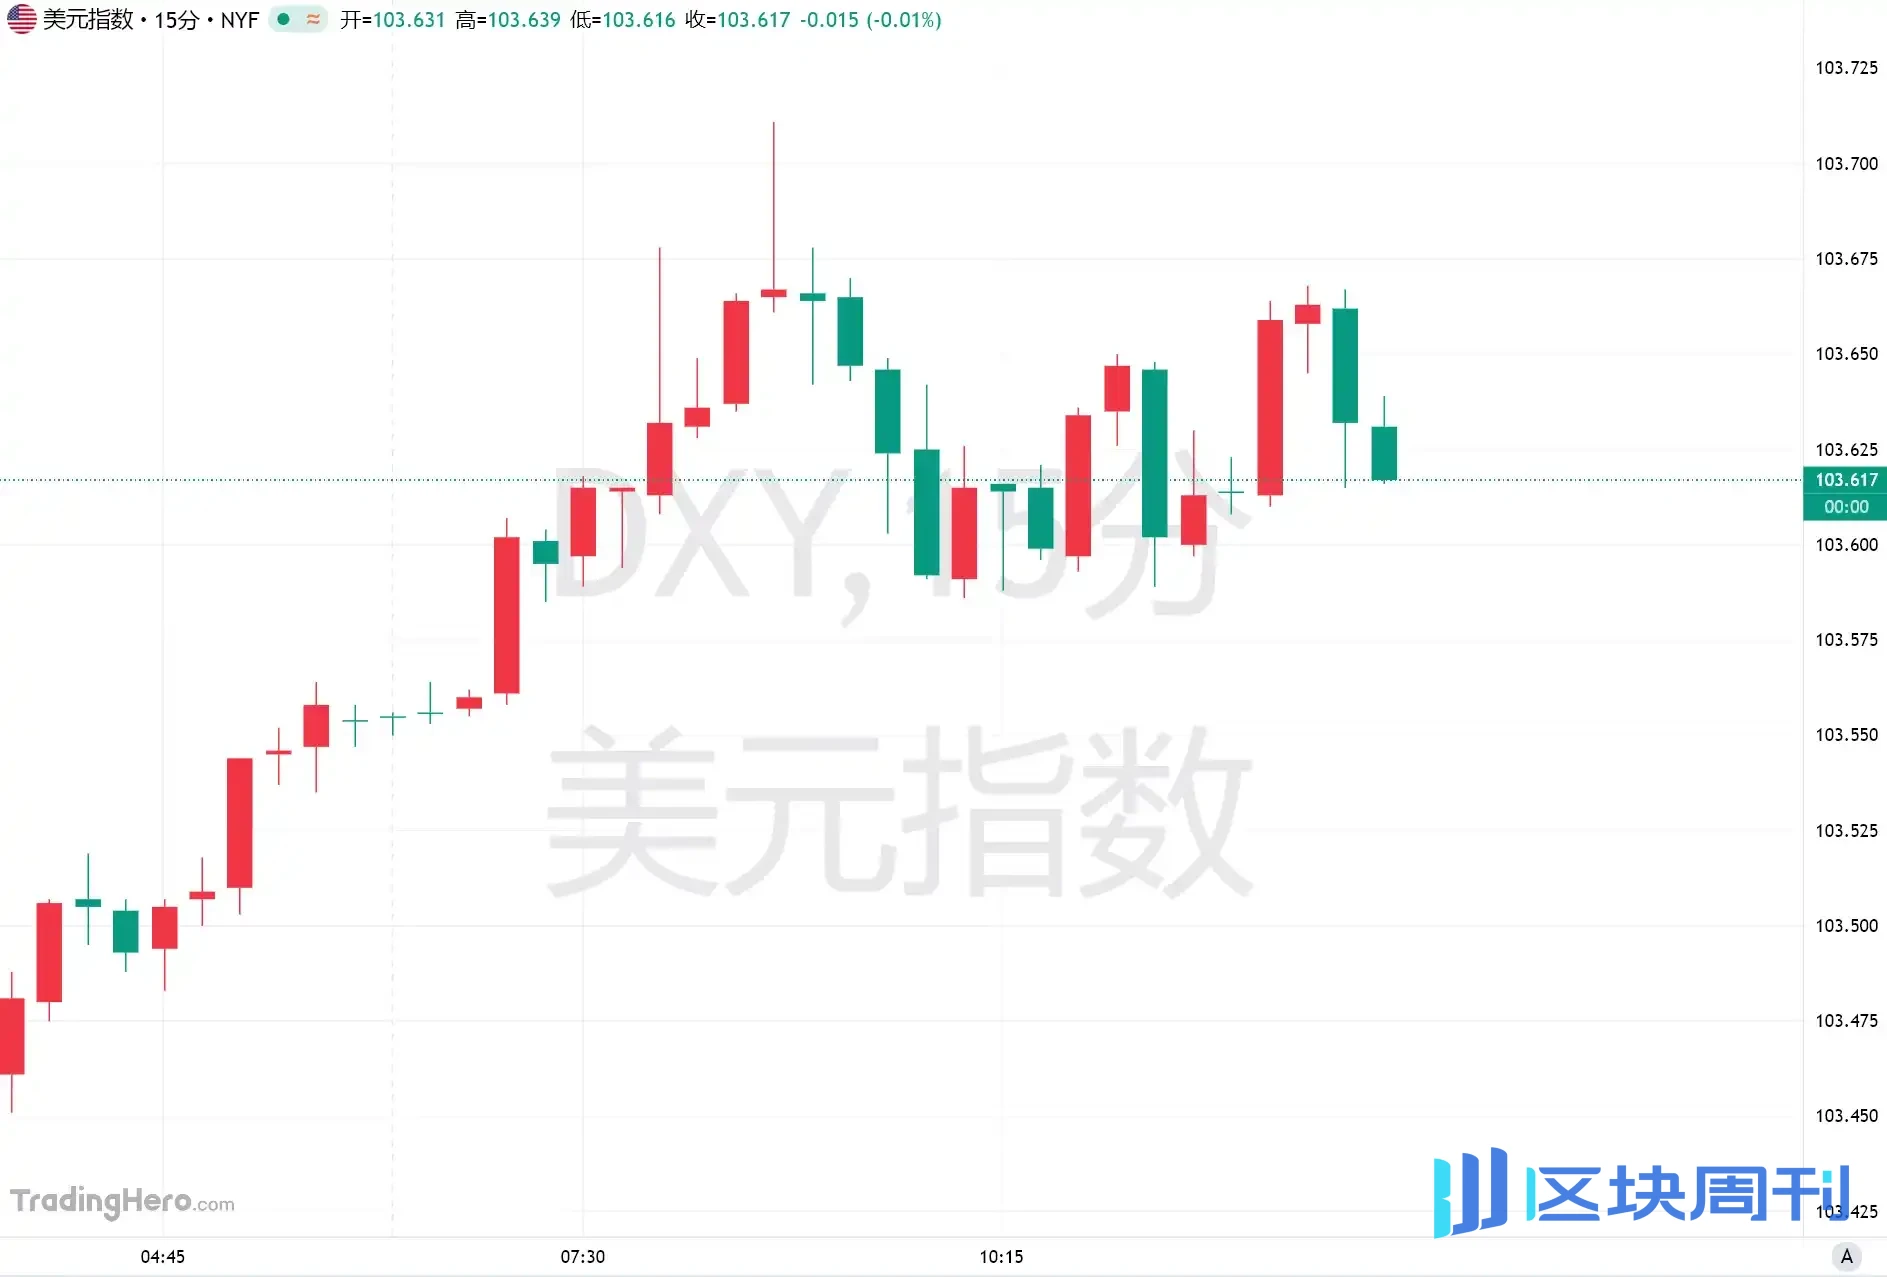
Der Dollar vollzieht eine bemerkenswerte Umkehr. Angesichts des anhaltenden Inflationsdrucks in den USA und der zunehmenden Erwartung weiterer Zinserhöhungen durch die Fed hat der Dollar-Index alle Verluste seit der Ankündigung umfassender Zollmaßnahmen durch Trump im April 2025 wieder aufgeholt. Bis Dienstag ist der Dollar-Index in diesem Monat um rund 1,7 % gestiegen und hat damit wieder das Niveau erreicht, das er am 2. April letzten Jahres hatte, als der US-Präsident Trump die sogenannte Zollpolitik zum „Tag der Befreiung“ ankündigte.
Am Mittwoch pendelte der Dollar-Index um 103,6 und setzte damit seine starke Entwicklung nach dem Erreichen eines 19-Monats-Hochs fort. Der Euro fiel gegenüber dem Dollar zeitweise unter die Marke von 1,10 und damit erstmals seit dem Zollschock im April 2025.
Im Vergleich zur Situation im vergangenen Jahr, als der Markt befürchtete, die US-Handelspolitik könnte das Wirtschaftswachstum beeinträchtigen und infolgedessen den Dollar verkaufte, haben sich die Hauptfaktoren für die Wechselkurse inzwischen auf die geldpolitischen Aussichten der Fed und die relative Widerstandsfähigkeit der US-Wirtschaft verlagert.
Inflation über den Erwartungen, Wetten auf Fed-Zinserhöhungen werden zur Hauptlinie des Dollar-Anstiegs
Die zentrale Triebkraft des aktuellen Dollar-Anstiegs ist die Neubewertung des US-Zinspfads durch den Markt. Die Fed hat im September dieses Jahres die erste Zinserhöhung seit 2023 vorgenommen und die Zielspanne für den Leitzins auf 3,75 % bis 4,00 % angehoben.
Seitdem haben die US-Inflationsdaten die Erwartungen kontinuierlich übertroffen und die Einschätzung des Marktes hinsichtlich einer Straffung der Geldpolitik weiter verstärkt. Der US-Verbraucherpreisindex (CPI) stieg im Oktober gegenüber dem Vormonat um 0,4 % und lag damit über den Markterwartungen. Fed-Gouverneur Waller erklärte zuvor, die Fed sollte in Betracht ziehen, im Dezember eine einmalige Zinserhöhung um 50 Basispunkte vorzunehmen, falls der Inflationsdruck anhält.
Daten zu Zinsfutures zeigen, dass Händler ein Szenario einer Zinserhöhung um 25 Basispunkte im Dezember bereits weitgehend eingepreist haben und für 2027 zwei weitere Erhöhungen in gleicher Größenordnung erwarten.
Der Präsident der Federal Reserve Bank of St. Louis, Musalem, erklärte am Dienstag weiter, dass die US-Wirtschaft möglicherweise mehrere Zinserhöhungen bis zum Frühjahr 2027 durchlaufen müsse, um die Inflation rechtzeitig unter Kontrolle zu bringen. Seiner Ansicht nach könnte der aktuelle Leitzins etwa 1 Prozentpunkt unter dem Niveau liegen, das zur Wiederherstellung der Preisstabilität erforderlich ist.
Da der Markt seine Zinserwartungen nach oben korrigiert, sind die Renditen von US-Staatsanleihen deutlich gestiegen; die Rendite 10-jähriger US-Staatsanleihen hat wieder die Marke von 5 % überschritten, und der US-Anleihemarkt erlebte in der vergangenen Woche die schwerste Verkaufswelle seit 18 Monaten.
Die höheren Renditen auf Dollar-Anlagen haben auch die Attraktivität des Dollars für internationales Kapital weiter erhöht. Der ING-Strategie Francesco Pesole ist der Ansicht, dass es sich um einen von makroökonomischen Faktoren dominierten Dollar-Anstieg handelt. Die US-Inflation und die hawkischen Äußerungen der Fed treiben die Zinserwartungen kontinuierlich in die Höhe, während der Rückgang der Energiepreise die Anleger daran zweifeln lässt, wie lange andere Zentralbanken die Zinsen noch weiter erhöhen können.
US-Wirtschaft bleibt widerstandsfähig, europäische Schuldenrisiken vergrößern den Dollar-Vorteil
Neben der Geldpolitik ist die relativ starke Performance der US-Wirtschaft ein weiterer wichtiger Grund für die Dollar-Erholung. Trotz des Drucks durch den US-Iran-Krieg, die Unsicherheit der Handelspolitik und die jüngste Korrektur bei Technologieaktien zeigt die US-Wirtschaft weiterhin eine gewisse Widerstandsfähigkeit.
Die neuesten Daten zeigen, dass das US-BIP im dritten Quartal annualisiert um 3,4 % gewachsen ist. Die Einzelhandelsumsätze stiegen im Oktober gegenüber dem Vormonat um 0,2 %; ohne Autos, Benzin, Baumaterialien und Gastronomiedienstleistungen betrug das Kernwachstum der Einzelhandelsumsätze 0,6 % und übertraf damit die Markterwartungen.
Diese Entwicklung stützt die Einschätzung des Marktes, dass die US-Wirtschaft höhere Zinsen weiterhin verkraften kann.
Van Luu, Leiter der globalen Lösungsstrategie bei Russell Investments, erklärte, die hawkische Fed und die zuvor starke Performance der US-Aktienmärkte bildeten gemeinsam ein Umfeld, das einen Dollar-Anstieg begünstigt.
Gleichzeitig nehmen auch die wirtschaftlichen und politischen Risiken außerhalb der USA zu. Europäische Anleger beobachten weiterhin die Frage der fiskalischen Nachhaltigkeit in Frankreich und Belgien; der steigende Schuldendruck in einigen Ländern der Eurozone belastet den Euro und andere wichtige Währungen.
Lee Hardman, leitender Devisenanalyst bei der Mitsubishi UFJ Financial Group (MUFG), wies darauf hin, dass der Dollar trotz der gewissen negativen Auswirkungen des Rückgangs der Energiepreise und des Kursverfalls bei US-Technologieaktien bislang eine starke Widerstandsfähigkeit gezeigt habe. Im vergangenen Monat haben alle anderen neun wichtigen G10-Währungen gegenüber dem Dollar an Wert verloren.
Sorgen um politische Unabhängigkeit nehmen ab, Schwellenländer stehen unter doppeltem Druck
Eine weitere Veränderung in der Dollar-Entwicklung ergibt sich aus der Neubewertung der Unabhängigkeit der Fed durch den Markt. Zuvor befürchteten einige Anleger, die Trump-Regierung könnte die Fed unter Druck setzen, die Zinsen niedrig zu halten, und dadurch die Attraktivität von Dollar-Anlagen beeinträchtigen.
Nach den US-Zwischenwahlen im November, bei denen die Demokraten die Kontrolle über beide Kammern des Kongresses gewannen, sind einige Institutionen jedoch der Ansicht, dass der politische Druck auf die Fed möglicherweise etwas nachgelassen hat.
Barclays-Analysten wiesen am Dienstag darauf hin, dass das Ergebnis der Zwischenwahlen die Sorgen des Marktes über eine Einflussnahme auf die Unabhängigkeit der Fed verringert habe. Allerdings setze die anhaltende Aufwertung des Dollars die Schwellenländer unter Druck.
Ein starker Dollar bedeutet in der Regel höhere Kosten für die Bedienung von auf Dollar lautenden Schulden und kann gleichzeitig das Risiko von Kapitalabflüssen aus Schwellenländern und einer Abwertung der lokalen Währungen erhöhen.
Simon Quijano-Evans, Leiter der Strategie bei Macro Hive, ist der Ansicht, dass einige Schwellenländerwährungen gleichzeitig unter dem doppelten Schock des Dollar-Anstiegs und der politischen Unsicherheit im eigenen Land leiden.
Hinsichtlich der weiteren Entwicklung des Dollars wird sich der Fokus des Marktes auf die geldpolitische Sitzung der Fed im Dezember richten sowie darauf, ob die Inflations- und Beschäftigungsdaten in den kommenden Monaten weitere Zinserhöhungen stützen können.
Sollte die US-Inflation wieder nachlassen oder eine anhaltende Korrektur bei Technologieaktien die internationalen Kapitalzuflüsse schwächen, könnte der Dollar weiterhin unter neuen Korrekturdruck geraten.