Autor original: Jinshi Data
Las actas de la reunión de septiembre de la Reserva Federal se publicarán a las 2 a. m. hora de Pekín este jueves. Este documento puede atraer más atención de lo habitual porque revelará más a fondo por qué la Reserva Federal subió las tasas de interés en 25 puntos básicos en septiembre, y cómo los funcionarios juzgan realmente qué tan restrictiva es la política monetaria actual.
Más crítico aún, las actas pueden revelar cuántas subidas de tasas más está considerando todavía la Reserva Federal. En la conferencia de prensa posterior a la decisión de septiembre, el presidente de la Reserva Federal, Kevin Warsh, dijo que le resultaba difícil describir las condiciones financieras generales como "restrictivas".
Esta declaración deja una pregunta importante: si la política actual solo ha eliminado "una dosis" de flexibilización, ¿significa eso que todavía se necesitan más subidas de tasas en el futuro?
¿Qué indicadores está observando realmente la Reserva Federal?
Actualmente no está claro qué indicadores específicos de condiciones financieras utiliza la Reserva Federal para juzgar si la política es suficientemente restrictiva, y tampoco es posible determinar en qué medida el reciente aumento de las tasas de interés del mercado ya ha compensado la flexibilización anterior.
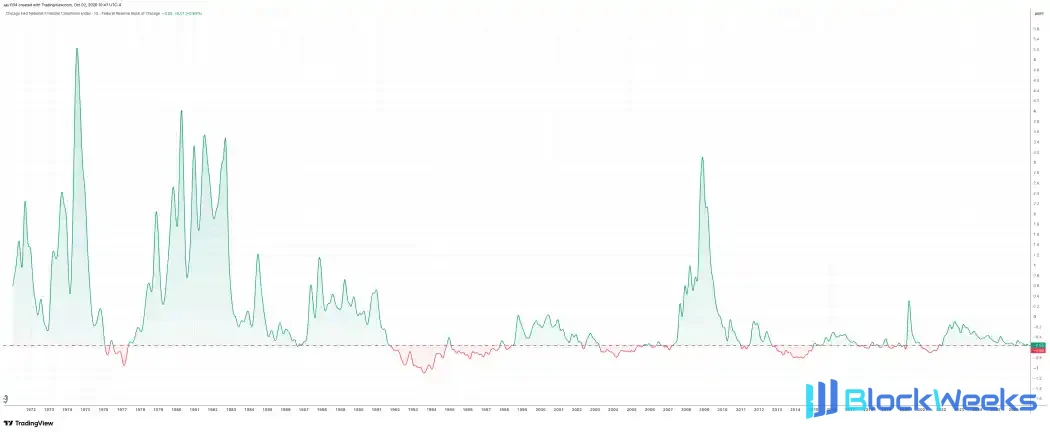
El Índice Nacional de Condiciones Financieras de la Fed de Chicago muestra que desde su pico en el otoño de 2022, las condiciones financieras de EE. UU. se han seguido relajando. Aunque este indicador no está en su nivel más laxo según los estándares históricos, todavía se encuentra en el lado más flexible del rango histórico.
Otros indicadores también dan señales similares. El diferencial ajustado por opciones del Índice de Alto Rendimiento de EE. UU. de ICE BofA actualmente sigue siendo relativamente estrecho, y históricamente solo ha habido unos pocos períodos inferiores al actual.
Michael Kramer, fundador de Mott Capital Management, escribió que si la Reserva Federal realmente se centra en estos indicadores, entonces el entorno financiero actual puede que todavía no sea suficiente para definirse como una política claramente restrictiva. Esto también explica por qué la subida de tasas de septiembre puede ser solo el comienzo, y no un ajuste de política único.
Las tasas de interés reales siguen muy por debajo de los niveles de 2006
La inflación también es clave para juzgar si la política es suficientemente restrictiva.
Los datos de gastos de consumo personal (PCE) de agosto de EE. UU. se publicaron después de la reunión de septiembre, por lo que no aparecerán en la información en la que se basan las actas de la reunión. Sin embargo, este informe incluye las revisiones anuales de la Oficina de Análisis Económico y los datos ajustados retroactivamente desde 2021, lo que proporciona un nuevo contexto para juzgar el entorno inflacionario actual.
Los datos revisados muestran que en agosto, el PCE general subió un 3,4 % interanual, y el PCE subyacente subió un 3,0 % interanual, ambos sin cambios respecto a julio. Excepto por un breve período en 2024 y 2025, el PCE general nunca ha caído por debajo del 2,5 % desde principios de 2021, y mucho menos ha alcanzado el objetivo del 2 % de la Reserva Federal.
Esto hace que "si todavía se necesita más endurecimiento de la política" sea aún más digno de atención.
La tasa actual efectiva de los fondos federales es de aproximadamente 3,9%. Medida por el PCE general, la tasa real de los fondos federales es de solo unos 50 puntos básicos; medida por el PCE subyacente, es de solo unos 90 puntos básicos.
Este nivel es claramente diferente de cuando Warsh se desempeñó por primera vez como gobernador de la Reserva Federal en 2006.
A mediados de 2006, el PCE general de EE. UU. aumentó alrededor del 3,3% al 3,5% interanual, aproximadamente comparable al nivel actual. Pero en ese momento, la tasa real de los fondos federales era de aproximadamente 1,5% a 2,0%. Para octubre de 2006, a medida que la inflación caía, la tasa de interés real subió aún más hasta el 3,6%.

En otras palabras, con un nivel de inflación similar, la tasa de interés real actual sigue siendo más de 300 puntos básicos inferior a la de mediados del mandato de Warsh en 2006.
¿Qué podrían revelar las actas de la reunión?
Por lo tanto, Kramer cree que lo que realmente merece atención en las actas de la reunión del FOMC que se publicarán esta semana puede no ser por qué se subieron las tasas en 25 puntos básicos en septiembre, una decisión que ya está clara, sino cómo los funcionarios discutieron las condiciones financieras, las tasas de interés reales y el ritmo de la caída de la inflación.
Las actas también pueden revelar con qué rapidez la Reserva Federal quiere que la inflación regrese a su objetivo del 2%, y si los funcionarios creen que la política actual ya es suficientemente restrictiva.
Por supuesto, las actas de la reunión pueden no necesariamente proporcionar una respuesta clara. Pueden ser limitadas en extensión, centrarse en las discusiones en el momento de la reunión de septiembre y pueden carecer de una orientación prospectiva clara.
Pero Kramer cree que si puede presentar la discusión entre los funcionarios de la Fed con respecto al grado de flexibilización de la política, puede ayudar al mercado a juzgar: si esta "dosis" de aumento de tasas en septiembre es un ajuste único, o el punto de partida de una nueva ronda de ciclo de endurecimiento.