Nota del editor: En septiembre, el mercado de bonos de Estados Unidos experimentó una ronda de ventas severas. El rendimiento del Tesoro a 10 años subió del 4,75% al 5,29%, un aumento de 54 puntos básicos en un solo mes, y algunos activos de renta fija cayeron entre un 2,3% y un 5%. Pero si se desglosa el cambio en los rendimientos, se encontrará un hecho que se pasa por alto fácilmente: durante el mismo período, la tasa de interés real a 10 años subió alrededor de 49 puntos básicos, mientras que la compensación por inflación implícita en el mercado aumentó solo alrededor de 5 puntos básicos. En otras palabras, esta ronda de ventas en el mercado de bonos no se explica principalmente por el aumento de las expectativas de inflación; lo que realmente cambió sustancialmente fue la tasa de interés real.
Esto plantea una pregunta más compleja: ¿por qué el mercado está dispuesto a exigir un mayor rendimiento real? Normalmente, un aumento en las tasas de interés reales puede estar relacionado con expectativas de crecimiento económico más fuertes, ajustes en la trayectoria futura de la política monetaria o un aumento en la compensación por riesgo de mantener bonos a largo plazo. Lo que es aún más inusual es que, mientras los bonos del Tesoro de Estados Unidos cayeron bruscamente, las acciones tecnológicas relacionadas con la IA siguieron mostrando un desempeño sólido, con el sector de semiconductores liderando las ganancias, mientras que la mayoría de las demás acciones sufrieron una presión evidente.
Harry Mamaysky, fundador de QuantStreet Capital, propuso una explicación en su última carta de inversión mensual: el mercado podría estar revalorizando para un crecimiento económico futuro más fuerte, así como la demanda de capital generada por la expansión continua de la infraestructura de IA por parte de las grandes empresas tecnológicas. Bajo este marco, tasas de interés más altas y acciones de IA fuertes no son necesariamente contradictorias, porque los inversores pueden creer que el crecimiento futuro de las ganancias será suficiente para compensar el impacto de mayores costos de financiamiento y tasas de descuento.
Pero esta sigue siendo una explicación de mercado que queda por verificar. Un aumento en las tasas de interés reales no equivale a una mejora segura en las perspectivas de crecimiento, y los cambios en la prima de plazo también significan que los inversores pueden estar exigiendo una mayor compensación por riesgo. Tanto para el mercado de acciones como para el de bonos, la clave es distinguir: ¿esta ronda de aumento de las tasas de interés refleja mayores rendimientos económicos futuros, o significa que mantener activos a largo plazo se ha vuelto más caro y peligroso?
La siguiente es una traducción del texto original:
En septiembre de 2026, apareció un conjunto bastante inusual de tendencias en los mercados financieros de Estados Unidos: los bonos del Tesoro sufrieron una fuerte liquidación, mientras que las acciones tecnológicas, especialmente el sector de semiconductores, siguieron subiendo.
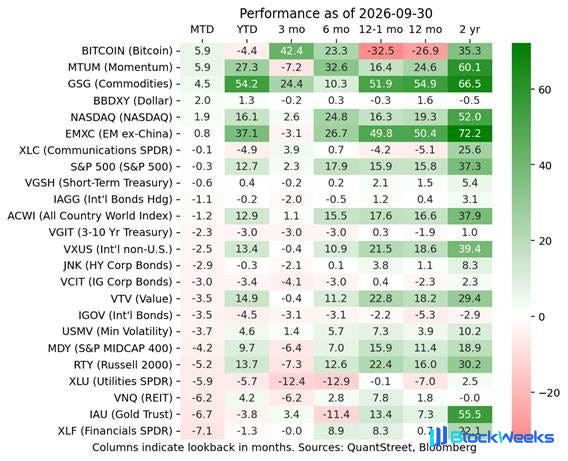
Desempeño de los principales activos en septiembre de 2026: las estrategias de tecnología y momentum fueron relativamente fuertes, mientras que muchos tipos de bonos y activos sensibles a las tasas sufrieron presión.
Según datos del Tesoro de Estados Unidos, el rendimiento del Tesoro a 10 años subió del 4,75% a finales de agosto al 5,29% a finales de septiembre, un aumento de 54 puntos básicos en un mes. Las estadísticas de QuantStreet Capital muestran que algunos activos de renta fija de Estados Unidos cayeron entre un 2,3% y un 5% ese mes.
Pero el mercado de valores no experimentó una caída sincronizada y generalizada. Bitcoin y las estrategias de momentum con tenencias importantes en empresas de semiconductores y tecnología tuvieron un desempeño destacado, y el índice Nasdaq se mantuvo al alza. Al mismo tiempo, las acciones de pequeña y mediana capitalización de Estados Unidos, el índice S&P 500 de igual ponderación y los sectores sensibles a las tasas, como los fideicomisos de inversión inmobiliaria, los servicios públicos y las finanzas, fueron vendidos.
Normalmente, un fuerte aumento en las tasas de interés a largo plazo eleva los costos de financiamiento corporativo y reduce el valor descontado de las ganancias futuras, lo que es especialmente desfavorable para las acciones altamente valoradas. Pero la divergencia mostrada por el mercado esta vez sugiere que los inversores pueden estar valorando los rendimientos futuros de diferentes activos de manera muy diferente.
Harry Mamaysky, fundador de QuantStreet, cree que para entender esta ronda de acción del mercado, primero hay que responder una pregunta: ¿qué está negociando exactamente el mercado de bonos?
I. Los rendimientos de los bonos del Tesoro de Estados Unidos se dispararon en septiembre; lo que realmente subió fue la tasa de interés real
Desde la perspectiva de la estructura de rendimientos, una característica importante de la liquidación de los bonos del Tesoro de Estados Unidos en septiembre fue que el aumento de las tasas de interés nominales correspondió principalmente a un aumento de las tasas de interés reales, en lugar de un aumento simultáneo de la compensación por inflación.
Para entender esto, primero hay que distinguir tres conceptos.
El rendimiento nominal es el rendimiento del Tesoro que los inversores suelen ver, que incluye compensación por la inflación futura, así como los rendimientos reales requeridos y otros factores de riesgo.
El rendimiento real puede entenderse como el rendimiento después de deducir la compensación por inflación. En el mercado del Tesoro de EE. UU., el rendimiento de los Valores del Tesoro Protegidos contra la Inflación (TIPS) se utiliza generalmente para observar la fijación de precios del mercado de los rendimientos reales.
La diferencia entre ambos es la tasa de inflación de equilibrio, a menudo utilizada como indicador de referencia para las expectativas de inflación a largo plazo del mercado. Sin embargo, también incluye factores como el riesgo de inflación y la liquidez, y no equivale a una previsión pura de inflación.
El cambio en los rendimientos del Tesoro de EE. UU. en septiembre puede desglosarse más. El rendimiento nominal del Tesoro de EE. UU. a 10 años subió del 4,75% el 31 de agosto al 5,29% el 30 de septiembre, un aumento de 54 puntos básicos. De esto, el rendimiento real subió del 2,44% al 2,93%, un aumento de 49 puntos básicos; la compensación por inflación implícita subió solo del 2,31% al 2,36%, un aumento de 5 puntos básicos.

Rendimiento de los principales ETF de bonos de EE. UU. en septiembre: los bonos del Tesoro a largo plazo y algunos bonos de crédito sufrieron una presión de venta evidente.
Esto significa que del aumento en el rendimiento del Tesoro de EE. UU. a 10 años en septiembre, más del 90% correspondió a un aumento en las tasas de interés reales, en lugar de un aumento en la compensación por inflación. Al menos desde el desglose de este indicador de mercado, el cambio principal en la venta masiva de bonos de septiembre no estuvo en la compensación por inflación, sino en la tasa de interés real.
Esto es especialmente importante porque los aumentos en las tasas de interés reales y la compensación por inflación a menudo corresponden a explicaciones económicas diferentes.
Si el aumento en los rendimientos proviene principalmente de la compensación por inflación, puede significar que los inversores están preocupados por los aumentos futuros de precios y una disminución en el poder adquisitivo del dinero, y por lo tanto exigen rendimientos nominales más altos. Pero si el aumento proviene principalmente de las tasas de interés reales, entonces uno debe considerar además las expectativas de crecimiento económico, la futura tasa de política real y la compensación por riesgo que los inversores exigen por mantener bonos a largo plazo.
Esto no significa que el riesgo de inflación haya desaparecido. El nivel de inflación en sí mismo sigue siendo elevado, y los precios del petróleo, la política fiscal y la trayectoria de las tasas de interés de la Reserva Federal también afectarán las expectativas del mercado. Pero a partir de los cambios en los rendimientos en septiembre, explicar esta ronda de venta masiva de bonos del Tesoro de EE. UU. únicamente por "preocupaciones de inflación intensificadas" es claramente insuficiente.
II. No es simplemente preocupación por la inflación; el mercado puede estar reevaluando el crecimiento económico y la demanda de capital
¿Por qué subieron significativamente las tasas de interés reales? Mamaysky discutió varias explicaciones de mercado en su carta de inversión.
La primera es que se está cuestionando el crédito en dólares. Pero el dólar en realidad se apreció en septiembre, lo que no encaja con la narrativa de una crisis generalizada de confianza en los activos en dólares.
La segunda es que los inversores han comenzado a preocuparse por la capacidad del gobierno de EE. UU. para pagar su deuda. El autor cree que si las preocupaciones del mercado sobre el crédito fiscal de EE. UU. se reflejaran principalmente a través del riesgo de inflación futura, entonces la compensación por inflación a largo plazo debería haber subido más notablemente, y los datos de septiembre no mostraron esta característica.
Sin embargo, esto no descarta el riesgo fiscal. Un aumento en la oferta de bonos del Tesoro y un aumento en la compensación por riesgo por mantener bonos también pueden impulsar los rendimientos a largo plazo mientras la compensación por inflación se mantiene relativamente estable.
En contraste, Mamaysky prefiere centrarse en otra explicación: el mercado puede estar esperando un crecimiento económico más fuerte mientras reevalúa las crecientes demandas de capital de las grandes empresas tecnológicas.
La variable clave aquí es la IA. A medida que la inversión en infraestructura de inteligencia artificial continúa expandiéndose, los grandes proveedores de servicios en la nube (Hyperscalers) están invirtiendo cantidades enormes de dinero para construir centros de datos, comprar GPU, expandir la capacidad de cómputo y desplegar infraestructura de energía y red.
Estos gastos significan primero una demanda de capital.
Desde una perspectiva macroeconómica, si las empresas quieren ampliar la inversión al mismo tiempo, mientras que los fondos a largo plazo disponibles para asignación no aumentan en paralelo, el precio de los fondos podría enfrentar presión al alza. Al mismo tiempo, si los inversores creen que la IA elevará la productividad económica futura y creará más beneficios corporativos, también podrían aumentar en consecuencia su tasa de rendimiento real requerida a largo plazo.
Ambas fuerzas pueden estar relacionadas con el aumento de las tasas de interés reales, pero los mecanismos no son exactamente los mismos: la primera enfatiza la demanda de capital y las condiciones de financiamiento, mientras que la segunda enfatiza las expectativas de rendimiento económico futuro.
Una investigación reciente de ING también apunta en una dirección similar, argumentando que el impacto de la IA en los rendimientos de los bonos no proviene solo de las empresas tecnológicas que se endeudan para financiarse, sino que también puede reflejarse en las tasas de interés reales a través de la productividad y las expectativas de crecimiento económico a largo plazo.
Sin embargo, este tipo de juicio todavía pertenece al análisis de mercado, más que a una relación causal confirmada. Un aumento de las tasas de interés reales por sí mismo no puede probar que la IA esté impulsando un crecimiento más rápido en la economía estadounidense, ni puede probar que la demanda de financiamiento de la IA sea el factor dominante detrás de la venta masiva de bonos del Tesoro.
Para Mamaysky, el atractivo de esta explicación proviene principalmente de la reacción del mercado de valores.
Si el fuerte aumento de los rendimientos de los bonos del Tesoro reflejara plenamente un deterioro de las perspectivas económicas, entonces el mercado de valores normalmente también estaría bajo una presión más amplia. Pero en septiembre, las acciones relacionadas con la IA, como los semiconductores, se mantuvieron fuertes, lo que muestra que los inversores al menos siguen siendo optimistas sobre el crecimiento a largo plazo de algunas empresas tecnológicas.
Esto conduce a una relación más interesante entre el mercado de bonos y el mercado de valores: las tasas de interés reales más altas pueden estar siendo valoradas por el mercado al mismo tiempo que las expectativas de mayores beneficios futuros.
III. ¿Por qué las acciones de IA aún pueden subir cuando las tasas de interés reales son más altas?
Desde la perspectiva de la lógica de valoración tradicional, un aumento de las tasas de interés reales a largo plazo generalmente no es una buena noticia para las acciones de crecimiento.
Los precios de las acciones dependen esencialmente del valor de los flujos de efectivo futuros después de descontarlos. Cuanto mayor sea la tasa de rendimiento que exige el mercado, menor será el valor de los beneficios futuros de una empresa convertidos a términos de hoy. Para las empresas de crecimiento cuyos beneficios se concentran principalmente en el futuro, este efecto suele ser aún más pronunciado.
Pero el desempeño de las acciones de IA en septiembre muestra que el mercado podría estar apostando por otra fuerza.

En septiembre, el ETF de semiconductores (SMH) subió alrededor del 9,4%, mientras que el índice S&P 500 de igual ponderación (SPW) cayó alrededor del 4,8%, mostrando una clara divergencia entre el sector tecnológico y el mercado en general.
Mamaysky entiende esto como una "batalla entre numerador y denominador" en la valoración: un aumento de la tasa de descuento eleva el denominador, presionando las valoraciones; pero el crecimiento esperado de los beneficios futuros eleva el numerador, lo que puede compensar parte o incluso la totalidad del impacto negativo. En otras palabras, el mercado no necesariamente está ignorando las altas tasas de interés, sino que puede creer que el crecimiento de beneficios futuros aportado por la IA es suficiente para cubrir mayores costos de capital.
En septiembre, los ETF de momentum con participaciones importantes en empresas como AMD, Micron, Intel, Cisco y Applied Materials tuvieron un desempeño sólido, y los semiconductores siguieron siendo una fuerza importante que impulsó al alza el mercado.
Esta tendencia tiene cierta lógica fundamental. La construcción de infraestructura de IA requiere primero chips, servidores y equipos relacionados, por lo que los proveedores upstream de la cadena industrial pueden obtener pedidos e ingresos antes.
Pero esto también conduce al problema que más preocupa al autor. Las acciones de semiconductores siguieron subiendo, mientras que el índice S&P 500 de igual ponderación tuvo un desempeño débil. Esto muestra que existe una clara divergencia entre las expectativas del capital sobre las perspectivas de beneficios de los proveedores de infraestructura de IA y sus expectativas sobre el sector corporativo en general.
Mamaysky llama al amplio grupo de empresas fuera de los semiconductores ROCS (Rest of the Corporate Sector), es decir, el resto del sector corporativo.
En su opinión, la razón por la que las empresas que compran chips de IA están dispuestas a invertir grandes cantidades de dinero es que creen que podrán obtener rendimientos económicos en el futuro mediante mejoras en la productividad. El mercado también está dispuesto a proporcionar financiación por adelantado para estos beneficios que aún no se han materializado.
Por lo tanto, no es sorprendente que no todas las industrias estén creciendo al mismo ritmo en esta etapa. Lo que realmente desconcierta es que el propio mercado de valores es prospectivo. Si los inversores ya estuvieran convencidos de que la IA mejoraría significativamente la rentabilidad futura de otras empresas, entonces estas expectativas también deberían reflejarse gradualmente en las valoraciones de las empresas relevantes.
Pero en septiembre, el mercado no mostró esta subida generalizada. Los proveedores de chips ya están ganando dinero, pero las empresas que compran chips aún no han logrado en general las mejoras de beneficios correspondientes. Esto significa que el comercio actual de IA tiene un circuito comercial que necesita ser verificado: los ingresos obtenidos por las empresas upstream deben ser respaldados en última instancia por el valor económico creado continuamente por las empresas downstream. Si la IA no puede crear suficientes beneficios para el sector empresarial en general, entonces el aumento continuo de la compra de chips, la construcción de centros de datos y los costes de financiación pueden erosionar gradualmente el retorno de la inversión.
Mamaysky no cree que la IA ya haya formado una burbuja. Sigue creyendo en el valor económico a largo plazo de la IA, pero piensa que el mercado necesita ver más pruebas de que los beneficios de la IA se están extendiendo desde la industria tecnológica a otras empresas.
Los datos de productividad laboral publicados por la Oficina de Estadísticas Laborales de EE. UU. ya han mostrado algunas señales positivas, con un crecimiento de la productividad en los últimos años superior al promedio a largo plazo desde 2010. Pero esta mejora no puede atribuirse enteramente a la IA, y menos aún puede probar directamente que las empresas ya hayan obtenido beneficios adicionales suficientes para cubrir los costes de inversión. Desde esta perspectiva, el mercado de bonos y el mercado de valores en realidad están esperando la misma respuesta: ¿puede el crecimiento económico futuro entregar los rendimientos actualmente descontados por adelantado?

Cambios históricos en la productividad laboral en el sector empresarial no agrícola de EE. UU.
IV. El aumento de las tasas de interés reales no es necesariamente positivo, y la prima de plazo es otro riesgo
Entender el aumento de los rendimientos del Tesoro como que el mercado se está volviendo más optimista sobre el crecimiento económico puede explicar efectivamente parte del comportamiento de los precios de los activos. Pero esta explicación todavía tiene una limitación importante: un aumento de las tasas de interés reales no equivale completamente a una mejora de las expectativas de crecimiento económico futuro.
Los rendimientos de los bonos gubernamentales a largo plazo no solo reflejan las expectativas de los inversores sobre las tasas de interés a corto plazo futuras, sino que también incluyen la prima de plazo, es decir, la compensación adicional que los inversores exigen por asumir riesgos como la volatilidad del precio de los bonos a largo plazo.
La prima de plazo puede reflejar la incertidumbre sobre las tasas de interés, la oferta fiscal, la oferta y demanda del mercado y otros factores de riesgo. Incluso si la compensación por inflación no ha aumentado significativamente, los rendimientos a largo plazo aún pueden subir siempre que los inversores no estén dispuestos a inmovilizar fondos a largo plazo y exijan una mayor compensación por riesgo.
Esta distinción es especialmente importante en el mercado actual.
Un análisis de mercado de Reuters del 7 de octubre señaló que la prima de plazo del Tesoro estadounidense a 10 años ha subido a su nivel más alto en unos 12 años. Esto muestra que el aumento de los rendimientos a largo plazo puede no solo incluir expectativas de crecimiento económico, sino también reflejar una reevaluación por parte de los inversores de la política fiscal, la política monetaria y los riesgos de mantener bonos a largo plazo.
Cabe destacar que las tasas de interés reales y la prima de plazo no son dos indicadores independientes que puedan simplemente sumarse. El rendimiento real de los TIPS en sí mismo también puede incluir una prima de plazo real. Por lo tanto, el aumento de aproximadamente 49 puntos básicos en las tasas de interés reales en septiembre no significa que los 49 puntos básicos provengan de expectativas de crecimiento más fuertes.
Dos impulsores diferentes pueden tener efectos distintos en los mercados de activos. Si el aumento de las tasas de interés reales refleja principalmente una mejora de las expectativas de crecimiento económico, entonces los beneficios futuros de las empresas pueden aumentar en paralelo, y algunas acciones pueden soportar tasas de descuento más altas.
Pero si el aumento de las tasas de interés reales y los rendimientos a largo plazo proviene más de la prima de plazo, entonces las empresas podrían enfrentar costos de financiamiento en continuo aumento sin una mejora correspondiente en las ganancias futuras. En ese momento, las altas tasas de interés ejercerán una presión más directa sobre las valoraciones de las acciones, los precios de los bonos y la inversión corporativa.
Esto también explica por qué uno no puede concluir únicamente a partir del aumento de las acciones de IA que esta ronda de ventas de bonos del Tesoro sea necesariamente una señal positiva para el crecimiento económico. Para QuantStreet, el mercado actual aún no tiene suficiente evidencia para respaldar un cambio completo hacia un solo activo.
La institución mantiene una sobreponderación relativa en acciones de valor y acciones de baja volatilidad, con la esperanza de conservar exposición al sector corporativo en general, mientras continúa manteniendo algunas acciones tecnológicas en carteras con mayor tolerancia al riesgo.
La asignación de bonos también ha comenzado a experimentar ligeros ajustes. Mamaysky cree que cuando el rendimiento del Tesoro a 10 años alcanza alrededor del 5,25%, el atractivo potencial de los bonos ya ha aumentado algo. Por lo tanto, QuantStreet ha comenzado a extender moderadamente la duración en carteras de bajo riesgo, es decir, aumentando las asignaciones de bonos que son más sensibles a los cambios en las tasas de interés.
Pero esto no significa que la institución se haya vuelto completamente alcista sobre los bonos a largo plazo. Su modelo todavía no favorece los activos de mayor duración, y la duración general de los bonos permanece por debajo del índice de referencia, solo la infraponderación se ha reducido algo.
El autor también menciona que para inversores adecuados, algunos activos alternativos como ciertos fondos de capital privado perpetuos pueden proporcionar cierta diversificación, pero los riesgos de liquidez y valoración de los productos relacionados aún deben considerarse por separado.
Estos ajustes reflejan una actitud cautelosa: los rendimientos a largo plazo han comenzado a tener cierto atractivo, pero aún no hay una respuesta clara sobre si las fuerzas que causan el aumento de los rendimientos se han desvanecido.
A continuación, el mercado necesita observar tres tipos de señales: primero, cómo cambian las tasas de interés reales a largo plazo y las primas de plazo, para distinguir entre expectativas de crecimiento y compensación por riesgo; segundo, si la inversión en IA está comenzando a mejorar genuinamente la productividad, los márgenes de beneficio y el flujo de caja de las empresas no tecnológicas; y finalmente, si las expectativas de política de la Reserva Federal, las necesidades de financiamiento fiscal y la oferta de bonos del Tesoro a largo plazo continúan ejerciendo presión al alza sobre los rendimientos.
Si el crecimiento económico y las ganancias corporativas continúan mejorando, las altas tasas de interés reales y un mercado bursátil fuerte pueden coexistir durante un período de tiempo. Pero si las primas de plazo siguen aumentando mientras los retornos de la inversión en IA no se materializan durante mucho tiempo, las acciones tecnológicas que actualmente parecen capaces de resistir las altas tasas de interés también enfrentarán una prueba de valoración más severa.
La señal más importante de la venta masiva de bonos del Tesoro de Estados Unidos en septiembre no es que las expectativas de inflación estén una vez más fuera de control, sino que los rendimientos reales a largo plazo que los inversores exigen han aumentado claramente.
La pregunta verdaderamente no resuelta es: ¿este mayor requisito de rendimiento proviene de la confianza de que la economía futura puede generar más ganancias, o está aumentando el riesgo que debe asumirse para mantener activos a largo plazo?
Ambas explicaciones podrían impulsar al alza los rendimientos de los bonos del Tesoro de Estados Unidos, pero implican perspectivas de mercado completamente diferentes para las acciones, los bonos y el futuro del ciclo de inversión en IA.