La victoria arrolladora del Partido Demócrata en las elecciones de medio mandato de Estados Unidos ha materializado una serie de "riesgos importados" del exterior, y la lógica de la valoración de los activos globales está cambiando silenciosamente.
El equipo de Cao Liulong de Western Securities considera que, tras conocerse los resultados de las elecciones de medio mandato, se han intensificado las preocupaciones del mercado sobre el posible freno al ritmo de construcción de los centros de datos de IA (AIDC) en Estados Unidos y, combinado con las expectativas de distensión en las relaciones entre Estados Unidos e Irán, los rendimientos de los bonos del Tesoro estadounidense y el dólar se han debilitado de forma simultánea. La agenda victoriosa del Partido Demócrata —poner fin al conflicto entre Estados Unidos e Irán y retrasar la construcción de AIDC— apunta en su conjunto a una tendencia de debilidad del dólar a medio plazo, y la expiración de la financiación temporal de final de año y el pulso sobre el techo de deuda a principios del próximo año refuerzan aún más esta ventana.
Detrás de la expectativa de una desaceleración de la IA en el exterior subyace un conflicto más profundo de distribución de intereses entre las empresas tecnológicas, el público y el gobierno, un problema estructural difícil de resolver a corto plazo. En contraste, las grandes tecnológicas nacionales tienen una base de gasto de capital menor y costes de financiación significativamente mejores, y las industrias de IA de China y Estados Unidos están abriendo silenciosamente una ventana narrativa de "auge de Oriente y declive de Occidente". El informe de investigación de Western Securities mantiene, en consecuencia, su visión estratégicamente alcista sobre las acciones de internet de Hong Kong.
Se celebran las elecciones de medio mandato y los "riesgos importados" comienzan a materializarse
Tras la victoria arrolladora del Partido Demócrata en las elecciones de medio mandato de Estados Unidos, los riesgos importados del exterior que el mercado había advertido previamente han comenzado a materializarse gradualmente. El mercado estadounidense teme que se frene el ritmo de construcción de AIDC, mientras se intensifican las expectativas de distensión en las relaciones entre Estados Unidos e Irán, lo que impulsa una presión simultánea sobre los rendimientos de los bonos del Tesoro estadounidense y el dólar.
La celebración de las elecciones no significa que vaya a disminuir la volatilidad en el exterior. Tras ganar, el Partido Demócrata enfatizó una revisión clave de los proyectos de centros de datos; todo el proceso sigue en la fase de fermentación del sentimiento, y aún puede haber idas y venidas en el futuro. Teniendo en cuenta que seguimos en un ciclo de subidas de tipos, la volatilidad de los mercados exteriores no debe subestimarse.
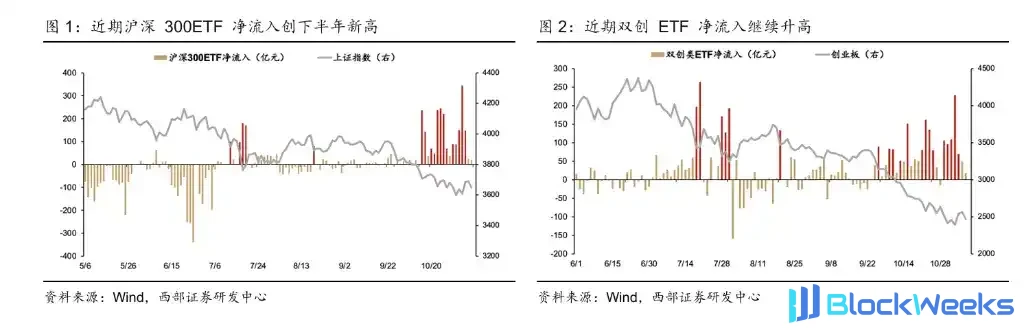
Para las acciones A, los riesgos importados externos persisten, pero la zona de suelo se está aclarando gradualmente. El apoyo político ha aumentado claramente: el 6 de noviembre, el primer ministro Li Qiang del Consejo de Estado presidió una reunión ejecutiva del Consejo de Estado, en la que se exigió explícitamente "mejorar el mecanismo de estabilización del mercado de capitales, reforzar la estabilidad interna del mercado bursátil y promover el desarrollo estable y saludable del mercado de capitales"; el "Informe del Consejo de Estado sobre la labor financiera", presentado al Comité Permanente de la Asamblea Popular Nacional para su deliberación el 3 de noviembre, también reiteró las declaraciones pertinentes. Al mismo tiempo, los ETF de base amplia han seguido registrando entradas netas de alta intensidad, formando un soporte en el suelo: los principales ETF de base amplia han registrado entradas netas durante 25 jornadas bursátiles consecutivas desde el 28 de septiembre hasta el 6 de noviembre, con una escala acumulada de más de 414.900 millones de yuanes según el criterio del CSI 300 y los ETF de doble innovación, y la entrada neta diaria media de los ETF del CSI 300 ha alcanzado recientemente un nuevo máximo semestral.
La victoria demócrata refuerza la tendencia de debilidad del dólar a medio plazo
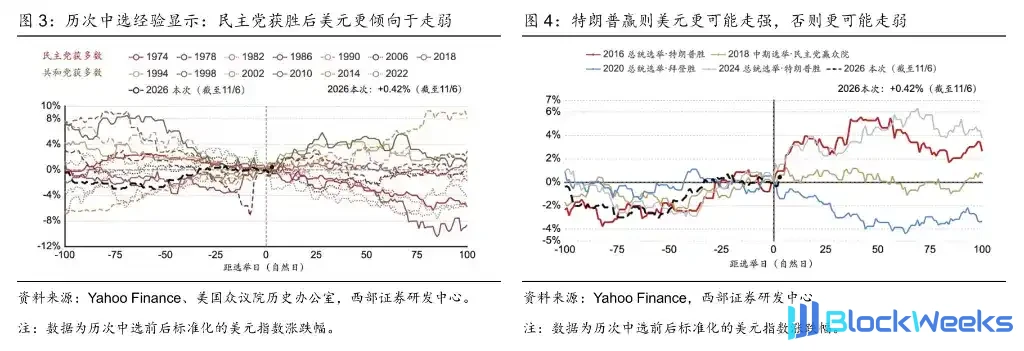
Más allá de las fluctuaciones del mercado a corto plazo, lo que merece más atención es la tendencia a medio plazo. La experiencia histórica muestra que, tras la victoria del Partido Demócrata en las elecciones de medio mandato, el dólar tiende a debilitarse relativamente; tras la victoria del Partido Republicano, el dólar tiende a fortalecerse. Los resultados de varias elecciones pasadas relacionadas con la gobernanza o la candidatura de Trump también confirman este patrón.
También existe respaldo a nivel lógico. Las cuestiones centrales que respaldan la victoria del Partido Demócrata —poner fin al conflicto entre Estados Unidos e Irán y retrasar la construcción de AIDC— constituyen todas factores de presión a la baja para el dólar, y los precios del petróleo han comenzado recientemente a reflejar expectativas de enfriamiento geopolítico. Al mismo tiempo, el Partido Demócrata es más propenso a aumentar el gasto en áreas de bienestar como la sanidad y la educación, lo que incrementará aún más la presión fiscal y desencadenará preocupaciones del mercado sobre la sostenibilidad de la política fiscal estadounidense.
En cuanto al momento, la expiración de la financiación temporal el 11 de diciembre y el problema del techo de deuda del gobierno previsto para alrededor del primer trimestre de 2027 merecen especial atención. Lo más probable es que el problema del techo de deuda se resuelva finalmente, pero el proceso de tira y afloja entre ambos partidos puede crear una ventana de negociación para un "dólar débil".
Desaceleración de la construcción de AIDC: votos en la superficie, impuestos en el fondo
En esta ronda de desaceleración esperada en la construcción de centros de datos de IA, el descontento público es solo un fenómeno superficial; la contradicción más profunda radica en el desequilibrio en la estructura de distribución de los intereses fiscales.
La proporción de los beneficios antes de impuestos de las empresas estadounidenses en el PIB ha alcanzado un máximo histórico, sin embargo, los ingresos por impuesto sobre la renta de las sociedades han caído rápidamente desde su pico anterior hasta unos 380.000 millones de dólares, claramente por debajo de la trayectoria prevista por la Oficina de Presupuesto del Congreso (CBO) a principios de año. La política de deducción única antes de impuestos disponible para la inversión en centros de datos es una de las razones importantes de esta brecha: cuanto más gastan las empresas en el período actual, menor es el beneficio imponible y los ingresos fiscales reales del gobierno se ven correspondientemente presionados. En otras palabras, los beneficios de la construcción de infraestructura de IA son capturados por las grandes empresas tecnológicas, mientras que los costos sociales y las pérdidas fiscales son soportados conjuntamente por el público y el gobierno.

El Partido Demócrata utiliza las elecciones de mitad de mandato como punto de entrada, y su lógica central es completar una redistribución de intereses en lugar de poner fin a la construcción de IA en sí misma. A corto plazo, este cambio lo más probable es que cree perturbaciones rítmicas en el ritmo de construcción de centros de datos. Esta tendencia ya es visible: la proporción de proyectos de ley restrictivos relacionados con centros de datos en 2026 ha aumentado claramente. Hay tres puntos clave de observación en el futuro: el informe de ERCOT que se publicará el 10 de diciembre de 2026, los desarrollos legislativos relevantes después de que la legislatura estatal abra el 12 de enero de 2027, y las medidas administrativas después de que el nuevo gobernador asuma el cargo el 19 de enero.
La IA china y estadounidense dan la bienvenida a una ventana narrativa de "ascenso del Este y descenso del Oeste"
Las dudas sobre la desaceleración que enfrenta la IA en el extranjero proporcionan objetivamente a la IA nacional una oportunidad para recontar la narrativa del "ascenso del Este y descenso del Oeste", con las diferencias centrales radicando en dos dimensiones: la presión del gasto de capital y los costos de financiamiento.
A nivel de gasto de capital, la base absoluta de las grandes empresas tecnológicas nacionales es significativamente menor que la de las empresas de nube extranjeras, y la presión de desaceleración es relativamente menor. Los datos muestran que en 2026, el gasto de capital de las empresas de nube estadounidenses generalmente supera el flujo de caja operativo, y se espera que la situación se deteriore aún más en 2027; mientras que se espera que las empresas de nube nacionales vean una mejora en 2027.

A nivel de los costos de financiamiento, la brecha entre los proveedores de nube chinos y estadounidenses es particularmente marcada. Los principales grupos de proveedores de nube chinos dependen principalmente del financiamiento en RMB, con costos significativamente menores; tomando a Alibaba como ejemplo, a marzo de 2026, las tasas de interés promedio ponderadas de sus préstamos bancarios a corto y largo plazo denominados en RMB eran de solo 1,5% y 2,5%, respectivamente. En contraste, en el extranjero, la deuda en USD de alto interés se ha convertido en una restricción importante para la expansión de AIDC: los bonos recién emitidos por Oracle en noviembre de 2026 tenían cupones de hasta 7% a 8,65%, mientras que los bonos ordinarios de CoreWeave tenían cupones en el rango de 8,5% a 9,75%.

Esta diferencia estructural hace que la cadena industrial de IA nacional sea relativamente más resistente al riesgo, con expectativas de crecimiento más estables.
Ventana de asignación estratégica: mantener una visión alcista sobre las acciones de internet de Hong Kong
El informe de Western Securities sostiene que, si bien los riesgos importados del exterior perturban el apetito de riesgo global, también abren una ventana narrativa para el "adelantamiento en la curva" nacional; la ventana temporal de un debilitamiento gradual del dólar estadounidense tras las elecciones proporciona una oportunidad estratégica para aumentar la asignación a las acciones de internet de Hong Kong.
El informe organiza la asignación en torno a tres líneas principales:
Bienes raíces y consumo: Si la liquidez externa alcanza un punto de inflexión y el entorno externo mejora, se espera que una serie de políticas fiscales nacionales se implementen a un ritmo acelerado, apoyando los precios de la vivienda y reparando los balances del sector de los hogares. El informe considera que, en ese momento, algunas acciones inmobiliarias podrían tener espacio para una recuperación de dos veces o más, y se espera que el sector de consumo avance hacia un "mercado alcista de activos centrales de consumo".
Acciones de internet de Hong Kong: Si se produce una conmoción de liquidez en el exterior, las acciones de Hong Kong podrían ajustarse significativamente en consecuencia; si la liquidez externa alcanza un punto de inflexión, se espera que las acciones de Hong Kong experimenten una revalorización de valoración; después de que la Reserva Federal lanzara el QE en marzo de 2020, las acciones de Hong Kong subieron posteriormente más del 170%. También se espera que la cadena de potencia informática nacional, en el contexto de autosuficiencia y control, se recupere en tándem.
Oro y metales no ferrosos: Si se materializa una conmoción de liquidez en el exterior, el oro y los metales no ferrosos estarán sometidos a presión por fases; si aparece un punto de inflexión de liquidez, se espera que regrese la narrativa del "superciclo de las materias primas".
Los mercados conllevan riesgos y la inversión requiere precaución. Este artículo no constituye asesoramiento de inversión personal, ni tiene en cuenta los objetivos de inversión especiales, la situación financiera o las necesidades de usuarios individuales. Los usuarios deben considerar si las opiniones, puntos de vista o conclusiones de este artículo son adecuados para sus circunstancias particulares. La inversión basada en esto es bajo su propio riesgo.