Autor: Foresight News
El índice del dólar subió a su nivel más alto en casi 19 meses, borrando la caída provocada por la política arancelaria del «Día de la Liberación» de Trump. La inflación persistentemente alta en Estados Unidos y el aumento de las expectativas de subidas de tasas de la Reserva Federal están impulsando un nuevo flujo de capital global hacia el dólar.
Redacción: Yang Dapan, Jin10 Data
El dólar está completando una reversión significativa. A medida que las presiones inflacionarias en Estados Unidos persisten y aumentan las expectativas de nuevas subidas de tasas por parte de la Reserva Federal, el índice del dólar ya ha recuperado todas las pérdidas registradas desde que Trump anunció medidas arancelarias a gran escala en abril de 2025. Hasta el martes, el índice del dólar había acumulado un alza de aproximadamente 1,7% en lo que va del mes, volviendo al nivel del 2 de abril del año pasado, cuando el presidente estadounidense Trump anunció la llamada política arancelaria del «Día de la Liberación».
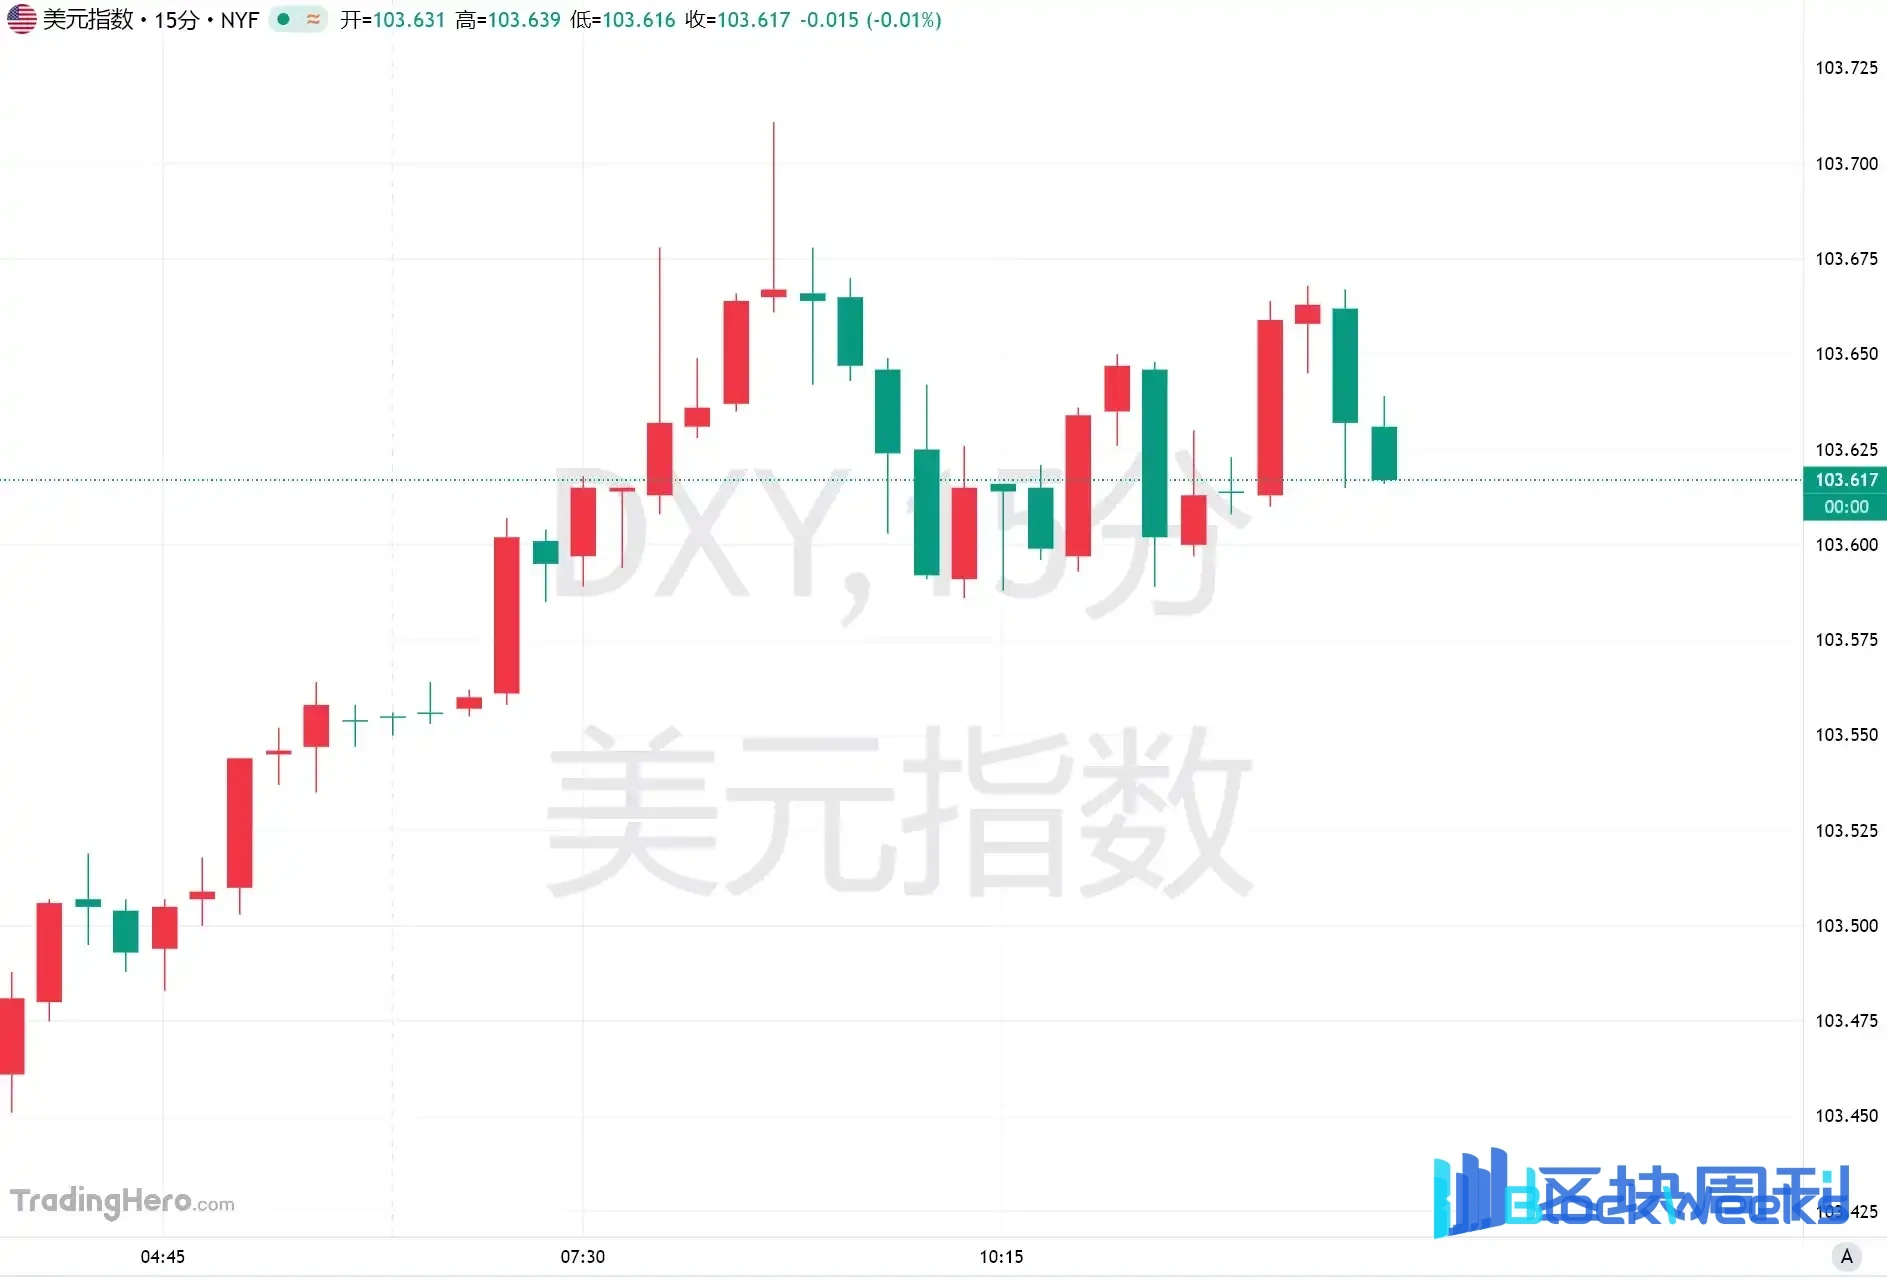
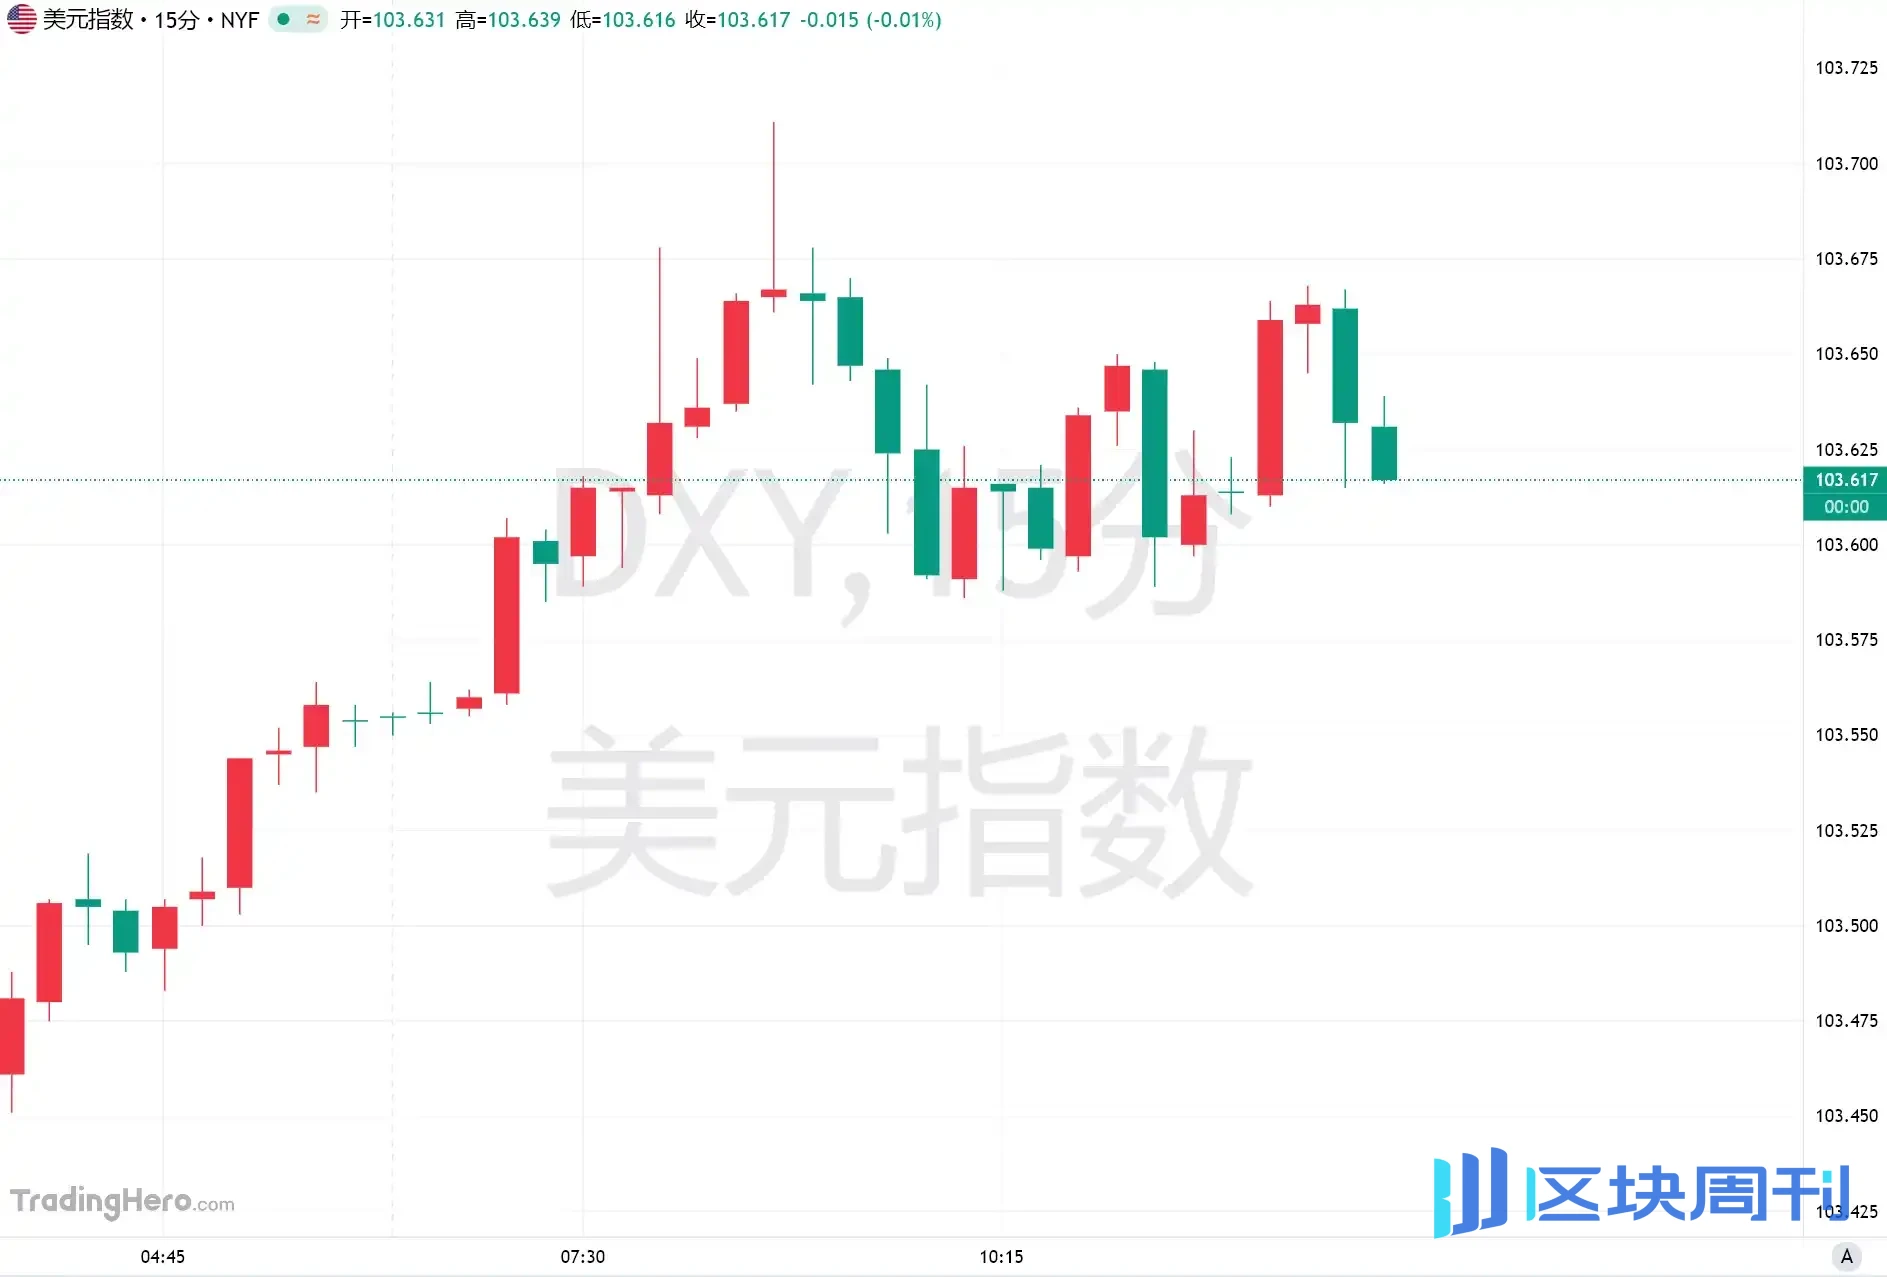
El miércoles, el índice del dólar rondaba los 103,6, manteniendo el fuerte desempeño tras alcanzar previamente su nivel más alto en 19 meses. El euro frente al dólar llegó a caer por debajo del umbral de 1,10 esta semana, por primera vez desde el impacto arancelario de abril de 2025.
En comparación con la situación del año pasado, cuando el mercado temía que la política comercial estadounidense dañara el crecimiento económico y por ello vendía dólares, ahora los principales factores que impulsan el tipo de cambio han pasado a ser las perspectivas de política de la Reserva Federal y la relativa resiliencia de la economía estadounidense.
La inflación supera lo esperado y las apuestas por subidas de tasas de la Fed se convierten en la línea principal del alza del dólar
El motor central del alza actual del dólar proviene de la repreciación del mercado sobre la trayectoria de las tasas de interés en Estados Unidos. La Reserva Federal implementó en septiembre de este año su primera subida de tasas desde 2023, elevando el rango objetivo de la tasa de fondos federales a 3,75%–4,00%.
Desde entonces, los datos de inflación en Estados Unidos han seguido superando las expectativas, reforzando aún más la percepción del mercado sobre un endurecimiento de la política monetaria. El índice de precios al consumidor (IPC) de Estados Unidos subió 0,4% intermensual en octubre, por encima de lo esperado por el mercado. El gobernador de la Reserva Federal, Waller, declaró anteriormente que, si las presiones inflacionarias persisten, la Fed debería considerar una subida de tasas de 50 puntos base de una sola vez en diciembre.
Los datos de futuros de tasas muestran que los operadores ya han descontado en gran medida un escenario de subida de 25 puntos base en diciembre, y prevén posiblemente dos subidas más de la misma magnitud en 2027.
El presidente de la Reserva Federal de San Luis, Musalem, señaló además el martes que, para controlar la inflación a tiempo, la economía estadounidense podría necesitar varias subidas de tasas antes de la primavera de 2027. Considera que la tasa de política actual podría estar aproximadamente 1 punto porcentual por debajo del nivel necesario para restaurar la estabilidad de precios.
A medida que el mercado eleva las expectativas de tasas, los rendimientos de los bonos del Tesoro estadounidense han subido notablemente, y el rendimiento del bono a 10 años volvió a superar el 5%; la semana pasada, el mercado de bonos del Tesoro estadounidense experimentó su peor ronda de ventas en 18 meses.
Los mayores rendimientos de los activos en dólares también han reforzado aún más el atractivo del dólar para los fondos internacionales. El estratega de ING, Francesco Pesole, considera que se trata de un alza del dólar impulsada por factores macroeconómicos. La inflación estadounidense y las declaraciones hawkish de la Fed elevan continuamente las expectativas de tasas, mientras que la caída de los precios de la energía hace que los inversores duden de cuánto más puedan seguir subiendo las tasas otros bancos centrales.
La economía estadounidense mantiene su resiliencia y el riesgo de deuda europeo amplifica la ventaja del dólar
Además de la política monetaria, el desempeño relativamente sólido de la economía estadounidense es también una razón importante de la recuperación del dólar. A pesar de las presiones generadas por la guerra entre Estados Unidos e Irán, la incertidumbre de la política comercial y la reciente corrección de las acciones tecnológicas, la economía estadounidense sigue mostrando cierta resiliencia.
Los datos más recientes muestran que el PIB de Estados Unidos creció 3,4% anualizado en el tercer trimestre. Las ventas minoristas de octubre aumentaron 0,2% intermensual, y las ventas minoristas centrales, excluyendo automóviles, gasolina, materiales de construcción y servicios de comida, crecieron 0,6%, superando las expectativas del mercado.
Este desempeño respalda la percepción del mercado de que la economía estadounidense aún puede soportar tasas de interés más altas.
Van Luu, director de estrategia de soluciones globales de Russell Investments, señaló que una Fed hawkish y el fuerte desempeño previo de las acciones estadounidenses han conformado conjuntamente un entorno favorable para el alza del dólar.
Al mismo tiempo, los riesgos económicos y políticos fuera de Estados Unidos también están aumentando. Los inversores europeos siguen de cerca la sostenibilidad fiscal de Francia y Bélgica, y el aumento de la presión de deuda en algunos países de la eurozona está presionando al euro y a otras principales monedas.
Lee Hardman, analista senior de divisas de Mitsubishi UFJ Financial Group (MUFG), señaló que, aunque la caída de los precios de la energía y el descenso de las acciones tecnológicas estadounidenses han tenido cierto impacto negativo en el dólar, este ha seguido mostrando una fuerte resiliencia. Durante el último mes, las otras nueve principales monedas del G10 se han depreciado frente al dólar.
Disminuyen las preocupaciones sobre la independencia política y los mercados emergentes enfrentan una doble presión
Otro cambio en la evolución del dólar proviene de la reevaluación del mercado sobre la independencia de la Reserva Federal. Anteriormente, algunos inversores temían que el gobierno de Trump pudiera presionar a la Fed para mantener tasas de interés más bajas, dañando así el atractivo de los activos en dólares.
Sin embargo, tras las elecciones intermedias de noviembre en Estados Unidos, el Partido Demócrata ganó el control de ambas cámaras del Congreso, y algunas instituciones consideran que la presión política sobre la Reserva Federal podría haberse aliviado algo.
Los analistas de Barclays señalaron el martes que el resultado de las elecciones intermedias redujo las preocupaciones del mercado sobre una interferencia en la independencia de la Reserva Federal. No obstante, la continua apreciación del dólar también está ejerciendo presión sobre los mercados emergentes.
Un dólar más fuerte generalmente implica un mayor costo de pago de la deuda denominada en dólares, y al mismo tiempo puede agravar el riesgo de salida de capitales y depreciación de la moneda local en los mercados emergentes.
Simon Quijano-Evans, director de estrategia de Macro Hive, considera que algunas monedas de mercados emergentes están sufriendo simultáneamente el doble impacto del alza del dólar y la incertidumbre política interna de sus países.
En cuanto a la evolución futura del dólar, la atención del mercado se centrará en la reunión de política de la Reserva Federal en diciembre, así como en si los datos de inflación y empleo de los próximos meses podrán seguir respaldando las subidas de tasas.
Si la inflación estadounidense vuelve a moderarse, o si la corrección continua de las acciones tecnológicas debilita las entradas de capital internacional, el dólar aún podría enfrentar nuevas presiones de retroceso.