
Autor: Zhou, ChainCatcher
El 26 de octubre, según Bloomberg, citando a personas familiarizadas con el asunto, la empresa de tarjetas de pago cripto con sede en Hong Kong RedotPay está considerando presentar una solicitud confidencial para una OPI en Estados Unidos antes de fin de año, con el objetivo de una valoración de al menos 5.000 millones de dólares. Al mismo tiempo, la empresa sigue en conversaciones con inversores para una ronda de financiación Pre-OPI con una valoración de entre 4.000 y 5.000 millones de dólares.
En agosto de este año, Bloomberg informó que RedotPay pospuso sus planes de cotización debido a cuestiones regulatorias y legales, y la empresa posteriormente presentó objeciones. En el mismo mes, una entidad afiliada a Binance demandó a sus tres cofundadores en Hong Kong, solicitando aproximadamente 470 millones de dólares en daños y perjuicios, y el caso aún no ha sido resuelto.
Desde superar una valoración de 1.000 millones de dólares en septiembre del año pasado hasta aspirar ahora a 5.000 millones, esta empresa, fundada hace solo tres años, ha visto su valoración aumentar aproximadamente cinco veces en poco más de un año. ¿Pueden su crecimiento y su base de cumplimiento normativo sostener este precio?
Valoración quintuplicada en un año, 5.000 millones es un poco caro
RedotPay se fundó en 2023, y su negocio principal es permitir a los usuarios depositar stablecoins como USDT y USDC en sus cuentas, y luego gastar a través de su tarjeta Visa en comercios de todo el mundo, con el sistema completando automáticamente la conversión de activos cripto a moneda fiduciaria en el momento del pago.
En septiembre de 2025, RedotPay completó una ronda de financiación de 47 millones de dólares, con su valoración superando los 1.000 millones de dólares; en diciembre, completó una Serie B de 107 millones de dólares liderada por Goodwater Capital. En febrero de este año, Bloomberg informó por primera vez de su plan de cotizar en Estados Unidos, con el objetivo de una valoración superior a los 4.000 millones de dólares.
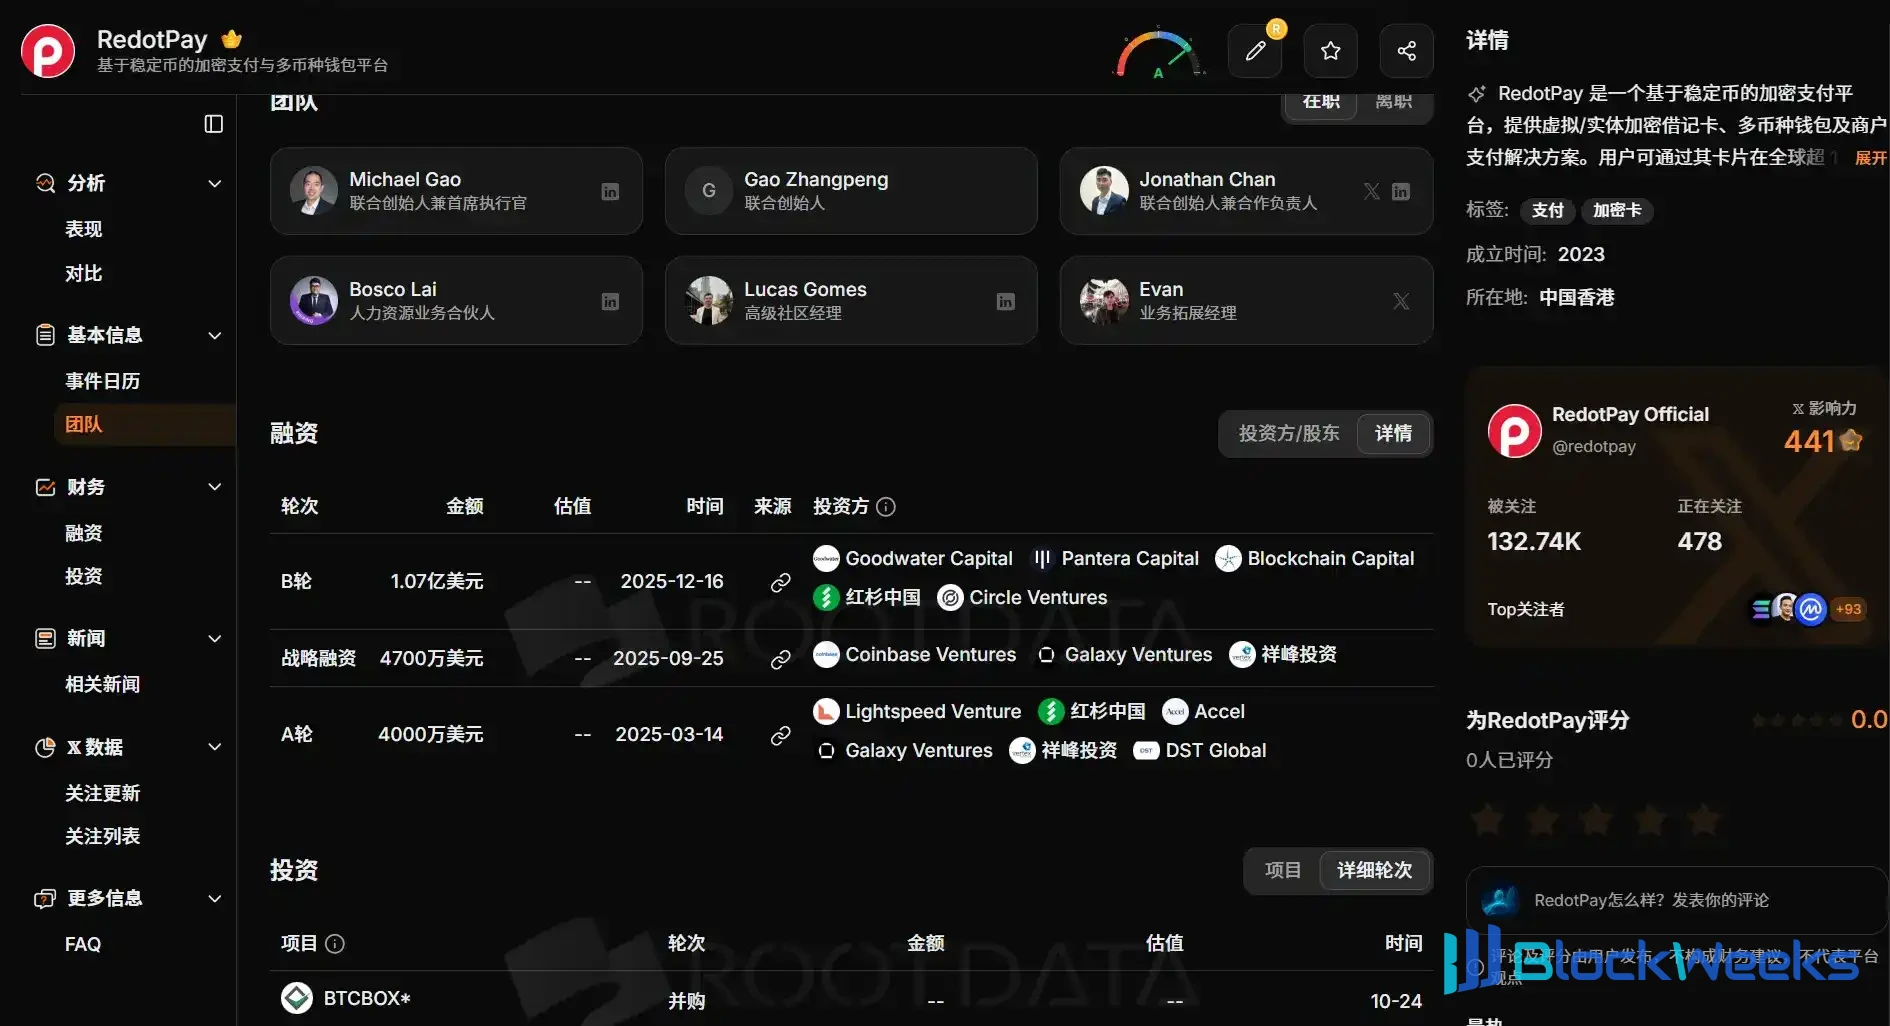
Fuente de la imagen:RootData
El informe más reciente muestra que JPMorgan, Goldman Sachs, Jefferies y Barclays participan en su trabajo de cotización, y la participación de Barclays no se había revelado anteriormente.
Lo que respalda esta valoración es un conjunto de impresionantes cifras operativas. SegúnBloomberg, citando a personas familiarizadas con el asunto, RedotPay actualmente tiene más de 9 millones de clientes, ingresos anualizados de más de 180 millones de dólares, un margen operativo de más del 50%, y los ingresos en los primeros tres trimestres de este año crecieron más del 50% interanual.
Con una valoración de 5.000 millones de dólares, la valoración de RedotPay es aproximadamente 28 veces sus ingresos anualizados. Convertido aproximadamente sobre la base del margen operativo, el múltiplo de beneficio operativo correspondiente es de aproximadamente 55 veces, mientras que la relación precio-beneficio del emisor de stablecoins cotizado Circle a finales de octubre era de aproximadamente 50 veces.
La impresionante tasa de crecimiento interanual proviene en gran medida de la baja base del año pasado. Los datos de la plataforma de datos de tarjetas cripto Paymentscan muestran que el gasto con tarjeta de RedotPay en los primeros tres trimestres de este año fue de aproximadamente 3.080 millones de dólares, un aumento de aproximadamente el 64% desde los 1.870 millones de dólares en el mismo período del año pasado. En el primer semestre del año pasado, su gasto mensual aún se situaba entre 140 millones y 220 millones de dólares.

Cabe señalar que los datos de gasto con tarjeta de RedotPay en Paymentscan son autoinformados por la empresa, mientras que los datos de recarga provienen del seguimiento en cadena.
Si observamos los últimos meses, ambos conjuntos de datos muestran que el crecimiento se ha estancado. En septiembre, las recargas en cadena de RedotPay fueron de 537,9 millones de dólares, prácticamente sin cambios frente a los 534,4 millones de agosto; el gasto con tarjeta fue de 403,2 millones de dólares, frente a los 403,6 millones de agosto.
En el mismo periodo, los competidores siguen acelerando. La clasificación de Paymentscan muestra que el gasto de RedotPay en los últimos 90 días creció un 12,9%, mientras que EtherFi y KAST crecieron un 42,5% y un 35,5%, respectivamente.

El crecimiento de los ingresos tampoco ha seguido el ritmo de las entradas de capital. Desde noviembre del año pasado hasta agosto de este año, el importe mensual de recargas de RedotPay creció un 68,4%, mientras que los ingresos anualizados divulgados por la empresa solo aumentaron de 150 millones a 180 millones de dólares, un incremento de alrededor del 20%; durante este periodo, también elevó las comisiones por transacciones en divisas y por retiradas en cajeros automáticos. Si la brecha entre ambos proviene de una disminución de los ingresos por unidad o de cambios en el negocio no relacionado con tarjetas no puede determinarse con la información actualmente pública.
El sector se está expandiendo, pero el foso de RedotPay es cada vez más superficial
En contraste con la desaceleración de RedotPay, todo el sector de tarjetas de stablecoin sigue expandiéndose rápidamente. Los datos de Paymentscan muestran que en julio de este año el gasto mensual con tarjetas cripto superó por primera vez los 1.000 millones de dólares, aproximadamente el triple del nivel del año anterior, y aumentó aún más hasta unos 1.230 millones de dólares en septiembre.
A medida que el mercado crece, la posición relativa de RedotPay está disminuyendo. Entre los aproximadamente 30 proyectos de tarjetas seguidos por Paymentscan, la cuota de gasto de RedotPay superó una vez el 90% en 2024 y cayó a alrededor del 33% en septiembre de este año. Durante este periodo, su propio gasto seguía creciendo; el cambio de cuota provino principalmente del rápido escalado de los recién llegados como EtherFi, KAST y Plasma One.

La razón por la que los nuevos entrantes pueden ponerse al día rápidamente está relacionada con la reducción de la barrera para la emisión de tarjetas. El proveedor de infraestructura Rain es miembro principal tanto de Visa como de Mastercard, ofrece servicios de emisión de tarjetas a más de 200 empresas y completó una ronda de financiación Serie C en enero de este año con una valoración de 1.950 millones de dólares. Al conectarse a dichas plataformas, las marcas pueden lanzar sus propios productos de tarjetas en un período de tiempo relativamente corto.
En comparación, las ventajas de RedotPay provienen más de los canales. En enero de este año, ChainCatcher informó en el artículo "Una valoración de 2.000 millones de dólares en tres años, ¿cómo lo hace RedotPay?" que RedotPay adquirió inicialmente clientes a través de redes de distribución offline, promocionando en mercados emergentes como Nigeria, Brasil y el Sudeste Asiático con la ayuda de KOLs locales, comerciantes OTC y líderes comunitarios.
Lo que sostiene este sistema de canales son las comisiones relativamente altas y los incentivos promocionales. Según información pública, la tarifa de emisión de tarjetas virtuales de RedotPay es de 10 dólares, y la tarifa de la tarjeta física es de 100 dólares. Las pruebas reales de Paymentscan muestran que el recargo integral al gastar en monedas extranjeras es de aproximadamente 2,2% a 2,3%. Los referidores pueden recibir una recompensa del 20% al 40% de la tarifa de emisión de la tarjeta, así como una participación del 0,05% al 0,25% del volumen de transacciones, y los referidores de segundo nivel también pueden participar en la distribución.

Esto significa que los costos de los canales ya se han incorporado a las reglas del negocio. Una vez que las comisiones se reduzcan en la competencia, el margen para los incentivos promocionales también se reducirá en consecuencia. La plataforma también considera que RedotPay es más adecuado como puente entre las stablecoins y los sistemas de pago locales, y que para la mayoría de los usuarios en Estados Unidos y Europa, a menudo existen opciones locales más competitivas.
En julio de este año, la plataforma de pagos suiza Fiat24 suspendió su función de depósito de criptoactivos, y la startup con sede en París Kulipa cesó sus operaciones debido a problemas de pago de deudas, y los proyectos de tarjetas de alrededor de 20 empresas de billeteras y fintech se interrumpieron como resultado. El aumento de los costos de emisión de tarjetas, compensación y cumplimiento está expulsando del mercado a los actores pequeños y medianos.
Más allá de la demanda de 470 millones de dólares, RedotPay todavía tiene cuentas de cumplimiento pendientes
A finales de octubre, RedotPay anunció la adquisición del exchange de criptoactivos japonés BTCBOX, y reconoció en el anuncio que la empresa no tiene una licencia de negocio de exchange de criptoactivos en Japón, y que sus servicios existentes para residentes japoneses no cumplen con los requisitos regulatorios locales.
Actualmente, RedotPay ha suspendido los nuevos registros de usuarios en Japón y ha retirado la aplicación de las tiendas de aplicaciones locales, y los servicios existentes se restringirán gradualmente hasta su terminación. BTCBOX, adquirida, suspendió todos sus servicios en enero de este año debido a una filtración de información de clientes y solo los reanudó por fases en agosto; el importe de la transacción no se reveló.
Lo que más atención ha atraído esel litigio con Binance. Según un informe de Bloomberg de agosto que cita documentos judiciales de Hong Kong, una entidad afiliada a Binance acusó a RedotPay de incumplir su acuerdo de cooperación al desviar a más de 470.000 usuarios de Binance Card hacia RedotPay, y reclama 472,8 millones de dólares en daños a sus tres cofundadores basándose en un valor de vida útil de 925 dólares por usuario.
El núcleo de la disputa radica en la segregación de fondos. Un acuerdo firmado por ambas partes en marzo de 2025 exigía que los fondos de Binance Pay no se utilizaran para recargar las tarjetas de RedotPay. Binance afirmó que descubrió el incumplimiento en marzo de este año y posteriormente terminó la cooperación en abril.
RedotPay niega las acusaciones, afirma que se defenderá enérgicamente y el caso de Hong Kong aún no ha sido resuelto. Se informa que durante el último año al menos cinco ejecutivos han dejado RedotPay, y su responsable jurídico también abandonó la empresa en julio de este año.
En el ámbito de las licencias, RedotPay sí añadió bastantes este año. En marzo obtuvo una licencia VASP argentina, así como registros MSB en Canadá y Estados Unidos; en junio completó un registro VASP mexicano; en agosto obtuvo su primera licencia estatal de transmisor de dinero en Estados Unidos, con solicitudes pendientes en más de otros 20 estados; y en septiembre obtuvo licencias de préstamo en dos estados.
Sin embargo, estas nuevas licencias apuntan principalmente a un negocio en Estados Unidos que aún no se ha lanzado. RedotPay declaró en agosto que sus 180 millones de dólares en ingresos anualizados y aproximadamente 14.000 millones de dólares en volumen de pagos anualizados se procesan ambos a través de procesadores de pagos regulados fuera de Estados Unidos, y sus productos de tarjetas aún no se han lanzado en Estados Unidos.
En septiembre, RedotPay anuncióla finalización de una revisión contra el blanqueo de capitales realizada por una firma de contabilidad Big Four, pero la revisión abarcó a sus dos filiales con licencia en Hong Kong, con el referente de las directrices pertinentes del Registro de Empresas de Hong Kong.
En el ámbito de la emisión de tarjetas, el sitio web oficial de RedotPay muestra que sus tarjetas son emitidas por Xfers de Singapur bajo una licencia de Visa, y RedotPay opera el programa de tarjetas como gestor del programa. Esto difiere de empresas como Rain que poseen la membresía principal de las organizaciones de tarjetas, y conlleva una dependencia de instituciones externas.
Además, ChainCatcher señaló anteriormente que los negocios de generación de intereses y préstamos de RedotPay se encuentran en una zona gris en términos de caracterización legal. Ambos negocios siguen operando, y el producto de generación de intereses incluso se ha incluido en los beneficios de membresía de pago, sin una caracterización regulatoria definitiva aún.
En general, el crecimiento interanual de RedotPay sigue siendo impresionante, pero tanto las recargas en cadena como el gasto con tarjeta se han estancado durante los últimos dos meses, y el crecimiento de los ingresos se ha desacelerado claramente en relación con las entradas de capital. Los participantes más tardíos en el sector están escalando más rápido, y la rectificación de su negocio en Japón y el litigio no resuelto también indican que su estructura de cumplimiento aún se está ajustando.
RedotPay ha completado ahora una auditoría financiera realizada por una firma de contabilidad Big Four. Si presenta su solicitud antes de fin de año como está previsto, una vez que el folleto se haga público, las divulgaciones sobre los ingresos trimestrales, la composición de los ingresos, la distribución geográfica de los usuarios y el riesgo de litigios se convertirán en clave para poner a prueba esta valoración.