Resumen
ARK Invest ha llevado el ARK Venture Fund (ARKVX) onchain a través de Securitize, brindando a los inversores elegibles acceso basado en blockchain a un fondo de inversión existente con exposición a empresas tecnológicas privadas y públicas. Anunciado el 24 de septiembre de 2026, la tokenización del ARK Venture Fund utiliza inicialmente Ethereum, mientras que Securitize proporciona la infraestructura regulada que conecta la emisión onchain con la incorporación de inversores y la administración del fondo.
La distinción más importante es qué se ha tokenizado realmente. ARKVX es un fondo de intervalo cerrado de gestión activa existente; las empresas de su cartera, como OpenAI, Anthropic, Stripe y Databricks, no han sido tokenizadas individualmente a través de esta transacción. Los inversores poseen una participación en ARKVX, mientras que el fondo posee y gestiona la cartera subyacente.
La tokenización tampoco resuelve automáticamente la liquidez del mercado privado. Las acciones de ARKVX no cotizan en una bolsa de valores, ARK no espera que se desarrolle un mercado secundario, y los inversores generalmente obtienen liquidez a través de ofertas periódicas de recompra del fondo. Por lo tanto, la transferibilidad onchain no significa liquidez ilimitada 24/7.
La importancia del proyecto radica en otro lugar. La blockchain está comenzando a ir más allá de los productos tokenizados de Tesorería y de mercado monetario hacia estructuras de inversión más complejas donde la gestión activa, las valoraciones de empresas privadas y la liquidez limitada permanecen intactas. La tecnología cambia la capa de propiedad y administración sin pretender que los activos subyacentes se hayan vuelto más simples.
Puntos clave
- ARKVX ha sido tokenizado a través de Securitize, inicialmente en Ethereum.
- Los inversores obtienen una participación en el ARK Venture Fund, no acciones directas en OpenAI, Anthropic u otras empresas de la cartera.
- ARKVX sigue siendo un fondo de intervalo cerrado con liquidez limitada y mecánicas de recompra periódica.
- La tokenización cambia la infraestructura de propiedad, no la economía de los activos privados subyacentes.
- El proyecto muestra que la tokenización institucional se está expandiendo más allá de los fondos similares al efectivo hacia una exposición más compleja al mercado privado.
¿Qué significa realmente la tokenización del ARK Venture Fund?
La tokenización del ARK Venture Fund traslada la representación y administración de una participación en el fondo a la infraestructura blockchain, dejando la estructura de inversión subyacente del fondo en gran medida sin cambios. ARKVX sigue siendo una cartera de gestión activa gestionada por ARK Invest, y el fondo continúa manteniendo sus inversiones en empresas privadas y públicas de acuerdo con su estrategia. Securitize proporciona la infraestructura regulada a través de la cual los inversores elegibles pueden acceder a participaciones tokenizadas del fondo, utilizando Ethereum como blockchain inicial.
La estructura legal y económica puede entenderse simplemente como: inversor → participación en el fondo ARKVX → ARK Venture Fund → empresas de la cartera subyacente. El valor tokenizado existe a nivel del fondo, no a nivel de cada empresa mantenida por la cartera. Esto es crítico porque las participaciones privadas de alto perfil pueden crear la impresión de que se han emitido acciones individuales en esas empresas como tokens de blockchain.
Para obtener antecedentes sobre la relación de ARK con la plataforma de tokenización, MEXC cubrió anteriormente la inversión de ARK Invest en Securitize, una relación que precedió a la decisión de llevar ARKVX mismo onchain.
¿Los inversores de ARKVX poseen directamente acciones de OpenAI?
No. La propiedad tokenizada de ARKVX no es propiedad directa de las empresas de la cartera del fondo.
Poseer una participación en el fondo significa que el inversor tiene exposición económica al rendimiento de la cartera según la estructura legal del fondo. ARKVX, no el inversor individual del fondo, posee las inversiones privadas y públicas subyacentes. Si el fondo posee OpenAI, Anthropic, Stripe u otra empresa privada, los derechos legales asociados con esa inversión residen a nivel del fondo.
Esta distinción afecta los derechos de voto, la liquidez y la valoración. Un tenedor de ARKVX no aparece automáticamente en el registro de accionistas de cada empresa subyacente y no puede transferir de forma independiente una porción de la posición de OpenAI del fondo simplemente porque la participación en ARKVX esté representada en Ethereum.
Eso hace que la afirmación "ARK ha tokenizado acciones de OpenAI" sea inexacta. Lo que ARK y Securitize han tokenizado es el acceso al fondo que puede poseer esas acciones. La diferencia no es semántica; define lo que los inversores realmente poseen.
¿Por qué tokenizar un fondo de intervalo existente?
La razón más útil no es el comercio sin restricciones. Los fondos de intervalo están estructurados deliberadamente de manera diferente a los fondos cotizados en bolsa, y ARKVX sigue sujeto a las características de ese vehículo legal incluso después de la tokenización. La oportunidad más interesante radica en mejorar la infraestructura en torno a la propiedad, la administración y la distribución.
Los fondos de inversión tradicionales dependen de una red de agentes de transferencia, administradores de fondos, corredores, custodios y sistemas de cumplimiento. Cada participante puede mantener sus propios registros, creando la necesidad de una conciliación repetida. La blockchain puede proporcionar una capa de propiedad programable común en torno a la cual se pueden organizar verificaciones de identidad, restricciones de transferencia y servicios al inversor.
Esto es especialmente importante para valores que no están destinados a negociarse libremente. La tokenización no tiene que convertir cada producto financiero en un activo cripto sin permisos para crear valor. En su lugar, puede hacer que un valor regulado y restringido sea más fácil de emitir y administrar, preservando al mismo tiempo las restricciones que definen el producto.
Por lo tanto, la estructura de ARKVX es una prueba útil de si la administración de fondos regulados puede volverse más programable sin cambiar el vehículo de inversión subyacente.
¿Ethereum hace que ARKVX sea más líquido?
No automáticamente. ARK describe el Venture Fund como un fondo de intervalo de capital cerrado, no diversificado, de oferta continua y con liquidez limitada. Sus acciones no cotizan en una bolsa de valores y el fondo no espera que se desarrolle un mercado secundario convencional. En su lugar, la liquidez se proporciona mediante ofertas de recompra periódicas regidas por los términos del fondo.
Trasladar la representación de esas acciones a Ethereum no anula la estructura legal. Una cadena de bloques puede ser capaz de procesar transferencias a cualquier hora, pero el valor en sí sigue sujeto a la elegibilidad del inversor, las restricciones de transferencia y las reglas del fondo. Por lo tanto, la pregunta relevante no es si Ethereum puede mover un token a las 2 a. m.; es si el titular tiene permiso para transferir ese valor y si existe una contraparte elegible.
Los activos subyacentes añaden otra restricción. Las acciones de empresas privadas a menudo son difíciles de valorar y negociar, y su liquidez no mejora simplemente porque el fondo que las posee haya adoptado infraestructura de cadena de bloques. La transferibilidad en cadena y la liquidez de los activos subyacentes son dos conceptos separados.
Esa distinción es particularmente importante para los mercados privados tokenizados, donde la cadena de bloques puede reducir la fricción administrativa pero no puede fabricar compradores para activos que son económicamente ilíquidos.
¿Qué puede mejorar realmente la tokenización?
Los beneficios potenciales más sólidos se encuentran en los procesos que ocurren alrededor de la inversión en lugar de en la inversión misma. Securitize puede combinar intereses de fondos en cadena con verificación regulada de inversores y controles de transferencia, creando potencialmente un flujo de trabajo más integrado para la incorporación, los registros de propiedad y la administración de fondos.
Varias mejoras son especialmente relevantes:
- Incorporación de inversores: las verificaciones de elegibilidad e identidad pueden conectarse más directamente con el entorno de propiedad digital.
- Registros de propiedad: los intereses del fondo pueden representarse dentro de una infraestructura basada en cadena de bloques.
- Controles de transferencia: las restricciones pueden incorporarse en flujos de trabajo digitales compatibles.
- Distribución: los productos de inversión regulados pueden llegar a inversores elegibles a través de canales digitales más nuevos.
- Administración: un libro mayor compartido puede reducir parte de la conciliación entre los participantes del mercado.
- Utilidad financiera futura: cuando la regulación lo permita, los intereses de fondos tokenizados podrían potencialmente interactuar con otra infraestructura de activos digitales compatible.
Estas afirmaciones son menos dramáticas que "el capital riesgo se vuelve líquido", pero son más consistentes con cómo se está desarrollando realmente la tokenización institucional. Gran parte del costo en los mercados de valores proviene de mantener y conciliar registros en sistemas separados. Hacer que esa capa de propiedad sea programable puede tener valor incluso cuando el valor sigue siendo restringido e ilíquido.
ARKVX tradicional vs ARKVX tokenizado
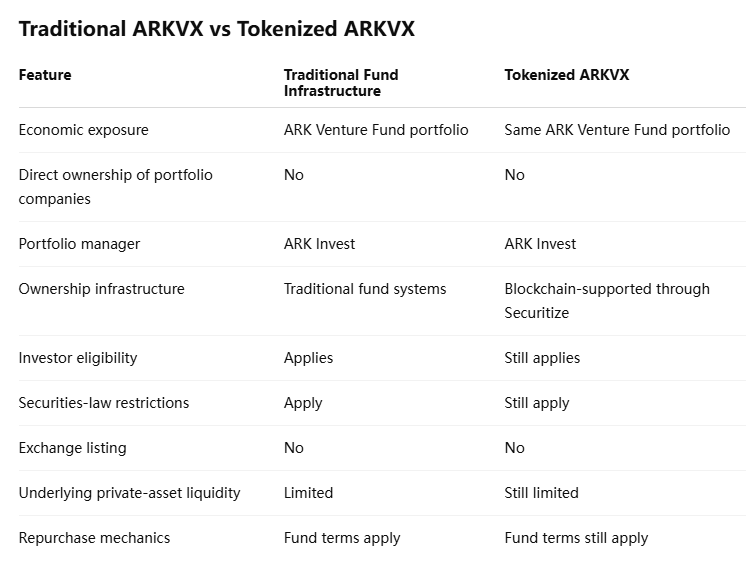
La comparación muestra por qué la tokenización debe verse como un cambio de infraestructura en lugar de una transformación económica. Los riesgos de inversión, la estrategia de gestión y la cartera siguen siendo los de ARKVX. Lo que cambia es cómo se puede registrar y administrar la propiedad.
Cambiar el envoltorio no cambia automáticamente el activo que hay debajo.
Por qué Securitize importa más que Ethereum por sí solo
Describir el proyecto solo como "ARK pone un fondo en Ethereum" pasa por alto una gran parte de la arquitectura institucional. Ethereum proporciona infraestructura de cadena de bloques programable, pero un fondo regulado también necesita identidad del inversor, cumplimiento de valores, controles de transferencia y registros de propiedad legalmente reconocidos. Securitize es importante porque conecta esos requisitos con la capa de cadena de bloques.
En agosto de 2026, Securitize dijo que tenía aproximadamente $5 mil millones en activos tokenizados bajo gestión y había trabajado con instituciones como BlackRock, Apollo, BNY, Hamilton Lane, KKR y VanEck. Esto sitúa el lanzamiento de ARK dentro de un cambio más amplio en el que los gestores de activos tradicionales utilizan infraestructura de tokenización común en lugar de construir cada componente ellos mismos.
Por lo tanto, es probable que la tokenización institucional se desarrolle como una pila. La blockchain gestiona el estado programable y la liquidación, mientras que los agentes de transferencia, los corredores-distribuidores, los custodios, los administradores y los gestores de inversiones continúan desempeñando funciones reguladas en torno a ese estado.
Para ARKVX, Ethereum importa, pero la conexión regulada entre Ethereum y el interés legal del fondo importa más.
¿Por qué es ARKVX una prueba de tokenización más difícil que un fondo del Tesoro?
La primera ola de adopción institucional de RWA se concentró en gran medida en productos del Tesoro y del mercado monetario. Estos activos son relativamente estandarizados, tienen precios transparentes y generalmente ofrecen una liquidez profunda. Por lo tanto, son más fáciles de integrar con sistemas blockchain sin introducir grandes incertidumbres de valoración o reembolso.
ARKVX es sustancialmente más complejo. Su cartera incluye empresas privadas y en etapa temprana cuyos valores pueden tener un historial de transacciones limitado y pueden ser difíciles de valorar. El fondo se gestiona activamente, por lo que la cartera también puede cambiar con el tiempo en lugar de permanecer como una canasta fija de activos tokenizados. La liquidez está restringida intencionalmente a través de la estructura de fondo de intervalo.
Esas características hacen que la tokenización del ARK Venture Fund sea más interesante desde una perspectiva de infraestructura. La blockchain tiene que soportar un producto cuyas restricciones legales y económicas siguen siendo complejas en lugar de depender de un activo subyacente altamente líquido para simplificar la experiencia del usuario.
Si ese modelo funciona, el mercado de tokenización direccionable se expande mucho más allá de los bonos del Tesoro. El capital privado, la exposición a venture capital, los fondos de inversión alternativos y otros productos restringidos pueden potencialmente adoptar infraestructura blockchain sin pretender comportarse como valores líquidos del mercado público.
Visión de MEXC: La tokenización está avanzando en la pila de capital
El mercado institucional de RWA se probó inicialmente con activos que eran fáciles de estandarizar: productos equivalentes a efectivo, fondos del Tesoro y otros instrumentos con valoraciones claras y liquidez establecida. ARKVX muestra que la tokenización comienza a moverse hacia inversiones que son estructuralmente más difíciles.
Eso es importante porque cambia lo que se le pide resolver a la blockchain. Con un fondo del Tesoro, el desafío es en gran medida la emisión y liquidación eficientes. Con un fondo de venture capital gestionado activamente, la infraestructura también debe coexistir con la incertidumbre de valoración de empresas privadas, la elegibilidad de los inversores y la liquidez limitada.
Por lo tanto, la oportunidad no es hacer que todos los activos financieros se negocien como cripto. Es hacer que la infraestructura de valores existente sea más programable mientras se preservan las reglas que dan a cada producto su significado legal.
Si este enfoque escala, el mercado de RWA a largo plazo puede definirse menos por cuántos activos se pueden envolver en tokens y más por cuántos productos financieros existentes pueden migrar sus procesos de propiedad, servicio y liquidación a una infraestructura digital compartida.
Riesgos y limitaciones
ARKVX sigue siendo una inversión compleja y de alto riesgo independientemente de la tecnología utilizada para representar sus acciones.
- Riesgo de valoración de empresas privadas: las participaciones pueden ser difíciles de valorar y pueden cambiar materialmente entre eventos de financiación.
- Liquidez limitada: las acciones de ARKVX no cotizan en bolsa y no deben tratarse como negociables de forma continua.
- Riesgo de recompra: las ofertas periódicas de recompra pueden ser limitadas o estar sobresuscritas.
- Riesgo de cartera: ARK gestiona activamente el fondo, por lo que las participaciones y la exposición pueden cambiar.
- Restricciones de elegibilidad: la representación en blockchain no elimina los requisitos de la ley de valores o de los inversores.
- Riesgo tecnológico: los contratos inteligentes, las billeteras y la custodia digital crean dependencias operativas adicionales.
- Confusión sobre la propiedad: los inversores de ARKVX no poseen directamente las acciones de las empresas de la cartera del fondo.
Por lo tanto, la limitación central es tanto conceptual como financiera. Un token puede moverse rápidamente mientras el activo que representa sigue siendo ilíquido, restringido y difícil de valorar. La blockchain moderniza la infraestructura; no deroga la economía de los mercados privados.
La tokenización del ARK Venture Fund moderniza el acceso, no los activos
La tokenización del ARK Venture Fund es notable porque lleva un vehículo de inversión relativamente complejo a la infraestructura blockchain sin cambiar lo que los inversores poseen económicamente. Los inversores elegibles reciben exposición a ARKVX, mientras que el fondo continúa siendo propietario y gestionando la cartera subyacente de empresas privadas y públicas. OpenAI, Anthropic, Stripe y otras participaciones no se convierten individualmente en tokens libremente negociables a través de esta estructura.
El mismo principio se aplica a la liquidez. Ethereum puede proporcionar registros de propiedad programables y soportar flujos de trabajo de transferencia digital, pero ARKVX sigue siendo un fondo de intervalo con liquidez limitada y mecánicas de recompra periódicas. La tokenización no puede crear automáticamente un mercado secundario para la exposición a empresas privadas ni eliminar las restricciones integradas en la estructura legal del fondo.
Esa es precisamente la razón por la que el desarrollo importa. La tokenización institucional no necesita transformar cada activo en un instrumento sin permisos disponible 24/7 para crear valor. Puede mejorar la incorporación, los registros de propiedad, los controles de transferencia y la administración de fondos mientras preserva las leyes de valores y las estructuras de productos existentes.
El lanzamiento de ARKVX representa, por lo tanto, una forma más madura de adopción de RWA. Los activos de riesgo subyacentes siguen siendo privados, difíciles de valorar y relativamente ilíquidos, mientras que la infraestructura de propiedad en torno a ellos se vuelve programable. Si ese modelo demuestra ser escalable, la tokenización puede expandirse más allá de los productos de Tesorería líquidos y comenzar a modernizar la capa administrativa del propio capital privado.
Fuentes
Securitize — ARK Invest tokeniza el ARK Venture Fund (ARKVX):
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund:
https://www.ark-funds.com/funds/arkvx
ARK Invest — Informes del ARK Venture Fund:
https://www.ark-funds.com/reports-venture
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.