


Resumen
• El enfoque de aplicación de los sistemas de trading con IA está cambiando de la predicción de precios a corto plazo a la identificación de regímenes de mercado, la clasificación entre activos, la presupuestación de riesgos, la extracción de eventos y el control de costes de ejecución; el valor de los modelos se medirá cada vez más por los rendimientos después de costes y la estabilidad del riesgo.
• Los criptoactivos y los mercados de renta variable comparten impulsores como la liquidez, el apetito por el riesgo y el estilo de crecimiento; BTC, ETH, SOL, los índices tecnológicos y los líderes en IA deben incorporarse a un marco de riesgo unificado para evitar que la diversificación por clase de activo enmascare la concentración de factores.
• La estrategia GCRA (Gate Cross-Asset Regime Allocation) forma posiciones diarias mediante señales de tendencia, aglomeración, volatilidad y correlación en múltiples horizontes, y establece restricciones de apalancamiento, drawdown, margen y fallo del modelo, proporcionando una vía clara para el paper trading y la validación en vivo a pequeña escala.
• Gate spot, los contratos perpetuos, el acceso directo a renta variable, los CFD de TradFi y los Perps de TradFi constituyen un sistema de ejecución entre activos; la selección de productos depende del período de mantenimiento, la dirección de la operación, la liquidez, las tasas de financiación, los costes nocturnos y las reglas de la cuenta.
Introducción
El valor de investigación de los sistemas de trading con IA se centra en la identificación de regímenes de mercado, la clasificación entre activos, la presupuestación de riesgos, la extracción de eventos textuales y el control de costes de ejecución. Delegar la dirección de la siguiente vela a un único modelo lo hace vulnerable al ruido, al sobreajuste y a los cambios en los regímenes de mercado. Este informe construye una estrategia entre activos que puede ejecutarse diariamente para validación en vivo, incorporando BTC, ETH, SOL, SPY, QQQ y acciones de la cadena industrial de IA a un marco unificado, y completa el enrutamiento de productos basándose en los horarios de negociación, los costes de financiación, las estructuras de cuenta y las capacidades de venta en corto de los diferentes productos de Gate.
La sección de cripto utiliza rendimientos a 7 días, volatilidad a 7/30/90 días, RSI diario, ADX, tasas de financiación, ratios long/short y cambios en el interés abierto a 24 horas; la sección de renta variable observa la trayectoria del último mes, la fuerza relativa del índice, los rendimientos de acciones individuales respecto al índice y las ventanas de eventos. Los datos de Gate muestran que BTC, ETH y SOL subieron aproximadamente un 21,3%, 27,4% y 25,3% respectivamente en los últimos 7 días, con el RSI diario de los tres activos por encima de 75, y el interés abierto cayendo entre un 1,84% y un 3,31% en las últimas 24 horas. El mercado se encuentra en un estado mixto de continuación de tendencia a medio plazo, creciente aglomeración a corto plazo y contracción marginal del apalancamiento.
Este artículo propone un marco en vivo que combina regímenes de múltiples horizontes, puntuaciones duales de tendencia y aglomeración, objetivo de volatilidad, restricciones de correlación entre activos y ejecución de productos de Gate. El sistema forma posiciones objetivo una vez al día; intradía, el modelo solo es responsable de la ejecución y el corte de circuitos, y no cambia de dirección con frecuencia basándose en el ruido a corto plazo.
Este artículo es solo para fines de investigación y educativos y no constituye asesoramiento de inversión, una solicitud de trading, una promesa de rendimiento ni instrucciones automatizadas de órdenes. Las acciones, los criptoactivos, los CFD y los contratos perpetuos pueden todos resultar en pérdida del principal. El apalancamiento, los gaps, las tasas de financiación y la disminución de la liquidez pueden amplificar las pérdidas.
I. Marco de datos: de las instantáneas a la evidencia multi-horizonte
1.1 Estratificación por horizontes del mercado cripto
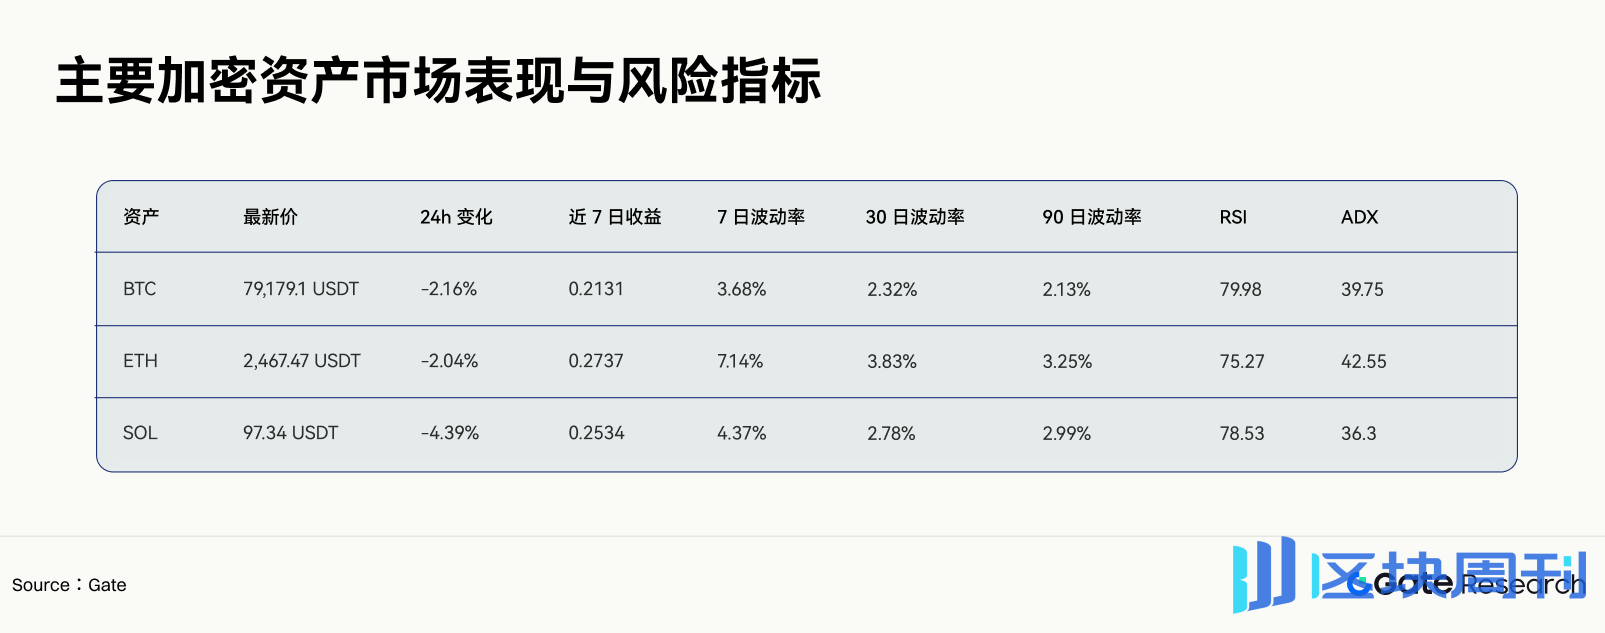
Datos a fecha de: 26 de agosto de 2026 (todos los datos de este artículo son a esta fecha)
Los rendimientos a 7 días de los tres activos son significativamente positivos, y la caída de un solo día no ha roto la tendencia semanal. La volatilidad a 7 días de ETH alcanzó el 7,14%, cerca de 1,86 veces su volatilidad a 30 días, lo que indica que la expansión de la volatilidad a corto horizonte se concentra en ETH. La volatilidad a 7/30/90 días de BTC es del 3,68%, 2,32% y 2,13% respectivamente; el riesgo a corto plazo también ha aumentado, pero menos que en ETH.
El juicio multi-horizonte sigue este orden:
• Los indicadores a 90 días definen el entorno de riesgo de referencia;
• Los indicadores a 30 días determinan la tendencia y el presupuesto de volatilidad;
• Los indicadores a 7 días identifican la aceleración, la aglomeración y la expansión de la volatilidad;
• Los datos de 24 horas se utilizan únicamente para confirmar cambios de posición y condiciones de ejecución.
1.2 Amplitud del mercado cripto y estructura de financiamiento

El Índice de Miedo y Codicia se encuentra en un nivel alto, mientras que el AHR999 permanece en un rango inferior; los dos indicadores cubren horizontes diferentes. La estrategia mantiene exposición de asignación en el horizonte largo y reduce el nuevo apalancamiento en el horizonte corto. El dominio de BTC está cerca del 60%, y el índice de temporada de altcoins es solo de 37; las ganancias del mercado siguen sesgadas hacia activos de alta liquidez, y la difusión amplia de altcoins aún no se ha confirmado.
1.3 Posicionamiento en derivados: manejo separado de la fuerza de la tendencia y el hacinamiento

Las caídas de precios y la disminución del interés abierto ocurren en paralelo, y los fondos apalancados se encuentran en una fase de retiro. La relación de compra/venta del taker de BTC se mantiene ligeramente por encima de 1, mientras que ETH y SOL ya están por debajo de 1. La relación largo/corto de SOL alcanzó 1.82, un hacinamiento mayor que el de BTC y ETH. El sistema reduce el tamaño de las posiciones largas en esta etapa pero no establece directamente posiciones contrarias basándose en un RSI alto.
1.4 El mercado de acciones utiliza la trayectoria mensual y la fuerza relativa
SPY cambió acumulativamente alrededor de +3.66% entre el 27 de julio y el 25 de agosto de 2026, con máximos y mínimos del rango de aproximadamente 778.98 y 731.00. QQQ experimentó una caída mensual de -6.60% en julio, rebotando de 687.99 el 31 de julio a 723.70 el 12 de agosto a principios de agosto; el estilo de crecimiento experimentó una rápida reparación. NVIDIA cayó de 225.01 a 208.48 entre el 17 y el 24 de agosto, luego rebotó a aproximadamente $213 el 25 de agosto; el riesgo de eventos de acciones individuales es mayor que el riesgo del índice.
El módulo de acciones no emite señales de trading basadas en la subida o bajada de QQQ o NVIDIA en un solo día. El sistema utiliza tres series de precios relativos:
• QQQ / SPY: estilo de crecimiento relativo al mercado amplio;
• NVDA / QQQ: líderes de IA relativos al índice tecnológico;
• BTC / QQQ: apetito de riesgo cripto relativo al estilo de crecimiento de acciones estadounidenses.
La pendiente de 20 días, la correlación de 60 días y los cambios de volatilidad de los precios relativos determinan conjuntamente los presupuestos de riesgo de acciones y cripto. Los tres días de trading antes y después de las fechas de resultados se marcan por separado como ventanas de eventos, y el modelo no debe tratar las brechas de eventos como muestras de tendencia ordinarias.
II. Estrategias elegibles para trading en vivo a pequeña escala
2.1 Nombre y objetivo de la estrategia
Nombre de la estrategia: Asignación de Régimen entre Activos de Gate, abreviada como GCRA.
La frecuencia de la estrategia es de decisión diaria con ejecución horaria. El grupo de observación incluye BTC, ETH, SOL, SPY, QQQ, NVDA, así como las acciones correspondientes, CFD o TradFi Perps accesibles en cuentas reales de Gate. El objetivo de la estrategia es capturar los rendimientos de tendencia a medio plazo y de fuerza relativa entre activos mientras se controla la volatilidad objetivo anualizada de la cartera dentro del 10%–12%.
2.2 Calendario de ejecución diaria
• UTC 00:10: Leer velas diarias de cripto de Gate, tasas de financiamiento, OI y datos de volumen de trading;
• 30 minutos después del cierre del mercado estadounidense: Actualizar datos de acciones como SPY, QQQ, NVDA;
• UTC 01:00: Calcular probabilidades de régimen, puntuaciones de activos y riesgo objetivo del día siguiente;
• UTC 01:00–03:00: Ejecutar el rebalanceo de activos cripto;
• 30 minutos después de la apertura del siguiente día de trading estadounidense: Ejecutar el rebalanceo de acciones o CFD;
• Cada 15 minutos intradía: Verificar las condiciones del interruptor de circuito; solo se permite la reducción de posiciones, la suspensión o la ejecución continua.
2.3 Puntuación del régimen de mercado
RegimeScore = 0.30 × Tendencia + 0.20 × Amplitud + 0.20 × Liquidez + 0.15 × Volatilidad + 0.15 × Apalancamiento
Cada factor se estandariza primero de forma móvil dentro de su propio mercado, con el rango comprimido de -1 a +1. Un RegimeScore superior a 0.35 entra en el régimen de expansión de riesgo; por debajo de -0.35 entra en el régimen defensivo; el rango restante utiliza un presupuesto neutral.

2.4 Señales de activos
Cada activo recibe una puntuación de tendencia y una puntuación de aglomeración:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
Todas las entradas son valores estandarizados. La aglomeración solo debilita las señales largas y no genera automáticamente señales cortas. Las posiciones cortas requieren que FinalSignal esté por debajo de -0.25, junto con tres confirmaciones: que el precio rompa por debajo de la media móvil de 20 días, que el ADX deje de subir y que el OI aumente durante la caída.
2.5 Fórmula de dimensionamiento de posiciones
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol tiene un valor predeterminado del 10%. RegimeMultiplier toma valores de 1.00, 0.70 y 0.35 en los regímenes de expansión de riesgo, neutral y defensivo, respectivamente. ForecastVol utiliza la estimación mayor entre la de 10 días y la de 60 días para evitar que los ajustes de posición sean demasiado lentos cuando la volatilidad aumenta rápidamente.
2.6 Límites de riesgo en el trading en vivo
• Límite de contribución al riesgo de un solo activo: 20%;
• Límite de contribución al riesgo agregado de criptoactivos: 45%;
• Límite de contribución al riesgo temático de la cadena industrial de IA: 30%;
• Límite de uso de margen de productos apalancados: 25% del patrimonio de la cuenta;
• La pérdida de la cartera en un solo día alcanza el 1.5%: dejar de añadir nuevas posiciones;
• La pérdida de la cartera en un solo día alcanza el 2.5%: reducir el presupuesto total de riesgo al 35% de lo normal;
• La caída acumulada móvil de 20 días alcanza el 6%: salir de todos los productos apalancados y entrar en revisión del modelo;
• El deslizamiento real supera el deslizamiento previsto en dos veces: suspender la ejecución de ese producto;
• El retraso de la fuente de datos de mercado supera dos ciclos de decisión: mantener o reducir posiciones; no generar nuevas posiciones.
2.7 Ejemplo de salida de estrategia con los datos actuales

Nota: Lo anterior es una demostración del modelo y no representa asesoramiento de trading específico. El trading en vivo formal requiere un recálculo utilizando los instrumentos negociables en Gate en ese momento, los costos en tiempo real y los permisos de la cuenta.
III. Enrutamiento de ejecución multiproducto de Gate

El acceso directo a acciones, los CFD y los Perps de TradFi no pueden intercambiarse directamente por el nombre del ticker. El motor de enrutamiento calcula el costo de mantenimiento esperado antes de colocar las órdenes:
CostoTotal = Comisión + Spread + DeslizamientoEsperado + CostoDeFinanciamiento + CostoOvernight
VentajaNeta = AlfaEsperado − CostoTotal
Cuando la VentajaNeta es inferior a 0,10 veces la volatilidad prevista, cancele la orden. Este umbral se utiliza para filtrar señales con una ventaja de trading insuficiente y una ratio de costo excesivamente alta.
IV. Algoritmos de ejecución y gestión de órdenes
4.1 División de órdenes
EstimaciónDeImpacto = η × VolCorta × sqrt(TamañoDeOrden ÷ VolumenDiarioPromedio)
η se ajusta a partir de las ejecuciones históricas. Cuando el tamaño de la orden supera el 20% del volumen ejecutable de los cinco primeros niveles del libro de órdenes, el sistema cambia a órdenes limitadas por etapas o a ejecución ponderada por tiempo. En los mercados de criptomonedas, las tasas de participación se reducen los fines de semana, durante los períodos de liquidación y antes de la publicación de datos macroeconómicos; para acciones y CFD, se utilizan parámetros de costo separados en los 30 minutos previos a la apertura y los 15 minutos previos al cierre.
4.2 Responsabilidades de la IA en la capa de ejecución
• Convertir anuncios, informes de resultados y eventos macroeconómicos en categorías de eventos, dirección, duración y confianza;
• Identificar deslizamiento anómalo, retrasos en los datos de mercado, saldo insuficiente en la cuenta y conflictos de sesión de negociación de productos;
• Generar atribución posterior a la operación, distinguiendo la pérdida de señal, la pérdida por costos y la desviación de ejecución;
• Activar la reducción de posiciones o la suspensión, pero no debe por sí misma infringir los límites de posición, apalancamiento y pérdida.
V. Proceso de backtesting, paper trading y despliegue en vivo
5.1 Diseño del backtest
Se recomienda utilizar una ventana móvil de 24 meses para entrenamiento, 3 meses para validación y 3 meses para prueba, avanzando cada tres meses. Todos los parámetros de estandarización utilizan únicamente datos disponibles en el momento. Los datos de acciones requieren precios ajustados, los datos financieros y macroeconómicos conservan su hora de primera publicación, y los modelos de noticias tienen prohibido leer resúmenes retrospectivos.
Los backtests deben incorporar comisiones, spreads, deslizamiento, tasas de financiamiento, comisiones overnight de CFD, sesiones de negociación de acciones y gaps. Cuando faltan datos históricos del libro de órdenes, utilice un modelo de tasa de participación por volumen para estimar el impacto, y ejecute pruebas de estrés de costos a 1x, 1,5x y 2x.
5.2 Umbrales de despliegue

5.3 Métricas de evaluación
• Retorno anualizado, volatilidad anualizada, drawdown máximo, Calmar y Sortino;
• Distribución de retornos bajo diferentes regímenes de mercado;
• Diferencia de retorno antes y después de costos, rotación y capacidad;
• Rank IC, vida media de la señal y calibración de probabilidad;
• Correlaciones en períodos de estrés, uso de margen y distancia a la liquidación;
• Atribución desglosada del retorno del modelo, el retorno de selección de productos y el retorno de ejecución.
VI. Fallo del modelo y circuit breakers
El sistema monitorea la deriva de entrada, la deriva de relación y la deriva de ejecución. Cualquiera de las siguientes condiciones activa la degradación del modelo:
• El Rank IC de 20 días cae por debajo del percentil 10 histórico;
• El retorno después de costos es negativo durante dos períodos de evaluación consecutivos;
• El deslizamiento real supera el doble del valor previsto durante cinco veces consecutivas;
• La correlación de la cartera es significativamente superior a la asumida por la matriz de estrés;
• Una sola característica aporta más del 50% de la contribución total del modelo;
• Cambian las reglas de producto, las sesiones de negociación o las estructuras de comisiones.
Tras la degradación, solo se conservan las funciones de objetivo de volatilidad, límites de riesgo y reducción de posiciones, y el módulo de previsión pasa a una línea base lineal. La recuperación requiere completar las verificaciones de datos, la revisión de parámetros y una nueva validación fuera de muestra.
VII. Conclusión
Las tendencias semanales de BTC, ETH y SOL siguen siendo fuertes, la volatilidad a 7 días ha aumentado en relación con los niveles de 30 y 90 días, y el sentimiento y la congestión de posicionamiento se encuentran en niveles elevados. La disminución del interés abierto muestra que los fondos apalancados se están contrayendo, y las posiciones a corto plazo deberían estar por debajo de lo normal. En el mercado bursátil, SPY ha mantenido rendimientos positivos en los últimos meses, QQQ se ha recuperado tras una caída en julio, y NVIDIA ha mostrado grandes fluctuaciones antes de la ventana de resultados. Los criptoactivos y las acciones de crecimiento comparten factores de liquidez y apetito por el riesgo, y las carteras deben agruparse por fuente de riesgo.
La estrategia GCRA proporciona una vía verificable hacia el trading en vivo. La identificación de regímenes a frecuencia diaria determina el presupuesto de riesgo, las puntuaciones duales de tendencia y congestión generan señales de activos, el objetivo de volatilidad controla la exposición total, los límites de correlación abordan la concentración entre mercados, y el enrutamiento de productos de Gate compara los costos netos del acceso directo a acciones, CFD, TradFi Perps, spot y contratos perpetuos. La IA intradía se encarga de la extracción de eventos, la optimización de la ejecución y la monitorización de anomalías, sin traspasar los límites de riesgo preestablecidos.
Referencias
• Gate TradFi: https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research es una plataforma integral de investigación sobre blockchain y criptomonedas que ofrece a los lectores contenido en profundidad, incluidos análisis técnicos, ideas de actualidad, reseñas de mercado, investigación de la industria, previsiones de tendencias y análisis de políticas macroeconómicas.
Descargo de responsabilidad
Invertir en el mercado de criptomonedas implica un alto riesgo. Se recomienda a los usuarios realizar una investigación independiente y comprender plenamente la naturaleza de los activos y productos que compran antes de tomar cualquier decisión de inversión. Gate no asume ninguna responsabilidad por cualquier pérdida o daño causado por dichas decisiones de inversión.





