Auteur original : Jinshi Data
Le compte rendu de la réunion de septembre de la Réserve fédérale sera publié à 2 heures du matin, heure de Pékin, ce jeudi. Ce document pourrait attirer plus d'attention que d'habitude, car il révélera davantage pourquoi la Réserve fédérale a relevé les taux d'intérêt de 25 points de base en septembre, et comment les responsables jugent réellement à quel point la politique monétaire actuelle est restrictive.
Plus important encore, le compte rendu pourrait révéler combien de hausses de taux supplémentaires la Réserve fédérale envisage encore. Lors de la conférence de presse qui a suivi la décision de septembre, le président de la Réserve fédérale, Kevin Warsh, a déclaré qu'il lui était difficile de qualifier les conditions financières globales de « restrictives ».
Cette déclaration laisse une question importante : si la politique actuelle n'a retiré qu'« une dose » d'assouplissement, cela signifie-t-il que d'autres hausses de taux sont encore nécessaires à l'avenir ?
Quels indicateurs la Réserve fédérale examine-t-elle réellement ?
On ne sait actuellement pas quels indicateurs spécifiques des conditions financières la Réserve fédérale utilise pour juger si la politique est suffisamment restrictive, et il est également impossible de déterminer dans quelle mesure la récente hausse des taux d'intérêt du marché a déjà compensé l'assouplissement antérieur.
L'indice national des conditions financières de la Fed de Chicago montre que depuis son pic à l'automne 2022, les conditions financières aux États-Unis n'ont cessé de s'assouplir. Bien que cet indicateur ne soit pas à son niveau le plus souple par rapport aux normes historiques, il se situe toujours du côté plus souple de la fourchette historique.
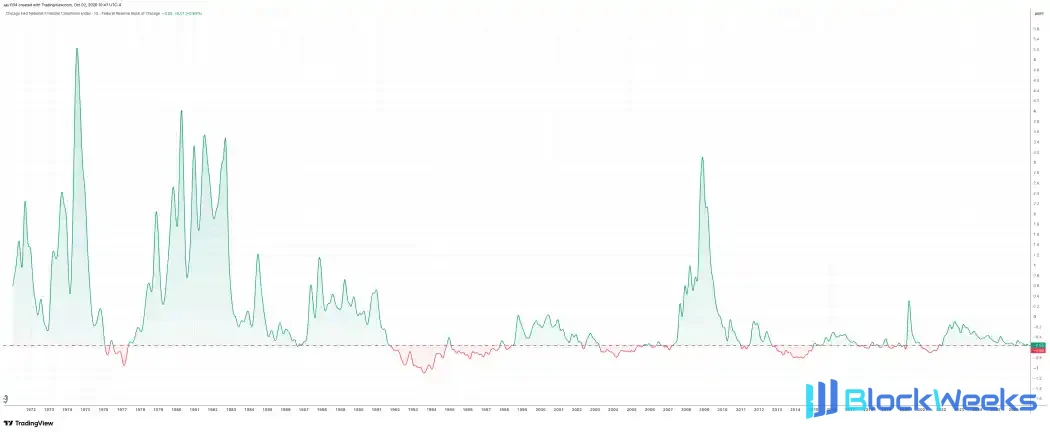
D'autres indicateurs donnent également des signaux similaires. L'écart ajusté des options sur l'indice américain à haut rendement ICE BofA est actuellement encore relativement étroit, et historiquement, il n'y a eu que quelques périodes inférieures à maintenant.
Michael Kramer, fondateur de Mott Capital Management, a écrit que si la Réserve fédérale se concentre effectivement sur ces indicateurs, alors l'environnement financier actuel pourrait encore ne pas être suffisant pour être défini comme une politique clairement restrictive. Cela explique aussi pourquoi la hausse des taux de septembre pourrait n'être que le début, plutôt qu'un ajustement politique ponctuel.
Les taux d'intérêt réels restent nettement inférieurs aux niveaux de 2006
L'inflation est également essentielle pour juger si la politique est suffisamment restrictive.
Les données américaines sur les dépenses de consommation personnelle (PCE) d'août ont été publiées après la réunion de septembre, elles n'apparaîtront donc pas dans les informations sur lesquelles se fonde le compte rendu de la réunion. Cependant, ce rapport inclut les révisions annuelles du Bureau of Economic Analysis et les données ajustées rétroactivement depuis 2021, offrant un nouveau contexte pour juger l'environnement inflationniste actuel.
Les données révisées montrent qu'en août, le PCE global a augmenté de 3,4 % en glissement annuel, et le PCE de base a augmenté de 3,0 % en glissement annuel, tous deux inchangés par rapport à juillet. À l'exception d'une brève période en 2024 et 2025, le PCE global n'est jamais tombé en dessous de 2,5 % depuis le début de 2021, et n'a certainement pas atteint l'objectif de 2 % de la Réserve fédérale.
Cela rend la question de savoir « si un resserrement politique supplémentaire est encore nécessaire » encore plus digne d'attention.
Le taux effectif actuel des fonds fédéraux est d'environ 3,9 %. Mesuré par l'indice des prix PCE global, le taux réel des fonds fédéraux n'est que d'environ 50 points de base ; mesuré par l'indice PCE sous-jacent, il n'est que d'environ 90 points de base.
Ce niveau est clairement différent de celui qui prévalait lorsque Warsh a commencé à siéger comme gouverneur de la Réserve fédérale en 2006.
Au milieu de l'année 2006, l'indice PCE global aux États-Unis a augmenté d'environ 3,3 % à 3,5 % en glissement annuel, soit à peu près comparable au niveau actuel. Mais à cette époque, le taux réel des fonds fédéraux était d'environ 1,5 % à 2,0 %. En octobre 2006, à mesure que l'inflation diminuait, le taux d'intérêt réel a encore augmenté pour atteindre 3,6 %.

En d'autres termes, à un niveau d'inflation similaire, le taux d'intérêt réel actuel est encore supérieur de plus de 300 points de base à celui du milieu du mandat de Warsh en 2006.
Que pourrait révéler le compte rendu de la réunion ?
Par conséquent, Kramer estime que ce qui est vraiment digne d'attention dans le compte rendu de la réunion du FOMC à publier cette semaine n'est peut-être pas la raison pour laquelle les taux ont été relevés de 25 points de base en septembre, une décision déjà claire, mais plutôt la manière dont les responsables ont discuté des conditions financières, des taux d'intérêt réels et du rythme de la baisse de l'inflation.
Le compte rendu pourrait également révéler à quelle vitesse la Réserve fédérale souhaite que l'inflation revienne à son objectif de 2 %, et si les responsables estiment que la politique actuelle est déjà suffisamment restrictive.
Bien sûr, le compte rendu de la réunion ne fournira pas nécessairement une réponse claire. Il peut être limité en longueur, se concentrer sur les discussions au moment de la réunion de septembre et manquer d'orientations prospectives claires.
Mais Kramer estime que s'il peut présenter la discussion des responsables de la Fed concernant le degré d'assouplissement de la politique, cela pourrait aider le marché à juger : si cette « dose unique » de hausse des taux en septembre est un ajustement ponctuel, ou le point de départ d'un nouveau cycle de resserrement.