Note de l'éditeur : En septembre, le marché obligataire américain a connu une vague de ventes massives. Le rendement des bons du Trésor américain à 10 ans est passé de 4,75 % à 5,29 %, soit une hausse de 54 points de base en un seul mois, et certains actifs à revenu fixe ont chuté de 2,3 % à 5 %. Mais si vous décomposez la variation des rendements, vous découvrirez un fait facilement négligé : au cours de la même période, le taux d'intérêt réel à 10 ans a augmenté d'environ 49 points de base, tandis que la compensation d'inflation implicite du marché n'a augmenté que d'environ 5 points de base. En d'autres termes, cette vague de ventes sur le marché obligataire ne s'explique pas principalement par une hausse des anticipations d'inflation ; ce qui a réellement changé de manière substantielle, c'est le taux d'intérêt réel.
Cela soulève une question plus complexe : pourquoi le marché est-il disposé à exiger un rendement réel plus élevé ? Habituellement, une hausse des taux d'intérêt réels peut être liée à des anticipations de croissance économique plus fortes, à des ajustements de la trajectoire future de la politique monétaire, ou à une augmentation de la compensation du risque liée à la détention d'obligations à long terme. Ce qui est encore plus inhabituel, c'est que, alors que les bons du Trésor américain chutaient fortement, les actions technologiques liées à l'IA ont continué à bien performer, le secteur des semi-conducteurs menant les gains, tandis que la plupart des autres actions ont subi une pression évidente.
Harry Mamaysky, fondateur de QuantStreet Capital, a proposé une explication dans sa dernière lettre d'investissement mensuelle : le marché pourrait être en train de réévaluer à la hausse la croissance économique future, ainsi que la demande de capitaux générée par l'expansion continue de l'infrastructure d'IA par les grandes entreprises technologiques. Dans ce cadre, des taux d'intérêt plus élevés et des actions d'IA solides ne sont pas nécessairement contradictoires, car les investisseurs peuvent croire que la croissance future des bénéfices sera suffisante pour compenser l'impact de coûts de financement et de taux d'actualisation plus élevés.
Mais il s'agit encore d'une explication de marché qui reste à vérifier. Une hausse des taux d'intérêt réels n'équivaut pas à une amélioration certaine des perspectives de croissance, et les changements dans la prime de terme signifient également que les investisseurs peuvent exiger une compensation de risque plus élevée. Pour les marchés actions et obligataires, l'essentiel est de distinguer : cette vague de hausse des taux d'intérêt reflète-t-elle des rendements économiques futurs plus élevés, ou signifie-t-elle que détenir des actifs à long terme est devenu plus coûteux et plus dangereux ?
Voici une traduction du texte original :
En septembre 2026, une série de tendances assez inhabituelles est apparue sur les marchés financiers américains : les bons du Trésor américain ont subi une forte vente, tandis que les actions technologiques, en particulier le secteur des semi-conducteurs, ont continué à augmenter.
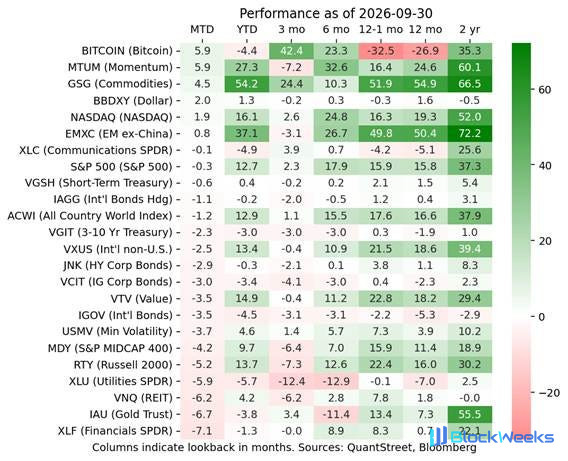
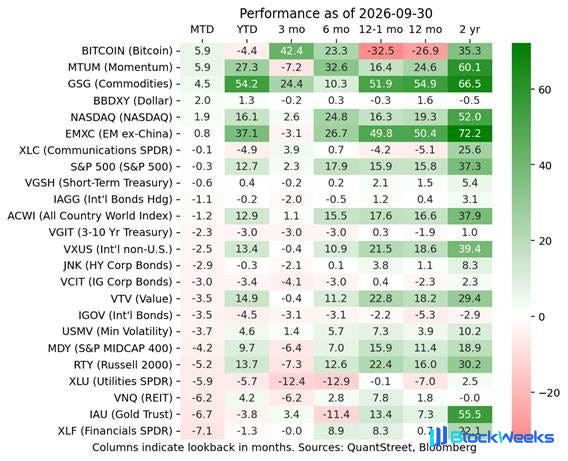
Performance des principaux actifs en septembre 2026 : les stratégies technologiques et de momentum ont été relativement solides, tandis que de nombreux types d'obligations et d'actifs sensibles aux taux ont subi des pressions.
Selon les données du Trésor américain, le rendement des bons du Trésor américain à 10 ans est passé de 4,75 % à la fin août à 5,29 % à la fin septembre, soit une hausse de 54 points de base en un mois. Les statistiques de QuantStreet Capital montrent que certains actifs à revenu fixe américains ont chuté de 2,3 % à 5 % ce mois-là.
Mais le marché boursier n'a pas connu de baisse synchronisée et généralisée. Le Bitcoin et les stratégies de momentum comportant d'importantes participations dans des sociétés de semi-conducteurs et de technologie ont été particulièrement performants, et l'indice Nasdaq est resté en hausse. Dans le même temps, les actions américaines de petite et moyenne capitalisation, l'indice S&P 500 à pondération égale et les secteurs sensibles aux taux tels que les sociétés d'investissement immobilier, les services publics et la finance ont été vendus.
Habituellement, une forte hausse des taux d'intérêt à long terme augmente les coûts de financement des entreprises et réduit la valeur actualisée des bénéfices futurs, ce qui est particulièrement défavorable aux actions très valorisées. Mais la divergence montrée par le marché cette fois suggère que les investisseurs peuvent évaluer très différemment les rendements futurs des différents actifs.
Harry Mamaysky, fondateur de QuantStreet, estime que pour comprendre cette vague d'actions de marché, il faut d'abord répondre à une question : que négocie exactement le marché obligataire ?
I. Les rendements des bons du Trésor américain ont grimpé en septembre ; ce qui a réellement augmenté, c'est le taux d'intérêt réel
Du point de vue de la structure des rendements, une caractéristique importante de la vente des bons du Trésor américain en septembre était que la hausse des taux d'intérêt nominaux correspondait principalement à une hausse des taux d'intérêt réels, plutôt qu'à une flambée simultanée de la compensation d'inflation.
Pour comprendre cela, il faut d'abord distinguer trois concepts.
Le rendement nominal est le rendement des bons du Trésor que les investisseurs voient habituellement, qui comprend une compensation pour l'inflation future ainsi que les rendements réels requis et d'autres facteurs de risque.
Le rendement réel peut être compris comme le rendement après déduction de la compensation d'inflation. Sur le marché des bons du Trésor américain, le rendement des titres du Trésor protégés contre l'inflation (TIPS) est généralement utilisé pour observer la tarification par le marché des rendements réels.
La différence entre les deux est le taux d'inflation d'équilibre, souvent utilisé comme indicateur de référence pour les attentes d'inflation à long terme du marché. Cependant, il inclut également des facteurs tels que le risque d'inflation et la liquidité, et n'est pas équivalent à une prévision pure de l'inflation.
La variation des rendements des bons du Trésor américain en septembre peut être décomposée plus en détail. Le rendement nominal des bons du Trésor américain à 10 ans est passé de 4,75 % le 31 août à 5,29 % le 30 septembre, soit une hausse de 54 points de base. Parmi cela, le rendement réel est passé de 2,44 % à 2,93 %, soit une hausse de 49 points de base ; la compensation d'inflation implicite n'a augmenté que de 2,31 % à 2,36 %, soit une hausse de 5 points de base.

Performance des principaux ETF d'obligations américaines en septembre : les bons du Trésor à long terme et certaines obligations de crédit ont subi une pression vendeuse évidente.
Cela signifie que, sur la hausse du rendement des bons du Trésor américain à 10 ans en septembre, plus de 90 % correspondaient à une hausse des taux d'intérêt réels, plutôt qu'à une augmentation de la compensation d'inflation. Au moins d'après la décomposition de cet indicateur de marché, le principal changement lors de la vente massive d'obligations en septembre ne concernait pas la compensation d'inflation, mais le taux d'intérêt réel.
Cela est particulièrement important car les hausses des taux d'intérêt réels et de la compensation d'inflation correspondent souvent à des explications économiques différentes.
Si la hausse des rendements provient principalement de la compensation d'inflation, cela peut signifier que les investisseurs s'inquiètent d'une augmentation future des prix et d'une baisse du pouvoir d'achat de la monnaie, et exigent donc des rendements nominaux plus élevés. Mais si la hausse provient principalement des taux d'intérêt réels, il faut alors examiner plus avant les attentes de croissance économique, le futur taux directeur réel et la compensation de risque que les investisseurs exigent pour détenir des obligations à long terme.
Cela ne signifie pas que le risque d'inflation a disparu. Le niveau d'inflation lui-même reste élevé, et les prix du pétrole, la politique budgétaire et la trajectoire des taux d'intérêt de la Réserve fédérale affecteront également les attentes du marché. Mais d'après les variations des rendements en septembre, expliquer cette vague de ventes de bons du Trésor américain uniquement par « l'intensification des inquiétudes inflationnistes » est clairement insuffisant.
II. Il ne s'agit pas simplement d'inquiétudes inflationnistes ; le marché pourrait réévaluer la croissance économique et la demande de capitaux
Pourquoi les taux d'intérêt réels ont-ils augmenté de manière significative ? Mamaysky a discuté de plusieurs explications de marché dans sa lettre d'investissement.
La première est que le crédit en dollars est remis en question. Mais le dollar s'est en fait apprécié en septembre, ce qui ne correspond pas au récit d'une crise généralisée de confiance dans les actifs en dollars.
La deuxième est que les investisseurs ont commencé à s'inquiéter de la capacité du gouvernement américain à rembourser sa dette. L'auteur estime que si les préoccupations du marché concernant la crédibilité budgétaire américaine se reflétaient principalement par le risque d'inflation future, alors la compensation d'inflation à long terme aurait dû augmenter plus nettement, et les données de septembre n'ont pas montré cette caractéristique.
Cependant, cela n'exclut pas le risque budgétaire. Une augmentation de l'offre de bons du Trésor et une hausse de la compensation de risque pour la détention d'obligations peuvent également faire monter les rendements à long terme alors que la compensation d'inflation reste relativement stable.
En revanche, Mamaysky préfère se concentrer sur une autre explication : le marché pourrait anticiper une croissance économique plus forte tout en réévaluant la demande croissante de capitaux des grandes entreprises technologiques.
La variable clé ici est l'IA. À mesure que les investissements dans les infrastructures d'intelligence artificielle continuent de s'étendre, les grands fournisseurs de services cloud (Hyperscalers) investissent des sommes énormes pour construire des centres de données, acheter des GPU, étendre la puissance de calcul et déployer des infrastructures d'énergie et de réseau.
Ces dépenses signifient d'abord une demande de capitaux.
D'un point de vue macroéconomique, si les entreprises veulent simultanément accroître leurs investissements, alors que les fonds à long terme disponibles pour l'allocation n'augmentent pas en parallèle, le prix des fonds pourrait subir une pression à la hausse. En même temps, si les investisseurs estiment que l'IA augmentera la productivité économique future et générera davantage de profits d'entreprise, ils pourraient également relever en conséquence leur taux de rendement réel à long terme exigé.
Ces deux forces peuvent être liées à la hausse des taux d'intérêt réels, mais les mécanismes ne sont pas exactement les mêmes : la première met l'accent sur la demande de capitaux et les conditions de financement, tandis que la seconde met l'accent sur les attentes de rendement économique futur.
Des recherches récentes d'ING vont également dans une direction similaire, soutenant que l'impact de l'IA sur les rendements obligataires ne provient pas seulement des entreprises technologiques qui empruntent pour se financer, mais pourrait aussi se refléter dans les taux d'intérêt réels via la productivité et les attentes de croissance économique à long terme.
Cependant, ce type de jugement relève encore de l'analyse de marché, plutôt que d'une relation causale confirmée. Une hausse des taux d'intérêt réels ne peut en soi prouver que l'IA stimule une croissance plus rapide de l'économie américaine, ni prouver que la demande de financement liée à l'IA est le facteur dominant derrière la vente massive des bons du Trésor.
Pour Mamaysky, l'attrait de cette explication provient principalement de la réaction du marché boursier.
Si la forte hausse des rendements des bons du Trésor reflétait pleinement une détérioration des perspectives économiques, alors le marché boursier subirait généralement aussi une pression plus large. Mais en septembre, les actions liées à l'IA, comme les semi-conducteurs, sont restées solides, ce qui montre que les investisseurs restent au moins optimistes quant à la croissance à long terme de certaines entreprises technologiques.
Cela conduit à une relation plus intéressante entre le marché obligataire et le marché boursier : des taux d'intérêt réels plus élevés pourraient être évalués par le marché en même temps que des attentes de bénéfices futurs plus élevées.
III. Pourquoi les actions liées à l'IA peuvent-elles encore monter lorsque les taux d'intérêt réels sont plus élevés ?
Du point de vue de la logique de valorisation traditionnelle, une hausse des taux d'intérêt réels à long terme n'est généralement pas une bonne nouvelle pour les actions de croissance.
Les prix des actions dépendent essentiellement de la valeur des flux de trésorerie futurs après actualisation. Plus le taux de rendement exigé par le marché est élevé, plus la valeur des bénéfices futurs d'une entreprise convertie en termes d'aujourd'hui est faible. Pour les entreprises de croissance dont les bénéfices sont principalement concentrés dans le futur, cet effet est généralement encore plus prononcé.
Mais la performance des actions liées à l'IA en septembre montre que le marché parie peut-être sur une autre force.

En septembre, l'ETF des semi-conducteurs (SMH) a augmenté d'environ 9,4 %, tandis que l'indice S&P 500 à pondération égale (SPW) a chuté d'environ 4,8 %, montrant une divergence claire entre le secteur technologique et le marché au sens large.
Mamaysky interprète cela comme une « bataille entre le numérateur et le dénominateur » dans la valorisation : une hausse du taux d'actualisation fait monter le dénominateur, exerçant une pression sur les valorisations ; mais la croissance attendue des bénéfices futurs fait monter le numérateur, ce qui peut compenser une partie ou même la totalité de l'impact négatif. En d'autres termes, le marché n'ignore pas nécessairement les taux d'intérêt élevés, mais pourrait croire que la croissance future des bénéfices apportée par l'IA est suffisante pour couvrir des coûts du capital plus élevés.
En septembre, les ETF de momentum détenant d'importantes participations dans des entreprises telles qu'AMD, Micron, Intel, Cisco et Applied Materials ont affiché de solides performances, et les semi-conducteurs ont continué d'être une force importante tirant le marché vers le haut.
Cette tendance a une certaine logique fondamentale. La construction d'infrastructures d'IA nécessite d'abord des puces, des serveurs et des équipements associés, de sorte que les fournisseurs en amont de la chaîne industrielle peuvent obtenir des commandes et des revenus plus tôt.
Mais cela conduit aussi à la question qui préoccupe le plus l'auteur. Les actions des semi-conducteurs ont continué de monter, tandis que l'indice S&P 500 à pondération égale a affiché une performance faible. Cela montre qu'il existe une divergence claire entre les attentes du capital concernant les perspectives de bénéfices des fournisseurs d'infrastructures d'IA et ses attentes concernant le secteur des entreprises au sens large.
Mamaysky appelle le large groupe d'entreprises en dehors des semi-conducteurs ROCS (Rest of the Corporate Sector), c'est-à-dire le reste du secteur des entreprises.
Selon lui, la raison pour laquelle les entreprises qui achètent des puces d'IA sont prêtes à investir d'importantes sommes d'argent est qu'elles croient qu'elles pourront obtenir des rendements économiques à l'avenir grâce à des améliorations de productivité. Le marché est également prêt à fournir un financement anticipé pour ces profits qui ne sont pas encore réalisés.
Par conséquent, il n'est pas surprenant que toutes les industries ne connaissent pas une croissance synchronisée à ce stade. Ce qui est vraiment déroutant, c'est que le marché boursier lui-même est prospectif. Si les investisseurs étaient déjà convaincus que l'IA améliorerait considérablement la rentabilité future d'autres entreprises, alors ces attentes devraient également se refléter progressivement dans les valorisations des entreprises concernées.
Mais en septembre, le marché n'a pas montré cette hausse généralisée. Les fournisseurs de puces gagnent déjà de l'argent, mais les entreprises qui achètent des puces n'ont pas encore généralement réalisé d'améliorations correspondantes de leurs profits. Cela signifie que le commerce actuel de l'IA comporte une boucle commerciale qui doit être vérifiée : les revenus obtenus par les entreprises en amont doivent finalement être soutenus par la valeur économique créée en continu par les entreprises en aval. Si l'IA ne peut pas créer suffisamment de profits pour le secteur des entreprises au sens large, alors l'augmentation continue des achats de puces, la construction de centres de données et les coûts de financement pourraient progressivement éroder les rendements des investissements.
Mamaysky ne pense pas que l'IA ait déjà formé une bulle. Il croit toujours en la valeur économique à long terme de l'IA, mais estime que le marché a besoin de voir davantage de preuves que les avantages de l'IA se propagent de l'industrie technologique à d'autres entreprises.
Les données sur la productivité du travail publiées par le Bureau of Labor Statistics des États-Unis ont déjà montré quelques signes positifs, avec une croissance de la productivité ces dernières années supérieure à la moyenne à long terme depuis 2010. Mais cette amélioration ne peut pas être entièrement attribuée à l'IA, et encore moins prouver directement que les entreprises ont déjà obtenu des profits supplémentaires suffisants pour couvrir les coûts d'investissement. De ce point de vue, le marché obligataire et le marché boursier attendent en réalité la même réponse : la croissance économique future peut-elle fournir les rendements actuellement intégrés à l'avance ?

Évolution historique de la productivité du travail dans le secteur des entreprises non agricoles aux États-Unis.
IV. La hausse des taux d'intérêt réels n'est pas nécessairement positive, et la prime de terme est un autre risque
Comprendre la hausse des rendements des bons du Trésor comme le marché devenant plus optimiste quant à la croissance économique peut effectivement expliquer une partie de la performance des prix des actifs. Mais cette explication a encore une limitation importante : une hausse des taux d'intérêt réels n'équivaut pas entièrement à une amélioration des attentes de croissance économique future.
Les rendements des obligations d'État à long terme ne reflètent pas seulement les attentes des investisseurs concernant les taux d'intérêt à court terme futurs, mais incluent également la prime de terme, c'est-à-dire la compensation supplémentaire que les investisseurs exigent pour supporter des risques tels que la volatilité des prix des obligations à long terme.
La prime de terme peut refléter l'incertitude des taux d'intérêt, l'offre budgétaire, l'offre et la demande du marché, et d'autres facteurs de risque. Même si la compensation d'inflation n'a pas augmenté de manière significative, les rendements à long terme peuvent encore augmenter tant que les investisseurs ne sont pas disposés à immobiliser des fonds à long terme et exigent une compensation de risque plus élevée.
Cette distinction est particulièrement importante dans le marché actuel.
Une analyse de marché de Reuters du 7 octobre a indiqué que la prime de terme sur le Trésor américain à 10 ans a atteint son plus haut niveau en environ 12 ans. Cela montre que la hausse des rendements à long terme peut non seulement inclure des attentes de croissance économique, mais peut aussi refléter une réévaluation par les investisseurs de la politique budgétaire, de la politique monétaire et des risques de détenir des obligations à long terme.
Il convient de souligner que les taux d'intérêt réels et la prime de terme ne sont pas deux indicateurs indépendants qui peuvent simplement être additionnés. Le rendement réel des TIPS lui-même peut également inclure une prime de terme réelle. Par conséquent, la hausse d'environ 49 points de base des taux d'intérêt réels en septembre ne signifie pas que les 49 points de base proviennent tous d'attentes de croissance plus fortes.
Deux moteurs différents peuvent avoir des effets différents sur les marchés d'actifs. Si la hausse des taux d'intérêt réels reflète principalement une amélioration des attentes de croissance économique, alors les profits futurs des entreprises pourraient augmenter en parallèle, et certaines actions peuvent résister à des taux d'actualisation plus élevés.
Mais si la hausse des taux d'intérêt réels et des rendements à long terme provient davantage de la prime de terme, alors les entreprises pourraient faire face à des coûts de financement en augmentation continue sans amélioration correspondante de leurs bénéfices futurs. À ce stade, des taux d'intérêt élevés exerceront une pression plus directe sur les valorisations boursières, les prix des obligations et l'investissement des entreprises.
C'est aussi pourquoi on ne peut pas conclure uniquement à partir de la hausse des actions liées à l'IA que cette vague de ventes d'obligations du Trésor est nécessairement un signal positif pour la croissance économique. Pour QuantStreet, le marché actuel ne dispose pas encore de suffisamment de preuves pour soutenir un basculement complet vers un actif unique.
L'institution reste relativement surpondérée en actions de valeur et en actions à faible volatilité, espérant conserver une exposition au secteur des entreprises au sens large, tout en continuant à détenir certaines actions technologiques dans des portefeuilles à tolérance au risque plus élevée.
L'allocation obligataire a également commencé à connaître de légers ajustements. Mamaysky estime que lorsque le rendement du Trésor à 10 ans atteint environ 5,25 %, l'attrait potentiel des obligations a déjà quelque peu augmenté. Par conséquent, QuantStreet a commencé à allonger modérément la duration dans les portefeuilles à faible risque, c'est-à-dire à augmenter les allocations obligataires plus sensibles aux variations des taux d'intérêt.
Mais cela ne signifie pas que l'institution est complètement devenue haussière sur les obligations à long terme. Son modèle ne favorise toujours pas les actifs à duration plus longue, et la duration obligataire globale reste inférieure à l'indice de référence, seule la sous-pondération s'est quelque peu réduite.
L'auteur mentionne également que pour les investisseurs appropriés, certains actifs alternatifs tels que certains fonds de capital-investissement evergreen peuvent offrir une certaine diversification, mais les risques de liquidité et de valorisation des produits concernés doivent encore être examinés séparément.
Ces ajustements reflètent une attitude prudente : les rendements à long terme ont commencé à présenter un certain attrait, mais il n'y a pas encore de réponse claire quant à savoir si les forces à l'origine de la hausse des rendements se sont estompées.
Ensuite, le marché doit surveiller trois types de signaux : premièrement, l'évolution des taux d'intérêt réels à long terme et des primes de terme, afin de distinguer les attentes de croissance de la compensation du risque ; deuxièmement, si l'investissement dans l'IA commence véritablement à améliorer la productivité, les marges bénéficiaires et les flux de trésorerie des entreprises non technologiques ; et enfin, si les attentes de politique de la Réserve fédérale, les besoins de financement budgétaire et l'offre d'obligations à long terme continuent d'exercer une pression à la hausse sur les rendements.
Si la croissance économique et les bénéfices des entreprises continuent de s'améliorer, des taux d'intérêt réels élevés et un marché boursier solide pourraient coexister pendant un certain temps. Mais si les primes de terme continuent d'augmenter alors que les rendements de l'investissement dans l'IA ne se matérialisent pas pendant longtemps, les actions technologiques qui semblent actuellement capables de résister à des taux d'intérêt élevés seront également confrontées à un test de valorisation plus sévère.
Le signal le plus important de la vente massive d'obligations du Trésor américain en septembre n'est pas que les attentes d'inflation sont à nouveau hors de contrôle, mais que les rendements réels à long terme exigés par les investisseurs ont nettement augmenté.
La question vraiment non résolue est la suivante : cette exigence de rendement plus élevée provient-elle de la confiance que l'économie future pourra générer davantage de profits, ou le risque qui doit être supporté pour détenir des actifs à long terme augmente-t-il ?
Les deux explications pourraient faire monter les rendements des bons du Trésor américain, mais elles impliquent des perspectives de marché complètement différentes pour les actions, les obligations et l'avenir du cycle d'investissement dans l'IA.