Rédaction : The DeFi Edge
Traduction : Luffy, Foresight News
Le Bitcoin évolue en range depuis deux mois, mais de nombreux jetons DeFi ne sont pas du tout restés à l'arrêt comme le marché global.
Après une hausse de 21 % du Bitcoin en août, celui-ci est entré dans une phase de consolidation en range. Depuis le 22 août, le cours de clôture quotidien du Bitcoin oscille constamment entre 75 600 et 86 600 dollars. Sur cette période, le Bitcoin a globalement progressé de 5,6 %, tandis que l'Ethereum a au contraire reculé de 2,7 %.
Or, parmi les 19 principaux jetons DeFi que nous avons recensés et qui distribuent des revenus aux détenteurs de jetons, 14 ont surpassé le Bitcoin. Parmi eux, Raydium a bondi de 178 %. La hausse médiane de l'ensemble de ces jetons atteint 12,9 %, soit plus du double de la hausse du Bitcoin.
Pourquoi s'intéresser aux « revenus réels distribués aux détenteurs » ?
Se fier uniquement au chiffre d'affaires total du protocole est trompeur. Certains protocoles gagnent beaucoup d'argent, mais n'en distribuent pas un centime aux détenteurs de jetons ; les revenus finissent peut-être dans les poches de l'équipe.
C'est pourquoi cet article recense les « revenus réels distribués aux détenteurs » : cela inclut le rachat et la destruction de jetons, la combustion des frais, ainsi que les revenus versés directement aux détenteurs de jetons. Cette méthodologie provient de DeFiLlama.
Pour être retenu, un jeton doit remplir les conditions suivantes :
- Ne compter que les projets DeFi principaux : DEX, contrats perpétuels, prêt, CDP (positions de dette collatéralisée), staking liquide, outils de rendement, agrégateurs de rendement. Les blockchains publiques, les oracles et les Launchpad ne sont pas inclus dans le périmètre (y compris Pons, etc.).
- Au 22 août, la capitalisation boursière devait dépasser 100 millions de dollars.
- Au cours de l'année écoulée, le projet devait avoir un historique de distribution de revenus aux détenteurs de jetons.
Tous les projets remplissant les critères de sélection sont inclus dans les statistiques. Que Raydium utilise l'argent gagné grâce à son activité Launchpad pour racheter des jetons, ou que Hyperliquid détruise directement les frais, ces deux cas sont comptés comme des revenus réels distribués aux détenteurs de jetons.
La période statistique s'étend du 22 août au 20 octobre, comparée aux données des 59 jours précédents ; les prix proviennent de CoinGecko, et 19 jetons ont finalement été retenus.
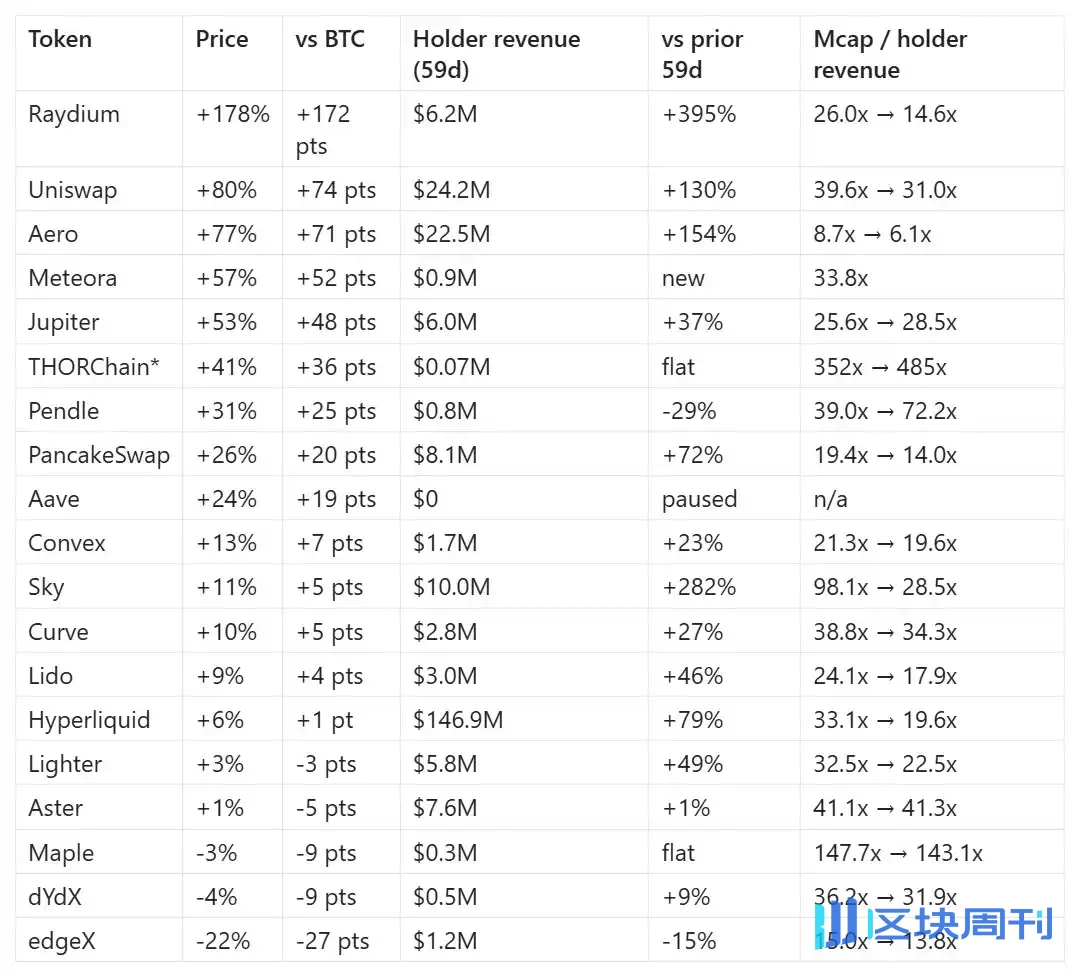
Dans le tableau, « capitalisation boursière / rendement annualisé pour les détenteurs » désigne, au niveau de rendement actuel, la capitalisation boursière totale divisée par l'ensemble des revenus distribués aux détenteurs sur un an. Plus la valeur est faible, plus le coût supporté par l'investisseur pour chaque unité de dividende est bas.
Quels jetons ont le mieux performé ?
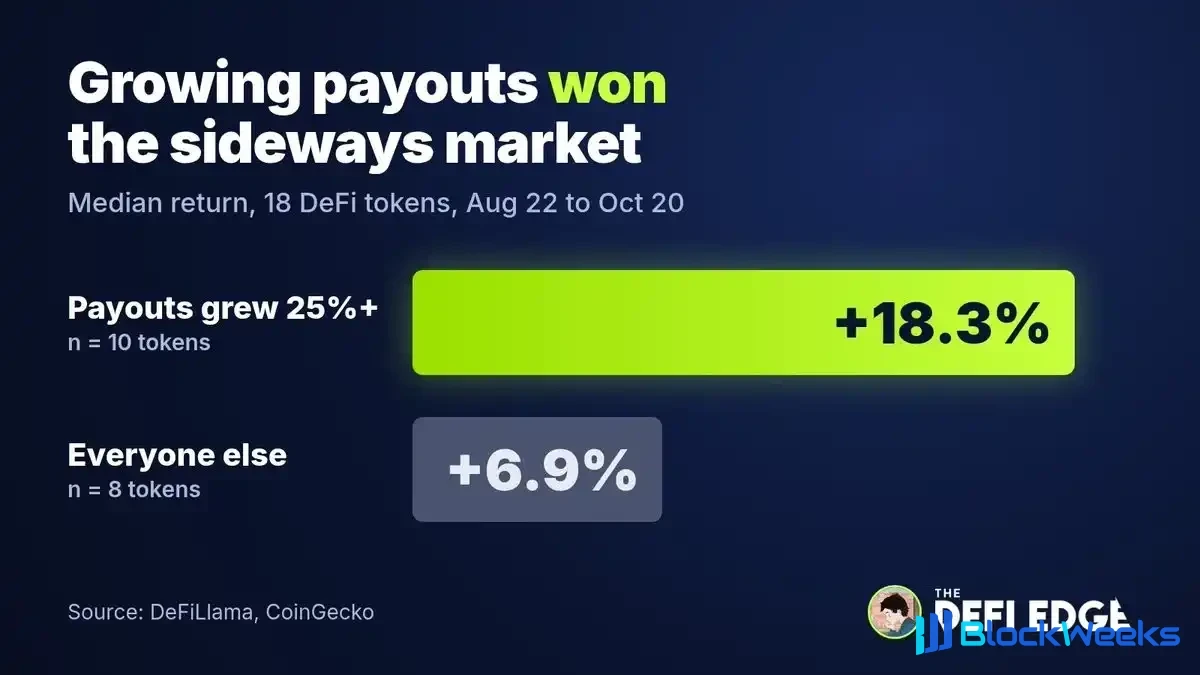
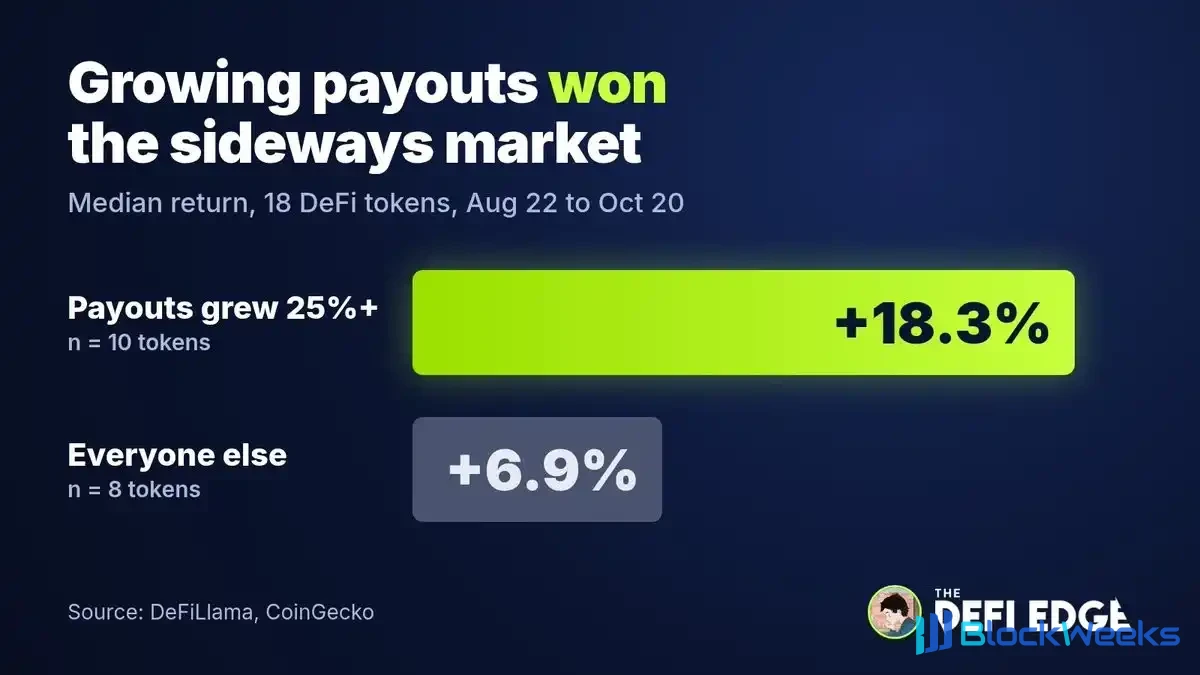
En divisant les jetons en deux groupes pour comparaison : le groupe dont les dividendes augmentent affiche une hausse médiane de 18,3 % ; l'autre groupe, seulement 6,9 %.
Les trois jetons en tête du classement ont tous une logique claire de croissance des revenus :
- Raydium : le 5 septembre, la plateforme d'émission d'actions tokenisées StonkFun a rejoint LaunchLab de Raydium. Le volume de rachat du jeton RAY est passé de 360 000 dollars en juillet à 3,94 millions de dollars en septembre, soit une multiplication par 11.
- Uniswap : le mécanisme de distribution des frais est déjà activé, et avec les volumes de transactions massifs apportés par Robinhood Chain, près de la moitié des revenus du protocole Uniswap en septembre provenaient de cette blockchain publique.
- Aerodrome (AERO) : après la fusion d'Aerodrome et de Velodrome, les détenteurs de jetons perçoivent les frais de transaction, ainsi que les frais payés par les différents projets pour acheter de la liquidité. En septembre, ces revenus ont atteint 14,9 millions de dollars, dépassant déjà les 10,5 millions de dollars versés aux fournisseurs de liquidité.
L'inverse est également vrai : les revenus réels distribués aux détenteurs par edgeX ont chuté de 15 %, et le cours du jeton a plongé de 22 %, ce qui en fait le projet le moins performant de l'échantillon.
Une valorisation basse équivaut-elle à une bonne opportunité ? Les données de cette fois donnent une réponse différente, et le résultat est très surprenant. Le multiple de valorisation d'AERO est le plus bas, à seulement 8,7 fois, et le cours du jeton a bondi de 77 % ; edgeX affiche une valorisation de 15 fois, la deuxième plus basse de l'échantillon, mais sa performance est la dernière. Se fier uniquement au niveau de valorisation ne permet absolument pas de prédire l'évolution ultérieure du cours des jetons.
D'autres jetons ne suivent pas la règle ci-dessus.
- Hyperliquid (HYPE) : les revenus distribués aux détenteurs ont bondi de 79 %, mais le cours du jeton n'a augmenté que de 6 %. La valorisation atteint 85 fois en termes de FDV (valorisation pleinement diluée) ; chaque mois, environ 800 millions de dollars de HYPE sont débloqués et sortent du marché, alors que le montant mensuel des rachats n'est que de 75 millions de dollars, le marché doit absorber une énorme pression vendeuse.
- Sky (SKY) : le 13 août, un vote de gouvernance a approuvé que 55 % des revenus de chaque période servent à racheter des jetons et que 45 % soient distribués aux utilisateurs qui stakent. Les revenus des détenteurs ont presque quadruplé, mais le cours du jeton n'a augmenté que de 11 %.
- Aave (AAVE) : après l'incident de sécurité lié à rsETH, Aave a suspendu le rachat de jetons et n'a distribué aucun dividende aux utilisateurs pendant la période statistique ; le cours du jeton a néanmoins augmenté de 24 %.
À mon avis, la valorisation par le marché dépend à la fois du niveau actuel de dividendes et des attentes de revenus futurs. Les attentes de dividendes ne sont pas le seul facteur influençant le cours des jetons.
Si le Bitcoin entre à nouveau en range, comment choisir les jetons DeFi ?
Pour étudier un projet, il faut examiner simultanément ces trois points, aucun ne doit manquer :
- Les revenus que le projet distribue réellement aux détenteurs de jetons sont déjà en hausse.
- Il doit y avoir un véritable moteur positif : par exemple le lancement d'une nouvelle activité, l'activation de la distribution des frais apportant plus de volume de transactions, une fusion de protocoles, etc.
- Il faut absolument vérifier le déblocage de jetons et la FDV (valorisation pleinement diluée). Hyperliquid est un précédent édifiant : dès qu'un grand nombre de jetons est débloqué et déversé sur le marché, cela pèse sur la hausse du cours.
Quelques précisions complémentaires
- Cette fois, l'échantillon ne compte que 19 jetons et la période statistique est de 59 jours ; les conclusions n'ont pas une force de conviction absolue. Avec un mois de données supplémentaire, le classement des jetons de milieu de tableau pourrait très probablement être complètement bouleversé.
- Le cours des jetons et les revenus de dividendes sont mesurés sur la même période de deux mois ; cette méthode n'est qu'un indicateur d'observation et ne signifie pas qu'au 22 août, on pouvait sélectionner précisément les jetons en hausse grâce à cette règle.
- Les multiples de valorisation cités dans l'article sont calculés sur la base de la capitalisation boursière en circulation. De nombreux projets ont d'importants jetons verrouillés, ce qui donne une valorisation qui paraît moins chère qu'elle ne l'est réellement. Hyperliquid affiche une valorisation de 19,6 fois selon la capitalisation en circulation (capitalisation en circulation de 18,1 milliards de dollars), mais atteint 85 fois selon la FDV (FDV de 77,8 milliards de dollars).
- Les données sur les revenus des détenteurs proviennent de DeFiLlama ; elles ne peuvent pas être exactes à cent pour cent, mais constituent déjà la meilleure source de données du secteur.
- Certains projets distribuent les dividendes par lots. Par exemple, le rachat de Lido est exécuté de manière groupée après un vote du DAO ; un mois avec des revenus faibles ne signifie pas que le projet a cessé de distribuer des dividendes.
- Meteora n'a pas participé à la comparaison de hausse entre les deux groupes : la fonction de distribution de dividendes de ce projet vient d'être lancée et il n'existe pas de données historiques pour comparaison.
- Les revenus des détenteurs de THORChain proviennent de la combustion de jetons RUNE via les frais ; le 12 septembre, la proportion de combustion a été abaissée de 5 % à 1 %, et la fluctuation de son cours n'a aucun lien avec la logique de croissance des dividendes.
- Données complémentaires sur les échantillons atypiques. Hyperliquid a distribué au total 146,9 millions de dollars de revenus aux détenteurs sur ces 59 jours, soit 59 % du total des revenus de l'ensemble de l'échantillon ; l'équipe débloque environ 9,9 millions de HYPE par mois. Le multiple de valorisation de Sky est passé de 98 fois à 28,5 fois.