Original | Odaily Planet Daily (@OdailyChina)
Auteur|Azuma (@azuma_eth)
Au cours du week-end qui vient de s'écouler, Elon Musk a publié sur X une série de prédictions les unes après les autres, lançant une charge de profondeur dans le marché de l'infrastructure de calcul d'IA déjà agité par des courants sous-marins.
Face au mythe toujours très prisé de la Silicon Valley selon lequel « accumuler des cartes, c'est s'enrichir », Musk a d'abord prédit froidement qu'une grande quantité de puissance de calcul serait « échouée dans des centres de données à moitié construits », puis a directement prononcé une condamnation à mort pour plus de 200 fournisseurs émergents de cloud de calcul (Neocloud) dans le monde entier — avec les portes du marché de la dette hermétiquement fermées, ces entreprises s'apprêtent à affronter une « mort et consolidation au niveau du guppy ».
Fait intéressant, quelques jours seulement avant de lancer cette « théorie baissière du calcul », Musk venait de se vanter lors de la conférence téléphonique sur les résultats du troisième trimestre de SpaceX que sa propre puissance de calcul était en pénurie, avec les grands fournisseurs de cloud et des dizaines de startups faisant la queue sans fin pour louer.
D'un côté, sa propre puissance de calcul regorge de clients, et il affirme avoir tout juste finalisé un prêt massif de 40 milliards de dollars pour l'achat de cartes ; de l'autre, il déclare haut et fort que ses pairs sont sur le point d'être anéantis. Les tirs successifs de Musk ce week-end sont-ils les révélations bien intentionnées d'un pionnier de l'industrie ? Ou une chasse précisément ciblée avec un objectif clair ?
Prophétie de mort : du calcul échoué à l'anéantissement de l'industrie
Le point de départ de cette tempête d'opinion publique provient d'une anecdote industrielle partagée le 25 octobre par le blogueur de la Silicon Valley Yuchen Jin. Un ami dans un laboratoire d'IA lui a révélé l'écosystème absurde actuel : « Même si nous ne pouvons pas entraîner les meilleurs modèles, cela n'a pas d'importance. Nous avons réservé la capacité de GPU tôt. Maintenant, les prix de location des H100, B200 et B300 ont triplé ou doublé, et le simple fait de revendre de la puissance de calcul permet directement d'imprimer de l'argent. »
Sous ce tweet qui traite les « intermédiaires de calcul » comme un modèle économique, Musk a versé le premier seau d'eau froide : « Je pense que nous allons bientôt voir beaucoup de puissance de calcul échouée, piégée dans ces centres de données à moitié construits. »
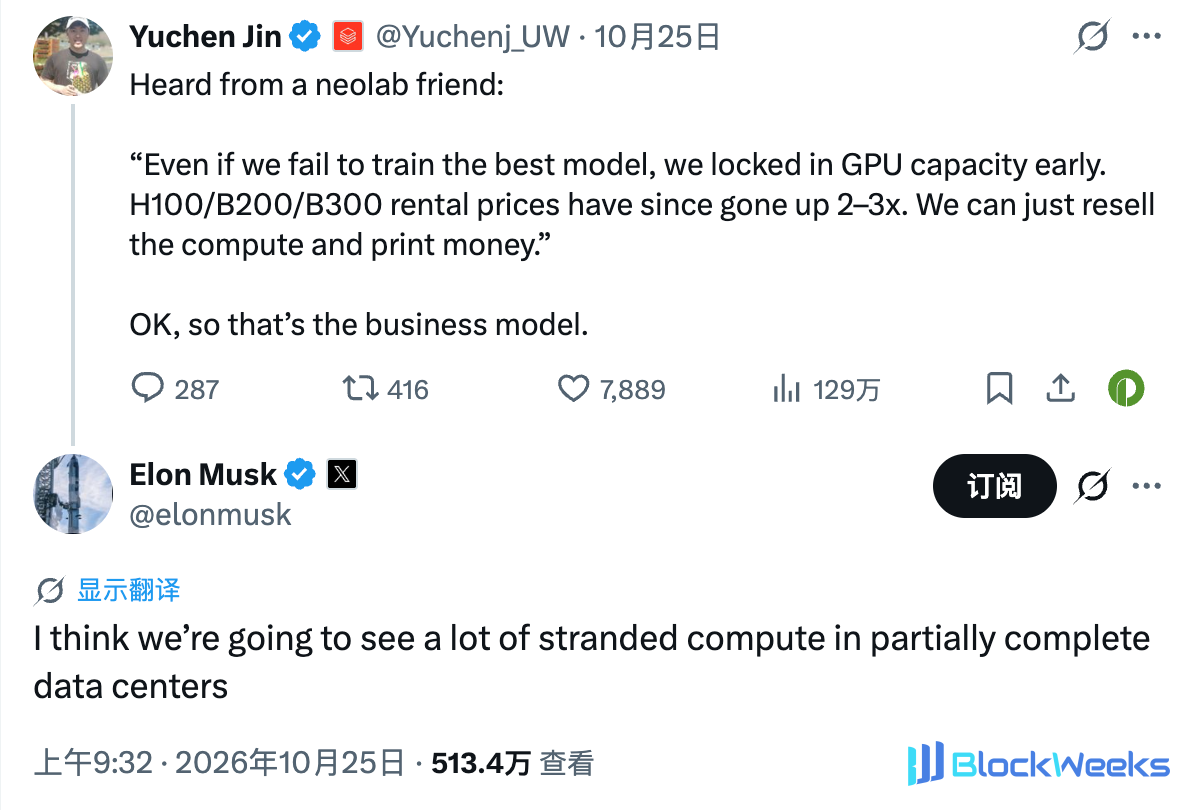
Immédiatement après, le capital-risqueur de la Silicon Valley Chamath Palihapitiya, qui détient une grande quantité d'« actifs fonciers électrifiés », est entré dans la mêlée et s'est rangé du côté de Musk (avec le recul, on a toujours l'impression que ces deux-là avaient un plan prémédité), publiant un long post qui disséquait image par image les vues de Musk, pointant directement 2027 comme l'« année du nettoyage brutal » pour l'infrastructure de calcul d'IA.
Chamath a mentionné que les fournisseurs Neocloud font actuellement face à quatre problèmes majeurs.
- Inadéquation organisationnelle et de financement : La plupart des Neoclouds sont gérés de manière chaotique et faiblement capitalisés ; tandis que les fournisseurs traditionnels de cloud hyperscale (Hyperscalers) sont extrêmement bureaucratiques, prenant 3 mois rien que pour signer un accord de non-divulgation, avec des périodes d'hébergement pouvant atteindre 18 mois.
- Retards de pipeline et rétention de calcul en 2027 : Les retards dans le pipeline d'infrastructure existant éclateront de manière concentrée en 2027. D'ici là, les géants traditionnels privilégieront inévitablement la demande interne et procéderont à des coupes forcées à l'externe via des « routeurs de modèles ». Un grand nombre de GPU payés resteront à prendre la poussière dans les entrepôts, avec des rendements bien inférieurs au coût du capital — « à l'exception d'une entreprise (soupçonnée d'impliquer SpaceX), tout le monde sera confronté à ce problème ».
- Le blocage physique des terres et de l'électricité : Dans l'ouest du Texas, bastion du calcul, l'obtention d'exemptions de droits miniers est plus lente que jamais ; l'est du Texas regorge de risques juridiques ; les réseaux électriques partout sont complètement surchargés, et les compagnies d'électricité, afin d'éliminer les « placeholders », augmenteront inévitablement de manière significative le seuil des engagements de capital initiaux.
- La faiblesse fatale — les clauses de dommages-intérêts (LD) : C'est la dernière goutte qui fait déborder le vase. Une fois qu'un Neocloud dépourvu d'expérience en opérations de calcul à haute disponibilité rencontre des retards de construction ou des temps d'arrêt, il ne peut pas honorer ses engagements de disponibilité, et les clauses strictes de dommages-intérêts dans les contrats clients déclencheront directement des pénalités, le faisant perdre son emballage de qualité investissement ou même être abandonné par les grands clients.
Face au coup de couteau précis de Chamath, Musk a ensuite porté la frappe de suivi la plus létale : « À peu près. Au cours des dernières semaines, pour toute entreprise sans source de revenus indépendante des centres de données d'IA, le marché de la dette a presque complètement fermé ses portes. SpaceX vient de finaliser 40 milliards de dollars de dette pour acheter des GPU, mais nous sommes une crédit de qualité investissement, et nous avons les revenus de Starlink et des lancements de fusées comme filet de sécurité. Cela signifie que plus de 200 Neoclouds feront face à une mort et une consolidation de niveau guppy. Quelques-uns survivront, mais pas beaucoup. »

Musk a ensuite également souligné spécifiquement : « SpaceX n'acquerra jamais aucun Neocloud, car cela n'aurait aucun sens. »
La veille de la tempête : pourquoi le volant « emprunter de l'argent pour acheter des cartes » s'est-il soudainement enrayé ?
Les paroles de Musk sont peut-être dures, mais ce qu'il a frappé est bien le point fatal le plus vulnérable de l'industrie actuelle des Neoclouds — le dilemme des « cartes en attente d'électricité » de la livraison physique s'est heurté à la « vague de retrait du crédit » des marchés financiers.
Au cours des deux dernières années, les acteurs des Neoclouds représentés par CoreWeave, Nebius, Crusoe et d'autres ont fait tourner un volant de capital hautement levier — d'abord en signant des contrats d'enlèvement de calcul à long terme de 3 à 5 ans avec de grands clients ; puis en utilisant ces contrats et les GPU achetés comme garantie pour emprunter des dizaines de milliards en crédit privé ou en obligations à haut rendement auprès de Wall Street ; enfin en achetant des cartes, en louant des centres de données et en percevant des loyers pour rembourser le principal et les intérêts.
Cependant, à partir d'octobre 2026, ce volant construit sur l'hypothèse d'une « expansion infinie » a subi des freinages soudains simultanément du côté physique et du côté financement :
Le premier coup dur vient du déplacement du goulot d'étranglement physique, à savoir que le marché est passé de « pénurie de puces » à « pénurie de prises ». Comme Musk l'avait averti dès 2024, le goulot d'étranglement de l'IA se transmet le long du chemin « puces → transformateurs → électricité ». Aujourd'hui, les cartes graphiques de Nvidia sont expédiées en continu, mais les sous-stations de soutien, les permis de raccordement au réseau, les systèmes de refroidissement et les enveloppes de centres de données alimentés sont gravement en retard. Une fois que les cartes graphiques au prix astronomique sont bloquées dans des chantiers à moitié terminés et ne peuvent pas être branchées, elles ne peuvent générer pas même un centime de flux de trésorerie locatif.
Le deuxième coup dur vient de la panique des créanciers et de l'inadéquation temporelle. Les cartes graphiques prennent la poussière dans les entrepôts, mais le tableau de calcul des intérêts des créanciers ne s'arrête pas une seule seconde. Juste dix jours avant que cette guerre des mots n'éclate (du 13 au 16 octobre), le leader du secteur CoreWeave venait de subir un brutal « double coup des actions et des obligations » :
- Bien que CoreWeave détienne un carnet de commandes contractuelles pouvant atteindre 104,2 milliards de dollars, sa dette totale inscrite au bilan a grimpé en flèche pour atteindre 35,6 milliards de dollars (si l'on inclut 16,3 milliards de dollars de passifs de location, les engagements de dette au sens large dépassent 51 milliards de dollars) ; les charges d'intérêts nettes du seul deuxième trimestre ont atteint 640 millions de dollars, dépassant largement sa capacité de génération de trésorerie opérationnelle, entraînant directement l'entreprise dans une perte nette massive de 626 millions de dollars.
- À la mi-octobre, le marché obligataire a été le premier à frapper. Les rendements des obligations CoreWeave arrivant à échéance en 2032 et 2031 ont grimpé en flèche, atteignant successivement le niveau de crise des obligations pourries de 15 % à 16 % (les prix des obligations sont tombés sous 80 cents pour un dollar), les swaps sur défaillance de crédit à cinq ans ont bondi à 1 000-1 200 points de base (impliquant une probabilité de défaut supérieure à 60 % au cours des cinq prochaines années), et le cours de l'action a plongé de plus de 20 % en une seule semaine.
- Il convient de noter que le 13 octobre, jour où les rendements des obligations CoreWeave ont grimpé en flèche, Chamath a publié sur X un graphique accompagné d'un emoji « 👀 », et Musk a laissé un commentaire en dessous disant « Yikes », et le lendemain, le cours de l'action CoreWeave a directement plongé de 15 % — et combiné avec le week-end qui venait de s'écouler, c'était déjà la deuxième fois en un demi-mois que les deux se faisaient écho dans un mouvement coordonné pour shorter le sentiment des pairs.
C'est la vérité qui se cache derrière ce que Musk appelle la « boucle de la mort ». L'argent que les Neoclouds utilisent pour acheter des cartes doit être payé immédiatement, tandis qu'un carnet de commandes de plus de 100 milliards de dollars ne peut se transformer en liquidités que sur plusieurs années ; une fois que la mise sous tension des centres de données est retardée et que les taux de financement grimpent à 15 %, l'écart de liquidité entre les deux devient instantanément un trou noir qui dévore l'entreprise.
Lanceur d'alerte ou chasseur ? La conspiration ouverte de Musk
Une fois que vous avez compris la fragilité du secteur et que vous regardez ensuite l'appel baissier soudain de Musk, vous réaliserez qu'il ne s'agit en aucun cas d'un simple « avertissement sur les risques du secteur », mais d'une attaque de sniper commercial dont le timing a été affûté à l'extrême. Car dans cette crise, Musk se trouve justement être le plus grand bénéficiaire potentiel.
Premièrement, regardez les vraies cartes que détient SpaceX aujourd'hui. Avec l'intégration profonde de son activité d'IA dans sa division « Super Intelligence » (SI), SpaceX n'est plus aujourd'hui seulement une entreprise aérospatiale et de communications par satellite, mais le géant de la puissance de calcul IA le plus féroce au monde.
Le 21 octobre, SpaceX a déclaré dans son rapport financier du troisième trimestre 2026 tout juste divulgué :
- Le chiffre d'affaires total de SpaceX au troisième trimestre a bondi de 161 % pour atteindre 14,575 milliards de dollars, avec un bénéfice net atteignant 4,4 milliards de dollars ;
- Parmi cela, le chiffre d'affaires trimestriel de la division Super Intelligence a atteint jusqu'à 7,56 milliards de dollars (en hausse d'environ 830 % sur un an), dépassant historiquement l'activité de connectivité où se trouve Starlink (5,248 milliards de dollars) et l'activité de lancement spatial (1,767 milliard de dollars), représentant plus de la moitié du chiffre d'affaires total de l'entreprise ;
- À la fin du mois de septembre, l'échelle de puissance de calcul nominale de SpaceX avait atteint 1,7 gigawatt, les dépenses d'investissement du trimestre atteignant jusqu'à 19,59 milliards de dollars (dont 16,44 milliards de dollars ont été injectés dans l'activité SI), et elle venait de boucler 40 milliards de dollars de financement de puces de gré à gré via de la dette privée, destinés à l'achat de GPU Nvidia arrivant aux premier et deuxième trimestres de l'année prochaine.
Avec ce rapport financier sur la table, les trois niveaux de motivation derrière les bombardements répétés de Musk contre les Neoclouds deviennent évidents.
Le premier est une frappe dimensionnelle au niveau du modèle économique — « l'électricité qui attend les cartes » battant « les cartes qui attendent l'électricité », et « les primes élevées au comptant » battant « les contrats à long terme à bas prix signés ».
La plupart des Neoclouds doivent s'appuyer sur des promoteurs immobiliers commerciaux tiers pour construire des centres de données, et pour obtenir des prêts bancaires, ils doivent signer des contrats à long terme à prix bloqué de 3 à 5 ans avec les clients ; et dans l'environnement actuel de pénurie de puissance de calcul, les contrats à long terme signés les années précédentes verrouillent au contraire de faibles marges bénéficiaires.
En revanche, SpaceX, s'appuyant sur la capacité d'intégration verticale de niveau industriel qu'elle a démontrée dans des endroits tels que Memphis, emprunte la voie de « l'électricité qui attend les cartes » — l'année prochaine, elle prévoit de préparer 20 gigawatts de capacité d'alimentation et de refroidissement pour correspondre à 10 gigawatts de puissance de calcul. Plus crucial encore, SpaceX s'appuie sur Starlink et les lancements de fusées pour générer plus de 10 milliards de dollars de flux de trésorerie stables et de crédit de qualité investissement chaque année, et n'a tout simplement pas besoin de signer des contrats à long terme à bas prix pour supplier les banques de lui prêter de l'argent. Par conséquent, lorsque SpaceX dit à ses pairs qui ont des cartes mais ne peuvent pas les brancher que « votre puissance de calcul sera échouée », elle déclare essentiellement à tout le marché : « Il n'y a que moi ici qui ai de l'électricité et des prises prêtes. »
Le deuxième est la guerre psychologique et le coup en traître — effrayer les clients et les créanciers des pairs.
Comme l'ont souligné des observateurs du marché, malgré la dette élevée des Neoclouds, tant que les clients continuent de passer des commandes et que les flux de trésorerie opérationnels maintiennent une forte croissance, la plupart des acteurs de premier plan ont encore une chance d'échanger du temps contre de l'espace et de survivre aux difficultés.
La brutalité de Musk réside dans le fait qu'en apparence, il dénigre la chaîne de financement des Neoclouds, mais en réalité, il intimide les clients en aval et les créanciers en amont des Neoclouds. Quand le géant technologique le plus influent au monde affirme publiquement que « plus de 200 nouveaux fournisseurs de cloud mourront comme des guppys » et que « le marché obligataire est déjà fermé », quelle grande entreprise de modèles ou quel client d'entreprise oserait encore confier une activité informatique critique à un nouveau fournisseur de cloud qui « pourrait exploser à tout moment » ? Une fois que les clients se tournent vers SpaceX par panique, ou que les banques resserrent davantage le refinancement, les Neoclouds qui auraient pu survivre à l'origine feront aussi semblant de tenir le coup jusqu'à y parvenir en raison d'un flux de trésorerie rompu.
Le troisième est un jeu de position au niveau de la chaîne industrielle — Jensen Huang espère certainement que tous les acheteurs restent en vie, mais Musk ne veut que que ses pairs meurent plus tôt.
Comparer la déclaration de Musk avec les remarques du PDG de Nvidia, Jensen Huang, quelques jours plus tôt rend la subtilité du jeu commercial encore plus apparente. Juste au moment où CoreWeave s'effondrait à la mi-octobre, Nvidia, qui détient environ 10 % de ses actions, a immédiatement fait intervenir Jensen Huang pour le soutenir, soulignant que la demande des Neoclouds est hors norme et que les problèmes de financement finiront par être résolus.
La raison des attitudes différentes de Musk et Jensen Huang est simple. Jensen Huang est celui qui « vend des pelles » ; il a besoin que tous les Neoclouds achetant des cartes restent en vie afin de maintenir la prime de Nvidia et un écosystème d'acheteurs diversifié ; tandis que Musk est à la fois un super acheteur de puces et un revendeur vendant directement de la puissance de calcul lui-même. Si les pairs font faillite, non seulement les quotas de puces haut de gamme Nvidia libérés seront engloutis par SpaceX en temps voulu, mais les locataires de puissance de calcul haut de gamme excédentaires seront également contraints de se tourner vers SpaceX.
Quant à Chamath, qui joue un « double rôle » avec Musk depuis le début, en août, il a également déclaré publiquement que lui et ses partenaires avaient déjà acquis près de 6 gigawatts de puissance électrique du réseau et de capacité de production derrière le compteur, et que cette capacité augmenterait et se connecterait au réseau par lots à partir de maintenant jusqu'en 2029. En d'autres termes, Chamath détient près de 6 gigawatts de terrains de centres de données déjà alimentés en électricité et attend de les vendre à un prix élevé — plus il exagère la panique des « cartes en attente d'électricité » en 2027, plus ses « terrains alimentés » pourront se vendre à des prix exorbitants.
L'IA n'annoncera peut-être pas un hiver, mais l'infrastructure de calcul est due pour une purge
Il convient de souligner objectivement que l'affirmation de Musk selon laquelle « le marché obligataire est complètement fermé » comporte encore un certain degré d'exagération. Peu avant qu'il ne fasse cette remarque, Nebius venait d'obtenir un prêt de 3,5 milliards de dollars dirigé par Citigroup, et Lambda avait également obtenu 1 milliard de dollars de financement de qualité investissement plus tôt dans le mois. Le capital n'a pas fui le secteur de l'infrastructure IA, mais l'ère tumultueuse du jet d'argent à l'aveuglette est bel et bien terminée.
Mais il faut admettre que le tsunami d'opinion publique déclenché par Musk accélère le tournant structurel du marché de la puissance de calcul IA de la fin 2026 à 2027.
Dans cette purge, les critères d'évaluation du marché des capitaux pour les entreprises de calcul ont discrètement changé de manière spectaculaire, passant de la simple valorisation de la croissance du carnet de commandes à une focalisation brutale sur la capacité de service de la dette et l'adéquation de la durée des flux de trésorerie. Les géants polyvalents disposant d'un flux de trésorerie indépendant de l'IA et de notations de qualité investissement peuvent encore emprunter des dizaines de milliards de dollars à un coût extrêmement faible, tandis que les Neoclouds « unijambistes » qui dépendent purement de l'emprunt pour acheter des cartes et manquent de capacité propre de génération de trésorerie seront contraints de supporter des coûts de financement punitifs de 12 % à 15 % ou plus, devenant finalement des proies pour des fusions géantes ou des liquidations d'actifs.
En même temps, la barrière concurrentielle du secteur s'est également complètement déplacée de la « capture des GPU » des débuts vers la « capture de l'électricité et de la certitude de livraison ». 2027 mettra impitoyablement à l'épreuve les fondations d'ingénierie et de livraison de tous les grands acteurs du calcul : celui qui pourra sécuriser des terrains et des droits miniers, surmonter les files d'attente de raccordement au réseau et livrer rapidement des centres de données à haute disponibilité avec électricité et refroidissement liquide pourra se gaver de dividendes spot à forte prime ; à l'inverse, peu importe combien de puces haut de gamme sont thésaurisées, face à des clauses pénales strictes pour rupture de contrat, elles ne deviendront que des actifs négatifs en dépréciation.
Sous cette pression, le groupe d'acheteurs en aval se différencie également, les principaux fournisseurs de grands modèles à code fermé ne lésinant pas sur les dépenses pour rafler la puissance de calcul spot à haute certitude de SpaceX, tandis que les entreprises plus traditionnelles commencent à contourner les intermédiaires et à construire leurs propres centres de données de petite et moyenne taille pour exécuter des modèles open source, à la recherche de la sécurité des données et de coûts maîtrisables.
En dernière analyse, la « théorie de l'informatique échouée » de Musk ne sonne pas le glas de l'hiver pour l'industrie de l'IA ; au contraire, elle déclare que l'informatique de l'IA est passée de la « prise de terrain par PPT plus effet de levier » à un nouveau cycle de « concurrence sur les bilans et la capacité de livraison de l'industrie lourde ». Dans cette purge qui est sur le point d'éclater pleinement en 2027, la demande est toujours brûlante, mais la plupart des puces « guppy » à la table sont destinées à être balayées dans les poches des grands requins au sommet de la pyramide.