

Auteur : marlon
Compilé par : Saoirse, Foresight News
Le secteur des options on-chain est actuellement l'océan bleu le plus vaste du marché crypto, et aussi l'opportunité la plus digne d'être investie.
Si l'on calcule son marché potentiel (TAM), il n'est pas difficile de constater que le fait que les options deviennent le cœur du marché n'est qu'une question de temps, et non de savoir si cela se produira. Tous les marchés financiers matures, en arrivant à un stade avancé, se tournent vers les options ; et le marché crypto se trouve précisément à ce point de bascule.
Dans les marchés financiers traditionnels, la demande des particuliers pour les options a déjà été pleinement validée. Transposé au scénario on-chain, le goulot d'étranglement actuel n'est plus la réglementation ni l'infrastructure sous-jacente. La liquidité des teneurs de marché ne cesse de s'améliorer, le mécanisme de demande de prix (RFQ) permet d'absorber les ordres de grande taille, et les acteurs du secteur sont de plus en plus nombreux.
Cependant, ce secteur reste à un stade précoce (actuellement, le volume d'échanges d'options on-chain ne représente que 6,9 % du volume d'échanges d'options de Deribit), et son engouement s'intensifie rapidement. Il fait face à présent à la problématique centrale : ouvrir des canaux de distribution aux utilisateurs.
Pour connaître une croissance explosive, il est indispensable d'introduire en continu des flux d'ordres de particuliers (acheteurs sains). Tout au long de l'histoire, chaque marché d'options ayant connu une expansion rapide a eu pour moteur principal les particuliers.
Comment le trading d'options crée des effets d'échelle
Dans la communauté Crypto Twitter (CT), la phrase la plus répandue mais aussi la moins solide est : « Les particuliers ne comprennent pas les options, donc ils ne traderont jamais d'options on-chain. »
Cette affirmation est totalement infondée, toutes les preuves empiriques pointent vers la conclusion inverse. Comprendre les lettres grecques et la structure des rendements nécessite certes un coût d'apprentissage, mais la complexité de la logique de pricing n'a jamais réprimé la demande vigoureuse des utilisateurs pour ce type de produits.
Les particuliers sont disposés à trader des options parce que leur potentiel de profit est facile à comprendre. Personne ne calcule finement la perte temporelle Thêta.
Il suffit de réduire les barrières à l'entrée et de proposer une interface simple et ergonomique pour que le volume de trading d'options des particuliers soit considérable. La « convexité » des options est précisément leur attrait central : en termes simples, le gain potentiel est illimité à la hausse.
En fait, les options sont le produit dérivé le plus prisé des particuliers. Pour ceux qui en doutent, on peut se référer aux cas suivants :
Cas A : Portés par les particuliers américains, les volumes de contrats d'options aux États-Unis ont plus que triplé depuis 2017
Le marché américain en est la meilleure illustration. De 2014 à 2017 environ, le marché des options était dominé par les institutions, la croissance était au point mort, le volume annuel de contrats échangés se stabilisait autour de 4 milliards, et la participation des particuliers était presque négligeable.
En décembre 2017, Robinhood a lancé le trading d'options sans commission, suivi par un grand nombre de courtiers. Puis la pandémie de COVID-19 est arrivée, et de multiples conditions se sont conjuguées.
À l'époque, tout le monde était confiné à la maison, attendant le retour à la normale du marché. Au début de la pandémie, les prix des actifs se sont effondrés, et un grand nombre d'investisseurs ordinaires ont commencé à entrer sur le marché. La promotion continue du marché, combinée à l'intérêt croissant du public pour l'investissement financier, a donné naissance à cet engouement. Des foules de particuliers se sont ruées sur les applications financières, et le volume de trading d'options a explosé.
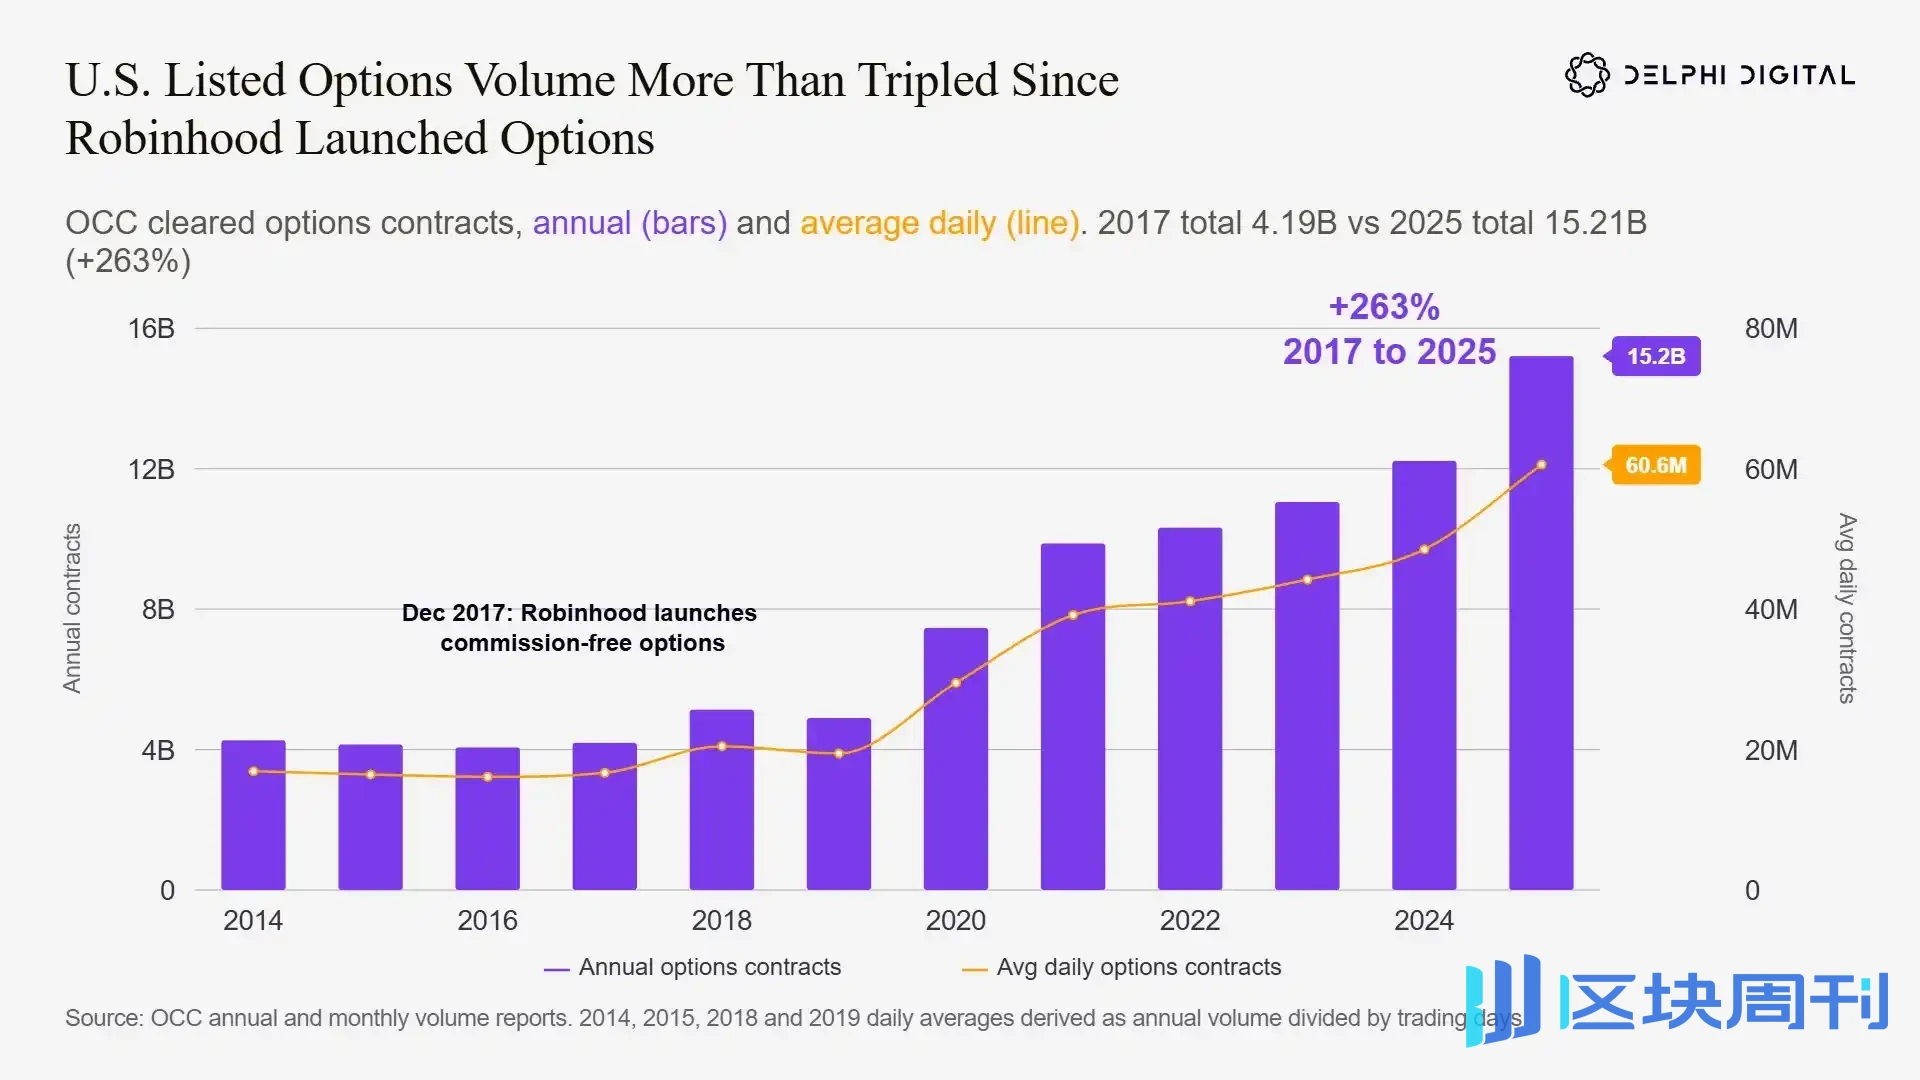
Depuis le lancement du trading d'options sans commission par Robinhood en décembre 2017, le volume annuel de contrats d'options négociés sur les marchés américains est passé de 4,19 milliards à 15,21 milliards, soit une hausse de 263 %, et le volume quotidien moyen a également augmenté en parallèle.
De 2017 à 2025, le volume annuel de contrats d'options a augmenté de 263 %, passant de 4,19 milliards à 15,2 milliards. Après l'augmentation de l'activité de trading, le volume des transactions institutionnelles a également progressé, les teneurs de marché ayant besoin de plus d'instruments de couverture, et toutes les parties du marché cherchant à capturer les rendements de convexité. Mais le moteur principal de cette croissance a été les particuliers.
Cas B : La part des options à échéance du jour sur le S&P 500 a été multipliée par 12 en dix ans
L'entrée massive des particuliers se reflète également dans l'essor du trading d'options à court terme. Les particuliers privilégient la convexité : plus l'échéance de l'option est courte, plus le potentiel de gain à la hausse est élevé lorsque la volatilité explose.
La catégorie d'options la plus risquée est le 0DTE (option à échéance du jour) : elle expire et cesse d'être négociée avant la clôture de la même journée de bourse. (Précision : toute option, le jour de sa dernière séance de négociation, est considérée comme 0DTE.)
Au cours de la dernière décennie, la demande des particuliers n'a cessé de s'accélérer, et l'offre de contrats d'options à échéance du jour n'a cessé d'augmenter. Le comportement de trading des particuliers dans le monde présente une grande homogénéité : les contrats à échéance de 0 à 3 jours sont les plus activement négociés.
Les institutions participent rarement à ce type de trading spéculatif semblable à une loterie ; par conséquent, le volume de trading des contrats à court terme est un excellent indicateur de la participation des particuliers.
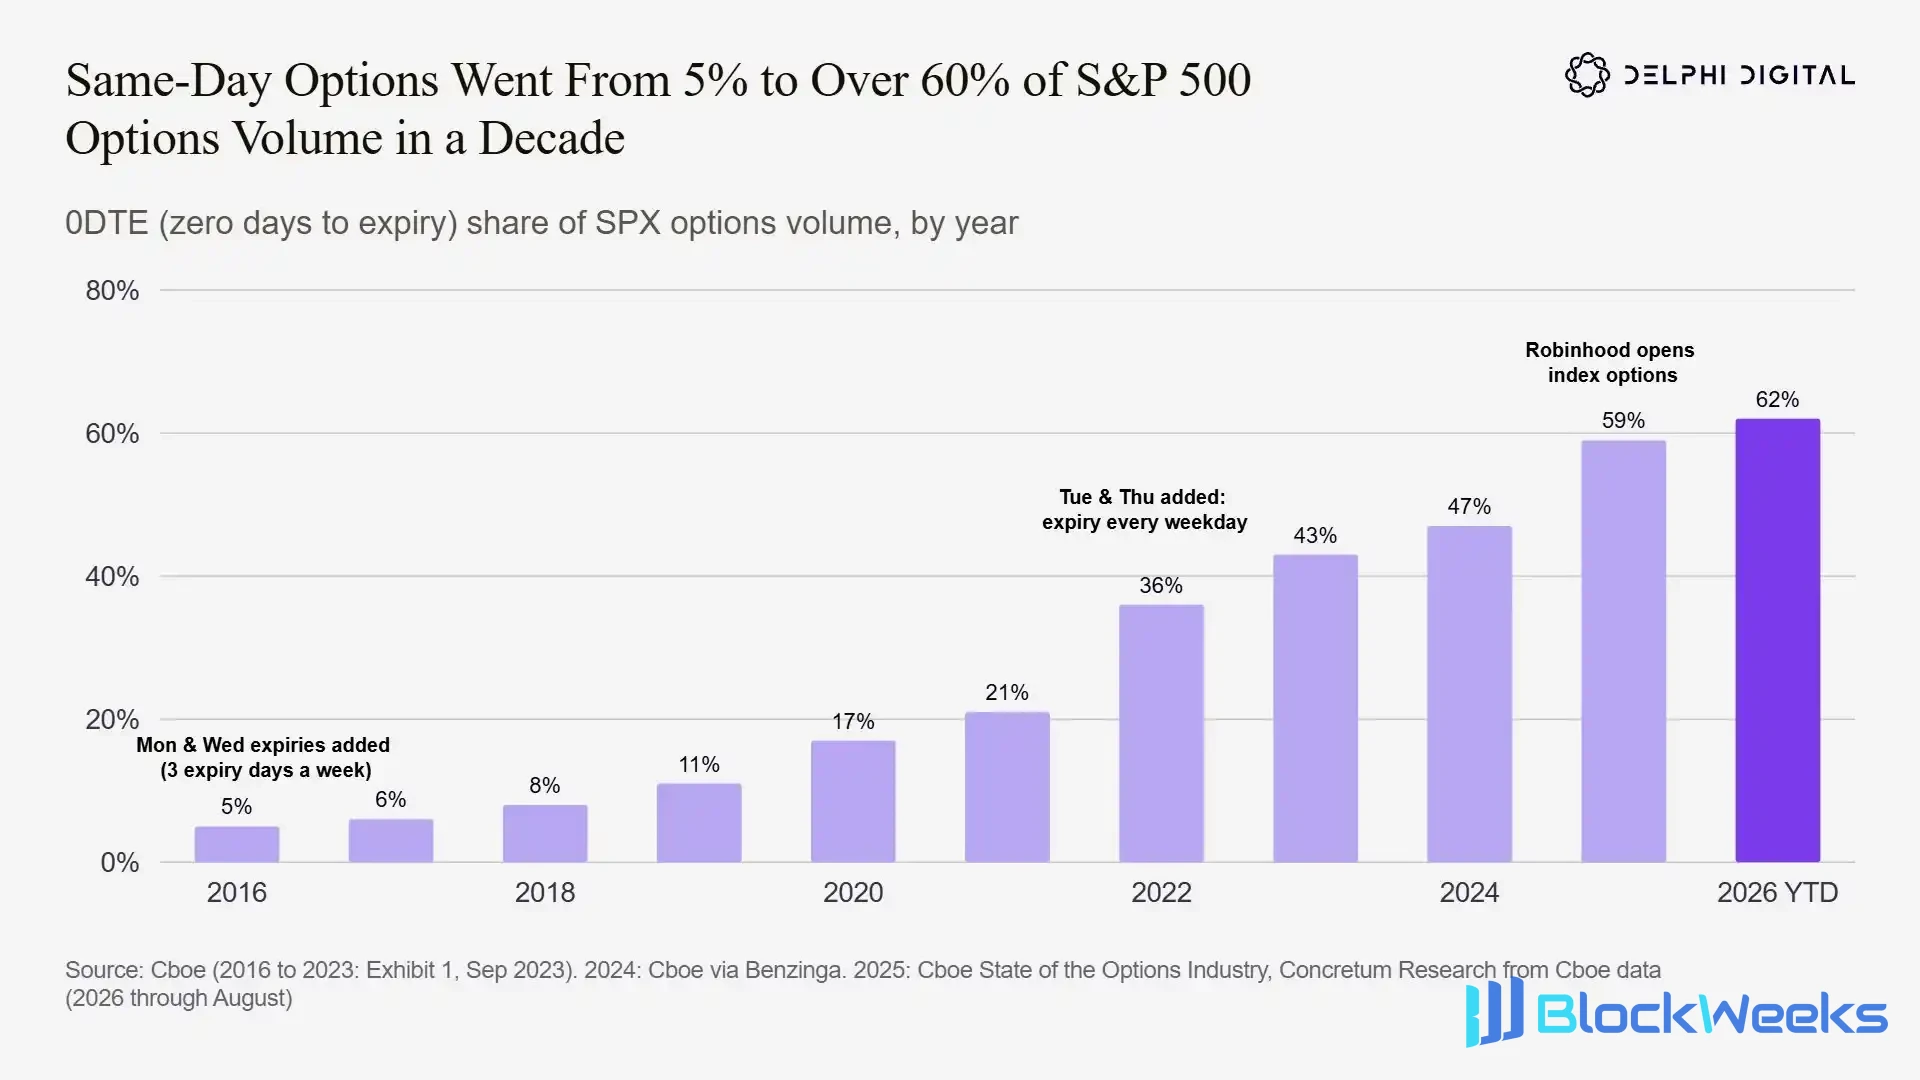
En dix ans, la part des options 0DTE à échéance du jour sur le S&P 500 (SPX) est passée de 5 % à 62 % ; les places boursières ont continué d'ajouter des dates d'échéance, et l'ouverture des options sur indice par Robinhood a encore accentué cette tendance.
Au cours de la dernière décennie, le volume de trading des options à échéance du jour sur le S&P 500 (SPX) a été multiplié par plus de 12, sa part dans le volume total des options SPX passant de 5 % à plus de 60 %.
Les options SPX arrivent à échéance chaque vendredi depuis 2005. Cboe a ajouté en 2016 des contrats à échéance le lundi et le mercredi, puis en 2022 des contrats à échéance le mardi et le jeudi, de sorte qu'il y ait une échéance chaque jour de bourse.
Chaque ajout d'offre de contrats à échéance stimule davantage la demande.
En janvier 2025, Robinhood a ouvert le trading d'options sur indice à tous ses clients. Selon les données de Cboe, dès le mois suivant, la part des options à échéance du jour a grimpé à 56 %, un record à l'époque. La règle est très cohérente sur les marchés mondiaux : offrez aux particuliers des contrats d'options bon marché et à court terme, et ils participeront massivement au trading.
Cas C : Les options à court terme dominent désormais le trading d'options sur le S&P 500
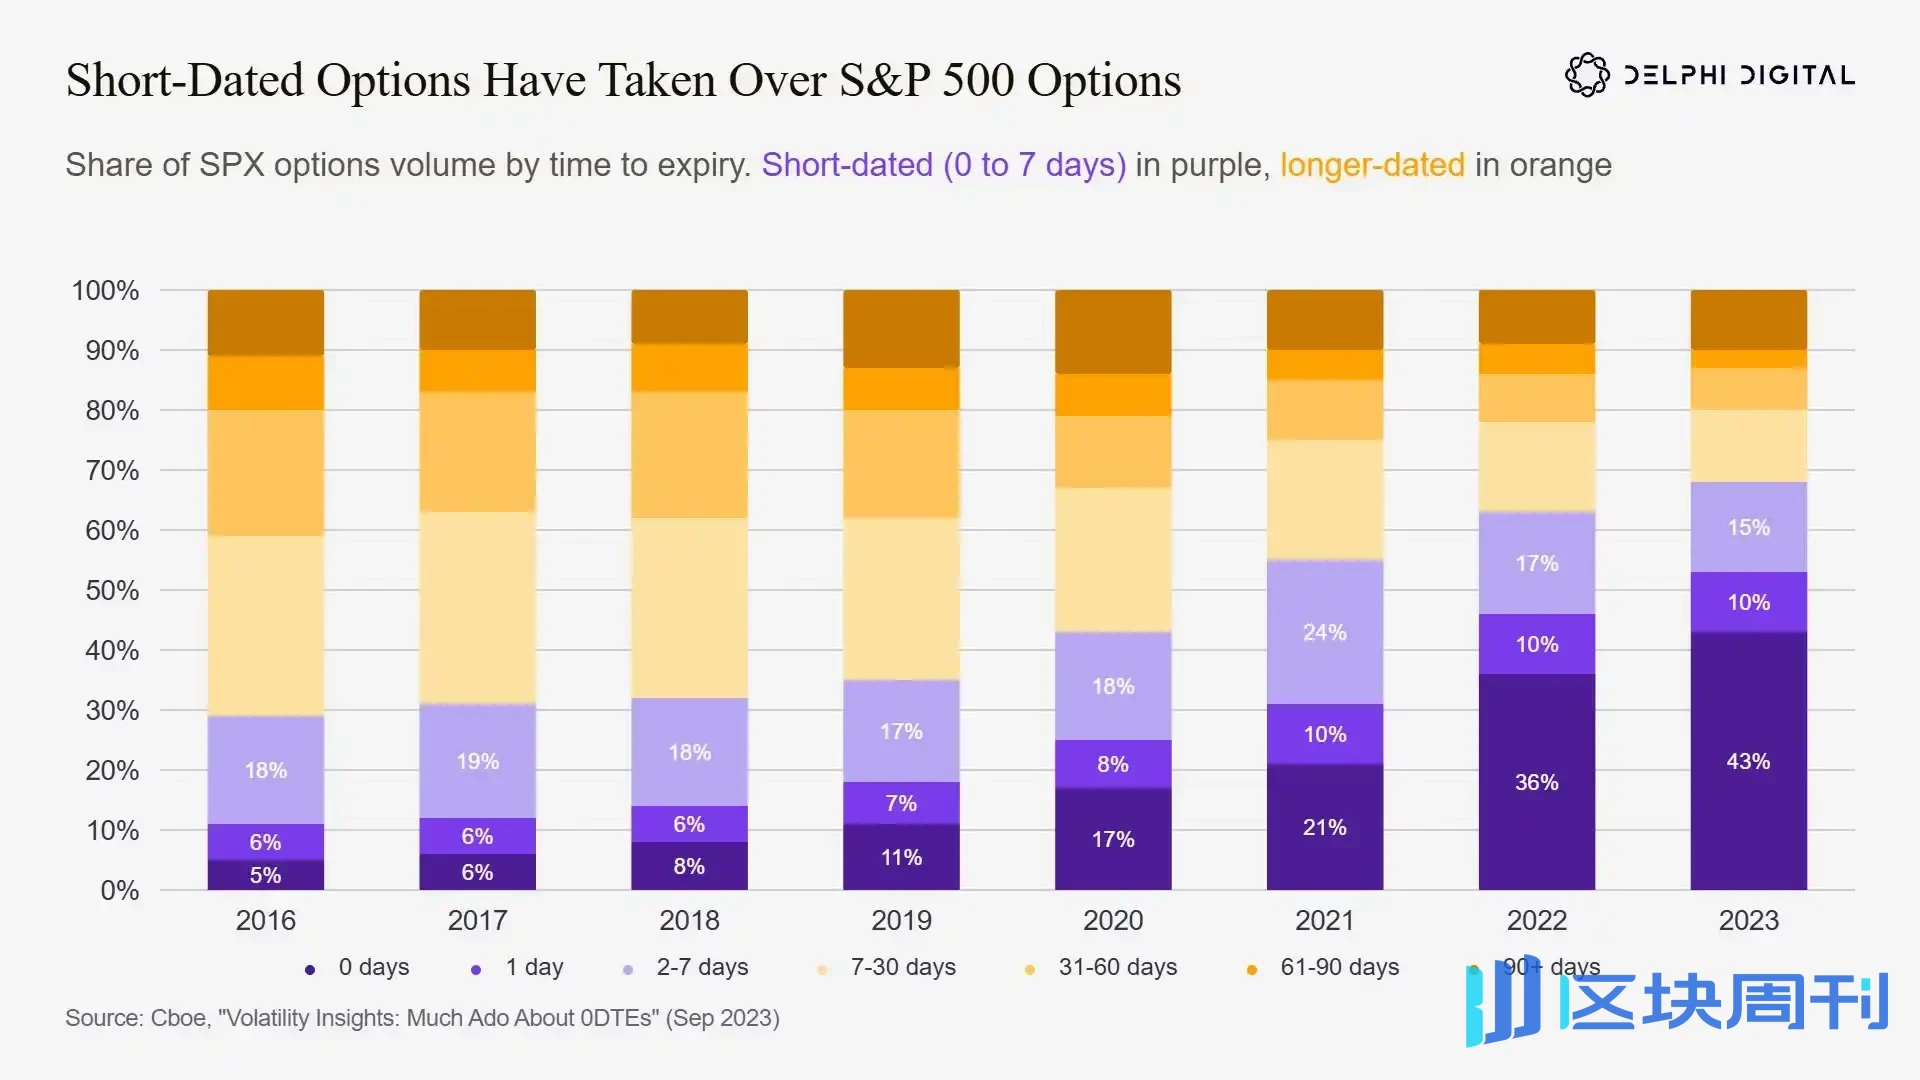
Entre 2016 et 2023, la structure du trading d'options sur le S&P 500 (SPX) s'est complètement inversée : la part des options à très court terme (0-7 jours) a fortement augmenté, les options 0DTE à échéance du jour représentant 43 % du volume total en 2023, tandis que la part des options à moyen et long terme n'a cessé de se réduire.
Cette évolution ne se limite pas aux options à échéance du jour. Sur l'ensemble du marché des options du S&P 500, le centre de gravité des échanges se déplace vers les échéances ultra-courtes.
Données de 2016 : les options à échéance dans la semaine représentaient 29 % du volume SPX ; les échéances d'une semaine à un mois étaient les plus élevées, à 30 % ; celles de plus d'un mois représentaient 41 %.
En 2023, la configuration du marché s'est complètement inversée :
- Échéance dans la semaine : 68 % du volume, dont 43 % pour les options à échéance du jour
- Échéance d'une semaine à un mois : retombée à 12 %
- Échéance de plus d'un mois : retombée à 20 %
En seulement sept ans, le marché des options du S&P 500 est passé d'une prédominance des positions à moyen et long terme à deux tiers des contrats arrivant à échéance en quelques jours seulement.
De même, ce cycle de transformation est dominé par les investisseurs particuliers. Une étude du SSRN de 2023 montre que : pour les particuliers, les options à échéance quotidienne constituent presque la totalité de leurs transactions —plus de 75 % des options SPX négociées par les particuliers sont des 0DTE.
Cas D : les options ont toujours été la principale source de revenus de trading de Robinhood
Robinhood est bien connu de tous. La grande majorité des transactions des particuliers aux États-Unis se font via des applications mobiles, et Robinhood en est l'une des principales plateformes.
L'activité d'options est la première source de revenus de trading de Robinhood. Contrairement aux revenus de l'activité crypto, très volatils, les revenus des options sont stables sur le long terme et occupent durablement la première place.
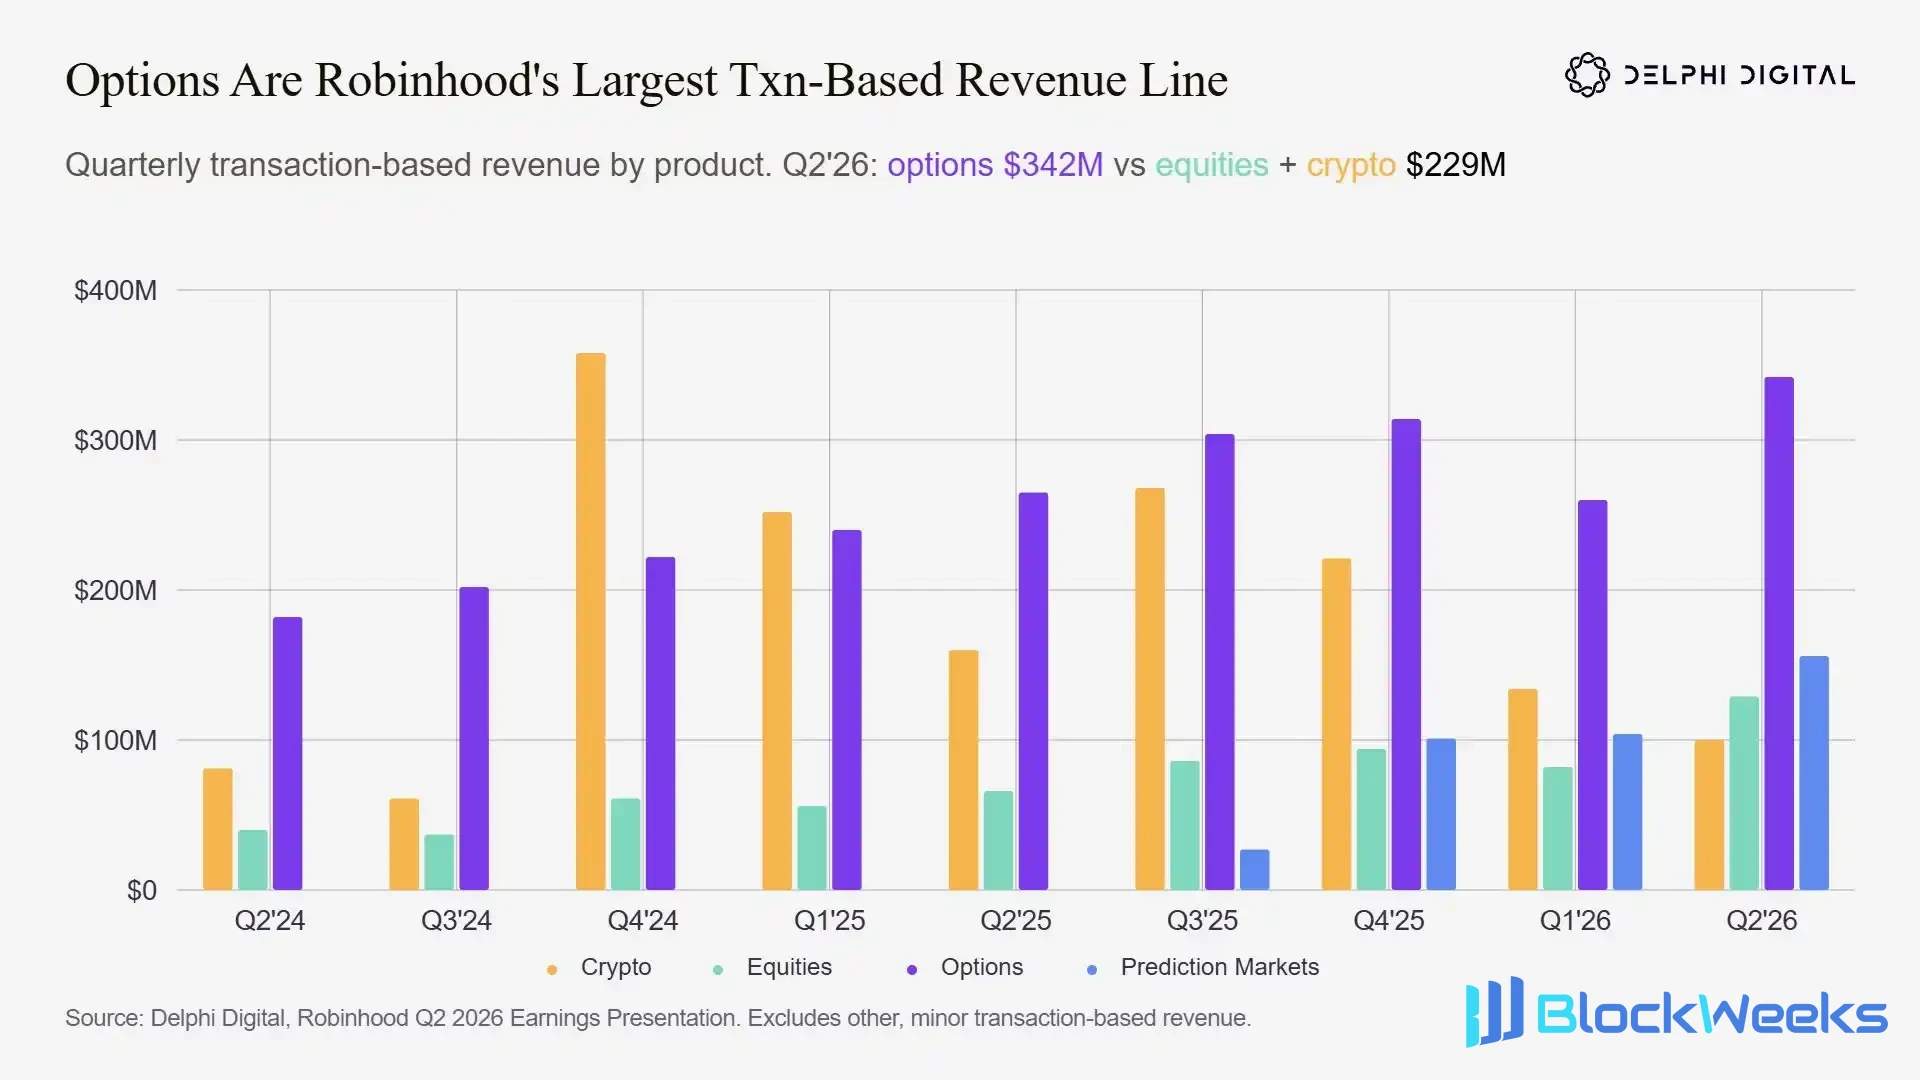
Les options sont devenues la plus grande source de revenus de trading de Robinhood ; au deuxième trimestre 2026, les revenus du trading d'options ont atteint 342 millions de dollars, bien au-delà de la somme des revenus des activités actions et crypto, qui s'élève à 229 millions de dollars.
L'avantage est très net : les revenus générés par le trading d'options dépassent souvent la somme des revenus des activités actions et crypto.
Prenons l'exemple du dernier deuxième trimestre 2026 : les revenus trimestriels des options ont atteint 342 millions de dollars, tandis que les activités actions + crypto combinées ne représentaient que 229 millions de dollars. La croissance des revenus est solide, passant de 182 millions de dollars au deuxième trimestre 2024 à 342 millions de dollars au deuxième trimestre 2026, soit une hausse de 88 % en deux ans.
Cas E : les particuliers indiens dominent le trading mondial d'options
Aucun groupe de particuliers n'est aussi friand d'options que les traders indiens. À l'échelle mondiale, les particuliers indiens sont la force principale du trading d'options et constituent un échantillon de recherche particulièrement précieux.
Avant d'entamer l'analyse, clarifions d'abord les deux principaux indicateurs statistiques des options : la prime et le notionnel.
- Prime (Premium) : le montant en espèces effectivement payé par le trader pour acheter une option. Acheter une option d'achat pour 200 dollars, ces 200 dollars constituent la prime. Elle représente les fonds réellement échangés et constitue l'indicateur le plus objectif pour mesurer le volume de trading d'une plateforme.
- Valeur notionnelle (Notional) : la valeur nominale de l'actif sous-jacent, égale au multiplicateur du contrat × le prix du sous-jacent. Une prime de 200 dollars peut générer une exposition au risque d'une valeur de 10 000 dollars. La valeur notionnelle est donc souvent très élevée, mais les fonds réellement échangés sont peu nombreux. Elle convient pour observer la taille du marché, mais une lecture isolée peut facilement induire en erreur.
Revenons au marché indien.
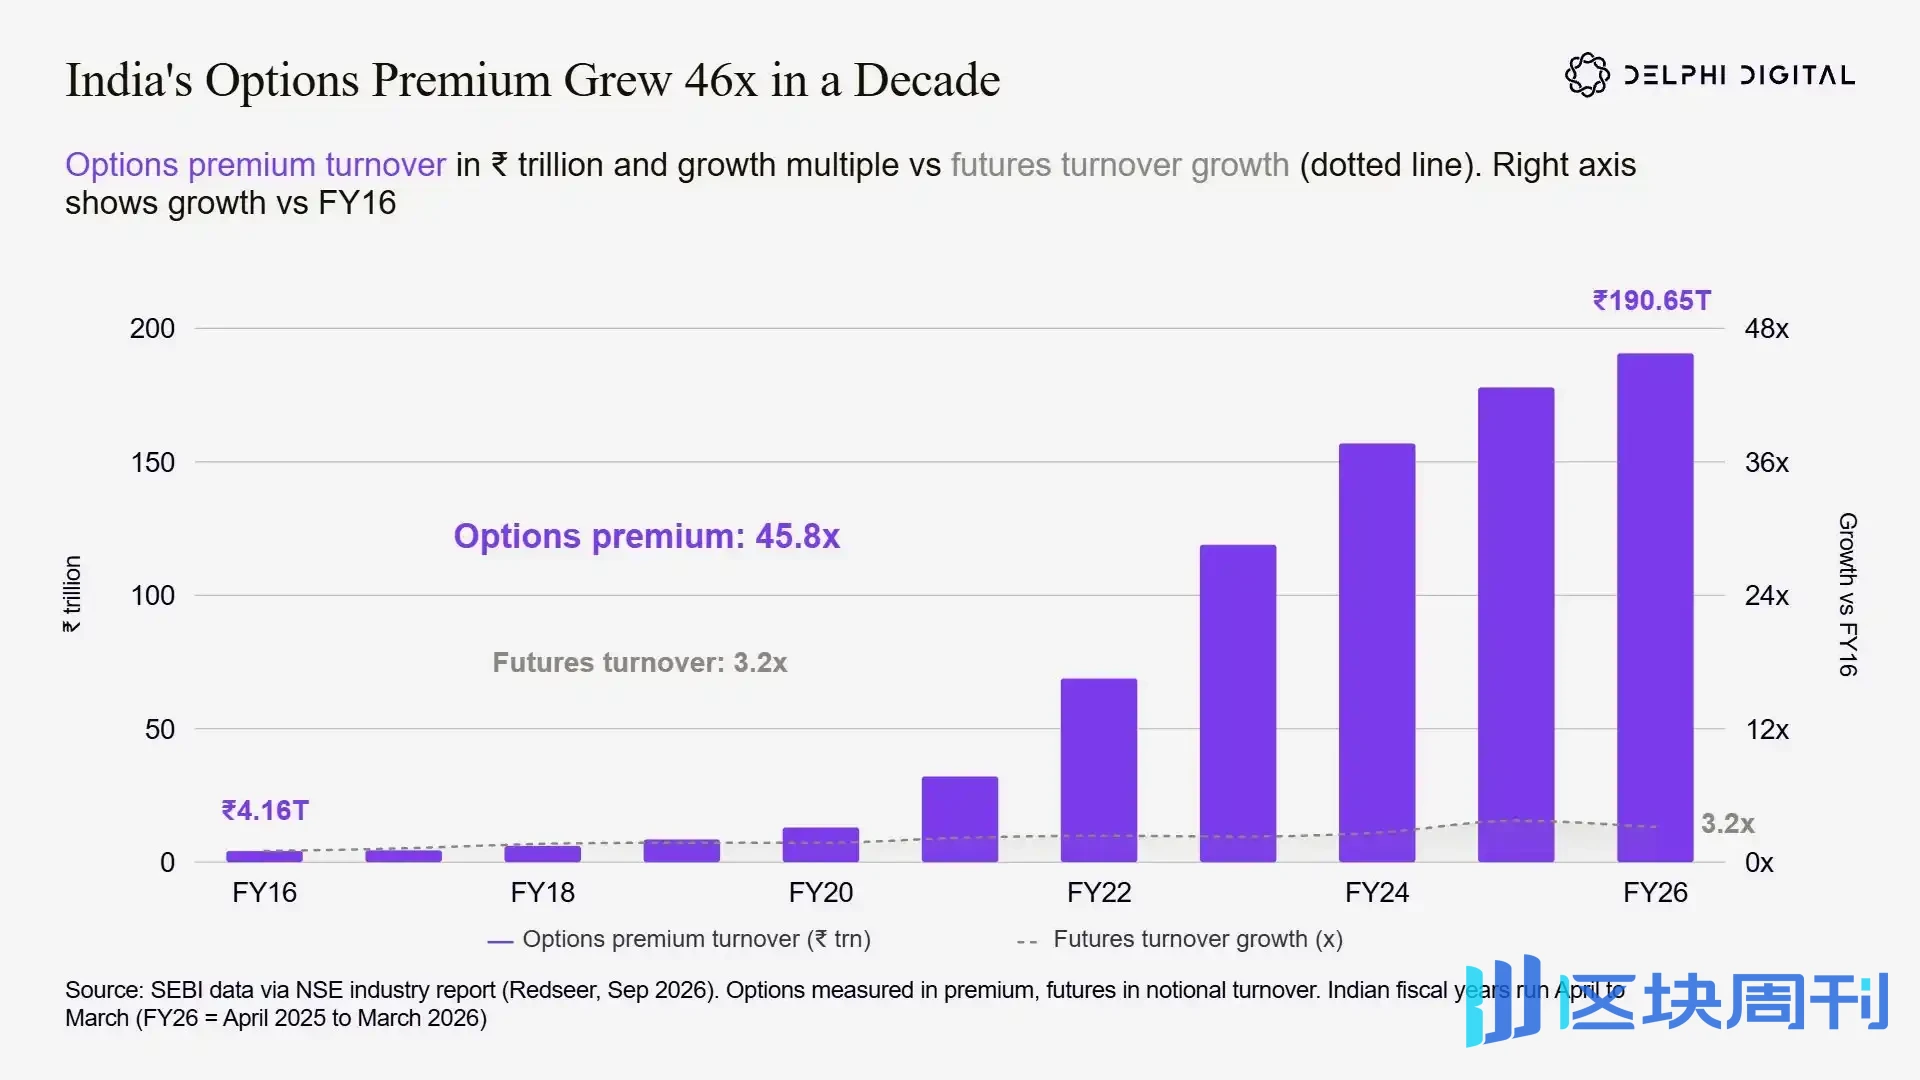
De l'exercice fiscal indien FY16 à FY26, le volume des primes d'options a été multiplié par 45,8 (atteignant 190,65 billions de roupies), bien plus rapidement que la hausse de seulement 3,2 fois du volume des contrats à terme.
Lors de l'exercice fiscal 2016 (avril 2015 – mars 2016), les traders indiens ont payé 4,16 billions de roupies de primes sur les options sur actions ; pour l'exercice fiscal 2026, le volume des primes d'options a atteint 190,65 billions de roupies, soit une multiplication par 45,8.
Fin 2024, le Securities and Exchange Board of India (SEBI) a introduit une série de mesures réglementaires : relever la taille minimale des contrats de 500 000 à 1,5 million de roupies (triplement), tout en exigeant des bourses qu'elles ne proposent des contrats à échéance hebdomadaire que pour un seul indice de référence.
Malgré cela, le volume des primes d'options a continué de progresser, avec une nouvelle hausse de 7 % lors de l'exercice fiscal 2026.
Parmi les particuliers indiens négociant des produits dérivés, les options sont le choix absolu. Plus de neuf particuliers sur dix participant au trading de produits dérivés ne négocient que des options. On peut dire que, pour les particuliers indiens, le trading de produits dérivés équivaut essentiellement au trading d'options.
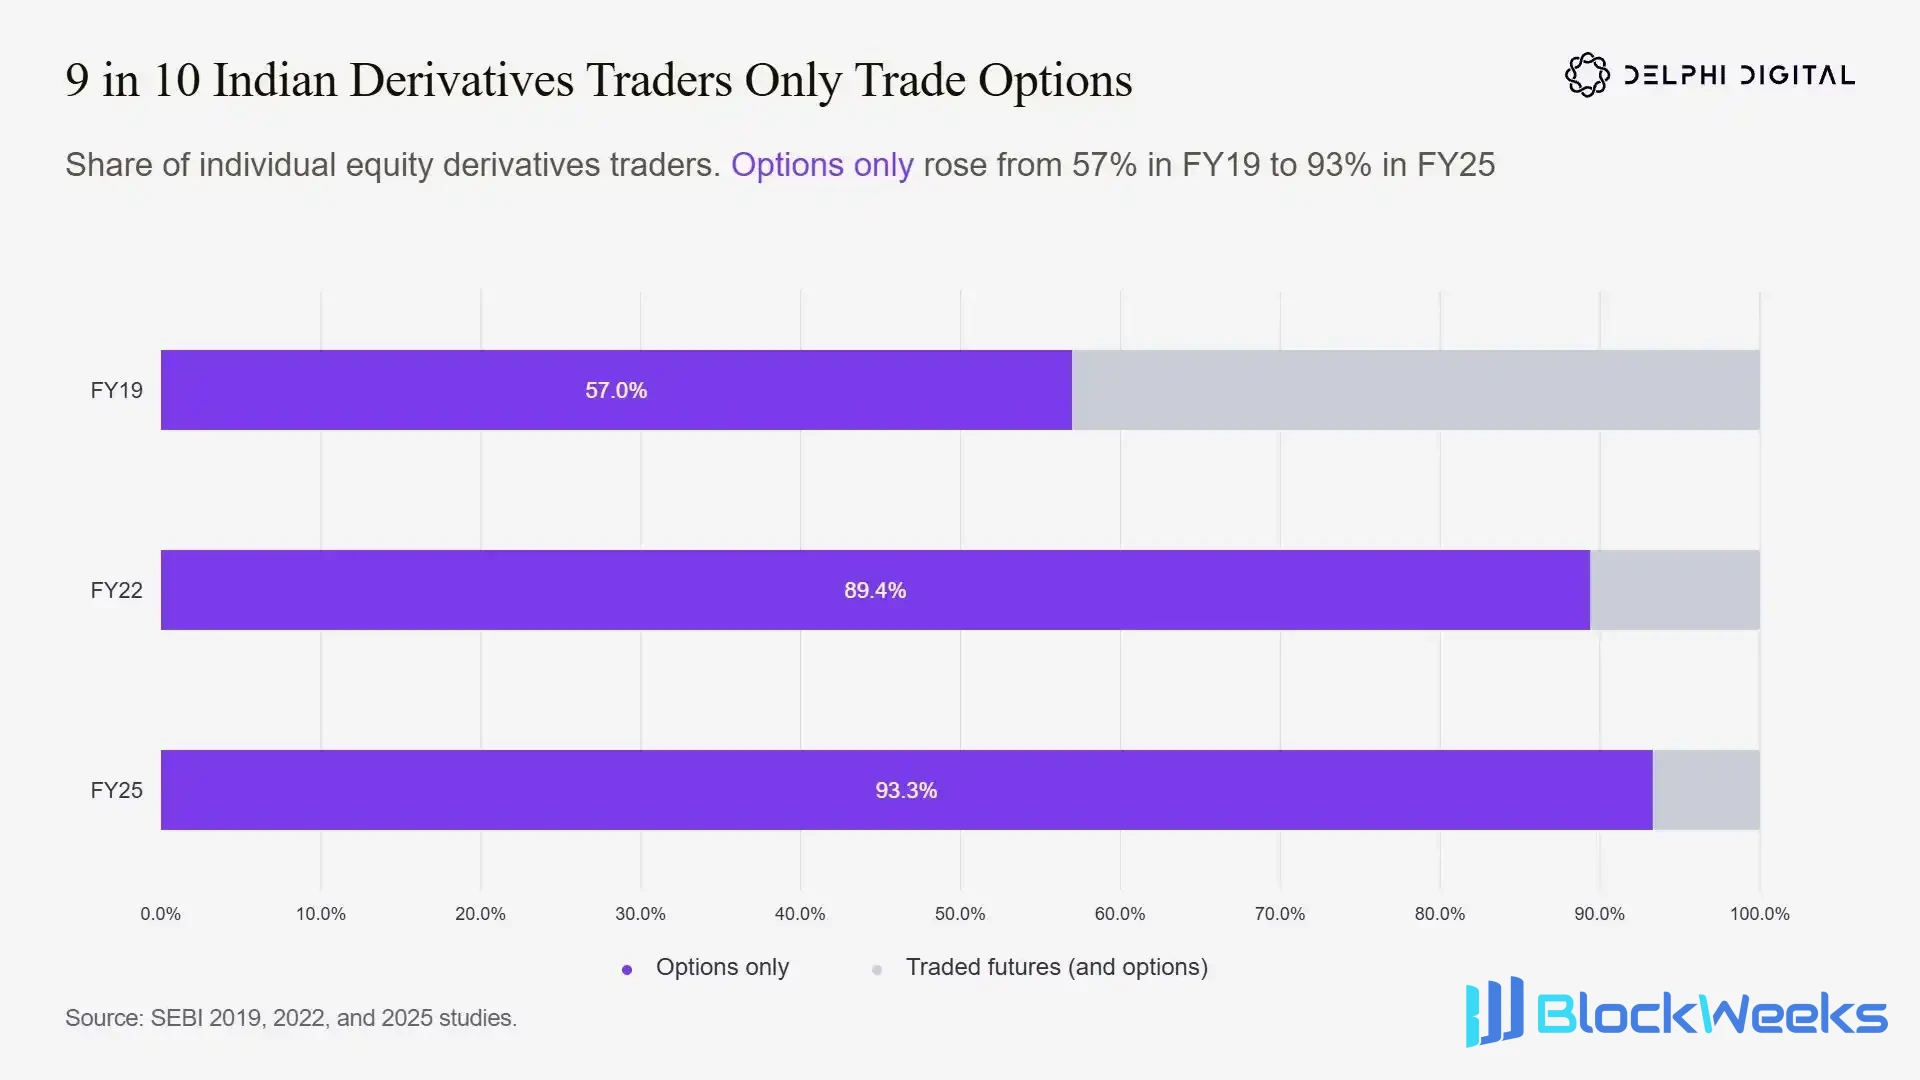
Parmi les particuliers négociant des dérivés sur actions individuelles en Inde, la proportion de ceux qui ne négocient que des options, sans toucher aux contrats à terme, est passée de 57 % en FY19 à 93,3 % en FY25 ; la grande majorité des particuliers ne négocient que des options.
Avant de faire des comparaisons mondiales, précisons d'abord ce que signifie « dominer » sur le marché indien. Au premier semestre 2026, les bourses indiennes ont négocié 39,3 milliards de contrats d'options, soit 4,5 fois les 8,7 milliards de l'ensemble des bourses d'options américaines.
Mais les primes payées par les traders américains atteignent 6 300 milliards de dollars, soit près de 5 fois les 1 300 milliards de dollars de l'Inde. En ramenant cela : la prime par contrat en Inde est d'environ 33 dollars, contre 719 dollars par contrat aux États-Unis.
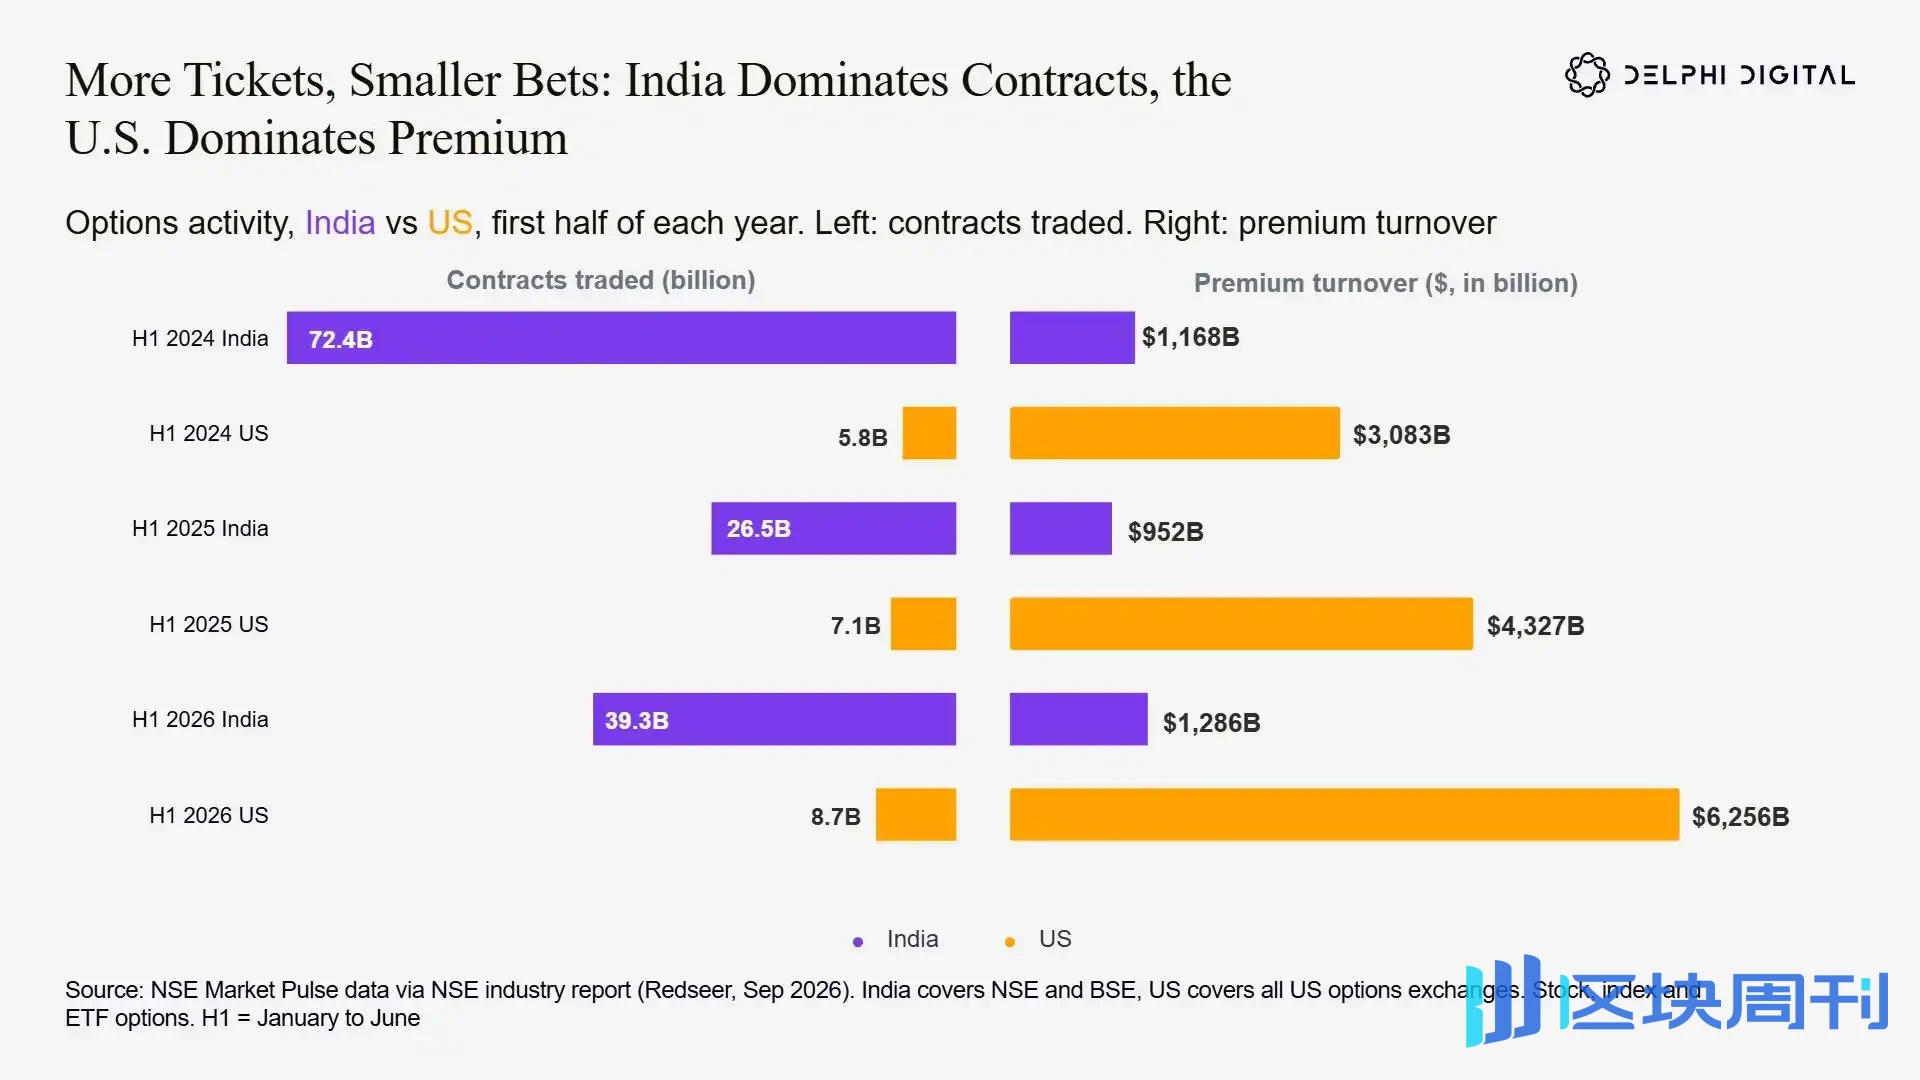
Comparaison des marchés d'options indien et américain : l'Inde négocie bien plus de contrats que les États-Unis, mais le volume des primes d'options aux États-Unis est nettement plus élevé, ce qui reflète des montants par transaction plus faibles et un nombre de transactions plus élevé chez les particuliers indiens.
La différence provient principalement de deux points : la valeur nominale minimale des contrats indiens est plus faible, et les types de produits négociés diffèrent également. En Inde, le volume provient presque entièrement des options sur indices, avec un prix unitaire de contrat bas, un seuil d'entrée bas et des échéances courtes ; tandis que le marché américain comprend des options sur actions individuelles, des options sur ETF ainsi que des contrats à long terme, avec des primes par contrat bien plus élevées.
Les particuliers indiens négocient le même type d'options « de type loterie » que les particuliers américains, mais à un prix unitaire plus bas.
Ces données permettent aussi de voir directement l'impact de la réglementation du SEBI : du premier semestre 2024 au premier semestre 2025, le volume de contrats négociés a chuté de 63 %, mais les primes n'ont baissé que de 18 %. Ce sont principalement les contrats de gros montant qui ont diminué, et non les traders qui ont quitté le marché. Au premier semestre 2026, le volume de contrats a rebondi de 48 % et les primes de 35 %.
Avec ce contexte, examinons maintenant le volume mondial de contrats d'options pour bien situer la place de l'Inde.
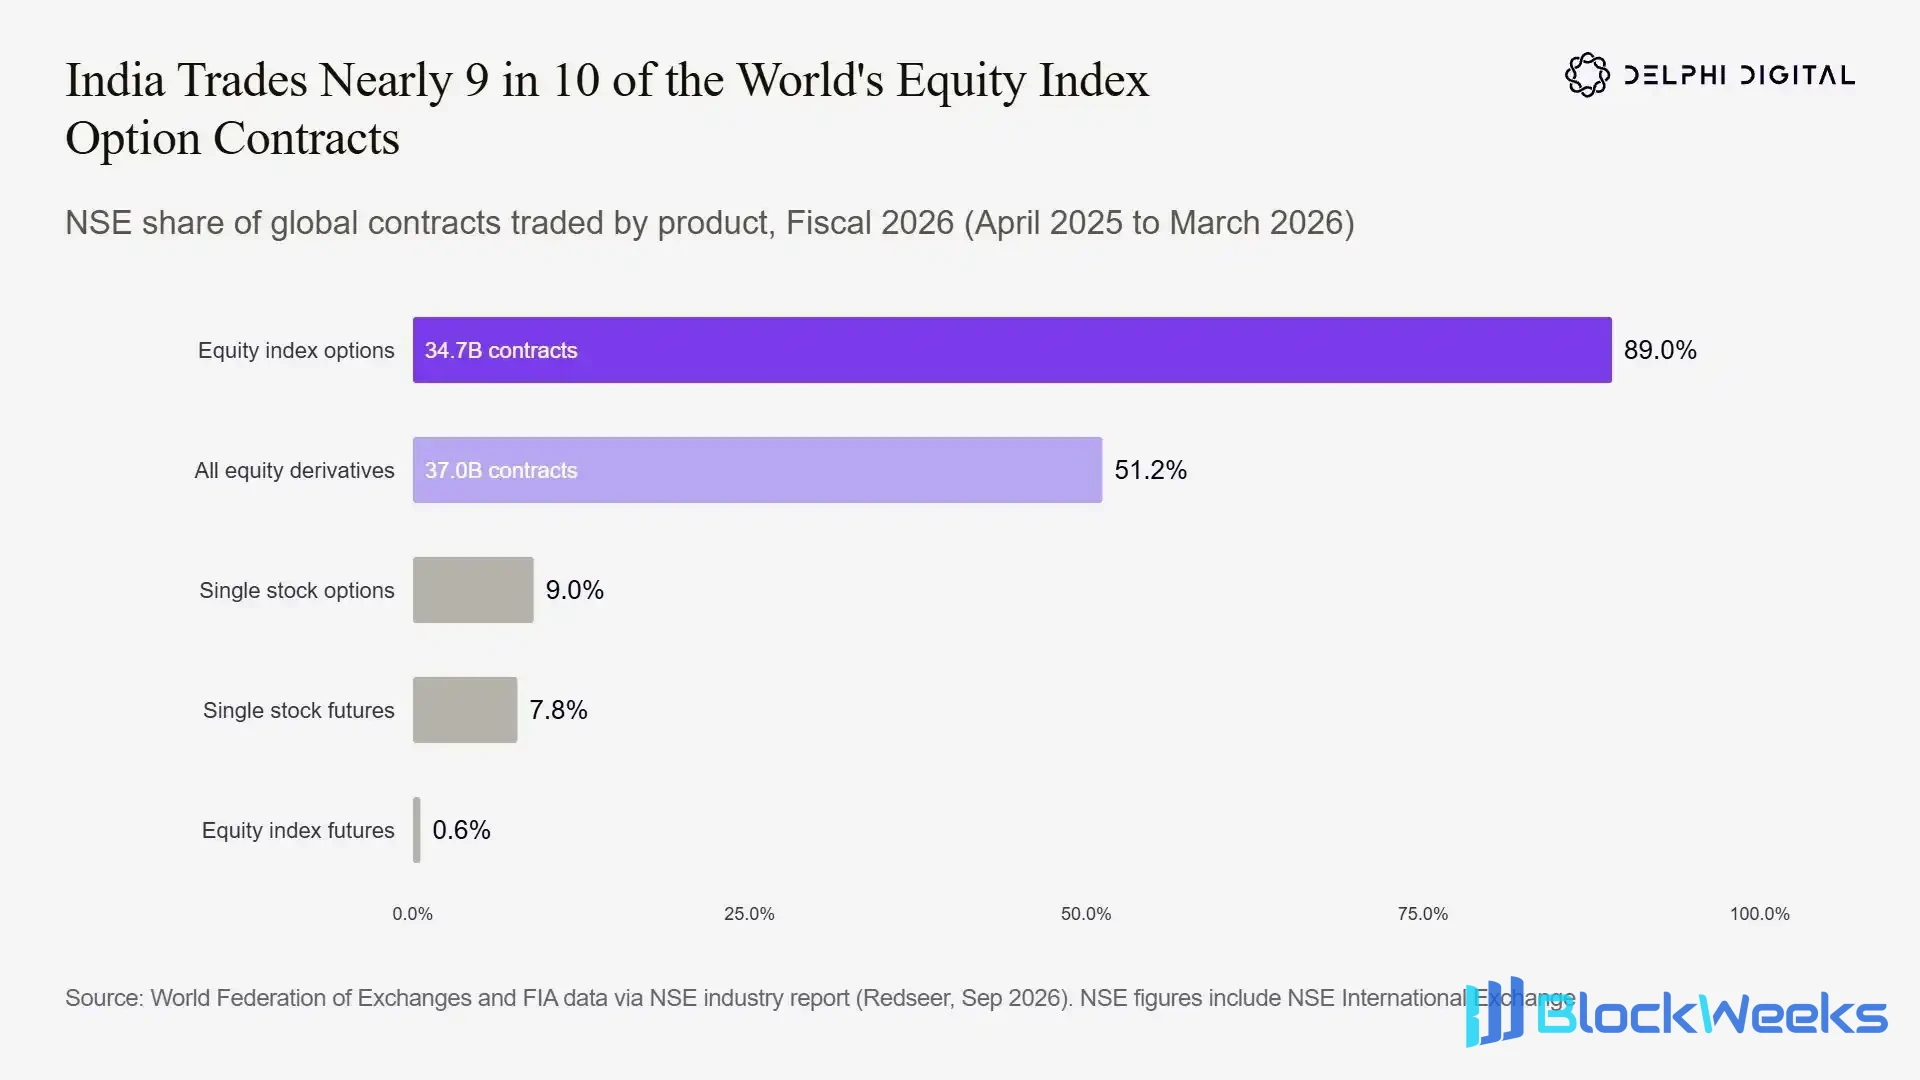
Lors de l'exercice fiscal 2026, le volume d'options sur indices boursiers du NSE indien a représenté 89 % du total mondial des contrats d'options sur indices boursiers, occupant une position absolument dominante sur le marché mondial des options sur indices boursiers.
À titre indicatif : à en juger par l'intensité de la participation, l'Inde domine le trading mondial d'options.
Lors de l'exercice fiscal 2026, le National Stock Exchange of India (NSE) a négocié 34,7 milliards de contrats d'options sur indices boursiers, soit 89 % du total mondial et 51 % de l'ensemble des contrats de produits dérivés sur actions dans le monde. En termes de volume de contrats négociés, il devance largement les principales bourses de produits dérivés occidentales.
Comparaison à titre de référence : sur la même période, le CME en a négocié environ 7,1 milliards et l'ICE environ 5 milliards. Le volume du NSE est respectivement 4,9 fois celui du CME et 6,9 fois celui de l'ICE.
Les investisseurs particuliers indiens ne se contentent pas de participer aux options : les options sont devenues leur principal moyen de participer au marché.
Cas F : les options sur indice boursier coréen, une histoire de l'essor et du déclin d'un marché
Bien avant l'Inde, la Corée du Sud avait déjà donné une illustration : que se passe-t-il sur un marché lorsque les investisseurs particuliers peuvent facilement acheter des options sur indice à bas prix.
Les options KOSPI 200 suivent les 200 principales sociétés cotées coréennes et représentent la grande majorité du volume de transactions des options sur actions du Korea Exchange (KRX).
Au début des années 2000, les investisseurs particuliers coréens représentaient 70 % du volume total de transactions des options KOSPI. Avec l'arrivée des institutions étrangères et des particuliers étrangers, conjuguée au resserrement continu de la réglementation locale, la part des particuliers coréens s'est effondrée sous les 30 %, et ne s'est jamais rétablie jusqu'à aujourd'hui.
Le marché coréen des options sur indice boursier a parcouru une courbe complète d'essor et de déclin : une montée en puissance rapide, une accession au sommet mondial, puis une contraction brutale sous une réglementation stricte.
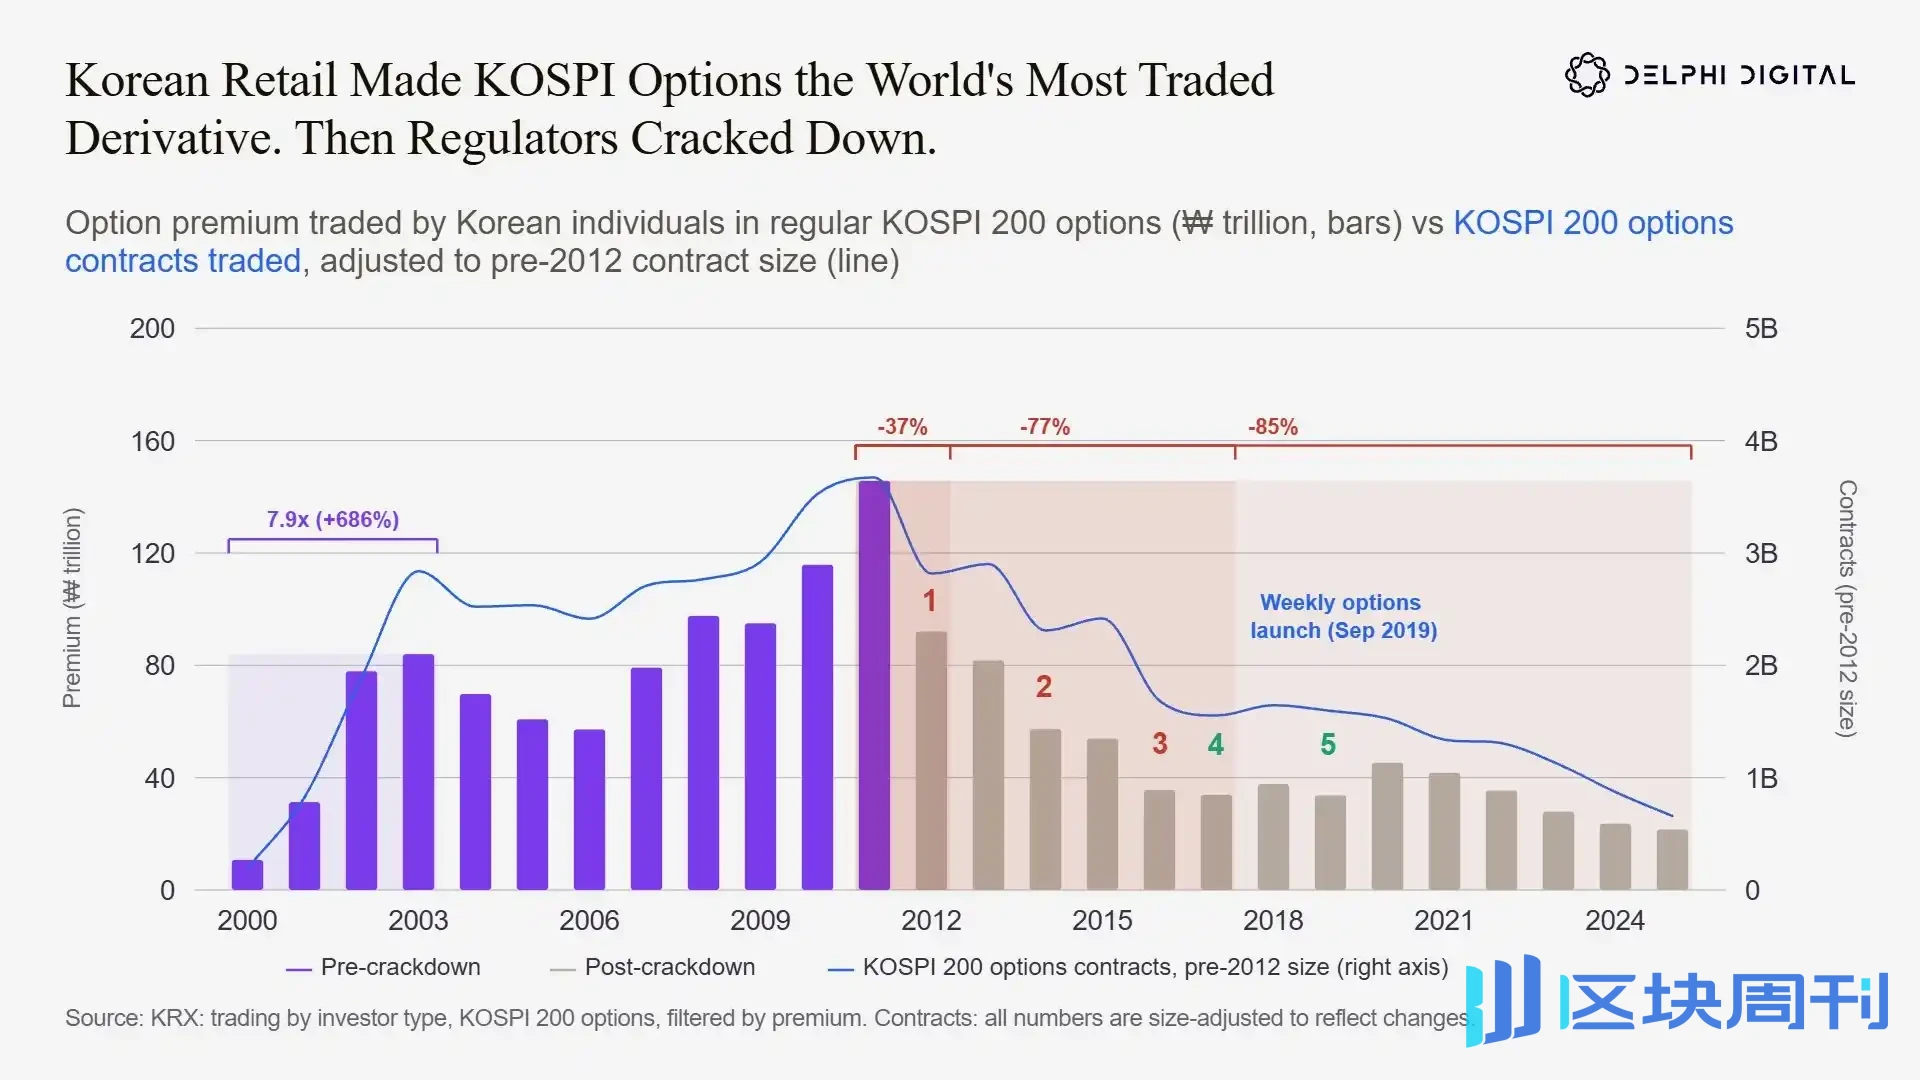
Les particuliers coréens ont autrefois propulsé les options KOSPI 200 au rang de produit dérivé le plus échangé au monde ; après l'introduction de restrictions réglementaires, les volumes ont fortement reculé, et même le lancement ultérieur d'options hebdomadaires n'a pas permis de retrouver les sommets précédents.
Il y a là de nombreuses leçons à tirer ; examinons-les par étapes :
- Période de prospérité : 2000–2003. Le volume total de contrats d'options sur actions est passé de 194 millions en 2000 à 2,84 milliards en 2003, soit une multiplication par 14,6 en trois ans. Sur la même période, les primes d'options payées par les particuliers ont bondi de 7,9 fois. Les particuliers ont été le cœur de cette prospérité, représentant 70 % du volume de transactions des options KOSPI 200.
- Apogée mondial : 2004–2011. En 2004, le volume de transactions des options sur actions du KRX représentait environ 28 % du volume mondial de contrats dérivés. Pendant près d'une décennie, les options KOSPI 200 sont restées en tête du classement mondial des volumes de contrats de la FIA, atteignant un pic de 3,67 milliards en 2011. Le pic des primes d'options payées par les particuliers a atteint 145,7 billions de wons coréens.
- Période de déclin : 2012–2017. Les autorités de régulation ont estimé que la spéculation des particuliers était excessive et ont finalement adopté de fortes mesures réglementaires.
En décembre 2011, la Commission des services financiers (FSC) de Corée du Sud a annoncé que la taille du contrat d'option KOSPI 200 serait multipliée par 5, le multiplicateur passant de 100 000 wons à 500 000 wons. Sur la base du taux de change de l'époque, 1 dollar = 1327 wons, le seuil d'accès à un contrat est passé d'environ 75,34 dollars à 376,71 dollars.
Les nouvelles règles sont entrées en vigueur par étapes entre mars et juin 2012. Le volume total de contrats a reculé de 23 % par rapport au pic, et les primes d'options des particuliers ont chuté de 37 % en glissement annuel.
En décembre 2014, la réglementation s'est encore durcie : les nouveaux traders souhaitant participer aux options devaient suivre 30 heures de cours, 50 heures de trading simulé, et déposer une marge de 50 millions de wons (soit 37 671 dollars !!!).
Cette politique a pratiquement coupé l'entrée aux nouveaux particuliers.
En janvier 2016, une troisième vague réglementaire est entrée en vigueur : la taxe sur les plus-values des dérivés KOSPI 200 est passée de 5 % à 10 %, et les volumes ont de nouveau reculé.
En 2017, l'activité du marché ajustée à la taille des contrats avait diminué de 57 % par rapport au pic ; les primes d'options des particuliers avaient chuté de 77 % par rapport au sommet.
Les autorités de régulation ont par la suite reconnu que les mesures avaient été trop brutales. En mars 2017, le multiplicateur de contrat a été réduit de moitié, à 250 000 wons. En 2019, la FSC a reconnu que le seuil d'accès était trop élevé, a abaissé la marge à 10–20 millions de wons et a réduit la formation à 1 heure de cours + 3 heures de trading simulé.
En 2019, la FSC a également lancé des options hebdomadaires KOSPI 200 pour tenter de redynamiser le marché. L'activité s'est quelque peu redressée : entre 2020 et 2025, le volume annuel ajusté de contrats est revenu à 1,7–2 milliards, mais reste inférieur de moitié au pic de 2011.
La réglementation n'a pas directement fermé le marché des options KOSPI 200, mais elle a gravement porté atteinte à la volonté de participation des particuliers. En 2025, les primes d'options des particuliers ont atteint leur plus bas niveau en 20 ans, à seulement 21,5 billions de wons, soit une baisse de 85 % par rapport au sommet de 2011.
Une fois l'enthousiasme des particuliers locaux entamé, il est presque impossible de le restaurer. Au quatrième trimestre 2026, la part des particuliers était inférieure à 27 %, tandis que celle des institutions étrangères et des particuliers étrangers dépassait 66 %.
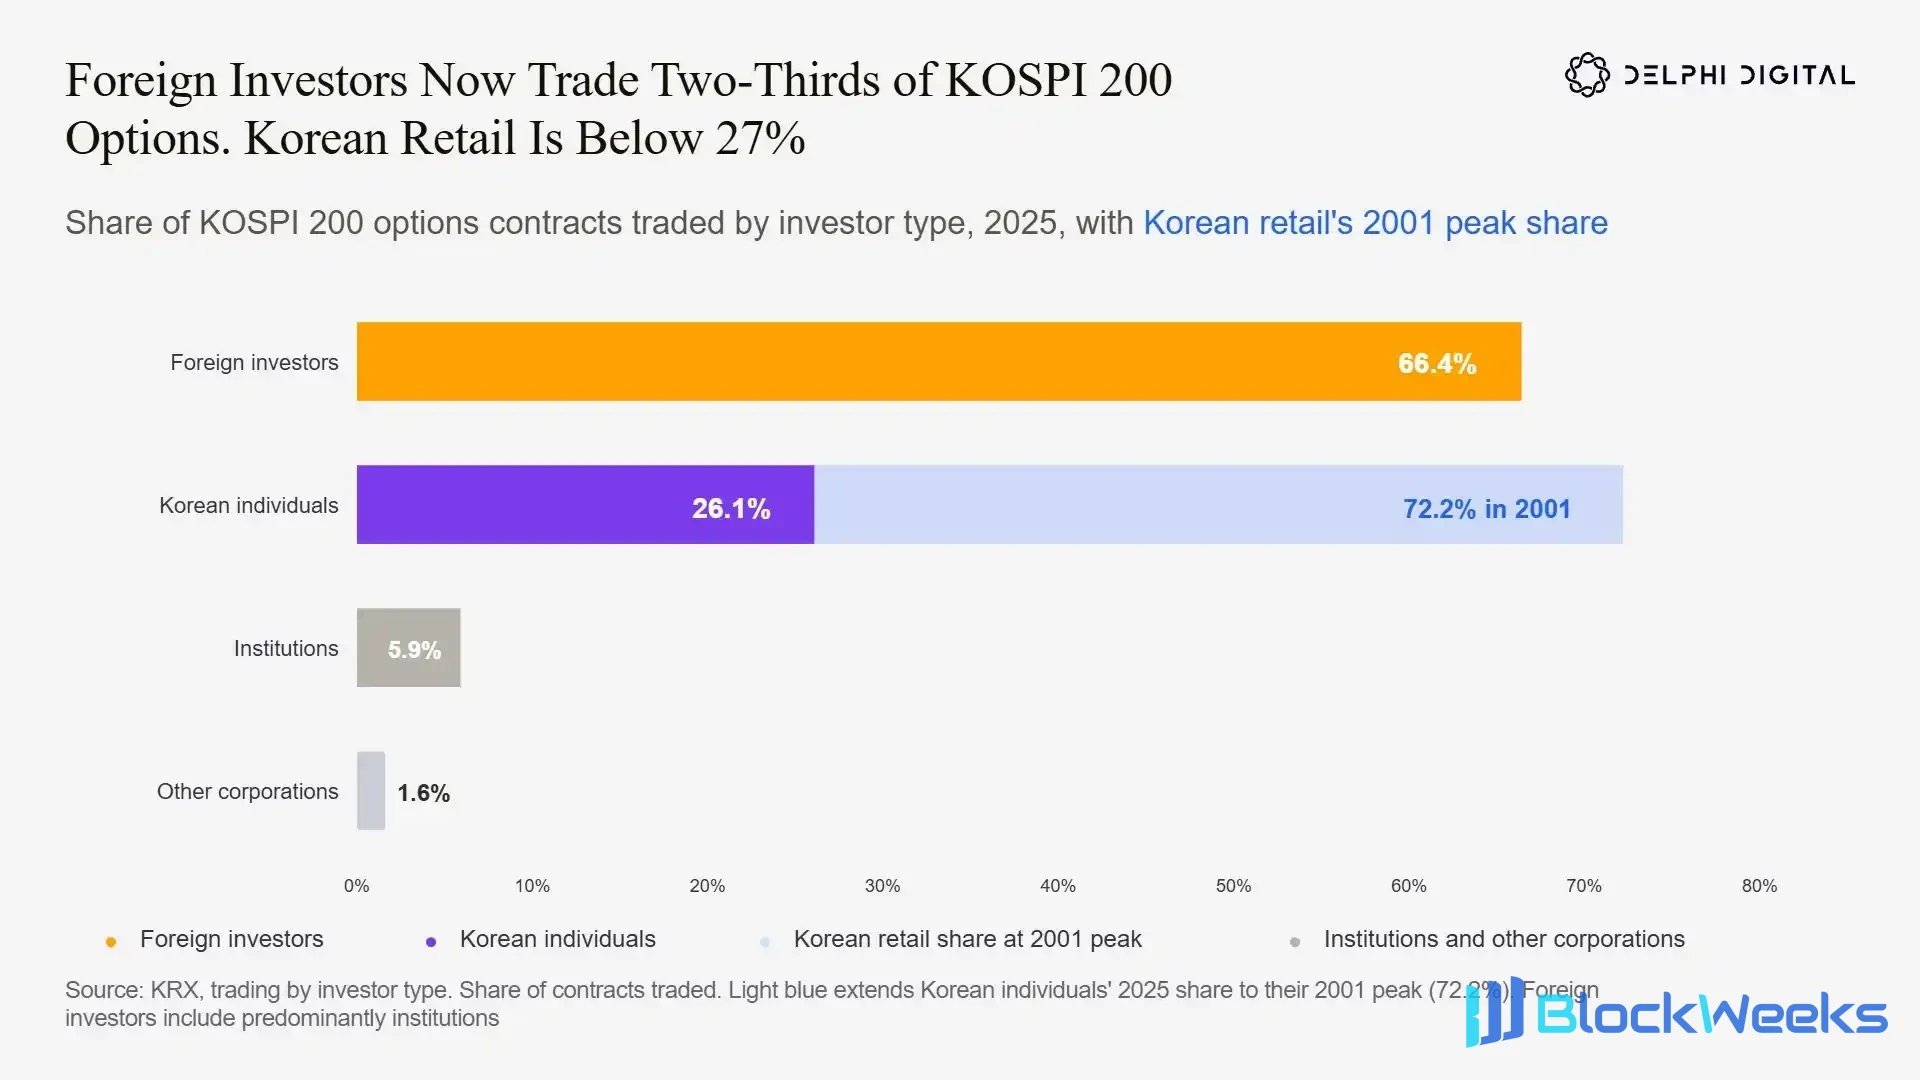
En 2025, dans les transactions d'options KOSPI 200, les investisseurs étrangers représentaient 66,4 % et les particuliers coréens seulement 26,1 %, une forte baisse par rapport au pic de 72,2 % des particuliers en 2001.
Beaucoup penseront que cette « réglementation raisonnable » a atteint son objectif, n'est-ce pas ? La spéculation est contenue, les investisseurs sont protégés, la demande frénétique de trading s'estompe…
Ce n'est pas le cas.
Tout marché florissant qui est excessivement restreint ne fait que voir sa demande se diriger vers l'étranger.
Les traders coréens se sont simplement tournés vers le trading de contrats à terme et d'options offshore ; la demande de trading à effet de levier n'a jamais disparu.
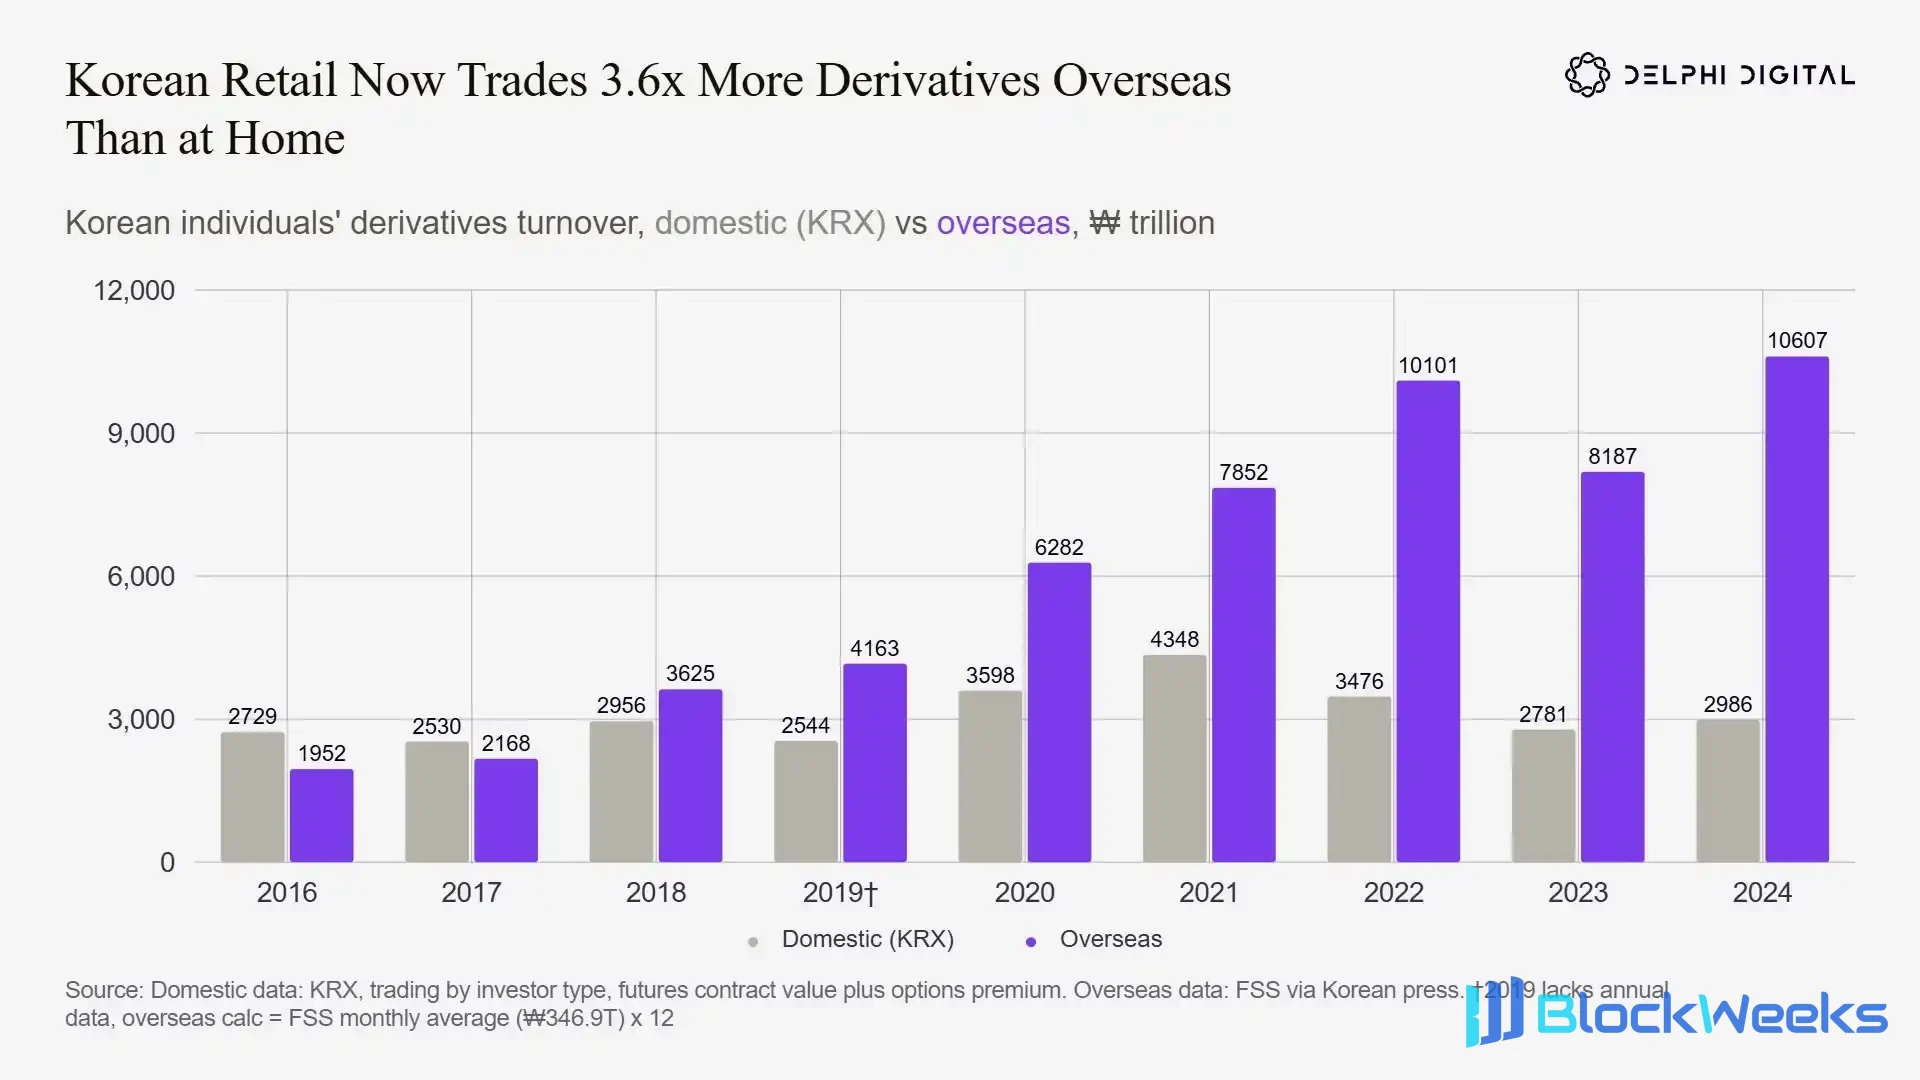
Le volume de transactions des particuliers coréens sur les dérivés à l'étranger atteint désormais 3,6 fois celui du marché local ; après les restrictions réglementaires sur les transactions domestiques, une grande partie de la demande de trading s'est déplacée vers les marchés étrangers.
(Le Service de surveillance financière (FSS) de Corée du Sud et l'Association coréenne des investissements financiers (KOFIA) n'ont pas publié de données sur les transactions à l'étranger avant 2016 ; nous comparons donc 2016–2024.)
Le volume de transactions de dérivés mentionné ici désigne le montant total annuel des transactions de dérivés des investisseurs particuliers coréens, incluant les contrats à terme et les options. Pour les contrats à terme, est comptabilisée la valeur notionnelle totale de la position (prix de l'indice × multiplicateur × nombre de contrats) ; pour les options, seules les primes payées sont comptabilisées, et non la valeur notionnelle des positions qu'elles contrôlent.
En 2016, le volume de transactions de dérivés domestiques des particuliers coréens était encore supérieur à celui à l'étranger : 2 729 billions de wons sur le marché organisé du KRX, contre 1 952 billions de wons sur les places étrangères. En 2018, le volume de transactions à l'étranger a dépassé pour la première fois celui du marché local.
En 2024, l'écart s'est définitivement creusé : 10 607 billions de wons à l'étranger contre seulement 2 986 billions de wons sur le marché local, soit un volume à l'étranger 3,6 fois supérieur au local.
Au cours de ces huit années, le volume de transactions de dérivés à l'étranger des particuliers a été multiplié par 5,4, tandis que les transactions locales n'ont augmenté que de 9 %.
Sur le marché domestique, les nouveaux traders de dérivés doivent toujours satisfaire à une marge minimale de 10 millions de wons + une formation obligatoire ; or la plupart des courtiers étrangers n'imposent pas ce type de seuil de marge et de formation.
Les particuliers continuent donc de fuir le marché local à hauts seuils pour se tourner vers des plateformes étrangères à l'environnement réglementaire plus souple. Les particuliers coréens négocient principalement à l'étranger des contrats à terme sur indices boursiers américains, parmi lesquels les mini-contrats à terme sur le Nasdaq 100 affichent le volume de transactions le plus élevé.
L'histoire ne se répète pas simplement, mais elle rime toujours de la même manière
Il est évident que les particuliers préfèrent naturellement le trading d'options. Décomposer les régularités de la demande à travers le monde est la base pour comprendre le problème des canaux de distribution.
- Tout au long de l'histoire, chaque marché d'options ayant connu une croissance explosive a eu pour moteur central les particuliers
- La réglementation peut réprimer la taille des transactions sur le marché local, mais elle ne peut pas éliminer la demande de trading
- Parmi toutes les catégories de trading, les options sont de loin les plus attractives pour les particuliers
L'Inde et les États-Unis sont de bons exemples positifs, et la leçon coréenne mérite particulièrement d'être prise en garde.
Quand on parle d'options on-chain, beaucoup disent : la DeFi ne pourra jamais concurrencer Robinhood sur le marché des particuliers. Je ne suis pas entièrement d'accord avec cette opinion ; l'essentiel est que : pour que le secteur des options on-chain explose, il n'est absolument pas nécessaire d'attirer les particuliers américains.
Tout comme les traders coréens de l'époque, un grand nombre de traders se tourneront vers des plateformes offshore pour répondre à leurs besoins de trading. Tant que les canaux de distribution sont bien choisis, tout protocole sans permission a une chance de capter cette demande.
Actuellement, le volume des options on-chain est encore faible ; en continuant d'attirer les institutions et les utilisateurs natifs de la crypto, le volume d'échanges pourrait facilement être multiplié par dix. Mais à en juger par l'histoire du développement de la finance traditionnelle, le point critique de l'adoption à grande échelle proviendra nécessairement du flux d'ordres des particuliers ordinaires.




