Les marchés mondiaux émettent actuellement des signaux extrêmes simultanément sur de multiples dimensions, et ce à quoi les investisseurs de Wall Street font face n'est pas simplement un risque unique, mais un test de résistance structurel inter-classes d'actifs.
La volatilité implicite des Mag 7 est anormalement bon marché par rapport au secteur technologique au sens large, tandis que l'exposition des hedge funds à ces géants de l'IA est proche de ses sommets historiques ; dans le même temps, les positions de la stratégie momentum ont été démantelées dans un effondrement quasi total, le marché boursier sud-coréen a rebondi depuis une sous-évaluation extrême, et les fondamentaux du marché immobilier américain continuent de se détériorer. Ces signaux n'existent pas isolément ; ils ont plutôt émergé de manière concentrée dans la même fenêtre temporelle.
Ce qui inquiète encore plus le marché, c'est que derrière les phénomènes extrêmes susmentionnés se cachent une confusion de valorisation et une divergence de positionnement—les hedge funds et les fonds communs de placement détiennent des positions presque diamétralement opposées sur les Mag 7, et les stratégies momentum sont passées d'une foule compacte à un désert en quelques mois seulement. Le risque budgétaire du Brésil ajoute encore une couche d'inquiétude à ce tableau déjà complexe.
Volatilité des Mag 7 : anomalies de valorisation et positionnement extrême coexistent
La volatilité implicite des Mag 7 se négocie actuellement à une décote significative par rapport au secteur technologique au sens large. Selon les données de Goldman Sachs, ce ratio de volatilité relative ne se situe qu'au 15e centile des quatre dernières années, ce qui signifie que les options sur les Mag 7 se trouvent dans une fourchette anormalement bon marché par rapport aux autres actions technologiques.
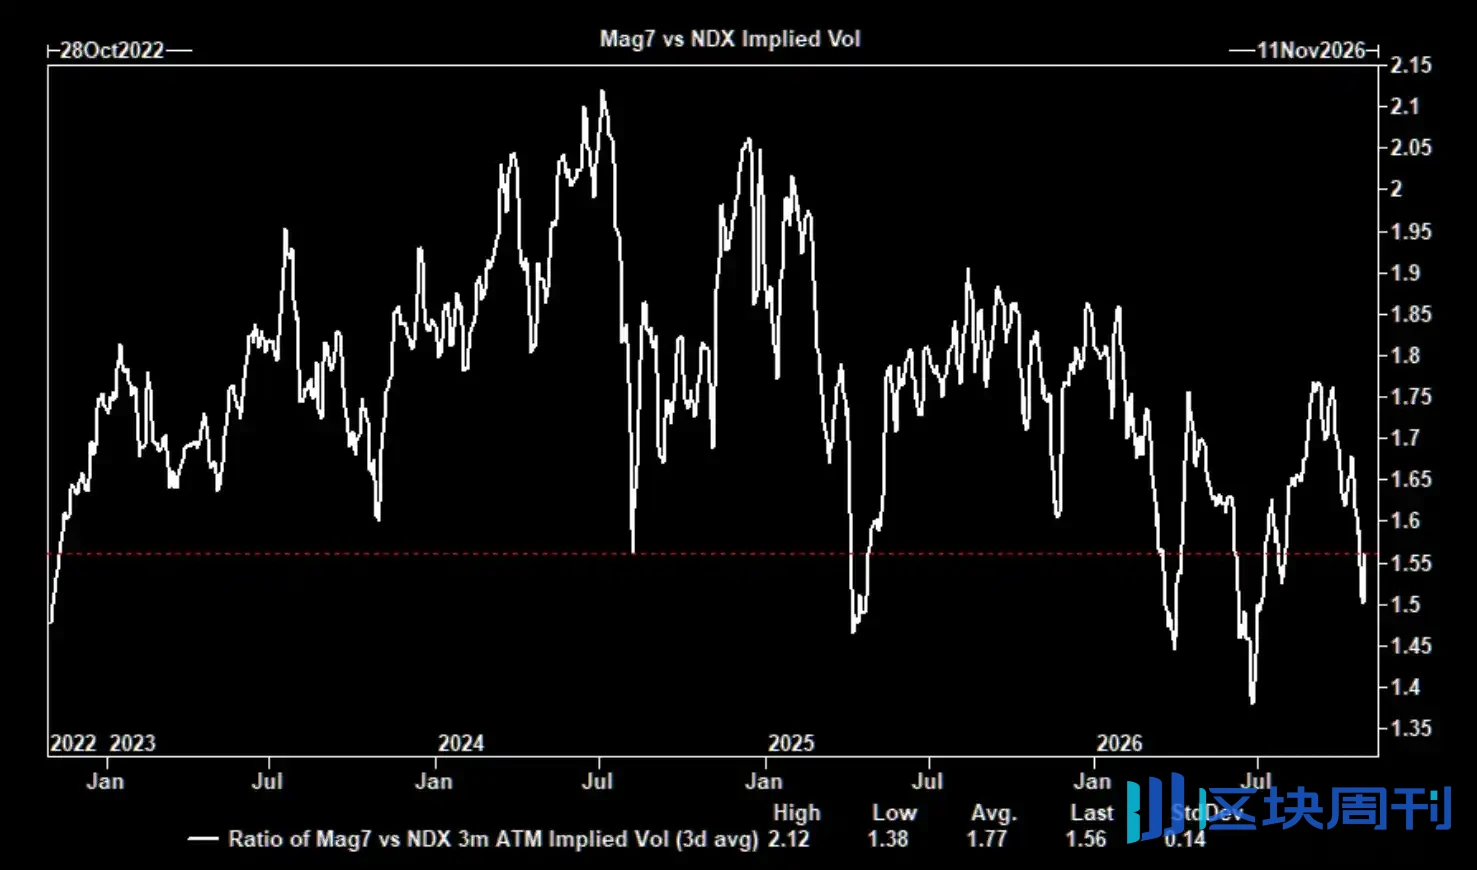
Dans le même temps, bien que l'écart de volatilité implicite entre l'indice Nasdaq 100 et l'indice S&P 500 se soit fortement comprimé la semaine dernière—la compression sur trois jours a été la plus importante en quatre ans—l'écart des options à la monnaie à 1 mois reste au 94e centile, et la volatilité du secteur technologique demeure à des niveaux historiquement élevés par rapport au marché au sens large.
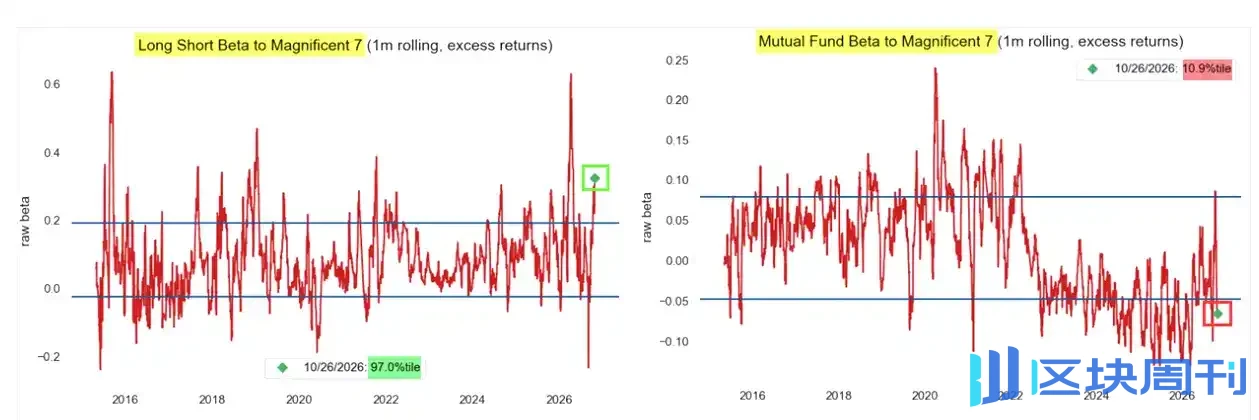
La divergence au niveau du positionnement est tout aussi extrême. Le stratège de Nomura, McElligott, a souligné que le bêta glissant des hedge funds long-short par rapport aux Mag 7 s'est élevé au 97e centile historique, tandis que l'exposition bêta des fonds communs de placement ne se situe qu'au 11e centile. Les hedge funds sont fortement positionnés sur les géants de l'IA, tandis que les gestionnaires traditionnels long-only sont structurellement sous-pondérés—au sein du même groupe d'actions, deux réalités de positionnement complètement différentes coexistent.
Stratégies de momentum : de l'encombrement à la désertification
L'effondrement des stratégies de momentum lors de ce cycle n'est pas un ajustement de position au sens ordinaire. Les données de prime brokerage de Goldman Sachs montrent que l'exposition au momentum des stratégies long-short fondamentales a chuté d'environ 70 % à son pic à environ 15 %, accomplissant le passage d'un encombrement extrême à un quasi-vidage en seulement quelques mois.

La vitesse et l'ampleur de cet effondrement sont rares, ce qui indique que le positionnement concentré du marché sur le facteur momentum a subi une purge systématique plutôt qu'un rééquilibrage progressif des risques.
Marché boursier sud-coréen : un rebond technique après une sous-évaluation extrême
Le marché boursier sud-coréen était auparavant tombé dans une fourchette de valorisation extrême. Selon les données de JPMorgan, même en excluant le leader des puces mémoire, le ratio cours/bénéfice prévisionnel du KOSPI n'est que de 8,4 fois, ce qui le place au 11e centile historique ; l'indicateur RSI est tombé à son plus bas niveau depuis le « Jour de la Libération », et le nombre d'actions en zone de survente a atteint un niveau extrême.

Les données de positionnement corroborent également ce jugement. Selon les données de Goldman Sachs, le ratio d'allocation nette au marché sud-coréen est tombé à 3,4 % (29e centile sur une base d'un an, 86e centile sur une base de cinq ans), et le ratio d'allocation totale est tombé à 2,4 % (30e centile sur une base d'un an, 86e centile sur une base de cinq ans). JPMorgan avait précisément capté ce point bas阶段性 dans son rapport du 20 octobre, soutenant que la combinaison de la valorisation et des aspects techniques devenait « de plus en plus attrayante ».

Logement aux États-Unis : une double pression sur la demande et les marges bénéficiaires
La pression sur le marché du logement aux États-Unis s'est étendue du côté de la demande au côté de l'offre. Selon les données de TS Lombard, les marges bénéficiaires d'exploitation des constructeurs de maisons sont tombées en dessous de leurs niveaux d'avant la COVID, la faiblesse des prix des logements neufs et la hausse des coûts de construction, de main-d'œuvre et de financement formant une double pression, et les constructeurs subissant simultanément une érosion de leurs bénéfices des deux côtés.
Le côté de la demande n'est pas non plus optimiste. Les taux hypothécaires sont désormais revenus à environ 7,3 %, et l'accessibilité au logement aux États-Unis reste proche de ses plus bas historiques. TS Lombard avertit que si la Réserve fédérale maintient une position hawkish, les taux d'intérêt pourraient subir de nouvelles pressions à la hausse, continuant ainsi à freiner la demande d'achat de logements. Sa conclusion est assez directe : la seule baisse des prix des logements pourrait ne pas suffire à attirer les acheteurs de retour sur le marché.
Brésil : trajectoire de la dette et falaise budgétaire
La pression budgétaire du Brésil s'accumule à un point qui inquiète le marché. Selon les données de TS Lombard, le ratio dette/PIB du Brésil est passé de 71,7 % lorsque Lula a pris ses fonctions en 2023 à 81,9 %, et si la trajectoire politique actuelle est maintenue, ce ratio pourrait approcher 118 % d'ici 2036. L'élection est terminée, mais le véritable test ne fait que commencer : comment convaincre les investisseurs que le Brésil est capable de stabiliser sa trajectoire d'endettement.
TS Lombard avertit en outre qu'en l'absence de réforme budgétaire substantielle, le Brésil pourrait faire face au risque d'une fermeture partielle du gouvernement en 2028. Les dépenses obligatoires réduisent progressivement l'espace budgétaire discrétionnaire, et les fonds disponibles pourraient tomber en dessous du seuil minimal requis pour le fonctionnement normal du gouvernement. Sa conclusion est assez sombre : la prochaine série d'ajustements budgétaires du Brésil pourrait ne pas être dictée par la volonté politique, mais imposée par la logique mathématique.