Auteur : Alea Research
Compilé par : Shenchao TechFlow
Introduction de Shenchao : Dans le secteur des contrats perpétuels décentralisés, Hyperliquid connaît une évolution microéconomique particulière. La baisse du prix du token sur le marché secondaire et l'expansion des entrées de capitaux sous-jacents se produisent simultanément, entraînant une compression spectaculaire des multiples de valorisation.
Alea Research a révélé dans un rapport de recherche approfondi que, grâce aux règles originales de l'actif de cotation aligné du protocole, les intérêts de réserve en USDC payés par Coinbase ont contribué à hauteur de 23,8 % des flux de trésorerie du Fonds d'assistance en octobre, bien au-dessus des 10,5 % du troisième trimestre.
Bien que l'ouverture du module HIP-3 ait dilué le ratio de commission par transaction, l'explosion du volume total de transactions a fait augmenter à contre-courant de 7,8 % la capacité quotidienne d'achat de tokens du fonds, suffisante pour absorber entièrement toute la pression vendeuse des déblocages de staking au cours de la période. Cet article déconstruit en profondeur sa boucle fermée tokenomique et son architecture de tenue de marché institutionnelle.
Résumé principal : Un token devenu moins cher deux fois et la reconstruction de la pression d'achat
Au cours des six dernières semaines, HYPE a connu deux processus distincts de « devenir moins cher » : l'un s'est produit au niveau du prix nominal, et l'autre au niveau du soutien des entrées de capitaux.
À la clôture du 9 novembre, le prix de HYPE a clôturé à 75,10 $, en baisse de 17,5 % par rapport à son précédent sommet. Mais en même temps, l'afflux de flux de trésorerie au niveau du protocole et la capacité d'achat sous-jacente ont montré une tendance à l'expansion complètement opposée.
Premièrement, le rendement des réserves en USDC est devenu un pilier clé. Les intérêts payés par Coinbase ont contribué à 23,8 % des entrées de capitaux du Fonds d'assistance en octobre, doublant par rapport à 10,5 % au troisième trimestre. Cette nouvelle liquidité a directement compensé l'effet de dilution du taux de commission de transaction.
Deuxièmement, le pouvoir d'achat quotidien du Fonds d'assistance a augmenté de 7,8 % par rapport au troisième trimestre. Même en tenant compte des fluctuations du prix moyen des tokens, les fonds de soutien déployés quotidiennement par le protocole sont toujours en hausse, absorbant efficacement toute la pression vendeuse des déblocages de staking et de la circulation.
En outre, les marchés de contrats déployés par des équipes de tenue de marché externes via le mécanisme HIP-3 représentaient déjà 43,8 % du volume de transactions de contrats perpétuels du réseau début novembre, poussant l'écosystème dans une phase complètement différente de concurrence volume-prix.

Figure : Évolution historique de la proportion de la contribution des intérêts de réserve en USDC aux flux de trésorerie du Fonds d'assistance
Mise en œuvre du cadre de conformité : Entrée institutionnelle à tous les niveaux des contrats perpétuels américains
Hyperliquid intègre le carnet d'ordres, le système de marge et le règlement des fonds sur une seule chaîne publique à haute performance. Toute équipe qui stake 500 000 HYPE peut lancer indépendamment de nouveaux produits de contrats perpétuels.
Au niveau de la conformité réglementaire, l'ensemble de la chaîne devient rapidement plus clair. Intercontinental Exchange (ICE) et trade[XYZ] construisent une pile de trading conforme, tandis qu'une autre architecture soutenue par Payward, la société mère de Kraken, a également émergé.
Le jour où ICE a annoncé avoir choisi Hyperliquid comme infrastructure de compensation, HYPE a progressé de 10,3 % à contre-tendance, tandis que le Bitcoin chutait de 4,2 % au cours de la même période, démontrant les fortes attentes du marché quant à l'accès des institutions conformes au carnet d'ordres.
Sur les marchés étrangers, les principales applications financières connectent de manière transparente les utilisateurs natifs au même bassin de liquidité profond. Par exemple, le géant latino-américain de la fintech Bitso a ouvert plus de 200 paires de trading de produits dérivés Hyperliquid à ses 9 millions d'utilisateurs latino-américains.
Évolution du mécanisme HIP-3 : envolée des volumes de trading et jeu des ratios de commission
Au cours des neuf premiers jours de novembre, le volume quotidien moyen de trading de contrats perpétuels de la plateforme a atteint 9,89 milliards de dollars, soit une augmentation significative de 27 % par rapport à la moyenne du troisième trimestre, rompant complètement avec la période de trading atone d'octobre.
Parmi ceux-ci, les marchés déployés par des équipes externes dans le cadre du HIP-3 représentaient 43,8 % de la part. Ce changement dans la structure des produits a un impact direct sur les revenus du protocole : le volume de trading détermine les frais totaux, tandis que la structure des produits détermine le ratio de commission réel du Fonds d'assistance.

Figure : Corrélation négative entre la part du volume de trading HIP-3 et le taux de commission de base du protocole
Les données historiques montrent que pour chaque augmentation de 10 points de pourcentage de la part de marché du HIP-3, la commission de base obtenue par le fonds est diluée d'environ 3,7 points de base. Cependant, cet écart de dilution est parfaitement comblé par plus du double des revenus de réserve en USDC.
Selon les règles des actifs alignés, Coinbase doit continuellement reverser des intérêts au fonds en fonction de l'échelle des fonds détenus on-chain, et doit staker 500 000 HYPE pour accepter les contraintes de slashing on-chain, garantissant ainsi un degré élevé de certitude pour les entrées de capital de réserve.

Graphique : Estimation du pouvoir d'achat disponible réel quotidien du fonds d'assistance et de la capacité d'absorption des tokens
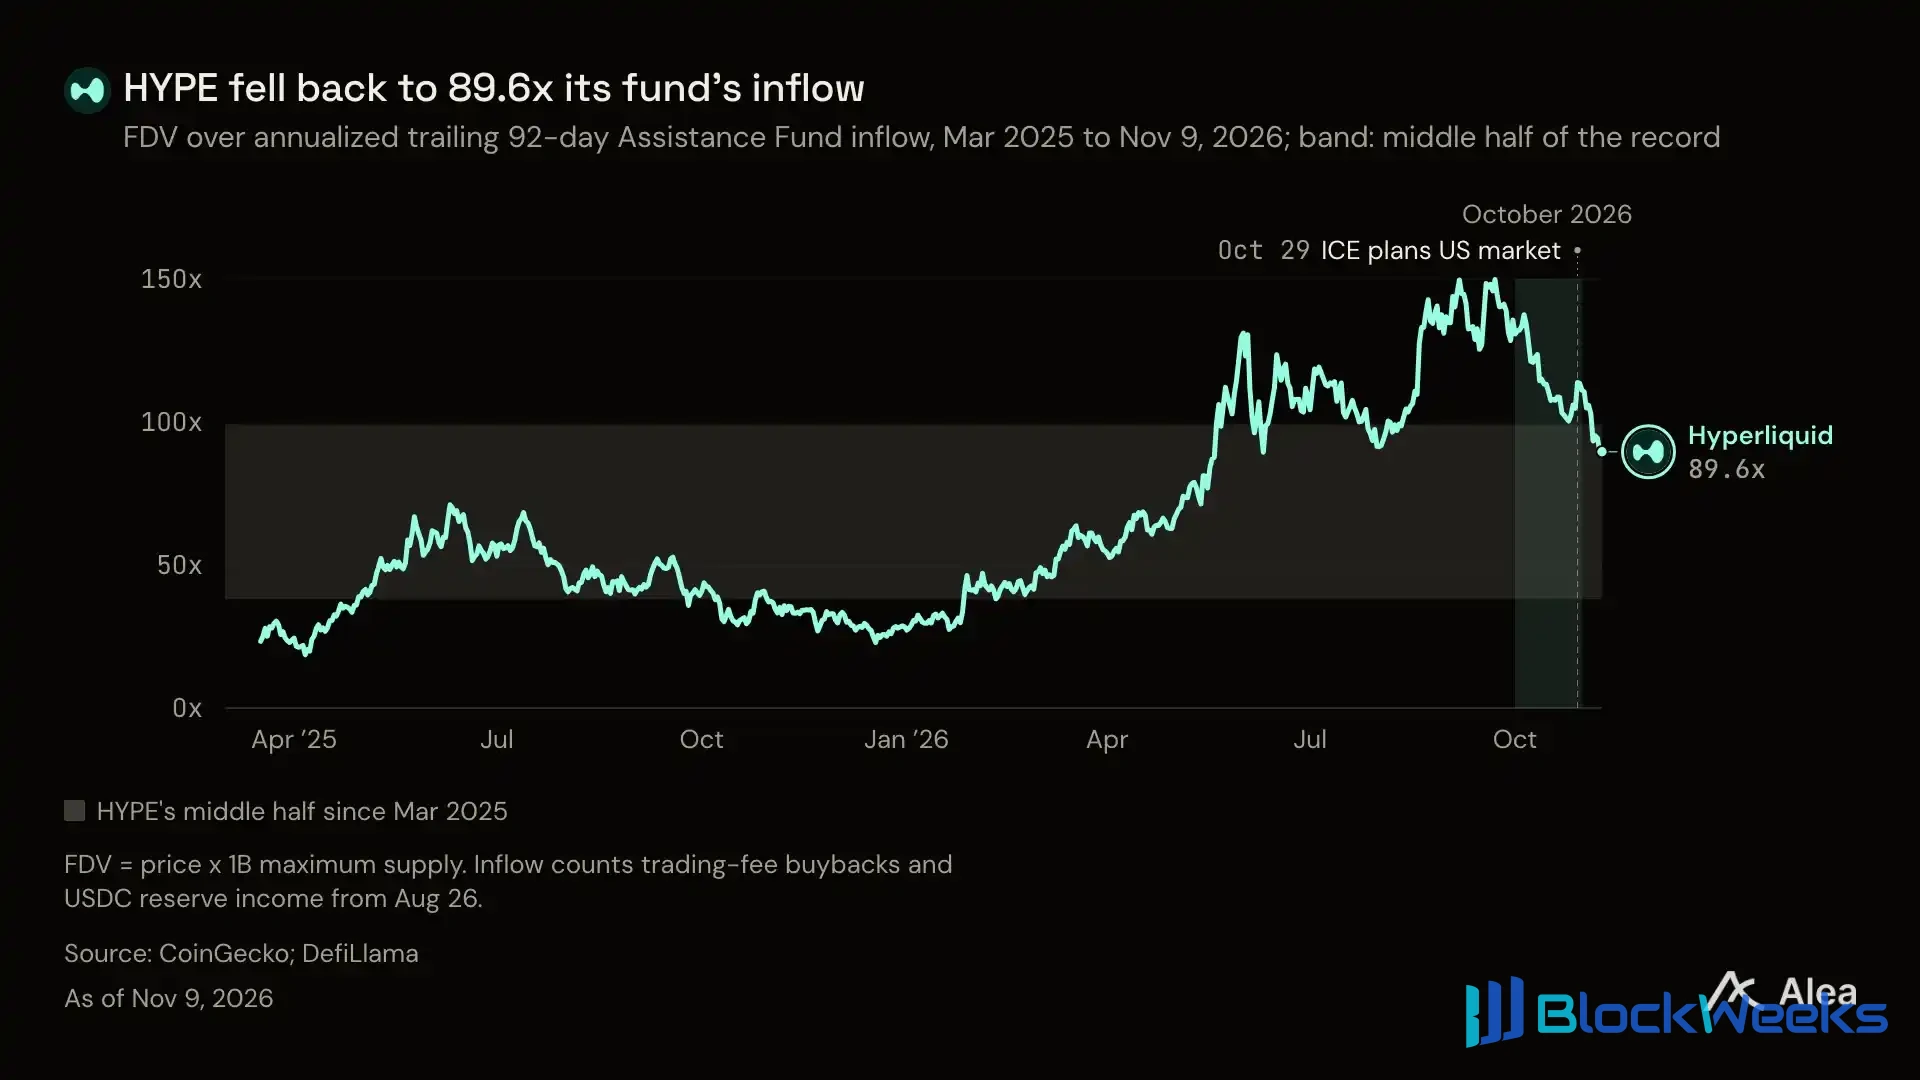
Compression de la valorisation de 22,4x : absorption complète de la nouvelle pression vendeuse par les acheteurs passifs
En termes de mesures de valorisation globales, les multiples de valorisation de HYPE ont subi une sévère déflation de la bulle. La baisse du prix nominal du token a réduit la valorisation de 23,7x, tandis que de solides entrées de capitaux ont encore accéléré le retour du ratio prix/ventes à des niveaux normaux.

Graphique : L'écart en ciseaux entre la compression des multiples de valorisation de HYPE et la croissance annualisée des entrées de capitaux
Du côté de l'offre, le staking et les émissions du troisième trimestre ont généré en moyenne environ 41 600 nouveaux HYPE par jour. Sur la base des calculs de flux de trésorerie depuis le quatrième trimestre, les fonds d'achat mobilisés quotidiennement par le fonds d'assistance sont suffisants pour absorber complètement cette nouvelle offre sur le marché secondaire.
Plus important encore, le fonds stratégique de la plateforme dispose encore de munitions abondantes. À la fin du mois d'octobre, les comptes concernés détenaient encore une réserve de trésorerie substantielle de 245,3 millions de dollars, prête à tout moment à fournir un soutien de liquidité abondant conformément aux règles lorsque le marché rencontre des ventes irrationnelles extrêmes.

Graphique : Analyse comparative horizontale des multiples de valorisation et des rendements des flux de trésorerie des protocoles dérivés grand public
Projection du quatrième trimestre : plancher de soutien et deux moteurs principaux
Le fonds d'assistance a reçu un total de 169,1 millions de dollars au troisième trimestre. Au 9 novembre, le quatrième trimestre a déjà enregistré 88,4 millions de dollars d'entrées de capitaux, réalisant plus de la moitié de l'objectif du trimestre précédent en seulement un tiers du temps.
Les calculs montrent que tant que le volume quotidien moyen des transactions sur dérivés reste supérieur à 6,2 milliards de dollars, le total des entrées de capitaux au quatrième trimestre dépassera celui du troisième trimestre et atteindra un nouveau sommet.
Hyperliquid a déjà bâti aujourd'hui un modèle de génération de trésorerie à double moteur, fondé sur « les frais de transaction + les intérêts des réserves de stablecoins ». Le premier repose sur l'expansion du volume des transactions pour franchir le plafond, tandis que le second établit un plancher solide indépendant des conditions du marché, établissant ensemble sa douve la plus solide en tant que géant des dérivés on-chain.