Payward, la société mère de Kraken, poursuit une voie réglementée pour introduire des contrats à terme perpétuels onchain auprès des clients américains via l'infrastructure HIP-3* de Hyperliquid. La société a annoncé son plan le 16 septembre 2026, tandis que la mise à jour du 26 octobre de Hyperliquid a attiré une attention renouvelée sur l'architecture de marché permissionnée proposée. Selon cet arrangement, Bitnomial exploiterait les fonctions de bourse et de compensation, NinjaTrader Clearing tiendrait les comptes clients, et Hyperliquid fournirait le carnet d'ordres basé sur la blockchain utilisé pour exécuter et enregistrer les transactions.
La proposition Hyperliquid HIP-3 est significative car elle tente de combiner une infrastructure de trading onchain partagée avec les contrôles d'accès et la responsabilité institutionnelle requis sur les marchés de produits dérivés réglementés. Au lieu d'accorder aux clients américains un accès illimité aux marchés perpétuels décentralisés existants, le système proposé limiterait la participation à des comptes approuvés gérés par des intermédiaires financiers enregistrés.
La distinction entre un déploiement prévu et un marché opérationnel reste essentielle. Le permissionnement HIP-3* est encore en cours de test, et les contrats américains proposés restent soumis à l'approbation réglementaire. Le développement représente donc un test de l'architecture des marchés financiers plutôt que l'achèvement d'une nouvelle plateforme de trading américaine. Son importance à long terme dépend de la capacité des opérateurs de marché agréés à utiliser la technologie d'exécution décentralisée tout en maintenant une compensation efficace, la protection des clients et la supervision du marché.
Points clés à retenir
- Payward a l'intention de déployer des contrats à terme perpétuels américains réglementés en utilisant Hyperliquid HIP-3*, sous réserve de l'approbation réglementaire.
- Bitnomial gérerait l'exploitation du marché et la compensation, tandis que NinjaTrader Clearing s'occuperait des comptes clients.
- HIP-3* diffère des marchés HIP-3 existants en introduisant un accès permissionné pour les participants.
- La structure proposée sépare l'exécution onchain de la responsabilité réglementaire sans supprimer aucune des deux fonctions.
- L'adoption institutionnelle dépendra de la fiabilité de la compensation, de la liquidité, de l'intégration opérationnelle et d'une économie de trading durable.
Hyperliquid HIP-3 et le plan de Payward pour le marché américain
Le déploiement proposé par Payward fait suite à son expansion dans l'infrastructure dérivée américaine réglementée. Le 1er mai 2026, la société a finalisé l'acquisition de Bitnomial, intégrant un marché de contrats désigné, une organisation de compensation de dérivés et une infrastructure de commissionnaire en contrats à terme dans l'ensemble de ses activités. Cela fournit un contexte important pour l'annonce du 16 septembre. Payward ne cherche pas à utiliser la technologie blockchain comme substitut à l'enregistrement en tant que bourse. Au lieu de cela, elle a l'intention de combiner les capacités réglementaires de ses filiales existantes avec un environnement d'exécution onchain externe. Bitnomial créerait et administrerait les nouveaux marchés de contrats à terme perpétuels, tandis que NinjaTrader Clearing fournirait l'infrastructure de comptes clients par laquelle les participants américains éligibles accèdent à ces contrats.
La distinction entre l'annonce de la transaction et le statut opérationnel du produit est particulièrement importante. Payward a exprimé son intention de devenir le premier opérateur de marché américain enregistré à déployer des perpétuels HIP-3*, mais les contrats prévus n'ont pas été confirmés comme approuvés et pleinement opérationnels. L'infrastructure HIP-3 existante de Hyperliquid prend en charge les marchés perpétuels déployés par des constructeurs ; HIP-3* introduit des contrôles de permission supplémentaires conçus pour une participation restreinte. Les enregistrements réglementaires détenus par Bitnomial et NinjaTrader établissent les rôles que ces entités peuvent exercer, mais ils ne constituent pas une autorisation générale pour chaque nouveau dérivé ou arrangement de trading. L'annonce officielle de Payward soumet explicitement le produit proposé à l'approbation réglementaire.
Comment fonctionneraient les marchés permissionnés HIP-3* ?
Le processus de trading proposé combinerait l'accès traditionnel aux comptes de contrats à terme avec l'exécution d'ordres basée sur la blockchain. Un client établirait d'abord un compte de contrats à terme éligible via NinjaTrader Clearing et satisferait aux exigences d'onboarding pertinentes. NinjaTrader et Bitnomial devraient tous deux autoriser la participation avant que le compte puisse négocier les marchés HIP-3* désignés. Les ordres seraient ensuite exécutés et enregistrés à l'aide de l'infrastructure de Hyperliquid, tandis que la bourse réglementée et l'organisation de compensation resteraient responsables de leurs obligations respectives en matière de marché et financières.
L'architecture qui en résulte peut être comprise à travers quatre responsabilités distinctes.
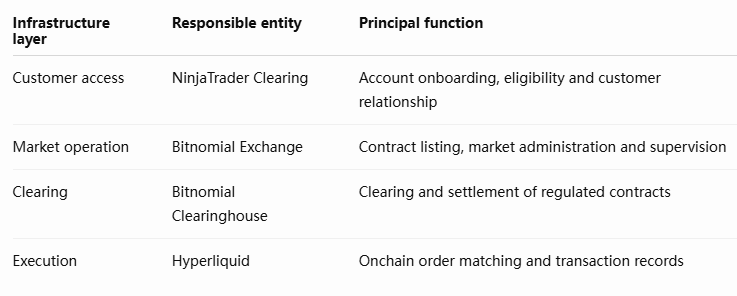
La distinction importante est que la technologie d'exécution et la responsabilité réglementaire ne sont pas la même chose. Hyperliquid soutiendrait les opérations de trading, mais ne remplacerait pas les institutions enregistrées responsables de l'accès des clients ou de la compensation. La blockchain publique pourrait fournir un environnement d'exécution partagé tandis que les marchés individuels resteraient réservés aux participants qualifiés. Cette architecture n'est ni un marché DeFi conventionnel sans permission ni un système d'échange centralisé entièrement propriétaire ; elle répartit les responsabilités techniques et juridiques entre différents composants.
Qu'est-ce qui change entre HIP-3 et HIP-3* ?
HIP-3 a introduit la possibilité pour les constructeurs qualifiés de créer des marchés perpétuels en utilisant l'infrastructure de trading partagée de Hyperliquid. Ce modèle permet aux opérateurs de marché d'introduire des contrats référençant différents actifs sous-jacents plutôt que de dépendre entièrement d'une autorité de cotation centralisée unique. HIP-3* étend la conception vers des marchés qui nécessitent des restrictions de participants. De telles restrictions sont pertinentes pour les institutions financières réglementées car la capacité d'identifier et d'approuver les clients est un élément central de l'exploitation de nombreux produits financiers. Une blockchain accessible au public n'exige pas nécessairement que chaque actif ou contrat financier qui s'y trouve soit librement transférable ou négociable par tous les utilisateurs.
Trois différences définissent l'extension proposée :
- Participation : HIP-3* utiliserait des listes d'autorisation pour restreindre le trading aux comptes approuvés plutôt que de s'appuyer sur le modèle d'accès général existant.
- Responsabilité : Un opérateur réglementé administrerait les contrats concernés, les responsabilités en matière de clientèle et de compensation étant attribuées à des institutions spécifiées.
- Statut du produit : Les marchés HIP-3 existants fonctionnent sur le mainnet, tandis que la fonctionnalité HIP-3* avec permission discutée dans le plan de Payward reste en phase de test.
Ces changements pourraient rendre l'infrastructure de produits dérivés basée sur la blockchain plus compatible avec les institutions qui ne peuvent pas offrir un accès illimité aux produits de trading à effet de levier. Cependant, la mise en place de permissions ne suffit pas à établir la conformité réglementaire. L'échange doit encore satisfaire aux règles applicables aux produits, aux exigences d'intégrité du marché, aux obligations de tenue de registres et aux arrangements de compensation. La capacité technique de restreindre les participants est donc un composant habilitant plutôt qu'une preuve que l'ensemble de la structure de marché a reçu l'approbation réglementaire.
Où se situe la responsabilité réglementaire ?
L'innovation centrale de la proposition de Payward est la division entre l'exécution du marché et la gouvernance du marché. Les bourses de produits dérivés traditionnelles exploitent couramment une infrastructure de matching propriétaire tout en s'appuyant sur des arrangements institutionnels établis pour les comptes clients, la compensation, la marge et le reporting réglementaire. La structure proposée par Payward modifie le composant d'exécution en introduisant le carnet d'ordres onchain de Hyperliquid, mais elle n'élimine pas les fonctions restantes. Bitnomial conserverait la responsabilité de l'administration de son marché et de la compensation des contrats, tandis que NinjaTrader Clearing resterait responsable de la relation de compte client dans le cadre de ses activités enregistrées.
Cette séparation a des conséquences tant pour la transparence que pour la supervision. Les transactions blockchain peuvent fournir des enregistrements d'exécution observables, mais ces enregistrements n'établissent pas de manière indépendante qu'un participant satisfait aux exigences d'éligibilité légale ou dispose d'une garantie suffisante dans le cadre des arrangements de compensation pertinents. De même, le consensus blockchain peut confirmer qu'un ordre a été exécuté conformément aux règles du protocole sans résoudre la manière dont un intermédiaire réglementé devrait réagir à un déficit de compte, à une perturbation du marché ou à un litige juridique. Les institutions ont besoin de procédures opérationnelles qui relient l'activité de trading aux obligations de marge, aux dossiers clients et aux protections financières associées aux marchés de produits dérivés réglementés.
Le modèle proposé crée donc une fondation technique partagée tout en préservant les obligations spécifiques aux institutions. Son succès dépendra de la cohérence du fonctionnement des différents composants pendant le trading normal et les périodes de stress de marché. Un marché onchain avec permission pourrait offrir certains avantages en matière de transparence des transactions et d'infrastructure d'exécution, mais ces avantages seraient limités si les systèmes de compensation, les contrôles clients et les enregistrements blockchain n'étaient pas synchronisés de manière fiable.
Les perpétuels onchain peuvent-ils servir les traders américains réglementés ?
Les contrats à terme perpétuels sont devenus une partie importante du trading international de produits dérivés de cryptomonnaies car ils permettent aux traders de maintenir une exposition à effet de levier sans date d'expiration fixe conventionnelle. Leur valeur de marché dépend de l'actif de référence sous-jacent, des arrangements de marge, des règles de liquidation et des mécanismes de financement utilisés pour aligner les prix des contrats sur les marchés au comptant. Ces caractéristiques créent une demande parmi les traders avertis, mais introduisent également des risques qui nécessitent une gestion prudente. L'absence de date d'expiration fixe n'élimine pas les coûts de financement ni ne garantit que les positions puissent rester ouvertes indéfiniment, en particulier pendant les périodes de mouvements de prix brusques.
Le déploiement américain prévu par Payward doit démontrer que l'exécution basée sur la blockchain peut fonctionner dans un cadre de compensation réglementé. Les traders professionnels évaluent généralement plusieurs caractéristiques avant d'engager des capitaux importants : les écarts exécutables, la profondeur du carnet d'ordres, les procédures de liquidation prévisibles, l'efficacité des marges et la fiabilité des transactions dans des conditions volatiles. La transparence de la blockchain peut être utile, mais elle n'améliore pas automatiquement la qualité du marché. Même une bourse techniquement fiable peut avoir du mal à attirer des liquidités si les teneurs de marché font face à des exigences de garantie défavorables ou à une participation insuffisante des autres traders.
Un déploiement réglementé pourrait également faire face à des défis que les marchés conventionnels sans autorisation traitent différemment. Un accès restreint peut améliorer la conformité mais réduire le nombre de contreparties potentielles, en particulier aux premiers stades du développement du marché. Les liquidités pourraient se concentrer entre un petit nombre de participants approuvés, affectant les écarts et la qualité d'exécution. La question critique est de savoir si Payward peut combiner des garanties institutionnelles avec une participation suffisante des teneurs de marché pour créer un environnement de trading commercialement utile.
Qu'est-ce que cela pourrait signifier pour la liquidité de HYPE et HIP-3 ?
Le marché prospectif pourrait élargir la pertinence institutionnelle de Hyperliquid en démontrant que l'infrastructure d'exécution du protocole peut soutenir des opérateurs réglementés. Une plus grande participation des sociétés de trading professionnelles pourrait éventuellement contribuer à un flux d'ordres supplémentaire et à une capacité de tenue de marché. Cependant, ces avantages dépendent du déploiement réel et de l'activité de trading plutôt que de l'annonce d'une intégration envisagée. La déclaration de septembre de Payward citait une activité substantielle existante sur Hyperliquid, incluant plus de 200 milliards de dollars de volume de trading au cours des 30 jours précédents, mais ce chiffre historique de la plateforme ne mesure pas la demande pour le marché américain proposé.
L'effet potentiel sur HYPE nécessite une évaluation distincte.
IndicateurCe qu'il établiraitCe qu'il n'établirait pasApprobation réglementaireAutorisation de procéder dans les conditions applicablesAdoption institutionnelle garantieVolume de tradingActivité exécutée sur le nouveau marchéEntrées de capitaux nouvelles équivalentesIntérêt ouvertExposition dérivée en coursRentabilité de l'opérateur de marchéFrais de protocoleActivité économique générée pour l'infrastructureAppréciation automatique du prix du jetonExigences de déploiement liées à HYPEUtilité spécifique du jeton selon les règles finalesRendements d'investissement garantis
Une augmentation de l'activité de trading pourrait soutenir l'économie de l'infrastructure de Hyperliquid, mais la relation éventuelle avec HYPE dépendrait des frais, des conditions de déploiement, des exigences liées aux jetons et de la répartition de la valeur entre l'infrastructure du protocole et les opérateurs de marché individuels. Il serait prématuré d'assimiler la participation réglementée par la CFTC à un résultat de valorisation spécifique du jeton.
Point de vue de MEXC : les marchés réglementés pourraient utiliser des couches d'exécution partagées
La proposition de Payward illustre comment l'infrastructure blockchain peut entrer sur les marchés financiers traditionnels sans exiger que ces marchés abandonnent leur structure réglementaire. L'opportunité concurrentielle pour Hyperliquid n'est pas nécessairement de remplacer les bourses agréées, mais de devenir une technologie d'exécution que les opérateurs réglementés peuvent utiliser. Si de tels arrangements deviennent viables, les opérateurs de marché pourraient concurrencer par la conception des contrats, la liquidité, les relations clients et la gestion des risques tout en s'appuyant sur une infrastructure technique partagée pour certaines fonctions de trading.
Cela représenterait un changement significatif par rapport à un modèle dans lequel les bourses développent et contrôlent généralement la plupart de leur technologie de trading. Cela pourrait également créer de nouvelles pressions concurrentielles pour les protocoles blockchain, qui devraient démontrer une fiabilité opérationnelle adaptée aux institutions financières professionnelles. Les développements existants impliquant les marchés HIP-3 de Hyperliquid et l'accès aux dérivés institutionnels fournissent un contexte pertinent, mais la proposition de Payward va plus loin en plaçant une bourse enregistrée et une organisation de compensation au centre du déploiement envisagé.
Le résultat à long terme dépendra de la capacité de la structure permissionnée à fournir suffisamment de liquidités et de résilience opérationnelle tout en préservant la responsabilité des institutions réglementées. L'exécution onchain pourrait devenir un autre modèle d'infrastructure disponible pour les marchés financiers, mais son adoption sera déterminée par les performances pratiques plutôt que par la décentralisation en tant qu'objectif abstrait.
Risques et limites
Le marché HIP-3* proposé reste soumis à d'importantes limitations. L'approbation réglementaire n'a pas été confirmée pour les contrats envisagés, et les fonctionnalités de permissionnement restent en cours de développement. Les conditions d'exploitation futures peuvent différer de la structure actuellement annoncée.
Les risques les plus importants se répartissent en trois domaines :
- Réglementaire et juridique : L'autorisation des produits, l'éligibilité des participants, les exigences de compensation et les restrictions juridictionnelles peuvent retarder ou limiter le déploiement.
- Négociation et liquidité : L'effet de levier, les coûts de financement, le risque de liquidation, l'activité de tenue de marché concentrée et une profondeur insuffisante peuvent affecter la qualité du marché.
- Technique et opérationnel : Les vulnérabilités des contrats intelligents, les perturbations de la blockchain, les problèmes de synchronisation des données et les dépendances entre les systèmes d'exécution et de compensation pourraient créer des risques supplémentaires.
La participation institutionnelle annoncée ne doit pas non plus être considérée comme une preuve de revenus, de volume de négociation ou de gains financiers liés à HYPE avant que ces chiffres puissent être mesurés.
Une infrastructure partagée ne supprime pas la surveillance du marché
Le déploiement prévu par Payward sur Hyperliquid offre un test pratique pour déterminer si la technologie d'exécution sur blockchain peut être intégrée aux marchés réglementés de produits dérivés. La structure proposée sépare l'accès des clients, l'exploitation de la bourse, la compensation et l'exécution des ordres en responsabilités distinctes, permettant à chaque composante d'être gérée par une institution ou un fournisseur d'infrastructure adapté à cette fonction. Son importance potentielle réside dans la démonstration que la technologie de blockchain publique et les contrôles institutionnels du marché peuvent coexister sans exiger que chaque participant opère dans un environnement non restreint.
La proposition Hyperliquid HIP-3 demeure néanmoins une initiative de développement plutôt qu'un marché de production confirmé pour les clients américains. Les prochaines étapes importantes comprennent l'achèvement de l'infrastructure d'autorisation, les approbations réglementaires nécessaires, la publication des exigences contractuelles finales et le début des négociations en direct. Une fois en fonctionnement, la profondeur du marché, l'intérêt ouvert, les coûts d'exécution, la fiabilité de la compensation et la diversité des participants fourniront les preuves les plus solides pour déterminer si le modèle est économiquement viable.
Son importance plus large pourrait s'étendre au-delà des produits dérivés sur cryptomonnaies. Si les opérateurs de marché enregistrés peuvent utiliser une infrastructure blockchain partagée sans compromettre la supervision ou la protection des clients, des arrangements similaires pourraient être envisagés pour d'autres produits financiers. Toutefois, l'adoption se ferait par le biais de cadres réglementaires et opérationnels spécifiques plutôt que par une exemption universelle des règles de marché conventionnelles.
L'opportunité structurelle consiste à rendre les marchés financiers réglementés moins dépendants de la technologie d'exécution propriétaire tout en maintenant une responsabilité juridique clairement attribuée. Le marché HIP-3* proposé par Payward constitue un test de ce principe, mais le résultat dépendra de la performance réelle des négociations et de la fiabilité institutionnelle—et non simplement de la présence d'une blockchain publique.
Sources
Payward — Intends to Bring Onchain Perpetual Futures to US Clients, September 16, 2026 :
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Completes Bitnomial Acquisition, May 1, 2026 :
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre des décisions avec prudence en fonction de votre situation personnelle.