Aperçu
Avail a élargi l'accès à ShieldTX, un outil de trading axé sur la confidentialité pour Hyperliquid, le 28 octobre 2026, ciblant un problème émergeant des marchés de contrats à terme perpétuels transparents : les systèmes automatisés peuvent identifier les portefeuilles performants, surveiller leurs positions et répliquer leur activité de trading. ShieldTX tente de réduire cette exposition en créant des portefeuilles distincts pour chaque position, rendant plus difficile pour les observateurs publics de relier le portefeuille global d'un trader à des transactions spécifiques. La version élargie reste sur invitation plutôt que totalement ouverte à tous les utilisateurs.
Le lancement de ShieldTX sur Hyperliquid fait suite à une recherche ayant examiné 332 317 portefeuilles sur une période de 30 jours. À partir d'un échantillon plus restreint de sept traders de premier plan et de comptes soupçonnés de copie, les chercheurs ont estimé un coût d'exécution supplémentaire médian de 63 points de base, soit 0,63 %. Avail a également suggéré que ShieldTX pourrait potentiellement réduire les coûts d'exécution de 15 à 25 points de base, bien qu'une comparaison contrôlée démontrant des économies réalisées de manière constante n'ait pas été établie publiquement.
Ces chiffres décrivent des mesures différentes et ne doivent pas être considérés comme interchangeables. L'estimation de 63 points de base n'est ni un frais de trading standard sur Hyperliquid ni une moyenne à l'échelle de la plateforme, tandis que les économies suggérées ne sont pas garanties.
La question plus déterminante est de savoir si la transparence persistante des portefeuilles crée un désavantage économique pour les traders dont les stratégies peuvent être reconstituées par des concurrents. ShieldTX offre une étude de cas sur la manière dont la confidentialité des transactions peut affecter la qualité d'exécution, les coûts de trading et la structure concurrentielle des marchés de produits dérivés décentralisés.
Points clés à retenir
- ShieldTX a élargi l'accès sur invitation le 28 octobre 2026, en utilisant des portefeuilles distincts pour réduire le lien public entre les positions sur Hyperliquid.
- Une recherche portant sur une sélection de traders de premier plan a estimé à 63 points de base les coûts d'exécution supplémentaires médians associés à une activité de copie suspectée.
- L'économie potentielle de 15 à 25 points de base proposée par Avail n'est pas une amélioration universelle vérifiée.
- ShieldTX réduit le lien public entre les portefeuilles mais ne dissimule pas chaque position ni n'élimine tous les risques liés à la confidentialité.
- La confidentialité de l'exécution pourrait devenir de plus en plus pertinente pour les traders professionnels, les teneurs de marché et les fonds opérant sur des blockchains transparentes.
Ce que Hyperliquid ShieldTX change réellement
L'infrastructure de trading publique de Hyperliquid permet aux participants du marché d'observer les positions et l'activité des portefeuilles via des explorateurs de blockchain et des plateformes d'analyse spécialisées. Cette transparence aide les utilisateurs à évaluer de manière indépendante le comportement du marché, mais elle peut aussi exposer des informations précieuses sur les traders performants. Une fois qu'un portefeuille devient reconnaissable, les observateurs peuvent suivre la direction de ses positions, la sélection d'actifs, la fréquence de trading et les variations de l'exposition. Au fil du temps, des transactions répétées peuvent révéler des éléments d'une stratégie d'investissement, permettant à des systèmes automatisés de réagir à l'activité du trader sans obtenir d'autorisation ni participer à un programme formel de copy-trading.
ShieldTX tente de réduire cette exposition informationnelle en séparant l'identité de financement d'origine d'un trader des portefeuilles utilisés pour établir des positions individuelles. Développé par Avail à l'aide de son infrastructure de confidentialité Nightshade, le service permet aux traders de maintenir un solde protégé tout en alimentant des portefeuilles Hyperliquid distincts pour chaque position. Les ordres continuent d'être exécutés via les marchés existants de Hyperliquid, préservant l'accès au carnet d'ordres sous-jacent plutôt que de créer une plateforme de trading indépendante. Une fois les positions clôturées, les produits peuvent revenir au solde protégé. L'effet visé est de rendre plus difficile pour les observateurs extérieurs la reconstitution des positions combinées d'un trader à travers des relations de financement publiquement visibles.
Selon les chiffres fournis par Avail, les tests privés ont impliqué 75 participants, environ 50 millions de dollars de volume de trading et plus de 3 800 portefeuilles de positions. Ces chiffres décrivent l'activité de test plutôt que l'adoption après le lancement. En particulier, le nombre de portefeuilles ne représente pas 3 800 clients indépendants, car le produit est conçu pour créer plusieurs portefeuilles pour chaque utilisateur.
ShieldTX rend-il les transactions sur Hyperliquid totalement privées ?
Non. ShieldTX ne cache pas les transactions ou positions sous-jacentes à l'environnement de trading public de Hyperliquid. Il tente plutôt d'obscurcir le lien entre l'identité de financement d'un trader et les portefeuilles spécifiques à chaque position utilisés pour interagir avec la plateforme d'échange.
La distinction est importante car la non-connectabilité des transactions est plus étroite que l'anonymat complet. Une position publiquement visible peut toujours être observée et analysée, et le moment des transactions ou le comportement de trading peuvent fournir des indices sur les relations entre comptes. Certains opérateurs d'infrastructure de support conservent également l'accès à des informations indisponibles pour les observateurs publics ordinaires. ShieldTX doit donc être évalué comme un outil visant à réduire les relations identifiables entre portefeuilles plutôt que comme une garantie que chaque aspect d'une stratégie de trading devient invisible.
Le coût de 63 points de base lié au fait d'être copié
La constatation quantitative la plus significative associée à ShieldTX concerne le coût estimé de la négociation sous observation publique persistante. Les chercheurs ont examiné 332 317 portefeuilles Hyperliquid sur 30 jours et ont sélectionné sept traders parmi les 100 premiers de la plateforme. Ils ont ensuite étudié environ 25 portefeuilles soupçonnés de copier pour chaque trader sélectionné, en recherchant les comptes qui entraient de manière répétée dans des positions impliquant le même actif et la même direction dans les 60 secondes suivant le trader leader. La méthodologie exigeait au moins 10 correspondances répétées avant de classer un compte comme copieur potentiel.
L'étude a estimé un coût d'exécution supplémentaire médian de 63 points de base parmi les traders sélectionnés affectés par l'activité de copie. Cette estimation suggère que des schémas de négociation reconnaissables peuvent coïncider avec une exécution moins favorable, mais elle n'établit pas que chaque transaction copiée cause une perte ni que 0,63 % représente le coût moyen pour tous les utilisateurs d'Hyperliquid. La volatilité du marché, la taille des ordres, la liquidité de l'actif et les variations de la profondeur du carnet d'ordres peuvent influencer les prix des transactions indépendamment du comportement de copie. L'échantillon sélectionné se concentre également sur des traders très visibles dont l'expérience peut différer de celle de comptes plus petits.
Recherche ShieldTX : données clés et définitions
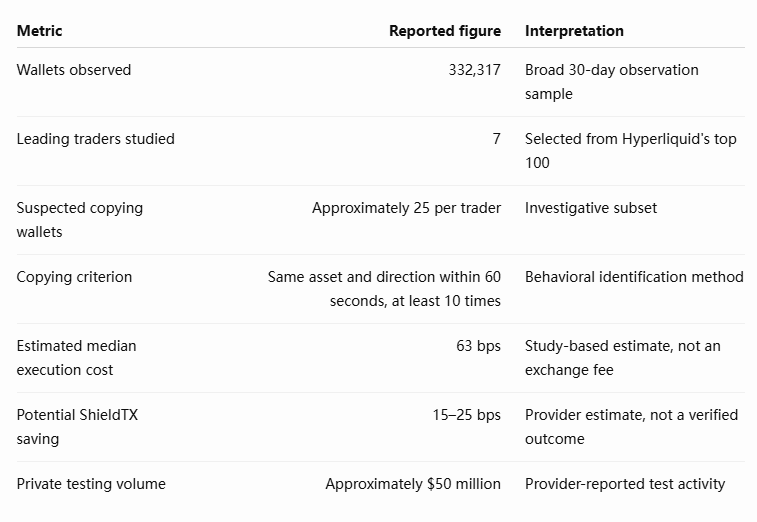
L'effet économique devient plus clair lorsqu'il est exprimé sous forme de coût de transaction hypothétique. L'application de 63 points de base à 1 million de dollars de volume notionnel de négociation produit un impact de 6 300 dollars sur le prix d'exécution. Il s'agit d'une illustration mathématique plutôt que d'une perte documentée sur une transaction individuelle. Les résultats réels d'exécution dépendent du type d'ordre, de la taille de la position, du timing et des conditions de marché, tandis que l'exposition notionnelle ne doit pas être automatiquement traitée comme du capital réellement perdu.
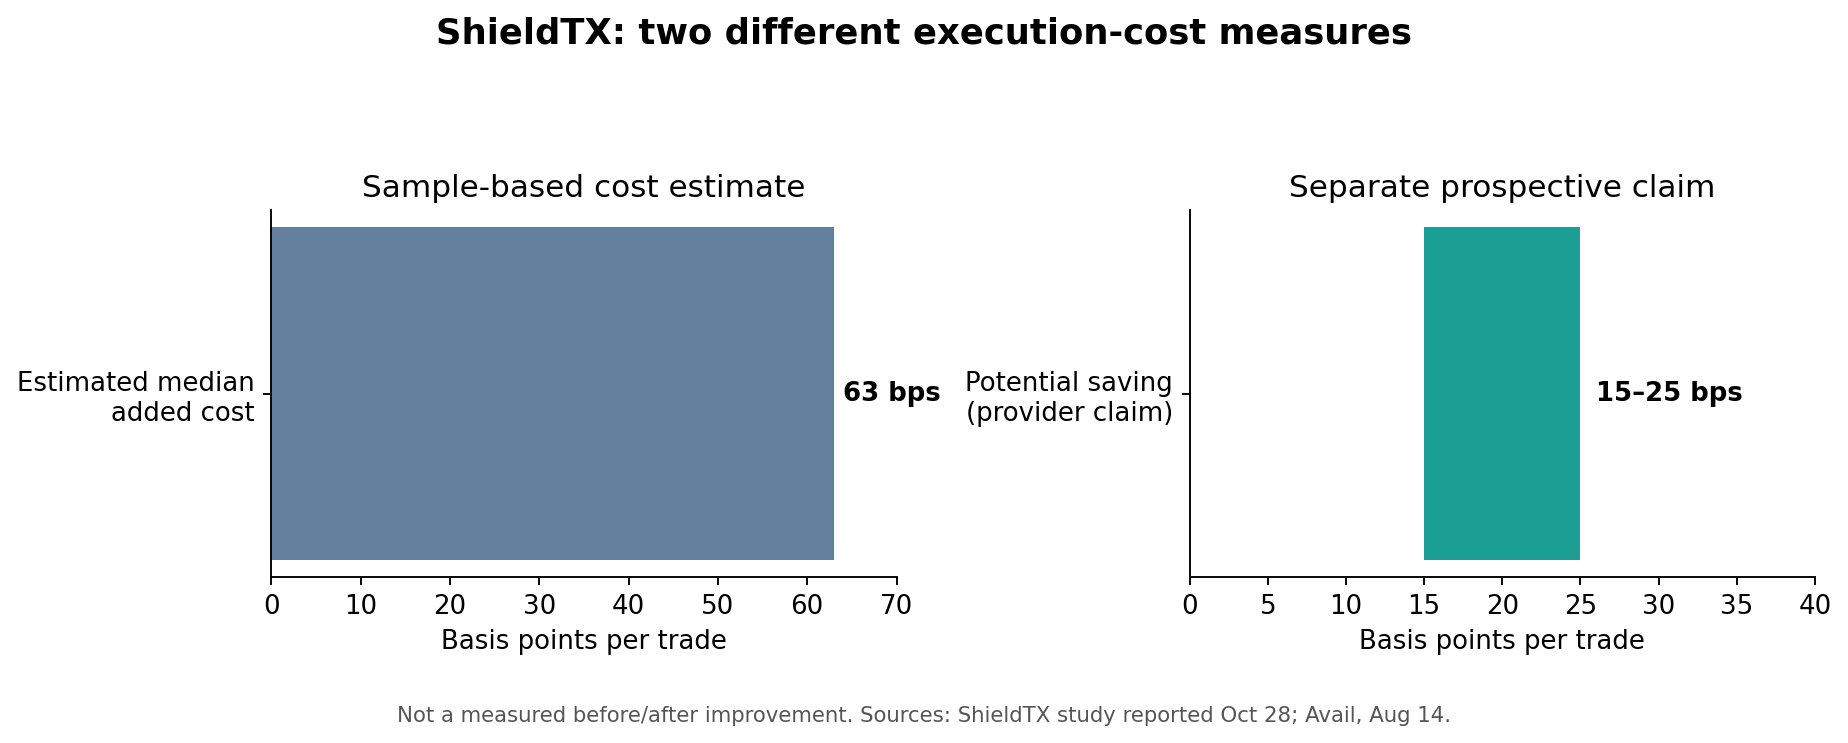
Figure 1. Coût d'exécution estimé et économies potentielles de ShieldTX
Note sur les données : le chiffre de 63 pb fait référence aux coûts d'exécution supplémentaires estimés parmi les traders étudiés. La fourchette de 15 à 25 pb représente les économies potentielles déclarées par Avail. Les deux mesures ne constituent pas une comparaison avant-après vérifiée et ne doivent pas être soustraites pour calculer un coût post-ShieldTX démontré.
L'absence d'une comparaison avant-après contrôlée est particulièrement importante. Une évaluation crédible de l'efficacité économique du produit nécessiterait de comparer des transactions similaires exécutées dans des conditions de marché comparables, en contrôlant des facteurs tels que la taille des ordres, la liquidité de l'actif, la volatilité et le timing d'exécution. Tant que ces éléments de preuve ne seront pas disponibles, le mécanisme de confidentialité de ShieldTX est plus clairement établi que l'ampleur de toute réduction de coût réalisée.
Comment les bots de copy-trading transforment la transparence en slippage
Les bots de copy-trading peuvent influencer les conditions d'exécution lorsqu'ils surveillent des comptes identifiables et réagissent rapidement aux changements de leurs positions. Si un trader reconnaissable commence à constituer une position, d'autres participants du marché peuvent placer des ordres dans la même direction après avoir observé l'activité. Leurs transactions peuvent consommer la liquidité disponible et modifier les prix auxquels les ordres suivants s'exécutent. Cela est particulièrement pertinent lorsque le trader d'origine utilise une séquence de transactions pour établir ou ajuster son exposition plutôt que d'exécuter une position entière en une seule fois. Dans de telles situations, la capacité des concurrents à anticiper l'activité de négociation future peut devenir économiquement plus importante que l'impact immédiat d'un ordre unique.
Cependant, suivre un autre trader ne nuit pas toujours au compte d'origine. Des achats supplémentaires après une position longue initiale, par exemple, peuvent temporairement faire évoluer les prix en faveur du trader d'origine. La préoccupation la plus défendable est que l'identification publique peut exposer des informations sur la stratégie et créer des conditions d'exécution imprévisibles, en particulier pour les traders dont la taille des ordres est substantielle par rapport à la liquidité disponible sur le marché. Les coûts peuvent apparaître sous forme de slippage, de mouvements de prix défavorables ou d'une flexibilité réduite dans la gestion des positions, plutôt que sous forme de frais explicites imposés par la bourse.
Cela diffère du copy-trading volontaire, où un trader leader choisit de rendre son activité disponible via le système de suiveurs propre à une plateforme. L'explication de MEXC concernant la visibilité publique et privée du copy-trading fournit un exemple de la manière dont la divulgation peut être gérée au sein d'un tel service. L'activité de surveillance de portefeuilles par des tiers sur Hyperliquid est structurellement différente, car les informations publiques sur les transactions peuvent être analysées sans invitation du trader d'origine. ShieldTX cible cette visibilité involontaire en rendant l'identification persistante des portefeuilles plus difficile.
Ce que la confidentialité peut—et ne peut pas—résoudre
ShieldTX utilise une structure destinée à séparer le capital déposé, le financement des portefeuilles et l'activité de trading publique. Avail décrit Nightshade comme une infrastructure orientée vers la confidentialité prenant en charge les soldes masqués et la création de portefeuilles spécifiques à chaque position. Des solveurs désignés aident à financer les portefeuilles utilisés pour trader, tandis que les positions sous-jacentes continuent d'interagir avec l'environnement d'exécution de Hyperliquid. Cette disposition peut réduire les techniques simples de regroupement de portefeuilles basées sur des adresses de financement partagées, rendant plus difficile l'association de positions distinctes à un trader connu.
L'architecture introduit néanmoins des considérations distinctes en matière de confiance et d'exploitation. La description technique d'Avail reconnaît que le séquenceur actuel de Nightshade peut observer des informations sensibles, notamment les préimages de notes et l'état de l'utilisateur. Un solveur désigné apprend également l'adresse qu'il est chargé de financer, et le service dépend du fonctionnement fiable des systèmes de support. Ces conditions limitent les affirmations selon lesquelles l'outil fournit une anonymat complet ou supprime toute possibilité d'analyse des transactions.
Le compromis pertinent n'est donc pas simplement confidentialité contre transparence. Les traders doivent évaluer si une attribution publique réduite produit suffisamment de bénéfice économique pour justifier des dépendances techniques supplémentaires, des coûts de service et des risques opérationnels. Un outil de confidentialité peut améliorer un aspect de l'exécution tout en introduisant de nouvelles hypothèses concernant les intermédiaires et l'infrastructure de support. Sa valeur est établie de la manière la plus convaincante lorsque la protection de la confidentialité et les résultats d'exécution peuvent être mesurés indépendamment.
Point de vue de MEXC : la confidentialité d'exécution devient une infrastructure de marché
Le développement de ShieldTX illustre une tension émergente sur les marchés de produits dérivés décentralisés. Les enregistrements publics des transactions soutiennent la transparence et la vérification indépendante, mais l'association répétée de portefeuilles identifiables à des stratégies de trading peut fournir aux concurrents des informations qui affectent l'exécution. Pour les traders professionnels, la capacité de dissimuler des relations persistantes entre positions peut donc avoir une valeur financière mesurable plutôt que de servir uniquement une préférence pour l'anonymat.
Cela crée un marché potentiel pour une infrastructure séparant la vérification des transactions de l'attribution des portefeuilles. Les traders pourraient continuer à bénéficier d'un environnement d'exécution public tout en réduisant les informations disponibles aux systèmes tentant de reconstituer leurs positions globales. La pertinence commerciale de tels outils dépendra de leur efficacité face aux techniques de surveillance réelles, de la fiabilité de leur infrastructure de confidentialité et de changements mesurables dans la qualité d'exécution.
L'implication à plus long terme n'est pas que les marchés décentralisés devraient éliminer la transparence, mais que la transparence peut être conçue à différents niveaux. Les systèmes financiers pourraient de plus en plus distinguer entre les informations nécessaires à l'intégrité du marché et les informations qui exposent inutilement les stratégies de trading individuelles.
Risques et limites
L'estimation rapportée de 63 points de base provient d'une étude limitée portant sur des traders de premier plan sélectionnés, et non d'une évaluation randomisée ou à l'échelle de la plateforme. Le comportement de copie suspecté a été identifié par les schémas de transactions, ce qui signifie que la classification ne prouve pas de manière indépendante que chaque compte identifié était contrôlé par un bot de trading automatisé.
Les principales limites sont :
- Confidentialité incomplète : les positions individuelles restent visibles, tandis que certains opérateurs d'infrastructure de support conservent l'accès à des informations sensibles.
- Économies non vérifiées : le bénéfice potentiel de 15 à 25 points de base n'a pas été établi par une étude contrôlée avant-après publiée.
- Risque d'infrastructure : l'exploitation du séquenceur, le comportement des solveurs, les contrats intelligents et les accords de financement introduisent des dépendances.
- Accès restreint : l'extension du 28 octobre était sur invitation plutôt qu'universellement disponible.
Ces considérations doivent être évaluées parallèlement aux bénéfices potentiels de la réduction de l'attribution publique des portefeuilles.
FAQ
ShieldTX est-il une fonctionnalité de confidentialité officielle de Hyperliquid ?
Non. ShieldTX est un outil de confidentialité tiers développé par Avail. Il utilise une infrastructure séparée pour créer des portefeuilles spécifiques à chaque position et acheminer l'activité vers les marchés existants de Hyperliquid. Ce n'est pas un paramètre de confidentialité natif intégré au protocole de trading central de Hyperliquid.
ShieldTX garantit-il des coûts de trading réduits ?
Non. Le fournisseur a suggéré des économies d'exécution potentielles, mais ces estimations ne sont pas garanties pour des transactions individuelles. ShieldTX n'élimine pas les frais de bourse, les paiements de financement ni l'impact ordinaire du marché. La qualité d'exécution continue de dépendre de la liquidité de l'actif, de la taille de l'ordre, de la volatilité et des conditions de trading.
Les bots de copy-trading peuvent-ils encore identifier les utilisateurs de ShieldTX ?
Potentiellement. ShieldTX rend la liaison directe des portefeuilles publics plus difficile, mais n'élimine pas l'analyse comportementale ni toutes les sources de fuite d'informations. Certains opérateurs d'infrastructure peuvent également accéder à des détails spécifiques des transactions. Sa protection est donc plus étroite qu'un anonymat complet de trading.
La confidentialité peut protéger les stratégies de trading, mais ne peut pas éliminer le slippage
Le lancement de Hyperliquid ShieldTX met en évidence comment l'identification persistante des portefeuilles peut devenir un facteur de coût d'exécution sur les marchés de produits dérivés transparents. La recherche d'Avail suggère que les traders performants attirant une activité de copie répétée peuvent connaître une exécution moins favorable, les comptes étudiés affichant un coût supplémentaire médian estimé à 63 points de base. Bien que ce chiffre ne puisse pas être généralisé à tous les traders, il constitue un point de départ utile pour examiner les conséquences financières des stratégies de trading publiquement observables.
ShieldTX répond en rendant moins évidente la relation entre l'identité de financement d'un trader et ses positions individuelles. Il préserve l'accès à l'environnement d'exécution existant de Hyperliquid tout en introduisant une couche de confidentialité supplémentaire. Cependant, son architecture ne dissimule pas chaque transaction, n'élimine pas les risques liés à l'infrastructure de support, ni n'établit une réduction garantie des coûts d'exécution. Les économies potentielles revendiquées par le fournisseur doivent rester distinctes de l'estimation de la recherche jusqu'à ce que des preuves comparatives indépendantes soient disponibles.
L'évaluation future devrait se concentrer sur des comparaisons d'exécution appariées, des échantillons de trading plus vastes et plus représentatifs, des évaluations de sécurité et l'efficacité d'une architecture de confidentialité améliorée. La mesure la plus utile serait de déterminer si les traders peuvent obtenir une meilleure exécution dans des conditions de marché comparables après avoir réduit les relations identifiables entre portefeuilles.
La signification à plus long terme est que la non-liabilité des transactions pourrait devenir partie intégrante de l'infrastructure de trading professionnel. ShieldTX ne démontre pas qu'une plus grande confidentialité produit toujours une meilleure exécution, mais il fournit un cadre pour tester si la protection des informations stratégiques peut préserver l'efficacité du trading sur les marchés transparents.
Sources
Lien interne MEXC utilisé :
https://www.mexc.com/learn/article/copy-trading-guide-for-lead-traders/1
Avail — Pourquoi nous avons construit ShieldTX : le trading perp privé sur Hyperliquid :
https://blog.availproject.org/why-we-built-shieldtx-private-perp-trading-on-hyperliquid/
Avail — Inside ShieldTX : l'architecture permettant le trading protégé onchain :
https://blog.availproject.org/inside-shieldtx-the-architecture-enabling-shielded-trading-onchain/
The Block — Avail lance l'outil de confidentialité ShieldTX, 28 octobre 2026 :
https://www.theblock.co/news/defi/2026-10-28-avail-launches-shieldtx-privacy-tool-targeting-copy-trading-bots-on-hyperliquid-431977
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation individuelle.