Kalshi se prépare à entrer sur le marché institutionnel des produits dérivés sur l'inflation avec des contrats à terme négociés en bourse proposés, liés à l'indice des prix à la consommation (IPC) des États-Unis. Selon le rapport de Bloomberg du 23 octobre 2026, l'opérateur de marché de prédiction vise un lancement en décembre pour des contrats à terme suivant à la fois l'IPC global et l'IPC sous-jacent, qui exclut l'alimentation et l'énergie. La société a engagé Michael Ashton, un ancien trader d'inflation de Barclays connu sous le nom de « Inflation Guy », pour aider à concevoir les contrats et attirer l'intérêt institutionnel des grandes banques et des fonds spéculatifs.
L'initiative des contrats à terme sur l'IPC de Kalshi représente une expansion potentielle au-delà des contrats événementiels qui ont établi la position de Kalshi sur les marchés de prédiction. Ses contrats d'inflation existants permettent aux traders de spéculer sur la question de savoir si l'IPC dépassera des seuils particuliers, mais les investisseurs institutionnels exigent souvent des instruments avec une exposition plus continue aux variations des données économiques. Des contrats à terme standardisés sur l'inflation pourraient potentiellement combler cette différence, à condition que leurs caractéristiques de tarification, de règlement et de liquidité répondent aux exigences du trading professionnel.
Les contrats prévus n'ont pas encore été lancés, et Kalshi n'a pas formellement confirmé une date de cotation en décembre. Leur importance commerciale éventuelle dépendra de plus que du statut réglementaire ou de la disponibilité du produit. La question centrale est de savoir si une plateforme associée aux marchés de prédiction peut établir la profondeur de marché, les arrangements de compensation et la participation institutionnelle soutenue nécessaires pour concurrencer le trading traditionnel de produits dérivés macroéconomiques.
Points clés à retenir
- Kalshi développe des contrats à terme liés à l'IPC visant un lancement possible en décembre 2026, bien que la date reste non confirmée.
- Les produits proposés suivraient l'inflation globale et sous-jacente des États-Unis plutôt que de simplement régler des prédictions d'événements individuels sur l'IPC.
- L'adoption institutionnelle dépendra de la liquidité, des spécifications standardisées des contrats, des arrangements de marge et de la performance effective de couverture.
- Les contrats de prédiction existants sur l'IPC ne fournissent pas la même exposition qu'un instrument conventionnel de contrats à terme sur l'inflation.
- L'initiative pourrait élargir le rôle de Kalshi du trading événementiel vers la gestion institutionnelle des risques macroéconomiques.
Contrats à terme sur l'IPC de Kalshi : qu'est-ce qui est réellement prévu ?
Les contrats à terme sur l'inflation proposés par Kalshi marquent une tentative de concurrencer un type différent de transaction financière par rapport à celles qui dominent son activité existante de marché de prédiction. Bloomberg a rapporté le 23 octobre que la société présentait des plans aux banques et aux fonds spéculatifs pour des contrats négociés en bourse liés directement à l'IPC global et sous-jacent. La structure d'échéance proposée couvrirait chacun des 12 mois de référence suivants, suivis de contrats associés à mai et novembre au cours des quatre années suivantes. La société envisagerait apparemment une négociation du dimanche au vendredi, avec Kalshi Klear identifié comme l'entité de compensation prévue. Ces détails proviennent de documents marketing rapportés plutôt que de spécifications publiques finalisées des contrats, ce qui signifie que des éléments importants du produit pourraient changer avant le lancement. Kalshi a confirmé qu'elle travaillait sur des contrats à terme sur l'IPC mais a refusé de fournir une date d'introduction définitive.
L'expansion s'appuie sur un marché existant pour les contrats événementiels liés à l'inflation. Kalshi propose déjà des produits permettant aux participants de négocier des prédictions concernant les augmentations mensuelles de l'IPC, les taux d'inflation annuels et la question de savoir si des chiffres particuliers dépassent des seuils spécifiés. Ces marchés peuvent agréger des informations sur les résultats économiques attendus et permettre aux traders de prendre des positions sur des publications individuelles. Cependant, les investisseurs macroéconomiques professionnels gèrent fréquemment des portefeuilles dont la sensibilité à l'inflation est continue plutôt que binaire. Les portefeuilles obligataires, les titres liés à l'inflation et les produits dérivés de taux d'intérêt peuvent changer de valeur sur une gamme de résultats d'inflation, créant une demande pour des contrats qui ressemblent davantage à des instruments de couverture financière traditionnels. Les contrats à terme proposés par Kalshi tenteraient de répondre à cette demande en allant au-delà d'un résultat événementiel étroitement défini vers un instrument dont la valeur pourrait répondre plus directement aux variations de la mesure d'inflation sous-jacente.
Comment fonctionneraient les contrats à terme sur l'IPC de Kalshi ?
Les contrats à terme sur l'IPC de Kalshi sont destinés à fournir une exposition standardisée aux mesures de l'inflation américaine, bien que leur méthodologie de règlement final, leur taille de tick, leur multiplicateur de contrat et leurs exigences de marge n'aient pas été publiquement confirmés dans l'annonce disponible. Un contrat à terme conventionnel sur l'IPC référencerait généralement un indice d'inflation convenu ou une mesure publiée et permettrait aux participants d'acheter ou de vendre une exposition à cette valeur. Sa rentabilité dépendrait des règles spécifiques de tarification et de règlement du contrat plutôt que simplement de savoir si un chiffre publié a franchi un seul seuil. En comparaison, un contrat événementiel binaire sur l'IPC paie selon une condition particulière, comme le fait que l'inflation mensuelle dépasse un pourcentage déclaré. Cette distinction peut modifier matériellement la façon dont les positions réagissent aux surprises d'inflation et l'efficacité avec laquelle elles compensent les risques dans un portefeuille d'investissement existant.
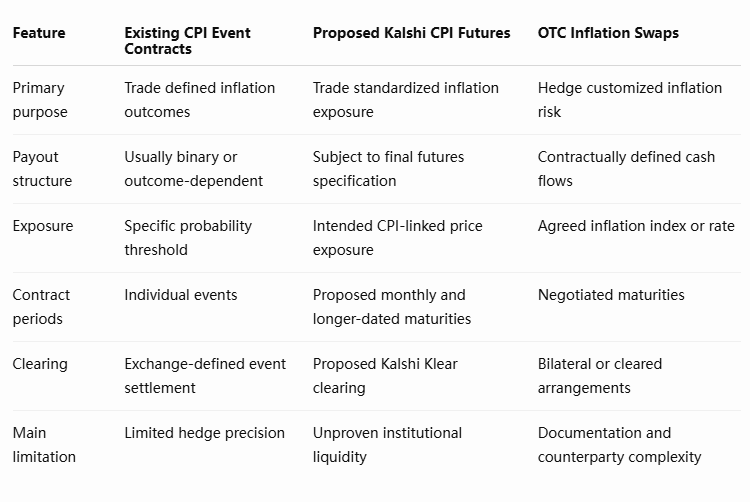
Le calendrier d'échéances proposé est potentiellement important car l'exposition à l'inflation s'étend au-delà de la prochaine publication économique. Les investisseurs institutionnels peuvent souhaiter gérer le risque associé à plusieurs mois ou années d'anticipations d'inflation, et une courbe de contrats standardisée pourrait offrir plus de flexibilité que des paris séparés sur des annonces individuelles. Néanmoins, une plage d'échéances plus longue ne créerait pas automatiquement une liquidité utilisable sur chaque contrat. L'activité de négociation se concentre souvent sur les échéances proches ou de référence, laissant les contrats moins fréquemment négociés avec des écarts plus larges et des coûts d'exécution plus élevés. Kalshi devrait soutenir une tarification et une activité de tenue de marché suffisamment cohérentes pour que la structure proposée devienne utile au-delà des publications de l'IPC les plus immédiates.
Pourquoi la couverture contre l'inflation est plus difficile que la prévision de l'IPC
Prédire la direction d'une annonce d'inflation et couvrir l'exposition économique créée par l'inflation sont des activités fondamentalement différentes. Un investisseur peut correctement anticiper que l'IPC dépassera une estimation consensuelle du marché sans nécessairement détenir un instrument qui compense les pertes ailleurs dans un portefeuille. L'inflation affecte les rendements des obligations nominales, les taux d'intérêt réels, les attentes des banques centrales, les coûts de financement des entreprises et la valorisation des actifs financiers par différents canaux. La relation entre une publication particulière de l'IPC et la valeur d'une obligation ou d'une position sur contrats à terme de taux d'intérêt peut donc être instable. Un contrat lié directement à l'IPC peut offrir une source d'exposition à l'inflation plus ciblée, mais sa capacité à couvrir un portefeuille dépend de la conception du règlement de l'instrument, de sa sensibilité à la mesure d'inflation pertinente et de la période couverte par le passif ou l'investissement sous-jacent.
Considérons un gestionnaire d'investissement détenant des actifs exposés à une inflation persistante inattendue. Le gestionnaire peut chercher une protection contre des résultats d'inflation supérieurs à une référence supposée, mais un contrat binaire axé sur la question de savoir si l'IPC du mois prochain dépasse un seuil peut produire un paiement discontinu. Une petite différence entre le résultat publié et le seuil peut déterminer l'issue entière du règlement, tandis que la sensibilité du portefeuille à l'inflation pourrait varier plus progressivement. Un contrat à terme référençant la mesure d'IPC pertinente pourrait potentiellement offrir une relation plus étroite entre la couverture et la variable économique gérée. Même dans ce cas, des différences importantes subsisteraient entre l'IPC réalisé, les attentes du marché et la tarification des actifs sensibles à l'inflation. Une couverture efficace nécessite d'examiner ces relations plutôt que de supposer que chaque contrat lié à l'inflation offre une protection interchangeable.
La liquidité est le second défi majeur. Les dérivés d'inflation sont utilisés par des participants de marché sophistiqués qui exigent souvent des transactions de taille importante, des cotations bilatérales fiables et la capacité d'ajuster les positions sans impact excessif sur le marché. Un contrat pourrait être conceptuellement bien adapté à la couverture tout en restant commercialement peu attractif si les traders ne peuvent pas entrer ou sortir efficacement de leurs positions. Les teneurs de marché doivent également pouvoir couvrir leurs propres expositions, gérer les garanties et évaluer l'instrument de manière cohérente par rapport aux marchés connexes. Pour Kalshi, établir ces liens pourrait s'avérer plus difficile que d'introduire les contrats eux-mêmes. La crédibilité finale du produit proposé dépendra de la volonté des banques et des fonds non seulement d'exprimer leur intérêt, mais aussi d'engager du capital de négociation et de fournir une participation répétée au marché.
Kalshi peut-il concurrencer les bourses de contrats à terme traditionnelles ?
La proposition de Kalshi entre sur un marché historiquement dominé par des infrastructures de dérivés établies plutôt que par des plateformes de marchés de prédiction. Des bourses telles que CME Group et Intercontinental Exchange soutiennent une activité étendue dans les dérivés de taux d'intérêt, d'obligations et macroéconomiques connexes, tandis que l'exposition institutionnelle à l'inflation peut également être obtenue par le biais de swaps d'inflation, de titres d'État liés à l'inflation et d'autres instruments. Les contrats à terme sur l'IPC proposés ne concurrenceraient pas nécessairement chacun de ces produits à des conditions identiques. Un contrat standardisé directement lié à l'indice d'inflation pourrait servir un objectif plus étroit, attirant potentiellement les investisseurs qui souhaitent une relation plus explicite entre une mesure publiée de l'IPC et leur exposition de négociation. Bloomberg a rapporté que le CME avait déjà tenté de lancer des contrats à terme sur l'IPC mais ne les propose pas actuellement, ce qui illustre que la différenciation des produits ne garantit pas à elle seule la création d'un marché durable.
L'infrastructure institutionnelle et réglementaire existante de Kalshi peut fournir un point d'entrée, mais les exigences d'un marché à terme professionnel diffèrent de celles d'une spéculation sur événements. Les banques et les fonds spéculatifs évaluent généralement la fiabilité de la compensation, l'efficacité des garanties, les limites de position, la participation des teneurs de marché, la transparence des prix et la disponibilité des instruments utilisés pour couvrir les expositions connexes. Ils examinent également si l'adoption d'une nouvelle bourse crée des dépenses opérationnelles qui l'emportent sur les avantages d'un contrat spécialisé. Même lorsque les contrats à terme proposés sur l'IPC ont une structure de paiement attrayante, ils peuvent avoir du mal à attirer l'activité institutionnelle si les traders peuvent gérer des risques similaires plus efficacement au moyen d'instruments établis. Le défi de Kalshi est d'offrir une forme suffisamment précieuse d'exposition à l'inflation tout en construisant le réseau de liquidité nécessaire pour rendre cette exposition pratique.
L'implication proposée de Michael Ashton apporte une expertise pertinente du marché, mais ne doit pas être confondue avec une preuve de succès futur des transactions. Les concepteurs de produits peuvent améliorer les spécifications des contrats et établir des relations avec des participants potentiels, mais la profondeur du marché émerge finalement grâce à des transactions répétées entre acheteurs, vendeurs et fournisseurs de liquidité. Les institutions peuvent initialement tester les contrats à terme avec de petites positions avant d'engager un capital significatif. Le marché résultant pourrait croître progressivement, se concentrer autour d'échéances particulières ou rester limité si la tarification diffère sensiblement des instruments d'inflation connexes. Ces possibilités rendent le volume de transactions réalisé et l'intérêt ouvert plus informatifs que le nombre d'institutions approchées lors du marketing préliminaire.
Qu'exigerait réellement l'adoption institutionnelle ?
Le premier indicateur significatif serait une liquidité bilatérale soutenue sur les contrats les plus pertinents pour les investisseurs institutionnels. Le volume de transactions initial pourrait être élevé par l'attention liée au lancement sans démontrer que le marché soutient une gestion des risques de routine. Une mesure plus durable combinerait les positions en cours, les écarts acheteur-vendeur, la profondeur du carnet d'ordres et la capacité d'exécuter des transactions plus importantes sans mouvement de prix significatif. Les traders institutionnels auraient également besoin de la confiance que les prix restent alignés sur la référence sous-jacente de l'IPC et les marchés d'inflation connexes. Des différences de prix persistantes pourraient créer des opportunités de trading, mais elles pourraient aussi décourager les couvreurs si elles introduisent une incertitude quant à la relation entre le contrat à terme et l'exposition qu'il est censé gérer.
Les exigences de compensation et de garantie influenceront également l'adoption. Les desks de trading professionnels opèrent dans le cadre de systèmes de gestion des risques établis et évaluent l'efficacité avec laquelle les positions peuvent être margées, financées et réglées. Si les produits proposés imposent des exigences de garantie relativement élevées ou ne peuvent pas être intégrés commodément aux processus de risque existants, leur utilité pourrait être limitée malgré des spécifications de contrat attrayantes. À l'inverse, un modèle de compensation efficace combiné à une tenue de marché fiable pourrait soutenir l'adoption par les institutions cherchant une exposition plus directe à l'inflation. Ces facteurs ne peuvent pas être pleinement évalués tant que Kalshi n'a pas publié les règles définitives des contrats, les modalités de marge et les détails opérationnels. L'annonce actuelle établit une intention stratégique plutôt qu'une fonctionnalité éprouvée du marché institutionnel.
Point de vue de MEXC : les marchés de prédiction ont besoin d'une structure de marché institutionnelle
Les contrats à terme sur l'IPC prévus par Kalshi illustrent une évolution possible de la relation entre les marchés de prédiction et les marchés de dérivés traditionnels. Les contrats événementiels démontrent que les prix du marché peuvent agréger les attentes concernant les résultats économiques, mais les marchés financiers institutionnels exigent plus que des probabilités informatives. Ils dépendent de produits capables de transférer le risque en continu, d'accueillir des positions substantielles et de maintenir des prix exécutables dans différentes conditions de marché. Kalshi teste si son infrastructure boursière existante et son cadre réglementaire peuvent soutenir cette fonction plus exigeante. Son modèle antérieur de marché événementiel reste pertinent, mais la proposition de valeur des contrats à terme sur l'IPC serait jugée par l'efficacité de la couverture et la profondeur de trading plutôt que par la seule précision prédictive.
La distinction affecte également la manière dont Kalshi devrait être comparé à d'autres fournisseurs de marchés de prédiction. Comme expliqué dans le guide de MEXC sur les contrats événementiels réglementés de Kalshi, les produits existants de la plateforme se concentrent généralement sur des résultats définis du monde réel. Les contrats à terme sur l'inflation feraient évoluer l'entreprise vers des instruments conçus pour une exposition macroéconomique plus large. Si les contrats prévus attirent une participation institutionnelle soutenue, ce développement pourrait démontrer une voie permettant aux opérateurs de marchés de prédiction de s'étendre dans une infrastructure de dérivés spécialisée. Si la liquidité reste faible, la tentative montrerait plutôt pourquoi les bourses de contrats à terme traditionnelles conservent des avantages qui ne peuvent pas être reproduits par la seule innovation en matière de contrats.
Kalshi a besoin de liquidité, pas seulement d'un contrat sur l'inflation
Les contrats à terme sur l'IPC proposés par Kalshi représentent une expansion potentiellement significative de son modèle d'affaires, mais le développement le plus déterminant ne serait pas l'introduction d'un autre produit lié à l'inflation. Ce serait la création d'un marché capable de soutenir des transactions institutionnelles que les contrats événementiels existants ne peuvent pas adéquatement accommoder. Une plateforme construite autour de résultats économiques définis peut posséder une expérience précieuse dans l'agrégation des attentes, mais la gestion professionnelle du risque d'inflation exige une tarification continue, une exécution fiable, une infrastructure de garantie suffisante et des instruments qui correspondent de manière significative aux risques que les investisseurs doivent gérer.
L'initiative Kalshi CPI Futures pose donc un test de structure de marché plutôt qu'une simple innovation de produit. Les banques et les fonds spéculatifs peuvent avoir des raisons d'examiner des contrats directement liés à l'IPC global et sous-jacent, en particulier lorsque l'incertitude inflationniste affecte les valorisations obligataires, les coûts de financement et les anticipations de politique monétaire. Cependant, un contrat spécialisé négocié en bourse n'attirera une utilisation soutenue que si les participants peuvent entrer, maintenir et clôturer des positions efficacement. L'existence d'un besoin potentiel de couverture ne garantit pas qu'un marché indépendamment liquide se développera autour d'un contrat nouvellement introduit.
Les prochaines étapes sont la confirmation du calendrier de lancement, la publication des spécifications finales du contrat, la clarification des modalités de marge et de compensation, et la participation des teneurs de marché. Une fois la négociation commencée, l'intérêt ouvert, les écarts exécutables, la profondeur du marché et l'activité institutionnelle récurrente fourniront une évaluation plus fiable de l'adoption que le volume initial seul.
L'opportunité de Kalshi réside dans l'apport d'une exposition plus directe à l'inflation dans un environnement boursier standardisé, mais sa capacité à concurrencer l'infrastructure dérivée établie dépendra de la liquidité et de la capacité de transfert de risque qu'elle peut construire autour de ce produit. Jusqu'à ce que ces conditions soient démontrées, l'expansion prévue reste une expérience prometteuse de structure de marché plutôt qu'une preuve que les marchés de prédiction ont réussi à entrer dans la négociation institutionnelle de dérivés macroéconomiques.
Sources
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, October 23, 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Existing Inflation Prediction Markets:
https://kalshi.com/category/economics/inflation
Risk Disclaimer: This article is for reference only and does not constitute investment advice. The cryptocurrency market is highly volatile. Please make decisions cautiously based on your individual circumstances.