Aperçu
La Corée du Sud fait passer son cadre pour les titres tokenisés de la législation à l'infrastructure de production, le Korea Securities Depository (KSD) préparant une plateforme conçue pour connecter plusieurs registres distribués, notamment Avalanche, Hyperledger Besu et Hyperledger Fabric. Samsung SDS, qui avait précédemment travaillé sur le banc d'essai du KSD, construit la plateforme de production dont l'achèvement est prévu pour février 2027, parallèlement à la mise en œuvre du cadre juridique révisé de la Corée pour les titres tokenisés.
Le point le plus important n'est pas qu'Avalanche soit utilisé. Le KSD ne sélectionne pas Avalanche comme l'unique blockchain nationale des titres de la Corée. Au lieu de cela, la Corée du Sud développe une architecture de titres réglementée dans laquelle différents registres approuvés peuvent coexister tandis que le KSD continue de fournir une couche faisant autorité pour les contrôles d'émission, la gestion des droits et la réconciliation. Cela rend le projet moins une question de choisir une blockchain gagnante que de résoudre le problème institutionnel plus difficile consistant à maintenir des enregistrements juridiques cohérents à travers de multiples environnements technologiques.
Les titres tokenisés du KSD fournissent donc un modèle utile pour l'évolution de la tokenisation des marchés de capitaux. Les systèmes de titres traditionnels ont besoin d'une réponse fiable à des questions telles que le nombre de titres existant légalement, qui les détient et si les droits ont été transférés. Les registres distribués peuvent améliorer la programmabilité et la connectivité du marché, mais ils créent également de nouveaux défis de réconciliation. L'approche de la Corée tente de combiner la flexibilité de la blockchain avec la discipline institutionnelle d'un dépositaire central de titres.
Points clés à retenir
- La plateforme de production du KSD est conçue pour prendre en charge Avalanche, Hyperledger Besu et Hyperledger Fabric plutôt qu'une seule chaîne exclusive.
- Samsung SDS construit le système de production dont l'achèvement est prévu pour février 2027.
- Le KSD reste central pour les contrôles du volume d'émission, la gestion des droits sur les titres et la réconciliation des enregistrements.
- La blockchain ne remplace pas le registre des titres ; elle devient partie intégrante de l'infrastructure des titres.
- Le véritable défi institutionnel consiste à maintenir des enregistrements juridiquement faisant autorité cohérents à travers plusieurs registres.
Que construit réellement le KSD ?
Samsung SDS a remporté le projet de mise en œuvre de la plateforme de jetons de sécurité du KSD après avoir précédemment réalisé des travaux de conseil et de banc d'essai. Le système de production est destiné à connecter l'activité des registres distribués à l'infrastructure existante de titres électroniques du KSD, y compris la surveillance en temps réel du nombre de titres tokenisés émis et en circulation.
Cette fonction est essentielle car la tokenisation n'élimine pas le besoin de registres de titres faisant autorité. Dans un marché conventionnel, un registre central détermine le nombre juridiquement reconnu de titres en existence et enregistre les droits qui y sont attachés. Une fois que ces titres peuvent également exister sur des registres distribués, le marché a besoin d'un mécanisme pour garantir que les enregistrements de la blockchain ne divergent pas du registre d'émission juridiquement reconnu.
Les titres tokenisés du KSD sont donc mieux compris comme une architecture en couches. Les registres distribués peuvent enregistrer les émissions et les transferts, tandis que le KSD préserve les contrôles institutionnels nécessaires pour confirmer l'offre totale, les droits de propriété et la cohérence avec le système de titres réglementé de la Corée. Dans le cadre proposé par la Financial Services Commission, l'infrastructure de registre pertinente est également destinée à impliquer le KSD et plusieurs institutions de gestion de comptes plutôt qu'un seul émetteur exploitant une base de données blockchain isolée.
Pour un contexte plus large sur le projet, voir le Rapport quotidien on-chain de MEXC : Solana Alpenglow confirmé pour un lancement le 21 octobre, qui couvre également la plateforme multi-registres du KSD.
Avalanche devient-il la blockchain nationale des titres de la Corée ?
Non. Avalanche est une technologie de registre prise en charge, et non une blockchain nationale exclusive.
L'orientation technique du KSD inclut Avalanche aux côtés de Hyperledger Besu et Hyperledger Fabric. C'est une distinction importante car le marché pourrait autrement mal interpréter l'inclusion d'Avalanche comme la preuve que la Corée du Sud a sélectionné une blockchain publique pour le système national de titres.
Le rôle d'Avalanche reste stratégiquement significatif. Son inclusion montre qu'un écosystème de chaîne publique peut participer à une infrastructure réglementée des marchés de capitaux plutôt que la tokenisation institutionnelle soit entièrement limitée à des registres d'entreprise permissionnés. Mais la décision plus large est la volonté de la Corée de soutenir différents environnements techniques sous un seul cadre de titres.
C'est le précédent le plus important.
Pourquoi la Corée a-t-elle besoin de plusieurs registres ?
Les institutions financières adoptent rarement la blockchain à partir du même point de départ. Une société de titres peut préférer un environnement d'entreprise compatible EVM tel que Hyperledger Besu, une autre peut favoriser l'architecture permissionnée de Fabric, tandis qu'une autre peut voir de la valeur dans l'écosystème de tokenisation plus large d'Avalanche. Exiger de chaque participant au marché qu'il abandonne son infrastructure existante et migre vers une chaîne unique choisie par l'État pourrait réduire certains problèmes d'interopérabilité, mais cela créerait également une concentration technologique, des coûts de migration et une dépendance à une seule architecture.
Le modèle coréen sépare plutôt le registre sous-jacent du cadre autoritaire des titres. Un émetteur ou une institution financière peut utiliser un registre distribué approuvé, mais l'émission qui en résulte doit toujours s'inscrire dans le système plus large de reconnaissance des droits et de contrôle de l'offre de la KSD. Cela crée une structure dans laquelle la diversité technologique est tolérée tant que la cohérence juridique est préservée.
Cette approche devient plus importante à mesure que les marchés tokenisés se développent. Un pilote à chaîne unique est relativement simple. Un marché national contenant des actions, des obligations, des fonds et des titres d'investissement fractionnaires à travers plusieurs institutions est bien plus difficile. La question centrale devient comment différents registres peuvent rester synchronisés avec un état juridique autoritaire unique.
Avalanche, Besu et Fabric répondent à des besoins institutionnels différents
Les trois technologies de registre actuellement associées à l'orientation technique de la KSD ont des forces de conception différentes. La KSD n'a pas publiquement attribué à chacune un rôle unique et exclusif, mais leurs architectures aident à expliquer pourquoi un cadre multi-registres peut être attrayant.
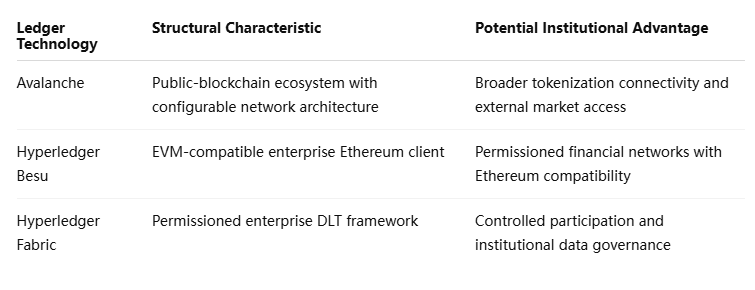
La distinction importante est entre la connectivité du marché ouvert et les environnements institutionnels contrôlés. La technologie de chaîne publique peut fournir une composabilité et un accès plus large, tandis que les systèmes permissionnés peuvent fournir un contrôle plus strict sur les participants, la visibilité des transactions et la gouvernance des données.
Un système de titres réglementé peut avoir besoin des deux. Le défi n'est pas de décider quelle blockchain est universellement supérieure, mais de garantir que chaque environnement approuvé peut se conformer aux mêmes règles régissant l'émission, les droits des investisseurs et l'intégrité des registres.
Pourquoi la KSD compte plus que la marque blockchain
Les discussions sur la tokenisation se concentrent souvent sur l'endroit où un actif est émis, mais les marchés de titres réglementés se soucient davantage de savoir si le jeton correspond à une créance juridique exécutoire. Cela crée une série de questions auxquelles la technologie blockchain seule ne peut répondre.
Qui vérifie le nombre total de titres émis ? Quel registre contrôle en cas de désaccord entre un registre blockchain et un registre de titres ? Comment les dividendes, les paiements d'intérêts et les droits de vote sont-ils synchronisés ? Comment l'émission en double est-elle empêchée si des titres similaires apparaissent sur plusieurs registres ? Que se passe-t-il lorsqu'un réseau devient indisponible ?
La KSD se situe au centre de ces questions. Sa surveillance en temps réel prévue de l'émission totale et de la circulation indique que la Corée traite les titres tokenisés comme une extension de l'infrastructure existante des titres plutôt que comme des jetons cryptographiques ordinaires dont la validité dépend uniquement du contrôle d'une adresse onchain.
La tokenisation institutionnelle est fondamentalement un problème de cohérence des registres avant d'être un problème d'émission de jetons.
C'est pourquoi le rôle de la KSD reste critique même à mesure que davantage d'activités migrent vers des registres distribués.
Qu'est-ce qui change lorsque les règles coréennes entrent en vigueur en 2027 ?
Le cadre révisé des titres tokenisés de la Corée du Sud devrait entrer en vigueur le 4 février 2027. Les modifications juridiques permettent d'enregistrer les informations d'émission et de circulation des titres à l'aide de la technologie des registres distribués et sont conçues pour soutenir plus que des produits d'investissement fractionnaire de niche. Au fil du temps, le cadre peut également couvrir des catégories de titres traditionnels telles que les actions, les obligations et les fonds.
Cependant, février 2027 ne doit pas être interprété comme la date à laquelle l'ensemble du marché coréen des titres passe onchain. Le déploiement est progressif. La première étape consiste à établir une émission réglementée, une infrastructure de gestion de comptes, la participation aux registres et la réconciliation des droits. Des modèles de négociation et de règlement plus larges peuvent se développer plus tard à mesure que le marché acquiert de l'expérience opérationnelle.
Cette approche progressive est significative car la tokenisation affecte plus que le stockage des registres. La protection des investisseurs, la garde, le règlement, les opérations sur titres et la surveillance du marché doivent tous rester exécutoires à mesure que les registres distribués font partie de l'infrastructure des titres.
Les titres multi-registres peuvent-ils éviter la fragmentation de la liquidité ?
Techniquement, oui, mais la compatibilité multi-registres ne crée pas automatiquement une liquidité unifiée.
Le fait de prendre en charge différents registres offre aux émetteurs et aux institutions financières une certaine flexibilité, mais cela peut aussi diviser l'activité de négociation entre réseaux, plateformes, dispositifs de conservation et modèles de règlement. KSD pourrait être en mesure de concilier l'émission légale sans pour autant rendre automatiquement chaque jeton transférable de manière transparente sur toutes les chaînes.
La valeur à long terme du système dépendra donc largement de l'interopérabilité. Si les investisseurs peuvent déplacer efficacement leurs positions tandis que KSD maintient un registre juridique unique faisant autorité, le modèle multi-registres pourrait allier flexibilité et intégrité du marché. Si chaque réseau devient un pool de liquidité isolé, les avantages opérationnels liés à la prise en charge de plusieurs technologies pourraient être compensés par la fragmentation.
La qualité des passerelles, des normes partagées et des règles de rapprochement pourrait en fin de compte compter autant que les chaînes sous-jacentes.
Point de vue de MEXC : le gagnant institutionnel pourrait être la couche de coordination
Le modèle coréen suggère que la tokenisation institutionnelle pourrait ne pas converger vers une blockchain universelle unique. Les banques, les courtiers et les fournisseurs d'infrastructures de titres exploitent déjà des systèmes différents, et les marchés nationaux ont peu d'incitation à exposer toute une architecture de marché de capitaux à un seul réseau ou fournisseur de technologie.
La valeur la plus durable pourrait donc se situer au-dessus de la chaîne individuelle. Une infrastructure capable de maintenir des limites d'émission, de synchroniser les registres de propriété et de connecter plusieurs registres approuvés devient stratégiquement importante dès lors que des actifs tokenisés existent dans différents environnements techniques.
Cela change la manière dont l'adoption institutionnelle de la blockchain devrait être évaluée. La question la plus importante n'est peut-être pas de savoir quelle chaîne héberge le plus de titres, mais si les actifs tokenisés peuvent circuler entre différents systèmes tout en préservant un état juridique cohérent unique.
Si le modèle coréen fonctionne, l'interopérabilité et la gestion faisant autorité des registres pourraient s'avérer plus importantes pour l'adoption institutionnelle que l'exclusivité de la blockchain.
Risques et limites
L'approche multi-registres offre de la flexibilité, mais elle crée aussi des couches supplémentaires de complexité.
- Risque de cohérence des registres : les données de la blockchain et les registres de titres juridiquement faisant autorité doivent rester synchronisés.
- Risque d'interopérabilité : la prise en charge de plusieurs technologies ne garantit pas des transferts transparents entre registres.
- Risque opérationnel : les passerelles, les nœuds et les systèmes de rapprochement ajoutent de nouvelles dépendances.
- Risque de confidentialité : les données de propriété des titres ne peuvent pas simplement être exposées sur une infrastructure publique.
- Risque lié à une technologie spécifique : chaque registre introduit des hypothèses différentes en matière de logiciels et de mises à niveau.
- Fragmentation de la liquidité : l'activité peut se répartir entre chaînes, plateformes et systèmes de règlement.
- Risque de déploiement : les capacités prévues ne doivent pas être considérées comme pleinement opérationnelles avant la mise en œuvre de 2027.
Il existe également une distinction importante en matière de règlement. Les titres tokenisés peuvent être enregistrés sur des registres distribués sans que la jambe espèces d'une transaction ne soit nécessairement réglée onchain. Par conséquent, « infrastructure de titres sur blockchain » ne doit pas automatiquement être assimilée à un règlement onchain entièrement atomique.
Les titres tokenisés de KSD font de la coordination le véritable test
Les titres tokenisés de KSD illustrent une version plus mature de l'adoption institutionnelle de la blockchain que la simple émission d'actifs sur une chaîne publique. La Corée du Sud construit une infrastructure dans laquelle différents registres distribués peuvent participer tandis que KSD continue de préserver les contrôles d'émission et la cohérence des registres juridiques.
L'inclusion d'Avalanche est importante car elle démontre qu'un écosystème de chaîne publique peut devenir partie intégrante d'une infrastructure de titres réglementée aux côtés de technologies d'entreprise telles que Hyperledger Besu et Fabric. Mais la décision plus profonde réside dans la volonté de la Corée de prendre en charge plusieurs registres plutôt qu'une seule blockchain nationale.
Cette architecture rend KSD plus important, et non moins. Le dépositaire doit contribuer à maintenir un registre de titres cohérent unique tandis que l'émission et l'activité de transaction deviennent techniquement distribuées. Le véritable défi passe donc de la création de jetons à la garantie que plusieurs environnements tokenisés ne puissent pas créer de créances en double, de registres de propriété contradictoires ou d'états juridiques fragmentés.
Le déploiement de février 2027 testera si cette structure fonctionne en production. Si c'est le cas, la Corée pourrait fournir un modèle utile pour d'autres marchés envisageant la tokenisation : l'adoption institutionnelle de la blockchain pourrait ne pas exiger que chaque actif réside sur le même réseau. Elle pourrait exiger une infrastructure capable de faire en sorte que différents réseaux se comportent comme un seul marché de capitaux juridiquement cohérent.
Sources
Lien interne MEXC utilisé :
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-solana-alpenglow-confirmed-for-october-21-launch
Analyse contextuelle de MEXC sur les titres tokenisés coréens :
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
Samsung SDS — Mise en œuvre de la plateforme de jetons de sécurité KSD :
https://www.samsungsds.com/en/news/tk-260508.html
Commission des services financiers — Feuille de route politique sur les titres tokenisés :
https://fsc.go.kr/eng/pr010101/87653
Commission des services financiers — Règles proposées d'octobre 2026 :
https://www.fsc.go.kr/eng/pr010101/87834
Commission des services financiers — Base juridique des jetons de sécurité :
https://fsc.go.kr/eng/pr010101/86076
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.