Aperçu
Mastercard rapproche les soldes de stablecoins du commerce grand public grâce à la Mastercard Global Money Platform, lancée avec BVNK le 15 octobre 2026. La plateforme combine les capacités de paiement mondiales de Mastercard avec l'infrastructure de stablecoins de BVNK via une API unique, permettant aux banques, aux fintechs et aux entreprises de détenir des monnaies fiduciaires et des stablecoins côte à côte, de convertir entre elles en temps réel, d'émettre des cartes liées aux stablecoins, d'effectuer des paiements bancaires locaux via Mastercard Move et de gérer les flux de trésorerie et de règlement à partir d'une seule couche d'infrastructure.
La portée annoncée est substantielle. Les clients de Global Money Platform pourront dépenser des soldes de stablecoins sur le réseau d'acceptation de Mastercard de centaines de millions de points de vente marchands, tandis que l'émission de cartes est disponible dans plus de 130 pays. Mastercard Move atteint déjà plus de 17 milliards de points de terminaison, avec une couverture de paiement local devrait s'étendre à plus de 40 devises dans plus de 200 pays et territoires en 2027.
Mais les paiements en stablecoins de Mastercard ne signifient pas que des centaines de millions de marchands reçoivent soudainement de la crypto. Le marchand peut continuer à utiliser l'acceptation de carte familière et l'infrastructure de règlement en monnaie locale tandis que les stablecoins opèrent en arrière-plan du flux de paiement. Cette distinction pourrait être la caractéristique la plus importante de la plateforme : l'adoption massive des stablecoins pourrait dépendre moins de la conversion des marchands en utilisateurs de crypto que de la rendre la monnaie blockchain interopérable avec les rails de paiement qu'ils utilisent déjà.
Points clés à retenir
- Mastercard et BVNK ont lancé Global Money Platform comme une couche d'infrastructure combinée fiat et stablecoin.
- Les soldes de stablecoins peuvent devenir dépensables sur le réseau de Mastercard de centaines de millions de points de vente marchands.
- La portée marchande ne signifie pas que les marchands doivent directement recevoir ou conserver des stablecoins.
- Mastercard Move connecte la plateforme à plus de 17 milliards de points de terminaison pour les paiements locaux.
- La plus grande opportunité est d'intégrer les stablecoins dans les cartes, la trésorerie et les flux de travail bancaires existants plutôt que de construire un réseau de paiement crypto séparé.
Comment fonctionnent réellement les paiements en stablecoins de Mastercard ?
La Global Money Platform est conçue autour de l'interopérabilité plutôt que du remplacement du fiat. En son centre se trouve un compte multidevises dans lequel les monnaies traditionnelles et les stablecoins peuvent coexister. Les banques, les fintechs et les entreprises peuvent utiliser une seule API pour recevoir des fonds, gérer les soldes, convertir entre les formes de monnaie et acheminer les paiements via différents rails selon les besoins de la transaction. Une entreprise peut donc utiliser des stablecoins pour une partie de sa pile de liquidité tout en continuant à utiliser des comptes bancaires et des réseaux de paiement locaux ailleurs.
Les dépenses par carte étendent ce modèle à la couche marchande. Un client ou une entreprise peut financer ses dépenses à partir de soldes de stablecoins pris en charge via une carte liée aux stablecoins, tandis que Mastercard connecte la transaction à son réseau d'acceptation existant. Le marchand n'a pas besoin d'installer un portefeuille blockchain ou de repenser le paiement autour d'un jeton particulier. Au lieu de cela, l'actif numérique peut être converti et acheminé via une infrastructure déjà compatible avec l'acceptation de carte grand public.
Pour plus de contexte sur la façon dont Mastercard est parvenue à ce stade, voir l'analyse de MEXC sur l'acquisition de BVNK par Mastercard et sa stratégie stablecoin. L'acquisition a été finalisée en août 2026 et a donné à Mastercard une infrastructure pour détenir, déplacer, gérer et convertir de la valeur entre fiat et stablecoins.
Des centaines de millions de marchands acceptent-ils maintenant directement les stablecoins ?
Non. Mastercard rend les dépenses financées par stablecoins compatibles avec son réseau de marchands ; elle n'exige pas que chaque marchand de ce réseau accepte directement des actifs blockchain.
C'est une distinction importante car l'adoption directe par les marchands a historiquement été l'une des plus grandes frictions dans les paiements crypto. Un marchand qui accepte directement un stablecoin peut avoir besoin d'une infrastructure de portefeuille, d'une surveillance blockchain, de politiques de trésorerie, de services de conversion et de procédures de gestion des actifs numériques. Exiger tous ces changements avant que les stablecoins puissent être dépensés à grande échelle rendrait l'adoption lente.
Mastercard sépare effectivement la source des fonds de l'expérience marchand. Un utilisateur pris en charge peut détenir de la monnaie numérique, tandis que le marchand peut continuer à opérer dans une infrastructure de paiement familière. Le stablecoin devient un rail de financement et de règlement possible au sein d'un système de paiement plus large plutôt qu'un nouveau système de paiement que chaque marchand doit rejoindre indépendamment.
Cela change l'équation de l'adoption. La question passe de « Chaque marchand acceptera-t-il les stablecoins ? » à « Les soldes de stablecoins peuvent-ils se comporter comme un pouvoir d'achat ordinaire là où l'infrastructure de paiement existante fonctionne déjà ? »
Pourquoi la couche marchande compte plus qu'un autre portefeuille crypto
Les portefeuilles de stablecoins sont déjà capables de transférer de la valeur à l'échelle mondiale, souvent à toute heure du jour. Le problème commercial plus difficile est de connecter cette valeur aux endroits où les entreprises et les consommateurs ont réellement besoin de la dépenser. Un paiement blockchain techniquement efficace est d'une utilité limitée si chaque marchand, fournisseur ou sous-traitant doit adopter indépendamment le même portefeuille et le même jeton.
L'approche de Mastercard utilise le réseau de cartes comme une couche d'interopérabilité entre ces deux mondes. Plutôt que de construire un univers marchand séparé pour les stablecoins, Global Money Platform connecte les soldes blockchain à l'acceptation des paiements qui existe déjà. Cela permet à un stablecoin de fournir la source de financement tandis que Mastercard gère le pont vers l'infrastructure commerciale conventionnelle.
Cette architecture peut réduire matériellement la quantité de changement de comportement requise du côté récepteur. Les marchands peuvent continuer à fixer le prix des biens en monnaie locale, à utiliser leurs systèmes de point de vente existants et à réconcilier les transactions via les canaux établis. La complexité des stablecoins peut rester concentrée dans l'infrastructure backend utilisée par la plateforme, l'émetteur et le fournisseur de paiement.
L'implication est importante pour l'adoption des stablecoins. La distribution peut compter plus que l'acceptation directe. Un stablecoin n'a pas nécessairement besoin de millions de marchands pour le détenir ; il a besoin d'une infrastructure fiable capable de convertir sa valeur dans la forme que ces marchands acceptent déjà.
Une plateforme connecte les monnaies fiduciaires, les stablecoins et les rails de paiement existants
Mastercard décrit Global Money Platform comme un système modulaire couvrant l'envoi, la réception, la conversion, le stockage, la dépense et le gain. Cela le différencie d'une simple carte crypto, car le produit cible des flux financiers plus larges pour les banques, les fintechs et les entreprises plutôt que seulement le paiement des consommateurs.
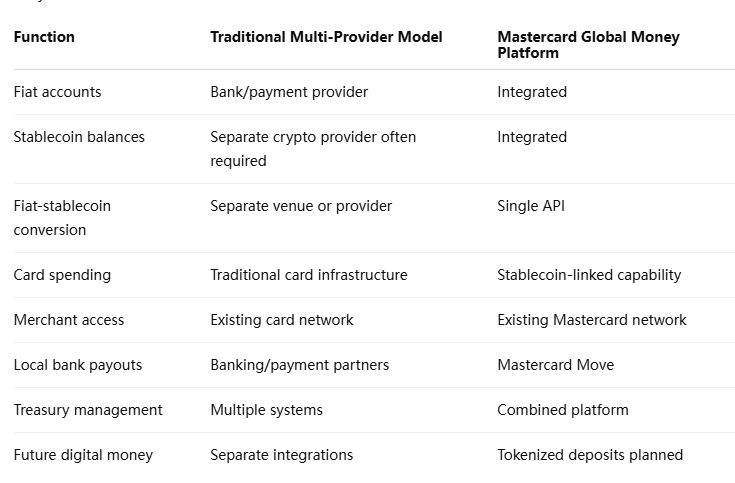
L'avantage est la consolidation opérationnelle. Une fintech qui souhaite prendre en charge les stablecoins aujourd'hui peut nécessiter des relations séparées pour les portefeuilles, la conversion, l'émission de cartes, les paiements locaux et la gestion de trésorerie. Chaque intégration ajoute du travail de conformité, de gestion de liquidité et de réconciliation. Mastercard et BVNK tentent de réduire davantage cette pile en une seule couche d'infrastructure.
Cela explique aussi pourquoi la plateforme est mieux comprise comme une infrastructure multi-monnaie plutôt qu'un produit uniquement stablecoin. Mastercard s'attend à ce que les monnaies fiduciaires, les stablecoins et éventuellement d'autres formes réglementées de monnaie telles que les dépôts tokenisés coexistent. L'objectif stratégique est de contrôler la connectivité entre ces formes de valeur plutôt que de parier que l'une remplacera complètement les autres.
Pourquoi le mouvement de Mastercard change l'histoire des stablecoins
Les paiements par carte des consommateurs attirent les gros titres les plus clairs, mais Mastercard Move pourrait être plus important pour l'adoption en entreprise. Le réseau atteint plus de 17 milliards de points de terminaison, créant des voies depuis les soldes numériques vers les comptes bancaires locaux et d'autres destinations de paiement. Mastercard s'attend à ce que la couverture pertinente s'étende à plus de 40 devises dans plus de 200 pays et territoires en 2027.
Pour une entreprise multinationale, le problème est rarement limité à effectuer un seul paiement. Les équipes de trésorerie doivent collecter de l'argent dans différentes devises, payer des fournisseurs à travers les juridictions, maintenir des soldes suffisants dans les comptes locaux et réconcilier ces mouvements après qu'ils se produisent. Le résultat peut être une liquidité fragmentée et des liquidités dormant simplement parce que les fonds doivent être prépositionnés avant qu'un paiement ne soit dû.
Global Money Platform est conçu pour connecter ces activités. Une entreprise pourrait détenir plusieurs monnaies fiduciaires et stablecoins dans un seul environnement, convertir entre elles lorsque nécessaire et utiliser les rails de paiement locaux pour livrer des fonds sur le compte bancaire d'un destinataire. Le destinataire pourrait ne jamais interagir avec un stablecoin du tout.
Cela mène à un principe plus large : l'utilité des stablecoins dépend de plus en plus de la qualité du réseau de sortie autant que de la blockchain elle-même. Un règlement onchain rapide a une valeur d'entreprise limitée si les entreprises ne peuvent pas efficacement transformer cette valeur en paie, paiements fournisseurs ou soldes bancaires en monnaie locale.
Les stablecoins peuvent-ils réduire le préfinancement et les frictions de fonds de roulement ?
Potentiellement. Mastercard utilise spécifiquement les paiements d'entreprises multinationales pour illustrer le problème : les entreprises peuvent être forcées de gérer des comptes séparés, des fournisseurs de paiement et des soldes préfinancés sur les marchés, immobilisant du capital simplement pour garantir que les paiements peuvent être exécutés lorsque nécessaire.
Les stablecoins peuvent changer une partie de cette structure car la valeur numérique peut traverser les frontières en dehors de nombreuses fenêtres bancaires traditionnelles. Si une entreprise peut détenir des soldes de stablecoins liquides de manière centralisée et convertir ou payer en monnaies locales lorsque nécessaire, elle pourrait être en mesure de réduire une partie des liquidités qui devraient autrement être détenues dans plusieurs comptes à l'avance.
Mais le bénéfice dépend de l'efficacité de toute la chaîne de conversion. La liquidité des stablecoins, la tarification FX, la connectivité bancaire, la disponibilité des paiements locaux et les autorisations réglementaires affectent tous la question de savoir si un actif nominalement 24/7 améliore réellement l'efficacité du fonds de roulement. Une blockchain peut régler en continu tandis que le système financier local du destinataire a encore des contraintes opérationnelles.
L'opportunité réaliste n'est donc pas d'éliminer l'infrastructure bancaire. Il s'agit d'utiliser les stablecoins pour rendre la liquidité plus mobile entre les environnements bancaires.
Pourquoi Mastercard a-t-elle acheté BVNK ?
Le lancement offre une vision plus claire de la logique stratégique qui sous-tend l'acquisition de BVNK par Mastercard en août 2026. Mastercard pouvait déjà émettre des cartes et connecter des commerçants ; ce que BVNK a apporté, c'est une infrastructure permettant aux entreprises de détenir, convertir et déplacer des stablecoins aux côtés des monnaies traditionnelles.
La combinaison des deux donne à Mastercard le contrôle d'une part beaucoup plus importante du cycle de vie des transactions. L'entreprise n'ajoute pas simplement un bouton de paiement en stablecoin. Elle connecte les comptes, la conversion, les cartes, les paiements sortants, la trésorerie et le règlement au sein d'une plateforme commune.
Ce positionnement est important alors que les stablecoins concurrencent de plus en plus les banques correspondantes et les prestataires de paiement spécialisés dans les flux transfrontaliers. Mastercard n'a pas besoin de choisir entre les cartes traditionnelles et les rails blockchain si elle peut agir comme l'orchestrateur entre eux. L'entreprise peut préserver son réseau de distribution tout en ajoutant de nouvelles formes de monnaie en dessous.
La Global Money Platform est la première intégration produit majeure suivant l'acquisition de BVNK, ce qui en fait un test important pour déterminer si les réseaux de paiement établis peuvent absorber les stablecoins sans être déplacés par eux.
Point de vue de MEXC : le rail de stablecoin gagnant pourrait être invisible pour les commerçants
Le développement le plus important dans les paiements en stablecoin de Mastercard est peut-être que les commerçants n'ont pas besoin de devenir natifs de la crypto. Les stablecoins peuvent se développer comme instrument de paiement même si la personne qui reçoit le paiement n'ouvre jamais de portefeuille, ne choisit jamais de blockchain et ne gère jamais de solde de jetons.
Cela change la façon dont l'adoption doit être mesurée. Les adresses de stablecoin des commerçants ne sont pas le seul indicateur pertinent. Le volume de cartes financées par des stablecoins, les paiements sortants locaux, les flux de trésorerie et l'activité de conversion peuvent devenir plus significatifs à mesure que la monnaie numérique est intégrée dans les expériences de paiement existantes.
La stratégie de Mastercard suggère également que la couche concurrentielle pourrait se déplacer vers l'orchestration. Si les monnaies fiduciaires, les stablecoins et les dépôts tokenisés coexistent, l'infrastructure précieuse pourrait être le système capable de déterminer quel rail utiliser, de convertir entre eux et de fournir de la valeur sous la forme préférée par le destinataire.
L'adoption de masse, dans ce modèle, ne ressemble pas à chaque commerçant affichant un panneau « USDC accepté ici ». Elle ressemble à des stablecoins devenant partie intégrante de l'infrastructure de paiement ordinaire sans que les commerçants aient besoin de savoir que la blockchain était impliquée.
Risques et limites
L'ampleur du réseau de Mastercard ne doit pas être confondue avec la disponibilité universelle de chaque fonctionnalité de stablecoin.
- La portée des commerçants n'est pas une acceptation directe des stablecoins. Les commerçants peuvent continuer à recevoir des fonds via les accords de règlement existants.
- La disponibilité des produits varie selon le marché. L'émission de cartes, les paiements sortants locaux et d'autres fonctions sont soumis à la juridiction et à la couverture des partenaires.
- Le risque lié aux stablecoins demeure. Les risques liés à l'émetteur, aux réserves et au remboursement ne disparaissent pas parce qu'un jeton est connecté à Mastercard.
- Les coûts de conversion comptent toujours. Les taux de change, les écarts et les frais de paiement peuvent affecter l'avantage économique par rapport aux rails traditionnels.
- L'infrastructure bancaire reste importante. Les paiements sortants locaux dépendent en fin de compte du bon fonctionnement des systèmes bancaires et de paiement.
- Les capacités futures ne sont pas les capacités actuelles. Mastercard indique que les dépôts tokenisés et le support du commerce agentique font partie du développement futur.
- Le risque opérationnel de la blockchain demeure. La congestion du réseau, l'infrastructure des portefeuilles et les défaillances techniques peuvent encore affecter les flux de monnaie numérique.
La plus grande erreur d'analyse serait donc de traiter la plateforme comme un remplacement complet du règlement bancaire ou par carte. Elle est conçue pour rendre différentes formes de monnaie interopérables, et non pour rendre chaque transaction purement onchain.
Les paiements en stablecoin de Mastercard pourraient rendre la crypto invisible au moment du paiement
Les paiements en stablecoin de Mastercard représentent une voie d'adoption différente de la vision crypto initiale dans laquelle les consommateurs et les commerçants abandonneraient tous deux l'infrastructure de paiement existante et effectueraient des transactions directement via des portefeuilles blockchain. La Global Money Platform maintient plutôt une grande partie de l'expérience commerciale familière intacte tout en insérant des capacités de stablecoin dans l'infrastructure financière qui la sous-tend.
Cette approche pourrait être plus évolutive. Les banques, les fintechs et les entreprises peuvent détenir et convertir des stablecoins, émettre des cartes liées et utiliser Mastercard Move pour les paiements sortants locaux, tandis que les clients peuvent potentiellement dépenser des soldes financés par des stablecoins sur un réseau comptant des centaines de millions de points de vente. Le commerçant n'a pas besoin de conserver le jeton pour que le stablecoin devienne économiquement utile au moment du paiement.
L'importance dépasse les paiements par carte. En combinant les comptes, la gestion de trésorerie, la conversion, les dépenses des commerçants et les versements bancaires, Mastercard se positionne comme une couche d'interopérabilité entre l'argent traditionnel et l'argent tokenisé. L'acquisition de BVNK devient stratégiquement plus claire dans ce contexte : Mastercard construit l'infrastructure autour des stablecoins plutôt que de les traiter comme un produit de paiement isolé.
Le test décisif sera l'utilisation réelle. Les dépenses par carte financées par des stablecoins, les flux de trésorerie des entreprises, les versements locaux et le volume de conversion montreront si Mastercard peut transformer la liquidité de la blockchain en activité de paiement grand public. Si elle y parvient, l'effet le plus important pourrait être presque invisible pour les utilisateurs finaux : les stablecoins pourraient devenir une partie du commerce quotidien sans exiger que des centaines de millions de commerçants deviennent eux-mêmes des utilisateurs de cryptomonnaies.
Sources
Mastercard — Lancement de la Global Money Platform :
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — Acquisition de BVNK :
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.