Alors que le secteur mondial de la puissance de calcul de l'IA subit une véritable déroute, le cabinet de recherche sur les semi-conducteurs SemiAnalysis enfonce le clou.
Dans sa dernière mise à jour de modèle, il a fortement revu à la baisse les dépenses d'investissement mondiales dans les accélérateurs d'IA, les expéditions, la demande de HBM et la demande d'électricité.
Parmi elles, les ajustements les plus significatifs concernent la période 2028-2030 : la prévision de dépenses d'investissement pour 2028 est abaissée de 28 %, et celles de 2029 et 2030 respectivement de 41 % et 40 %.
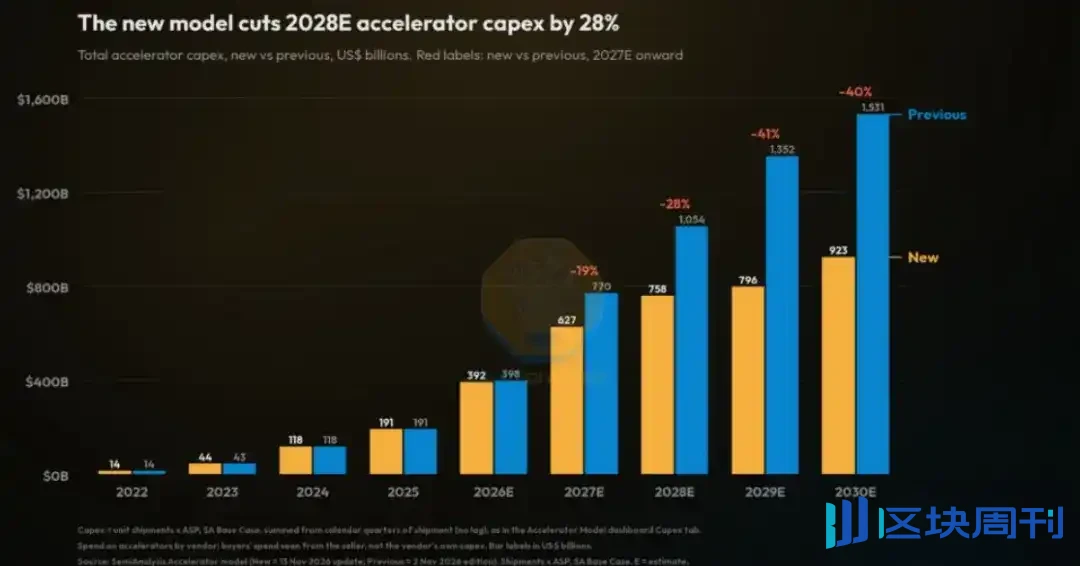
Selon les calculs du nouveau modèle, les dépenses d'investissement mondiales dans les accélérateurs d'IA en 2030 passeront de 1 531 milliards de dollars précédemment prévus à 923 milliards de dollars, soit une réduction de 608 milliards de dollars.
Parallèlement, la prévision cumulée de la surface de plaquettes de silicium logique pour accélérateurs expédiées entre 2026 et 2030 est abaissée de 17 %, Nvidia représentant 66 % de cette réduction.
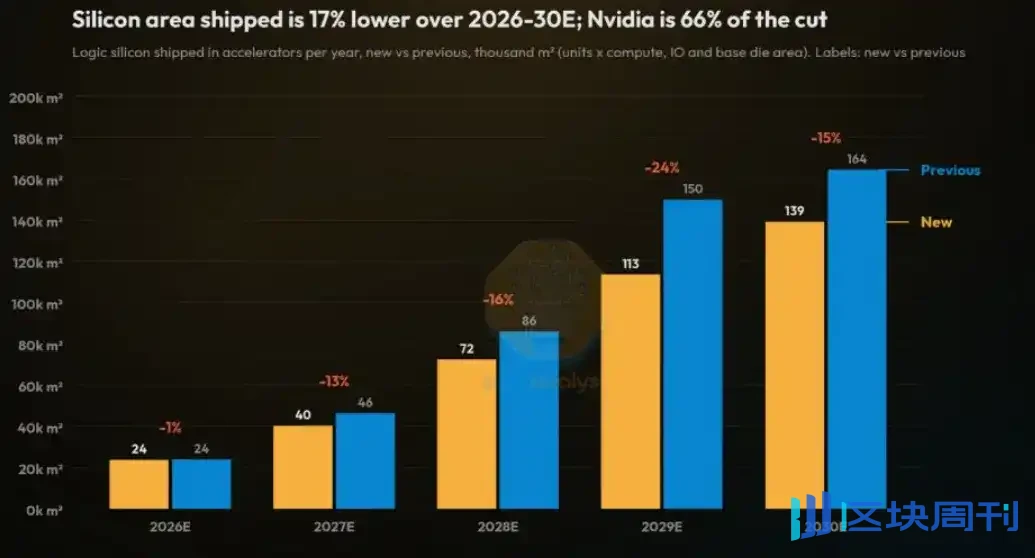
Le choc de ces chiffres se manifeste d'abord par la rupture du récit d'une « expansion infinie » de l'infrastructure d'IA qui prévalait jusqu'ici sur le marché.
Au cours des deux dernières années, les marchés financiers partaient généralement du principe que les fournisseurs de cloud et les laboratoires d'IA continueraient d'augmenter leurs investissements dans la puissance de calcul à un rythme extrêmement soutenu, entraînant une réévaluation des valorisations des GPU, de la HBM, des modules optiques, de l'électricité des centres de données et du refroidissement liquide, entre autres.
Mais la révision de SemiAnalysis montre que les prévisions de dépenses d'investissement pour 2026 restent globalement stables, et que le véritable point d'inflexion marqué se situe après 2027, en particulier pour 2029 et 2030, où le volume annuel d'investissement, qui dépassait auparavant 1 000 milliards de dollars, est désormais ramené dans une fourchette de 800 à 900 milliards de dollars.
Trois raisons expliquent cette révision à la baisse :
Premièrement, la croissance des revenus de l'IA ralentit. La croissance des nouveaux revenus récurrents annuels des laboratoires d'IA de pointe au troisième trimestre a diminué, ce qui incite les institutions à réévaluer si les revenus de Token peuvent continuer à couvrir durablement les coûts élevés de la puissance de calcul.
Deuxièmement, l'environnement de financement se resserre. Les investisseurs en dette et en actions sont plus prudents à l'égard des projets dépourvus d'engagements d'achat à long terme de la part des fournisseurs de services cloud, ce qui affectera le développement des terrains, de l'électricité et des bâtiments principaux des centres de données.
Troisièmement, les contraintes réglementaires et de raccordement au réseau aux États-Unis s'aggravent ; parmi les centres de données dont la mise en service est prévue entre le second semestre 2027 et le premier semestre 2028, 5,8 GW seront retardés.
L'impact sur la chaîne industrielle n'est pas réparti de manière uniforme.
Nvidia est le plus durement touché : non seulement ses prévisions d'expéditions sont fortement revues à la baisse, mais les hypothèses de prix de vente moyen de la nouvelle génération de produits Feynman sont également nettement réduites.
Par exemple, le prix de vente moyen du Feynman passe d'environ 110 000 dollars à environ 78 000 dollars, et celui du Feynman Ultra d'environ 175 000 dollars à environ 98 000 dollars.
Cela montre que la concurrence dans les puces d'IA passe de « qui a la capacité de production » à « qui offre le meilleur rapport qualité-prix », et que des plateformes alternatives comme TPU, Trainium et les GPU AMD érodent le pouvoir de fixation des prix de Nvidia.
La révision à la baisse simultanée de la demande de HBM et d'électricité mérite également attention.
La prévision des expéditions mondiales de HBM pour 2028 est abaissée de 30 %, et la demande de puissance des accélérateurs d'IA pour 2030 est abaissée de 34 %.
Cela ne signifie pas que les segments du stockage et de l'électricité perdent de leur valeur, mais que la chaîne industrielle passe de la course à la capacité de production et à l'électricité à une allocation de la capacité en fonction du rendement.
La part de la HBM dans la nomenclature des matériaux des accélérateurs d'IA reste élevée, et la HBM4, le packaging avancé et le stockage personnalisé conservent des opportunités structurelles ; le goulot d'étranglement du côté de l'électricité ne disparaîtra pas complètement non plus, mais le rythme des commandes dépendra davantage de l'avancement du raccordement au réseau des projets spécifiques.
Pour le marché, cette vague de révisions à la baisse ressemble davantage à un recalibrage anticipé de dégonflement de la bulle.
Auparavant, le marché avait tendance à interpréter les investissements dans la puissance de calcul de l'IA comme une courbe ascendante unilatérale, mais en réalité, ils sont influencés conjointement par la validation des revenus, les contraintes de financement, le raccordement au réseau électrique, l'efficacité des puces et la structure concurrentielle.
Il faudra ensuite surveiller attentivement les orientations des fournisseurs de cloud en matière de dépenses d'investissement, la visibilité des commandes d'accélérateurs, l'évolution des prix contractuels de la HBM, les délais d'attente pour le raccordement au réseau des centres de données, ainsi que la part des charges d'inférence dans la puissance de calcul totale.
Si la demande d'inférence continue de croître, que le coût unitaire de la puissance de calcul diminue et que l'utilisation effective s'améliore, la chaîne industrielle bénéficiera encore d'un soutien structurel ; si le rendement des projets à long terme est difficile à valider, les prévisions de dépenses d'investissement pourraient encore être révisées.
Actuellement, le secteur mondial de la puissance de calcul de l'IA traverse une phase douloureuse de révision à la baisse des valorisations et de dégonflement de la bulle.
Même ainsi, il reste impossible de déterminer si cette phase est terminée ; bien que les valorisations semblent avoir beaucoup chuté, la question est de savoir si les paramètres de prévision des modèles de valorisation ont été révisés en parallèle ; si ce n'est pas le cas, les valorisations pourraient ne pas paraître sous-évaluées.
La meilleure approche reste d'attendre patiemment que le marché s'épure de lui-même.
On peut espérer que l'inertie du marché va souvent trop loin : bien que les nouvelles négatives soient nombreuses et que le secteur de la puissance de calcul de l'IA ait fortement reculé, si le marché corrige excessivement et pousse réellement les valorisations à des niveaux extrêmement bas, combiné au nettoyage des divers capitaux à effet de levier et des vendeurs, alors que les positions à découvert sont à des niveaux historiquement élevés, cela pourrait au contraire entraîner un rebond à gains exceptionnels.
Quant à savoir quand cette opportunité se présentera, il ne reste qu'à laisser le marché donner la réponse.