La dernière explication de Circle sur les revenus de l'USDC donne au marché une vision plus claire de ce à quoi ressemble l'économie des stablecoins après prise en compte des coûts de distribution et d'exploitation. Au cours du premier semestre 2026, Circle a déclaré avoir généré environ 1,4 milliard de dollars de revenus et de revenus de réserve. Environ 819 millions de dollars ont été versés aux partenaires de distribution et aux coûts de transaction, tandis que 473 millions de dollars supplémentaires ont soutenu les licences, les relations bancaires, la liquidité de règlement, la conformité, le développement de produits et les intégrations blockchain. Circle a indiqué qu'environ sept cents de chaque dollar de revenu restaient finalement en bénéfice net.
Le chiffre semble inhabituellement bas jusqu'à ce que les couches sous-jacentes soient séparées. Sept cents ne correspondent pas au rendement versé aux détenteurs d'USDC, et cela ne signifie pas que Circle ne capte que 7 % du revenu brut de réserve avant dépenses. La catégorie de 819 millions de dollars couvre également les partenaires de distribution et les coûts de transaction collectivement, plutôt que de représenter un paiement unique à Coinbase ou à une autre plateforme.
Cette divulgation intervient alors que de nouveaux stablecoins rivalisent par le biais de la frappe et du remboursement gratuits et d'accords agressifs de partage des revenus. Cela rend la question centrale des revenus de l'USDC moins une question de savoir combien de revenus de réserve Circle gagne et davantage une question de savoir quelle part de ces revenus doit être partagée ou réinvestie pour maintenir la distribution, la liquidité, l'accès bancaire et l'infrastructure réglementaire. La concurrence entre stablecoins devient de plus en plus un concours pour savoir qui absorbe ces coûts et qui capte l'économie restante.
Points clés à retenir
- Circle a déclaré environ 1,4 milliard de dollars de revenus et de revenus de réserve au premier semestre 2026.
- Environ 0,59 dollar de chaque dollar de revenu est allé aux partenaires de distribution et aux coûts de transaction.
- Environ 0,34 dollar a soutenu les services bancaires, la liquidité, la conformité, les licences et l'infrastructure produit.
- Circle a indiqué qu'environ 0,07 dollar par dollar restait en bénéfice net.
- La concurrence entre stablecoins dépend de plus en plus de l'économie de la distribution plutôt que de la seule technologie des jetons.
La répartition des revenus de 1 dollar d'USDC
La divulgation de Circle peut être comprise le plus facilement en suivant un dollar de revenu à travers l'entreprise.
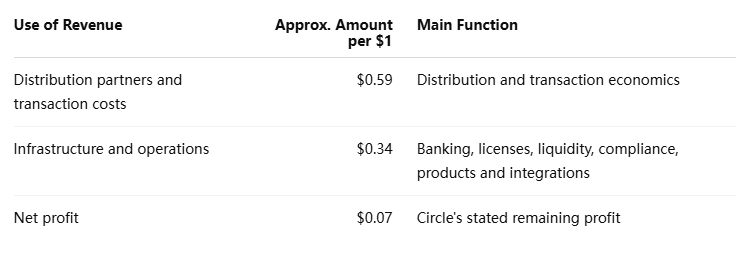
Le tableau montre pourquoi le chiffre phare de sept cents nécessite un contexte. Circle décrit le montant restant après des paiements substantiels aux partenaires et des investissements opérationnels. Il ne dit pas que les réserves d'USDC ne génèrent que sept cents d'économie brute par dollar de revenu.
La mise à jour du marché des stablecoins du 19 octobre de MEXC couvre également la divulgation de Circle et le débat autour de la concurrence des stablecoins à frais nuls.
Circle ne conserve-t-il vraiment que 7 cents par dollar ?
Selon la répartition du premier semestre 2026 de Circle, environ sept cents de chaque dollar de revenu restaient en bénéfice net. Il s'agit d'un résultat comptable après distribution et coûts d'exploitation, plutôt que d'une propriété économique fixe de l'USDC.
La distinction est importante car le chiffre peut évoluer dans plusieurs directions. Des taux d'intérêt plus élevés peuvent augmenter les revenus de réserve. Une circulation d'USDC plus importante peut élargir la base de réserve. Les accords de partenariat peuvent devenir plus ou moins coûteux. Les coûts de conformité, bancaires et de liquidité peuvent également changer à mesure que Circle s'étend vers de nouveaux produits et juridictions.
Le chiffre de sept cents doit donc être traité comme un instantané du modèle actuel, et non comme une marge permanente des stablecoins.
Pourquoi la distribution prend une part si importante
L'USDC peut être émis par Circle, mais les utilisateurs le rencontrent fréquemment via d'autres entreprises. Les échanges, portefeuilles, banques, plateformes fintech et applications de paiement déterminent où l'USDC est disponible et avec quelle facilité les clients peuvent le détenir ou l'utiliser. Ces relations donnent aux distributeurs un levier économique.
L'utilité d'un stablecoin augmente lorsqu'il est disponible sur davantage d'interfaces financières. Cela signifie que la distribution n'est pas simplement de la publicité. Elle aide à créer de la liquidité, de l'accessibilité et des effets de réseau.
Le compromis est simple :
- un partage des revenus plus important peut attirer une distribution plus forte ;
- une distribution plus forte peut augmenter la circulation ;
- une circulation plus importante peut augmenter les revenus de réserve ;
- des coûts de partenariat plus élevés peuvent réduire le montant conservé par l'émetteur ;
- des incitations plus faibles peuvent rendre les stablecoins concurrents plus attrayants pour les plateformes.
Le modèle qui en résulte peut croître rapidement tout en produisant des marges conservées relativement minces.
La catégorie de 819 millions de dollars de Circle doit également être lue avec attention. Elle inclut les partenaires de distribution et les coûts de transaction, de sorte qu'elle ne peut pas être traitée comme une mesure directe de ce qu'une entreprise comme Coinbase a reçu.
La concurrence à frais zéro modifie l'emplacement des coûts
Une stablecoin peut annoncer la création ou le remboursement gratuits, mais l'infrastructure financière sous-jacente a toujours un coût. Les relations bancaires doivent être maintenues. La liquidité doit être disponible lorsque les clients remboursent. Les opérations de conformité nécessitent du personnel et des systèmes. Les licences comportent des obligations continues.
Les frais zéro modifient donc qui absorbe le coût plutôt que de l'éliminer automatiquement.
Un émetteur peut subventionner le remboursement afin d'accélérer l'adoption. Un autre peut accorder une part plus importante des revenus de réserve aux plateformes d'échange ou aux portefeuilles. Un troisième peut opérer dans moins de juridictions et maintenir une empreinte de conformité plus légère.
Ces choix peuvent créer de véritables avantages de coût, mais ils rendent aussi les comparaisons directes difficiles, car deux stablecoins peuvent optimiser des choses différentes.
Les stablecoins à frais zéro peuvent-ils concurrencer l'USDC ?
Oui, en particulier s'ils peuvent combiner des frais explicites plus faibles avec une économie de partenaires plus forte. Les plateformes d'échange et les plateformes fintech ont intérêt à soutenir une stablecoin qui leur génère plus de revenus, surtout si les utilisateurs peuvent créer et rembourser l'actif sans friction supplémentaire.
La question plus difficile est de savoir si ce modèle reste attractif à grande échelle. Une stablecoin soutenant d'importants soldes institutionnels et des remboursements fréquents a besoin de services bancaires fiables, d'une liquidité suffisante et d'une résilience opérationnelle. Ces fonctions deviennent plus difficiles à subventionner indéfiniment à mesure que la circulation croît.
Un modèle à frais zéro est donc surtout convaincant lorsque les prix plus bas proviennent d'une structure de coûts véritablement plus faible plutôt que de seules incitations temporaires.
36 000 milliards de dollars de volume est une mesure différente
Circle affirme que l'USDC a traité plus de 36 000 milliards de dollars de volume de transactions onchain au cours du premier semestre 2026. Elle a également rapporté plus de 315 milliards de dollars d'activité de création et de remboursement, soit environ 1,7 milliard de dollars par jour. Circle a en outre déclaré que l'USDC représentait environ 77 % du volume mondial de transactions de stablecoins en juin.
Ces chiffres sont des mesures utiles de l'activité, mais ils ne doivent pas être traités comme équivalents aux revenus de l'entreprise.
Un USDC peut circuler de manière répétée entre des plateformes d'échange, des portefeuilles, des applications DeFi et des comptes de trésorerie. Chaque transfert peut s'ajouter au volume de transactions onchain même si le même capital sous-jacent est réutilisé. Cela rend le volume de transactions fondamentalement différent des revenus ou des soldes de réserve.
La même distinction s'applique à la part de marché. La part du volume de transactions mesure l'activité avec laquelle un jeton circule, et non la quantité d'offre de stablecoin qu'il représente.
Pour les revenus de l'USDC, les variables plus importantes sont les soldes en circulation moyens, les rendements des réserves, les accords de distribution et le coût du soutien à la création et au remboursement.
Qu'est-ce qui détermine la rentabilité d'une stablecoin ?
La rentabilité d'une stablecoin est façonnée par plusieurs variables qui peuvent évoluer dans des directions opposées.
Une circulation plus élevée élargit la base de réserves. Des taux d'intérêt à court terme plus élevés peuvent augmenter les revenus de ces réserves. Une meilleure efficacité opérationnelle peut réduire la part des revenus nécessaire aux services bancaires, à la conformité et à l'infrastructure technique.
Mais la croissance peut aussi devenir coûteuse. Les partenaires de distribution peuvent exiger une économie plus favorable à mesure qu'ils gagnent du pouvoir de négociation. Les concurrents peuvent forcer les émetteurs à offrir des incitations plus fortes. L'expansion dans davantage de juridictions peut augmenter les coûts de conformité et de licence.
Une stablecoin plus grande ne produit donc pas automatiquement un émetteur plus rentable.
Le résultat économique dépend de la question de savoir si des soldes supplémentaires génèrent suffisamment de revenus incrémentaux pour couvrir la distribution et l'infrastructure nécessaires pour les acquérir et les conserver.
Le fossé défensif des stablecoins peut se situer en dehors du jeton
Les contrats intelligents de stablecoins deviennent plus faciles à reproduire. Les couches plus difficiles sont l'accès bancaire, les approbations réglementaires, la liquidité de remboursement, les intégrations et la distribution.
La structure de coûts de Circle elle-même soutient cette interprétation. Une grande part des revenus de l'USDC va soit à des partenaires qui distribuent la stablecoin, soit est réinvestie dans l'infrastructure financière environnante.
Cela ne prouve pas que le modèle de Circle soit le plus efficace. Un émetteur plus récent peut opérer avec des coûts plus faibles ou utiliser un modèle de partage des revenus plus agressif pour gagner des parts de marché. Mais tout concurrent cherchant une échelle comparable doit finalement résoudre des questions similaires autour de la liquidité, du remboursement et de l'accès financier.
Cela déplace le débat concurrentiel de la création de jetons vers l'économie de réseau.
Point de vue de MEXC : la distribution des stablecoins devient son propre marché
L'industrie des stablecoins développe de plus en plus une seconde couche de concurrence autour du jeton lui-même. Les émetteurs ne sont pas seulement en concurrence pour les utilisateurs ; ils sont en concurrence pour les plateformes d'échange, les portefeuilles, les banques et les entreprises de paiement qui déterminent quelles stablecoins ces utilisateurs rencontrent.
Cela signifie que la distribution peut devenir un marché à part entière. Les plateformes peuvent négocier une part des revenus de réserve, tandis que les émetteurs décident de la quantité d'économie qu'ils sont prêts à céder en échange de l'accès aux clients et aux soldes.
La divulgation de Circle rend ce compromis visible. L'entreprise génère des revenus substantiels, mais la majeure partie de la valeur est soit partagée avec son réseau, soit réinvestie pour le maintenir.
La prochaine phase de la concurrence des stablecoins pourrait donc être définie par l'efficacité de la distribution : combien un émetteur doit dépenser pour acquérir un dollar supplémentaire de circulation durable et combien de profit reste une fois ce solde intégré dans le système financier au sens large.
Risques et limites
- Les chiffres de Circle sont déclarés par l'entreprise. L'explication d'octobre sert également de défense du modèle de Circle dans le débat sur la concurrence à frais zéro.
- La marge de sept cents est historique. Les taux d'intérêt, la circulation, les accords avec les partenaires et les dépenses d'exploitation peuvent modifier sensiblement les marges futures.
- Les coûts de distribution peuvent évoluer. Les grandes bourses et les plateformes fintech peuvent gagner ou perdre du pouvoir de négociation au fil du temps.
- Le volume de transactions n'est pas un revenu. Le chiffre de 36 000 milliards de dollars reflète une large activité onchain plutôt qu'une monétisation commerciale équivalente.
- Les concurrents à frais zéro peuvent réellement fonctionner différemment. Des coûts plus faibles, une empreinte réglementaire plus étroite ou des subventions temporaires peuvent rendre les comparaisons directes difficiles.
- La circulation ne garantit pas la croissance des profits. Une offre plus importante peut encore produire une économie faible si les coûts de distribution et d'infrastructure augmentent plus rapidement.
Les revenus de l'USDC montrent que la distribution est désormais le véritable enjeu
Les revenus de l'USDC rappellent utilement que les stablecoins ne sont pas simplement des portefeuilles de réserves attachés à des jetons. La ventilation du premier semestre 2026 de Circle suggère qu'environ 59 cents de chaque dollar de revenu sont allés aux partenaires de distribution et aux coûts de transaction, tandis que 34 autres cents ont soutenu l'infrastructure et les opérations. Seuls environ sept cents sont restés en tant que bénéfice net.
Cette structure explique pourquoi la concurrence à frais zéro compte. Un rival peut défier l'USDC en accordant plus d'économie aux distributeurs, en supprimant les frais pour les clients ou en fonctionnant avec un modèle d'infrastructure plus léger. Mais la comparaison ne devient significative que lorsque la liquidité, l'accès bancaire, la conformité et la fiabilité du remboursement sont pris en compte parallèlement au prix.
Le modèle actuel de Circle pourrait s'avérer durable si ses dépenses créent des intégrations et des soldes que les concurrents ne peuvent pas facilement déplacer. Il pourrait aussi devenir coûteux si les paiements aux partenaires augmentent ou si la baisse des taux d'intérêt réduit le pool de revenus de réserve disponible à partager.
Les indicateurs les plus utiles à surveiller ensuite ne sont donc pas seulement l'offre d'USDC et le volume de transactions. Les rendements des réserves, les coûts de distribution, l'activité de remboursement, les dépenses d'exploitation et la capacité des concurrents à frais zéro à conserver les soldes après normalisation des incitations fourniront une image plus claire de la durabilité de l'économie de l'USDC. La concurrence des stablecoins se décide de plus en plus autour du jeton plutôt qu'à l'intérieur de celui-ci.
Sources
Lien interne MEXC utilisé :
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — L'économie de l'USDC et pourquoi nos partenaires gagnent :
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre des décisions avec prudence en fonction de votre situation personnelle.