Autor: Bao Yilong, Wallstreetcn
Podwójny wpływ trudnej sytuacji fiskalnej Francji i nagłego politycznego wstrząsu w Hiszpanii osłabił apetyt na ryzyko, spychając euro do najniższego poziomu od 17 miesięcy w stosunku do dolara. Kontrakty terminowe na indeks S&P 500 zmieniły się nieznacznie. Indeks Nasdaq 100 był nieco poniżej rekordu ustanowionego w zeszłym tygodniu.
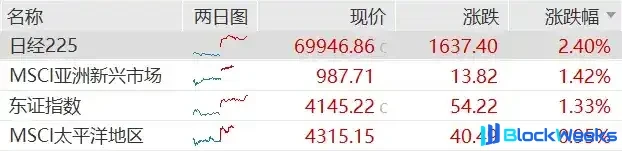
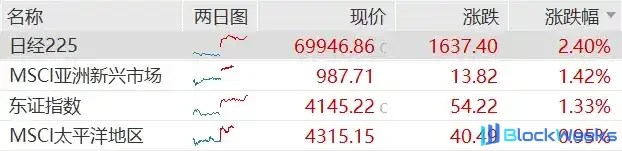
W poniedziałek indeks Nikkei wzrósł o 2,4%, a japoński indeks Topix również umocnił się o 1,3%. Trzy główne indeksy giełdowe w Hongkongu stopniowo odrabiały straty po otwarciu na minusie, a łańcuch dostaw sprzętu do obliczeń AI stał się najbardziej widoczną główną linią strukturalną dnia, prowadzony przez sektory PCB i komunikacji optycznej, podczas gdy tradycyjne sektory, takie jak nieruchomości, nadal borykały się z presją.
Tymczasem opublikowano wyniki pierwszej tury wyborów powszechnych w Brazylii, w których prawicowy senator niespodziewanie prowadzi z urzędującym prezydentem Lulą, brazylijskie aktywa gwałtownie wzrosły, kontrakty terminowe na brazylijski indeks giełdowy poszybowały o 8,3%, a brazylijski real umocnił się o 4,6%.
Przed otwarciem amerykańskiej giełdy konkretne wyniki aktywów przedstawiają się następująco:
- Kontrakty terminowe na indeks S&P 500 spadły o 0,01% do 7776,5 punktu, kontrakty terminowe na indeks Nasdaq 100 spadły o 0,12% do 31 023,75 punktu, kontrakty terminowe na indeks Dow wzrosły o 0,04% do 51 498 punktów.
- Wśród popularnych spółek, producent oprogramowania przemysłowego PTC wzrósł o ponad 34% w handlu przedsesyjnym, ponieważ Schneider Electric potwierdził przejęcie PTC za 22,6 mld dolarów. TSMC wzrósł o prawie 2% w handlu przedsesyjnym, ponieważ bada współpracę z fabryką wafli Terafab Muska. Chińska spółka koncepcyjna NIO wzrosła o ponad 1% w handlu przedsesyjnym, ponieważ szczyt jazdy autonomicznej w Święto Narodowe napędził jej jednodniowy wolumen usług wymiany baterii do rekordowego poziomu.
- W metalu szlachetnym, złoto spot wzrosło o 0,36% do 4157,62 dolarów za uncję, a srebro spot wzrosło o 2,08% do 61,71 dolarów za uncję.
- Na rynku walutowym, indeks dolara amerykańskiego wzrósł o 0,29% do 102,23, euro wobec dolara spadło o 0,41% do 1,1206, dolar wobec jena wzrósł o 0,21% do 158,19, funt wobec dolara spadł o 0,10% do 1,3226, a dolar australijski wobec dolara wzrósł o 0,05% do 0,6960.
- W cenach ropy naftowej na rynkach międzynarodowych, kontrakty terminowe na ropę Brent wzrosły o 0,25% do 102,51 dolarów za baryłkę, a kontrakty terminowe na ropę amerykańską spadły o 1,2% do 90,02 dolarów za baryłkę.
Ryzyko europejskie rośnie, euro spada do 17-miesięcznego minimum
Sytuacja w Europie stała się kluczową zmienną dla otwarcia rynku w tym tygodniu.
Jak wspomniał Wallstreetcn, pata polityczny we Francji nadal się zaognia, a obligacje wysokiego ryzyka są wyprzedawane; premier Hiszpanii Pedro Sánchez ogłosił przedterminowe wybory powszechne z powodu masowych protestów społecznych wywołanych problemami mieszkaniowymi w kraju, a rynek obawia się, że presja fiskalna w strefie euro będzie się dalej rozprzestrzeniać.
Euro wobec dolara spadło o 0,5% do 1,1204, najniższego poziomu od maja 2025 r. Indeks dolara amerykańskiego umocnił się nieznacznie o 0,1%.

Analityk XTB Kathleen Brooks powiedziała:
Europa traci przychylność inwestorów, a „strażnicy” rynku obligacji uważnie obserwują ruchy strefy euro. Pytanie brzmi: czy następna będzie Hiszpania?
Europejskie giełdy wykazały mieszane wyniki, indeks Stoxx 600 wzrósł, a następnie spadł, kończąc z wzrostem o 0,14%, ale francuski CAC 40 stał się najsłabszym indeksem w Europie, spadając w ciągu dnia o ponad 1%.

Kontrakty terminowe na S&P 500 spadły o prawie 0,2%, podczas gdy kontrakty terminowe na Nasdaq 100 nieznacznie spadły w handlu przedsesyjnym po osiągnięciu rekordu w zeszły piątek.

Presja na podwyżki stóp słabnie, akcje technologiczne w regionie Azji i Pacyfiku rosną szeroko
Giełdy w regionie Azji i Pacyfiku zyskały wsparcie dzięki kolejnemu głównemu wątkowi – wrześniowy wzrost liczby nowych miejsc pracy w USA okazał się niższy od oczekiwań, wzrost płac wyhamował, a rynek pieniężny natychmiast obniżył prawdopodobieństwo podwyżki stóp przez Fed w październiku poniżej 25%. Indeks MSCI Asia-Pacific wzrósł o 1,2%, podążając za piątkowymi wzrostami na Wall Street.
Rynek japoński przewodził wzrostom, indeks Nikkei 225 wzrósł w pewnym momencie sesji o ponad 2,5%, krótko powracając powyżej 70 000 punktów, a akcje technologiczne radziły sobie szczególnie dobrze.

Tajwański indeks ważony wzrósł aż o 2,7% do 49 770,66 punktów, a TSMC w trakcie sesji wzrosła o 3% do rekordowego poziomu. Rynki Korei Południowej i Chin kontynentalnych były zamknięte z powodu świąt i nie uczestniczyły w tej fali wzrostów.

Shane Oliver, główny ekonomista i szef strategii inwestycyjnej w AMP Ltd., stwierdził w nocie badawczej, że wrześniowe dane dotyczące zatrudnienia były „ani gorące, ani zimne”, „spójne ze scenariuszem »Goldilocks«, co dodatkowo wzmacnia oczekiwania rynku, że Fed nie będzie się spieszyć z kolejną podwyżką stóp w tym miesiącu”.
Sektor PCB przewodzi wzrostom, łańcuch mocy obliczeniowej AI odnotowuje rezonans w wolumenie i cenie
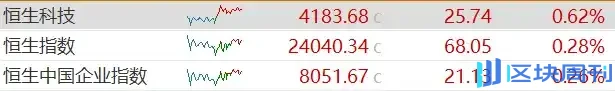
Na giełdzie w Hongkongu w poniedziałek indeks Hang Seng zamknął się wzrostem o 0,28% na poziomie 24 040,34 punktów, a indeks Hang Seng Tech wzrósł o 0,62% do 4 183,68 punktów. Kingboard Laminates wzrósł o prawie 12% w ciągu jednego dnia, akcje H Kinwong Electronic wzrosły o ponad 9%, a Zhipu wzrósł o 6,2%, prowadząc wzrosty wśród spółek wchodzących w skład Hang Seng Tech; w sektorze komunikacji optycznej w Hongkongu Comba Telecom wzrósł o ponad 25%.
Sektor PCB stał się tego dnia najbardziej przyciągającą uwagę główną linią: Kingboard Laminates wzrósł o 11,94% do 55,3 HKD, a obroty osiągnęły 3,209 mld HKD; Kingboard Holdings wzrósł o 8,36%; akcje H Kinwong Electronic wzrosły o ponad 9%, akcje H Guanghe Technology wzrosły o ponad 6%, a akcje H Victory Giant Technology wzrosły o ponad 5%.

Sygnały podwyżek cen nieprzerwanie rozchodziły się w górę i w dół łańcucha przemysłowego. Po stronie dostawców na wcześniejszym etapie Kingboard Laminates wydał w ciągu roku łącznie 7 rund komunikatów o podwyżkach cen, a Nan Ya Plastics od września ponownie podniosła ceny produktów o 20%; lider branży włókna szklanego China Jushi podniósł we wrześniu ceny grubej i cienkiej tkaniny elektronicznej odpowiednio o 15% i 20%; Jiangxi Hongruixing Technology ogłosiła 10-procentowy wzrost cen fabrycznych laminatów miedzianych.
Spółka zajmująca się dużymi modelami Zhipu wzrosła tego dnia o 6,2%, zamykając się na poziomie 665 HKD, prowadząc wzrosty wśród spółek wchodzących w skład Hang Seng Tech i stając się ważnym punktem świetlnym na poziomie oprogramowania AI. Goldman Sachs podniósł rating Zhipu z „Neutralny” do „Kupuj”, ustalając cenę docelową na 1560 HKD, uznając, że jej ścieżka monetyzacji jest jaśniejsza, a obecna wycena jest już atrakcyjna.
Sektor komunikacji optycznej i półprzewodników umocnił się równolegle. Comba Telecom wzrósł o ponad 25%, Cambridge Technology wzrósł o ponad 10%, Montage Technology wzrósł o ponad 6%, Zhongji Innolight wzrósł o ponad 3%, a SMIC wzrósł o ponad 1%. Lenovo Group wzrósł o 4,7%, a CLSA ponownie wskazało go jako swój główny wybór wśród chińskich spółek technologicznych, powołując się na szybki wzrost w segmencie AI i obfite zamówienia, przy obrotach sięgających 1,707 mld HKD.

Saudyjski wschodnio-zachodni rurociąg naftowy ponownie zgłoszony jako zaatakowany, ceny ropy spadają po potwierdzeniu normalnego funkcjonowania
Sytuacja bezpieczeństwa kluczowego transgranicznego rurociągu naftowego Arabii Saudyjskiej przeszła rundę zmienności „fałszywego alarmu” w ciągu zaledwie kilku minut, odzwierciedlając wysoką wrażliwość obecnych ryzyk geopolitycznych na Bliskim Wschodzie na globalne ceny ropy.
Według źródeł Bloomberga saudyjski wschodnio-zachodni rurociąg naftowy obecnie funkcjonuje normalnie, a wcześniejsze doniesienia, że rurociąg wstrzymał działalność z powodu kolejnego ataku, nie zostały potwierdzone.
Po publikacji tej informacji ropa Brent ograniczyła wzrosty do 0,36%, do 102,62 USD za baryłkę, po tym jak wcześniej wzrosła do 103,08 USD za baryłkę z powodu pogłosek o wstrzymaniu dostaw, a wzrosty w ciągu dnia rozszerzyły się kiedyś do ponad 1,2%.

Dyrektor generalny Saudi Aramco publicznie oświadczył tego samego dnia, że firma kontynuuje eksport przez Yanbu, Sidi Kerir i Port Said, i podkreślił, że w systemie znajdują się wystarczające zapasy, aby zaopatrzyć klientów. Ostrzegł również, że bez ropociągu Wschód-Zachód cena ropy Brent mogłaby osiągnąć 200 dolarów za baryłkę, podkreślając strategiczne znaczenie tego rurociągu dla stabilności globalnych dostaw.
Złoto odbiło się nieznacznie o 0,46% do 4158 dolarów za uncję, po tym jak złoto właśnie zakończyło największy tygodniowy spadek od czerwca.

Kontrakty terminowe na miedź na London Metal Exchange wzrosły aż o 0,9%, a następnie ograniczyły wzrosty do 0,6%, przy czym ceny miedzi w ostatni piątek odnotowały największy tygodniowy spadek od marca. Ceny cyny na London Metal Exchange (LME) wzrosły o 0,2%, podczas gdy ceny aluminium pozostały na niezmienionym poziomie.

Ponieważ amerykańskie groźby taryfowe powodują, że handlowcy zrzucają setki tysięcy ton metali do Stanów Zjednoczonych, może to ograniczyć dostawy w innych regionach. W międzyczasie popyt konsumpcyjny ze strony centrów danych i energii odnawialnej podniósł ceny. Analitycy uważają, że Chiny wciąż znajdują się w okresie świątecznym Złotego Tygodnia, co w pewnym stopniu stłumiło płynność na rynku metali.