
Oryginał | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
W cieniu „kryzysu zaufania do AI” Zuckerberg jako pierwszy dał rynkowi zapewnienie.
W ciągu ostatnich kilku tygodni narastały wątpliwości dotyczące ogromnych inwestycji gigantów technologicznych w AI, które wciąż nie dowiodły komercyjnych zwrotów, a akcje spółek produkujących chipy i akcje technologiczne z Nasdaq również doświadczyły zauważalnej korekty. Jako pierwszy bilionowy gigant technologiczny, który „złożył sprawozdanie” w tym sezonie wyników, raport finansowy Meta za trzeci kwartał 2026 roku, opublikowany po zamknięciu rynku amerykańskiego 21 października czasu wschodniego, stał się pierwszym poważnym testem komercyjnej opłacalności AI.
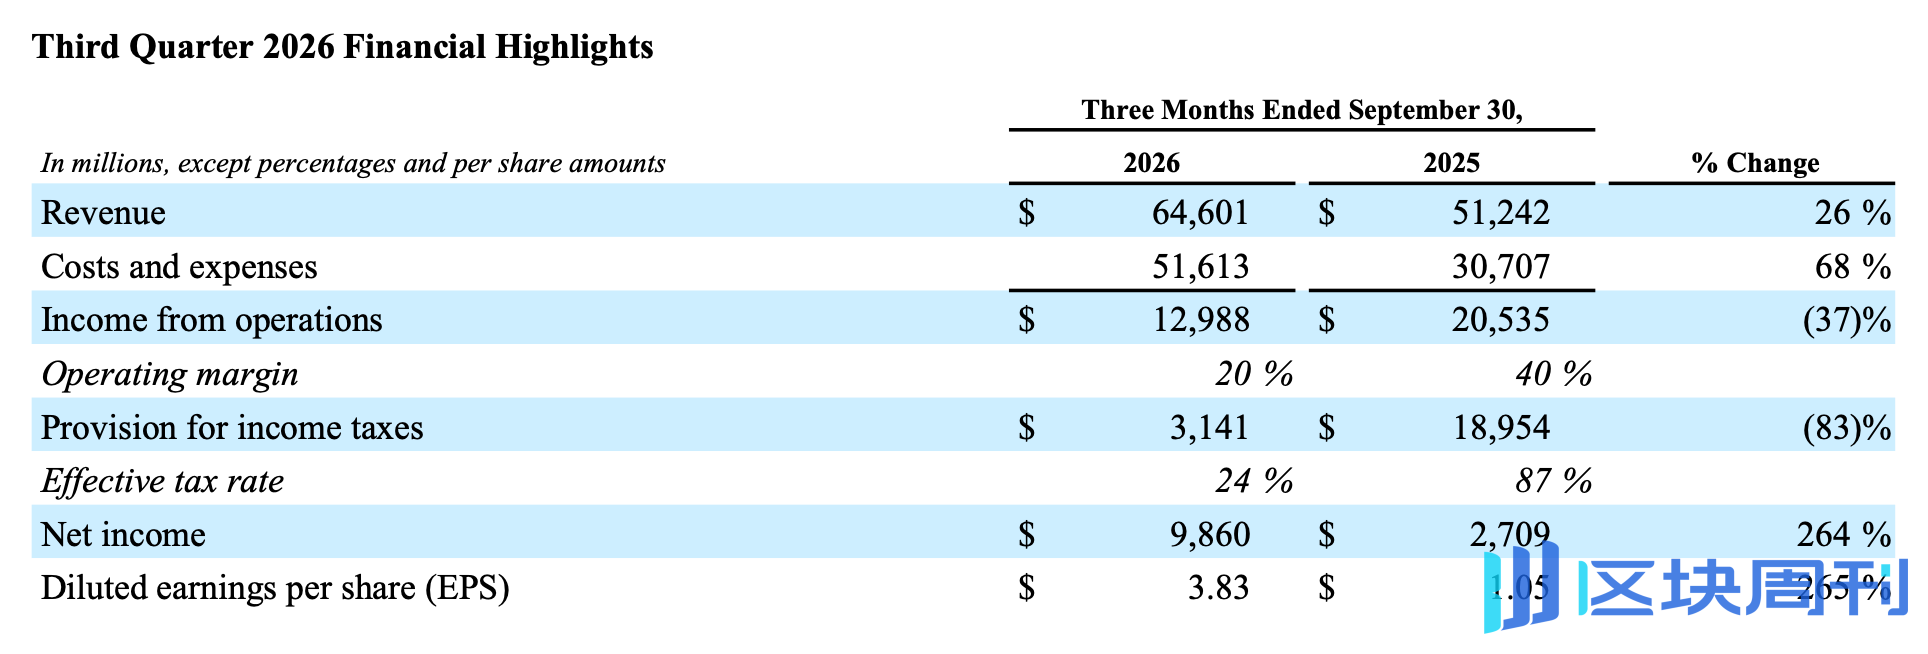
Dane finansowe pokazują, że przychody Meta w trzecim kwartale osiągnęły 64,6 mld dolarów, co oznacza wzrost o 26% rok do roku, przekraczając oczekiwania analityków na poziomie 63,3 mld dolarów; spółka oczekuje, że przychody w czwartym kwartale wyniosą od 73 do 76 mld dolarów, a ich średnia również przewyższa oczekiwania rynkowe. Sądząc po reakcji rynku, ta karta wyników na razie zdała egzamin — ponieważ zarówno przychody kwartalne, jak i prognoza na czwarty kwartał przekroczyły oczekiwania Wall Street, kurs akcji Meta wzrósł po godzinach handlu nawet o 6% (obecnie spadł do 2%).
Jeśli jednak uważnie przyjrzeć się szczegółom tego raportu finansowego, zawsze odczuwa się silne poczucie sprzeczności. Z jednej strony mamy kwartalne przychody w wysokości 64,6 mld dolarów, stale rosnący biznes reklamowy oraz asystenta AI Muse, który w ciągu półtora miesiąca od premiery przyciągnął ponad 10 milionów użytkowników w Ameryce Północnej; z drugiej strony wolne przepływy pieniężne spółki po raz pierwszy od debiutu giełdowego stały się ujemne, w jednym kwartale zaksięgowano blisko 10 mld dolarów kosztów ugód prawnych, prognoza nakładów inwestycyjnych na cały rok została dodatkowo podniesiona, a Meta ogłosiła nawet nowy plan akcji zwykłych klasy C, aby zarezerwować miejsce na przyszłe finansowanie i zachęty kapitałowe.
Zestawienie tych faktów dokładnie nakreśla obecną sytuację Meta — istniejące biznesy wciąż zapewniają obfite przychody i przepływy pieniężne, ale Zuckerberg najwyraźniej nie jest z tego zadowolony; kieruje więcej zasobów na AI i z wyprzedzeniem aranżuje środki na tę konkurencję, która może mieć dłuższy cykl inwestycyjny.
Odsłaniając iluzję „spadku zysku o połowę”: maszyna do drukowania pieniędzy z reklam wciąż jest groźna
Najpierw spójrzmy na rachunek zysków i strat, który najłatwiej może wywołać błędną interpretację.
Łączne koszty i wydatki Meta w trzecim kwartale wzrosły o 68% rok do roku do 51,61 mld dolarów, znacznie szybciej niż 26% wzrost przychodów; zysk operacyjny według GAAP spadł o 37% rok do roku do 12,99 mld dolarów; marża operacyjna spadła również z 40% w analogicznym okresie ubiegłego roku do 20%.
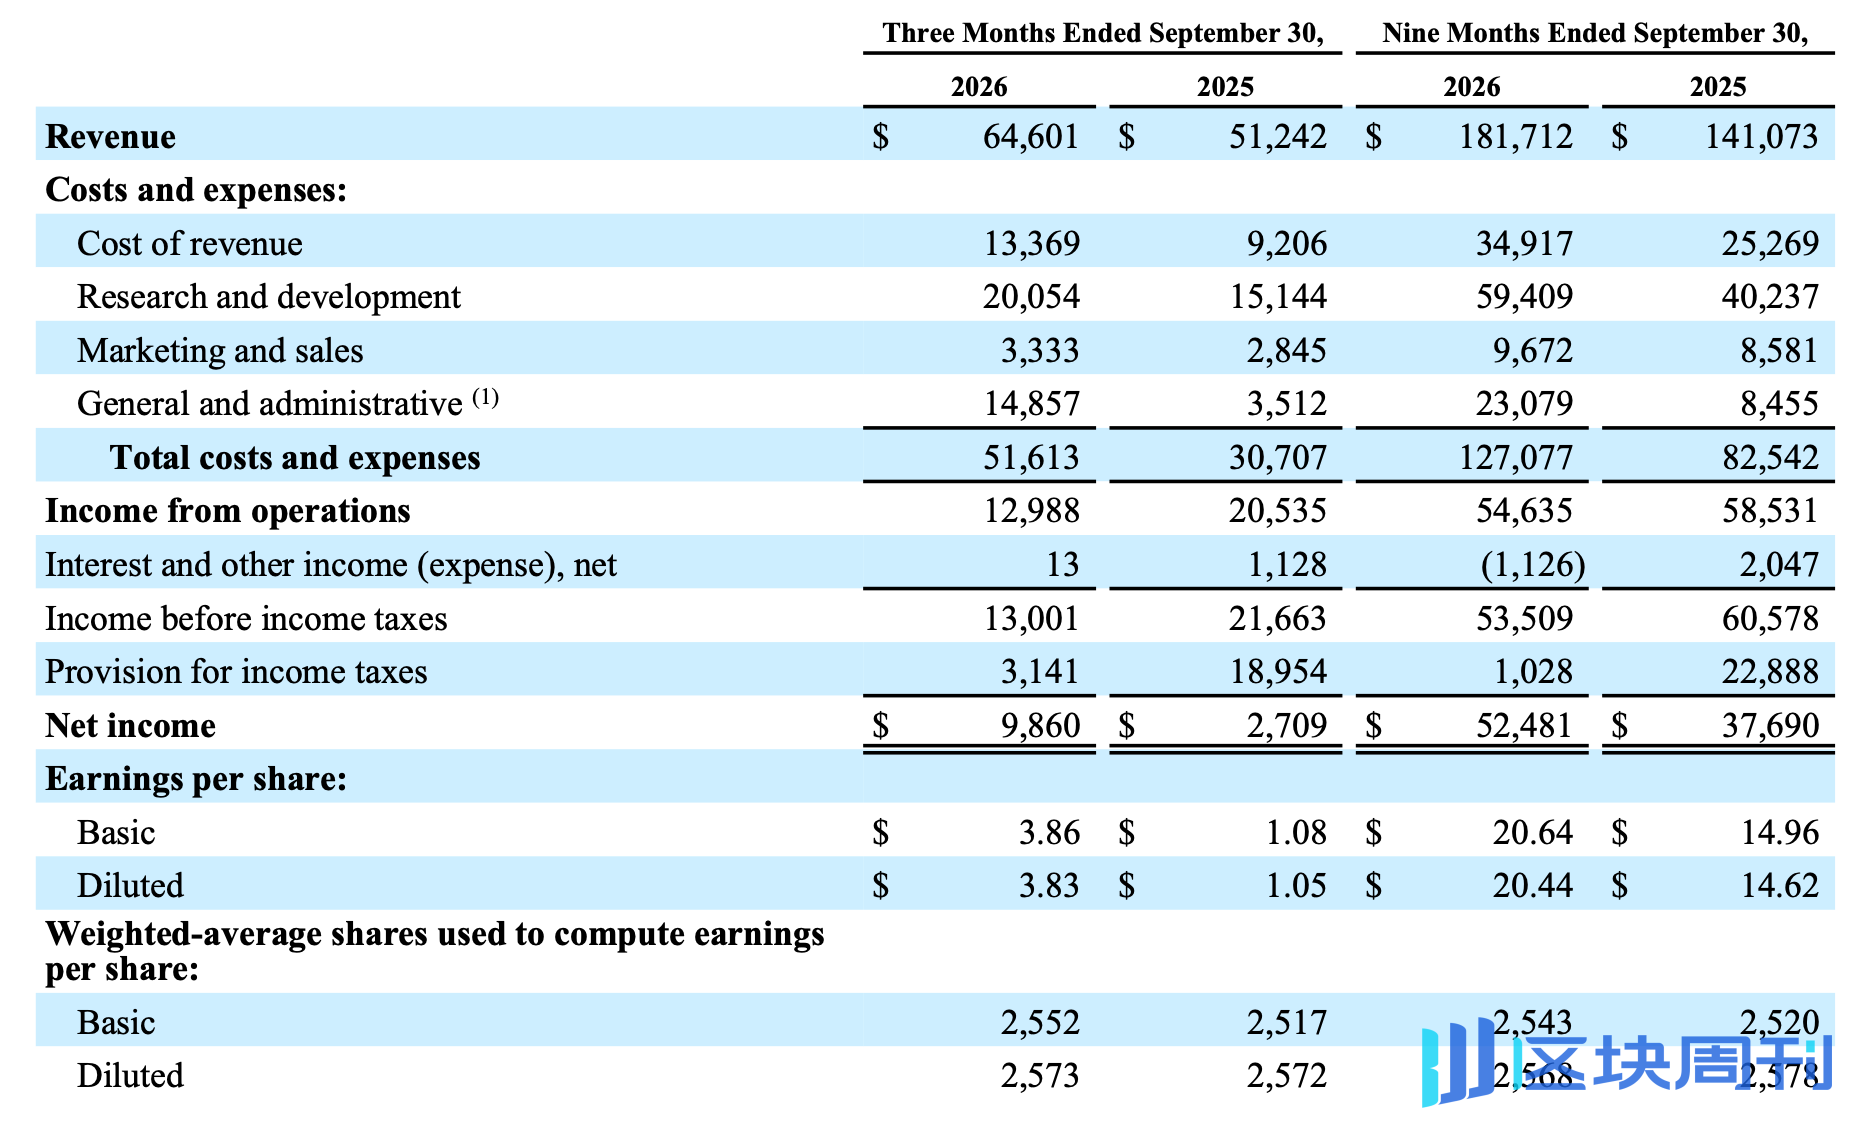
Patrząc tylko na te liczby, trudno powiedzieć, że to piękny rachunek zysków i strat. Jednak spadek zysku był głównie spowodowany specjalnym wydatkiem — w sierpniu tego roku Meta zawarła ugodę z prokuratorami generalnymi 52 stanów i terytoriów USA w sprawie pozwów dotyczących zdrowia psychicznego nastolatków i uzależnienia od mediów społecznościowych. Zgodnie z materiałami cytowanymi w oryginalnym tekście, porozumienie to wiąże się z potencjalnymi płatnościami do około 18,59 mld dolarów w ciągu najbliższych dziesięciu lat. Meta naliczyła 9,89 mld dolarów kosztów ugody prawnej w trzecim kwartale, ujętych w kosztach ogólnych i administracyjnych (G&A).
Jeśli wykluczyć ten jednorazowy wydatek, zysk operacyjny Meta za kwartał wyniósłby około 22,88 mld dolarów, a rozwodniony zysk na akcję około 7,40 dolarów, znacznie powyżej raportowanych 3,83 dolarów i również powyżej wcześniejszego przedziału oczekiwań Wall Street wynoszącego około 6,08 do 6,54 dolarów.
To, co wspiera tę prawdziwą rentowność, to wciąż niezachwiany fundament reklamowy Meta. W trzecim kwartale całkowite przychody Meta osiągnęły 64,6 mld dolarów (wzrost o 26% rok do roku), powyżej oczekiwań rynkowych na poziomie 63,3 mld dolarów; w tym przychody z reklam z Family of Apps (FoA) wyniosły 63,06 mld dolarów, również o 26% więcej rok do roku. Co jeszcze bardziej uspokaja inwestorów, to wewnętrzna struktura wzrostu reklam — „zarówno wolumen, jak i cena rosną”.
- Wyświetlenia: Wyświetlenia reklam we wszystkich aplikacjach wzrosły o 10% rok do roku, a dzienna liczba aktywnych osób w rodzinie aplikacji (DAP) osiągnęła 3,64 mld (wzrost o 3% rok do roku);
- Średnia cena za reklamę: Średnia cena za reklamę wzrosła o 14% rok do roku.
W obecnym otoczeniu makroekonomicznym pełnym niepewności wzrost średniej ceny reklamy o 14% jest dość cenny. To bezpośrednio potwierdza pozytywny cykl ogromnej mocy obliczeniowej Meta wlewanej w algorytmy rekomendacji i zautomatyzowane narzędzia reklamowe (takie jak Advantage+, którego roczna stopa przychodów przekroczyła 75 mld dolarów) w ciągu ostatnich dwóch lat — AI znacznie podniosło współczynniki konwersji reklam i ROI reklamodawców, pozwalając Meta nadal mieć silną siłę cenową w erze, gdy ruch w mediach społecznościowych osiągnął szczyt.
Jednocześnie prognoza przychodów Meta na czwarty kwartał jest tak wysoka, jak 73 do 76 mld dolarów (punkt środkowy 74,5 mld dolarów, co odpowiada około 24% wzrostu rok do roku), po raz kolejny mocno bijąc konsensus Wall Street wynoszący około 73,7 mld dolarów, co dowodzi, że popyt na reklamy w okresie świątecznych zakupów na koniec roku pozostaje niezwykle silny.
Przełom w drugiej krzywej: Muse przynosi świt „monetyzacji AI”
Jeśli biznes reklamowy udowodnił moc AI w „poprawie efektywności istniejących biznesów”, to osobisty asystent AI Muse, uruchomiony właśnie we wrześniu, pozwolił Wall Street po raz pierwszy zobaczyć świt monetyzacji Meta w „przyrostowych aplikacjach natywnych dla AI”.
Podczas rozmowy o wynikach Zuckerberg ledwo ukrywał podekscytowanie Muse i leżącym u jej podstaw modelem frontier Muse Wonder, wydanym właśnie w zeszłym tygodniu. Sądząc po ujawnionych kluczowych danych operacyjnych, Muse pomaga Meta dokonać zmiany narracji z „pożeracza pieniędzy AI” w „monetyzatora AI”.
- Wzrost i przywiązanie użytkowników: W zaledwie półtora miesiąca od premiery ponad 10 milionów użytkowników w Stanach Zjednoczonych i Kanadzie stworzyło osobiste agentki Muse, z czego około 25% przeszło na „dziennych aktywnych użytkowników” (DAU), a wczesna krzywa retencji staje się coraz bardziej solidna wraz ze wzrostem czasu użytkowania.
- Przełamanie klątwy „tylko rozmowa, żadnych pieniędzy”: W przeciwieństwie do wielu aplikacji wielkomodelowych, które pozostają na poziomie pytań i odpowiedzi, zakupy stały się jak dotąd największym scenariuszem zastosowania Muse. Zuckerberg ujawnił, że ponad jedna czwarta użytkowników Muse dokonała rzeczywistych zakupów na platformie, ze średnią wartością zamówienia (AOV) przekraczającą 200 dolarów. W połączeniu z dwoma poziomami subskrypcji — 20 dolarów miesięcznie i 100 dolarów miesięcznie — oficjalnie uruchomionymi w połowie października, Muse ma podwójny potencjał monetyzacji: „subskrypcja + prowizja za polecenie w e-commerce”.
- Integracja oprogramowania i sprzętu oraz rozszerzenie na sektor B: Od przyszłego miesiąca Muse oficjalnie zadebiutuje na inteligentnych okularach Meta, stając się rdzeniem jej modelu biznesowego sprzętu; po stronie przedsiębiorstw (To B) CFO Susan Li jasno stwierdziła, że deweloperzy będą obciążani opłatami za dostęp do modelu bazowego i agenta programistycznego Muse Code, a „Muse Business Agent Network” obsługująca małe i średnie przedsiębiorstwa będzie stopniowo budowana.
Oczywiście ukryte obawy pozostają. Obecnie dziesiątki zewnętrznych stron internetowych, w tym Amazon, zablokowało dostęp Muse ze względu na bezpieczeństwo danych i konkurencję komercyjną, co do pewnego stopnia ogranicza płynność jego porównywania cen i zakupów międzyplatformowych, ale mapa kosztów podana przez Zuckerberga jest nadal bardzo atrakcyjna — oczekuje się, że w ciągu najbliższego roku efektywność kosztowa obliczeń Muse wzrośnie 10-krotnie, a w ciągu najbliższych kilku lat stanie się ona wysoce dochodowym biznesem.
Agresywny rachunek za kapitał: 34,9 mld dolarów wydane w jednym kwartale, przepływy pieniężne po raz pierwszy ujemne
Przechodząc do strony B raportu wyników, cena, jaką Zuckerberg zapłacił za ten zakład AI, jest równie szokująca.
Aby zdobyć pozycję w wyścigu zbrojeń mocy obliczeniowych z OpenAI, Anthropic i Google, wydatki kapitałowe Meta w samym trzecim kwartale (w tym spłaty kapitału z leasingów finansowych) osiągnęły aż 34,91 mld dolarów, a skumulowane zakupy nieruchomości i sprzętu w pierwszych trzech kwartałach wyniosły już 83,06 mld dolarów, prawie dwukrotnie więcej niż 48,31 mld dolarów w tym samym okresie ubiegłego roku.
Tak przerażające tempo spalania gotówki bezpośrednio doprowadziło do historycznego punktu zwrotnego w finansach — chociaż operacyjne przepływy pieniężne Meta w trzecim kwartale wyniosły aż 32,79 mld dolarów, po odjęciu wydatków kapitałowych jej wolne przepływy pieniężne wyniosły -2,12 mld dolarów (w porównaniu z 10,63 mld dolarów w tym samym okresie ubiegłego roku), co jest również pierwszym przypadkiem, gdy wolne przepływy pieniężne Meta stały się ujemne od czasu jej debiutu giełdowego.
Mimo to Zuckerberg wcale nie zamierza hamować. W swoim raporcie finansowym Meta podniosła dolną granicę całorocznej prognozy wydatków kapitałowych na 2026 rok ze 130 mld dolarów do 135 mld dolarów (zawężając przedział do 135–145 mld dolarów) i wyraźnie stwierdziła, że w 2027 roku będzie nadal „agresywnie inwestować”.
Gdy operacyjne przepływy pieniężne są napięte, a saldo długoterminowego zadłużenia wzrosło już z 58,74 mld dolarów na koniec ubiegłego roku do 80,92 mld dolarów, skąd w przyszłości pochodzić będą setki miliardów dolarów na moc obliczeniową? Meta udzieliła odpowiedzi w swoim raporcie finansowym za trzeci kwartał — nowo dodane akcje zwykłe klasy C.
Zgodnie z ogłoszonym przez spółkę planem Meta przydzieli akcje klasy C dotychczasowym posiadaczom akcji zwykłych klasy A i klasy B w stosunku 1:1, a odpowiednie rozwiązanie ma wejść w życie 19 stycznia 2027 roku. Ponieważ akcje klasy C nie dają praw głosu, plan ten wprowadza rozróżnienie między alokacją praw ekonomicznych a kontrolą nad spółką. Dla Meta takie rozwiązanie ma co najmniej trzy warstwy znaczenia.
- Po pierwsze, zapewnia więcej opcji przyszłego finansowania kapitałowego i fuzji oraz przejęć. W miarę ciągłego zwiększania inwestycji w infrastrukturę AI Meta musi rozważyć nie tylko to, jak zwiększyć wydatki kapitałowe, ale także to, jak zachować równowagę między gotówką, długiem i finansowaniem kapitałowym. Dodanie nowej klasy akcji bez prawa głosu może zapewnić narzędzie do przyszłego finansowania i programów motywacyjnych opartych na akcjach.
- Po drugie, pomaga to utrzymać istniejącą strukturę kontroli. Akcje klasy A Meta dają 1 głos na akcję, a akcje klasy B dają 10 głosów na akcję. Utworzenie akcji klasy C bez prawa głosu oznacza, że spółka może do pewnego stopnia rozszerzyć przestrzeń wykorzystania instrumentów kapitałowych bez jednoczesnej zmiany istniejących ustaleń dotyczących praw głosu akcjonariuszy. Jest to szczególnie ważne dla Zuckerberga, który chce nadal zachować mocną kontrolę nad spółką.
- Ponadto, aby wesprzeć nowy plan akcji, zarząd podpisał z Zuckerbergiem „Porozumienie o zgodności założyciela”. Wcześniej, pod wpływem potencjalnego wielomiliardowego obciążenia podatkowego związanego z „podatkiem od bogactwa Kalifornii” (Propozycja 40), na rynku pojawiły się pogłoski, że Zuckerberg może opuścić Kalifornię, a poprzez tę reorganizację struktury kapitałowej i zaprojektowanie klauzul sprzedaży Zuckerberg zobowiązał się również do pozostania na stanowisku i pozostania w Kalifornii przez następne osiem lat.
Należy podkreślić, że utworzenie akcji klasy C nie oznacza, że Meta podjęła już decyzję o pozyskaniu kolejnej rundy finansowania AI poprzez zakrojoną na szeroką skalę dodatkową emisję, ani nie można tego bezpośrednio utożsamiać z tym, że spółka wkrótce stanie w obliczu luki finansowej. Jest to raczej wcześniejsze przygotowanie narzędzia finansowego; w miarę jak skala inwestycji staje się coraz większa, Meta chce zachować więcej opcji na przyszłość.
Plan ten ujawnia również inny sygnał — wyścig AI może być nie tylko kilkukwartalnym okresem wysokich inwestycji, ale długoterminową kampanią wymagającą ciągłego wysiłku przez wiele lat i wcześniejszego zaplanowania struktury kapitałowej.
Manewr strategiczny: cięcie metawersum, redukcja zatrudnienia i postawienie wszystkiego na AI
Aby uwolnić więcej zasobów na AI, Meta dostosowuje również swoją wewnętrzną strukturę biznesową i organizacyjną.
Po pierwsze, dywizja metaverse (Reality Labs), która w dalszym ciągu ciągnie wyniki operacyjne w dół, oficjalnie stanie w obliczu strategicznego skurczenia. W trzecim kwartale Reality Labs osiągnęła przychody w wysokości 443 mln dolarów i stratę operacyjną w wysokości 4,13 mld dolarów (skumulowana strata w pierwszych trzech kwartałach osiągnęła już 13,17 mld dolarów). W przeciwieństwie do wcześniejszych niejasnych stwierdzeń, że „straty osiągnęły szczyt”, dyrektor finansowy w prognozie zawartej w tym raporcie finansowym rzadko podał jasny „harmonogram zatrzymania krwawienia”: oczekuje się, że całoroczna strata Reality Labs w 2026 roku zmniejszy się do 18–19 mld dolarów, a do 2027 roku strata zostanie dalej gwałtownie obniżona do około 15 mld dolarów. Zaoszczędzone miliardy dolarów budżetu mają zostać przesunięte na projekty AI skoncentrowane w Meta Superintelligence Labs (MSL).
Po drugie, „transfuzja krwi” struktury organizacyjnej. Na dzień 30 września 2026 roku łączna liczba pracowników Meta spadła do 66 775, co oznacza gwałtowny spadek rok do roku o 15% (spadek kwartał do kwartału o około 12%). Jednak choć zatrudnienie zostało znacznie zredukowane, wydatki Meta na badania i rozwój (R&D) w pierwszych trzech kwartałach wzrosły z 40,24 mld dolarów w analogicznym okresie ubiegłego roku do 59,41 mld dolarów — za nożycową luką „spadku zatrudnienia przy gwałtownym wzroście R&D” kryje się masowa eliminacja zwykłych stanowisk, podczas gdy zasoby są koncentrowane z bezprecedensową gęstością w gigantyczną moc obliczeniową AI i czołowych badaczy wielkich modeli.
Raport finansowy został przyjęty, ale zwrot z inwestycji wciąż wymaga czasu
Ogólnie rzecz biorąc, dzięki raportowi finansowemu za trzeci kwartał charakteryzującemu się mocnymi przychodami i optymistycznymi prognozami, a także imponującemu startowi Muse, który przekroczył 10 milionów użytkowników, Meta skutecznie wygrała pierwszą bitwę obronną w „kryzysie zaufania do AI” na Wall Street. Wzrost kursu akcji po godzinach handlu dowodzi, że dopóki podstawowa maszyna do generowania gotówki z reklam wciąż działa, a nowe produkty AI wykazują realną konwersję transakcyjną, rynek jest nadal skłonny tolerować krótkoterminowe ujemne wolne przepływy pieniężne.
Nie oznacza to jednak, że alarm został całkowicie odwołany. Wraz z podniesieniem całorocznej prognozy całkowitych wydatków do 175–179 mld dolarów oraz chmurami na poziomie regulacyjnym, które wcale się nie rozproszyły, Meta nie ma zbyt wiele miejsca na błąd w przyszłości.
Kiedy setki miliardów dolarów nakładów inwestycyjnych przełożą się na ogromną amortyzację finansową w 2027 roku, a oczekiwania finansowania akcji klasy C staną się faktem, czy przyrostowe przychody przynoszone przez Muse i reklamę AI zdołają naprawdę wyprzedzić wykładniczo rosnące rachunki za moc obliczeniową? Śmiały zakład Zuckerberga prędzej czy później będzie musiał odpowiedzieć na to ostateczne pytanie.





