Autor: Foresight News
Indeks dolara wzrósł do najwyższego poziomu od prawie 19 miesięcy, wymazując spadek wywołany polityką taryfową „Dnia Wyzwolenia” Trumpa. Utrzymująca się wysoka inflacja w USA i rosnące oczekiwania na podwyżki stóp przez Fed powodują ponowny przepływ globalnych kapitałów w stronę dolara.
Tekst: Yang Dapan, Jin10 Data
Dolar dokonuje obecnie znaczącego odwrócenia. W miarę utrzymywania się presji inflacyjnej w USA i rosnących oczekiwań na dalsze podwyżki stóp przez Fed, indeks dolara odrobił cały spadek od kwietnia 2025 roku, gdy Trump ogłosił szeroko zakrojone środki taryfowe. Do wtorku indeks dolara wzrósł w tym miesiącu o około 1,7%, powracając do poziomu z 2 kwietnia ubiegłego roku, gdy prezydent USA Donald Trump ogłosił tak zwaną politykę taryfową „Dnia Wyzwolenia”.
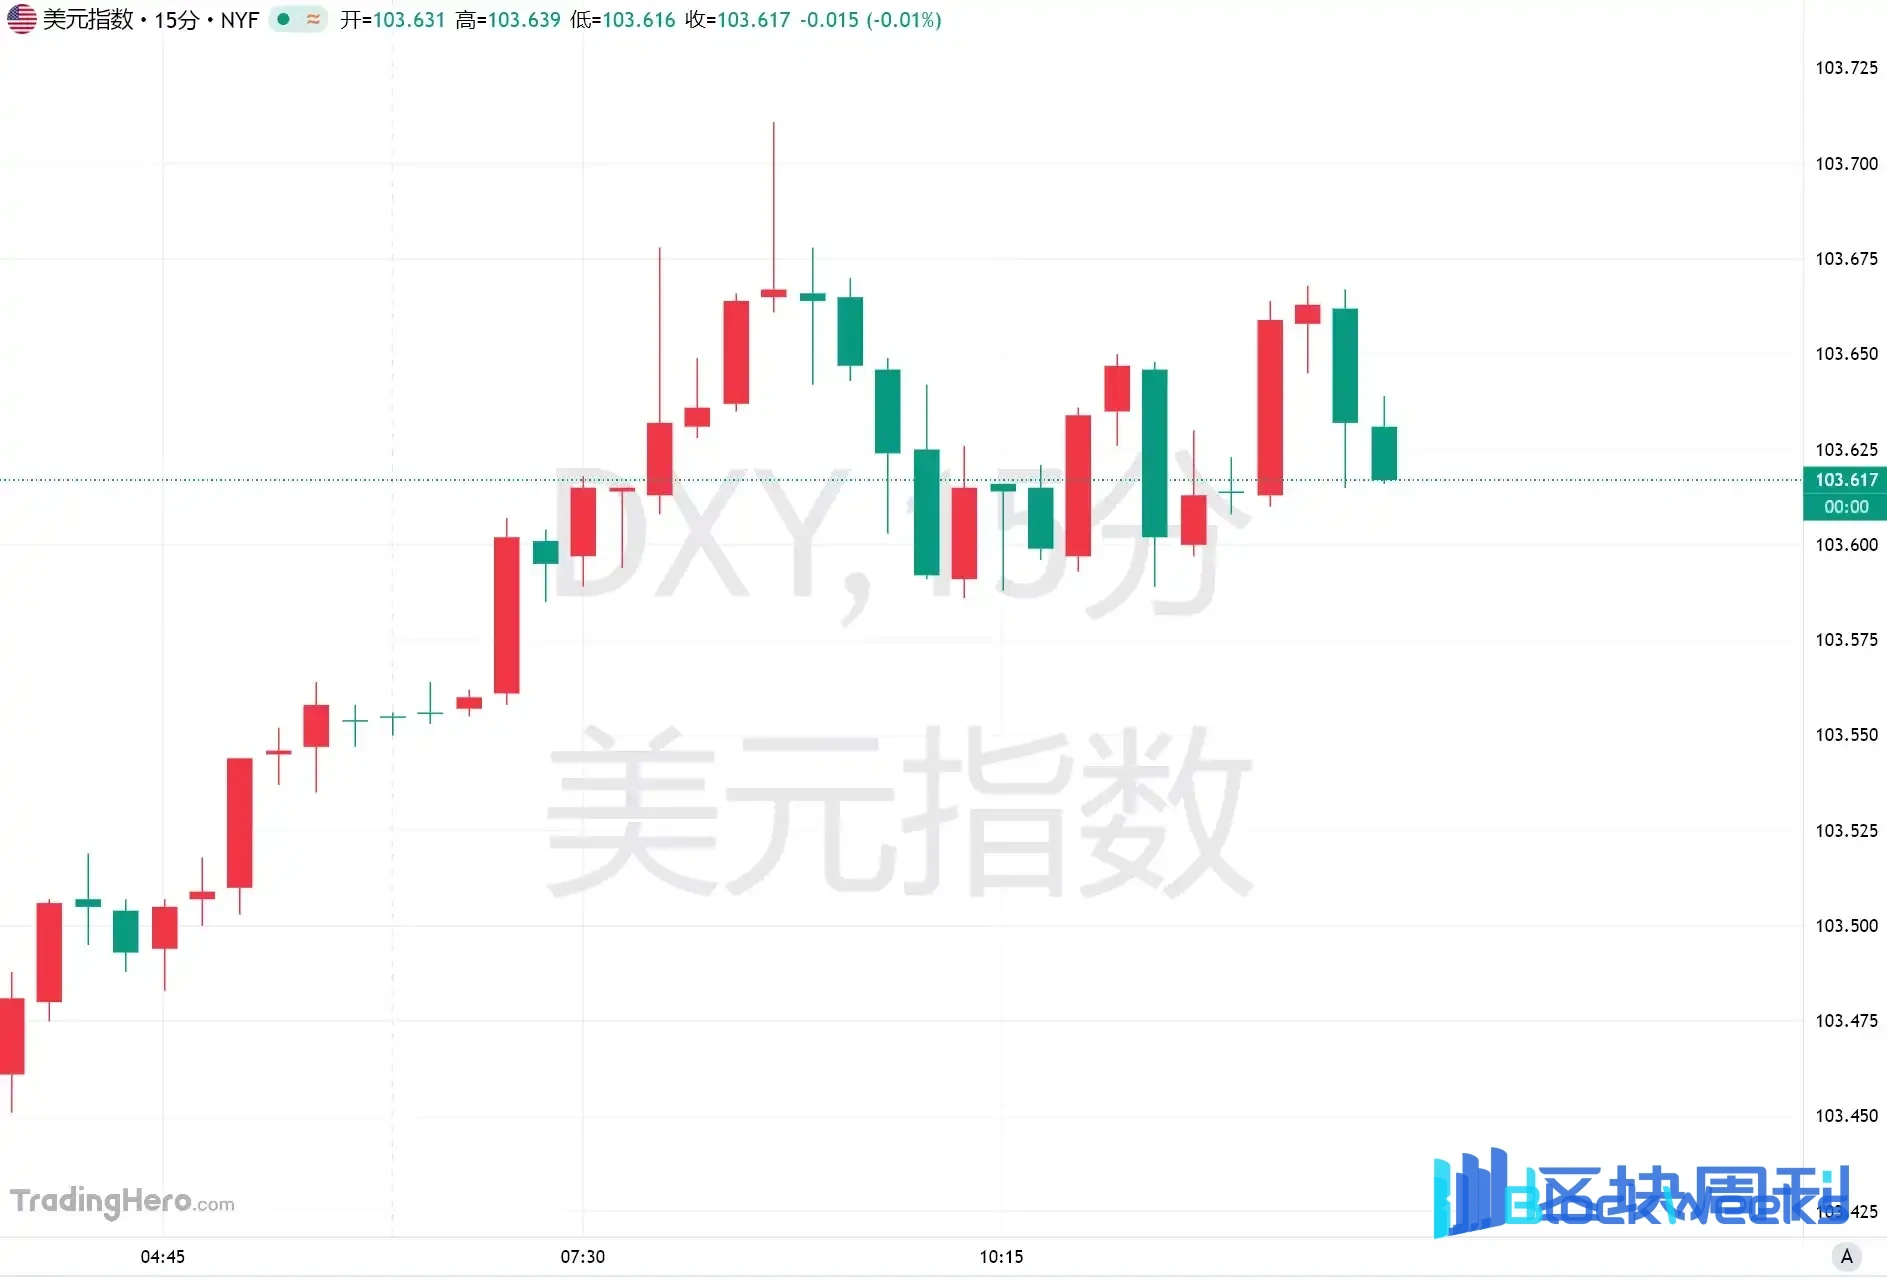
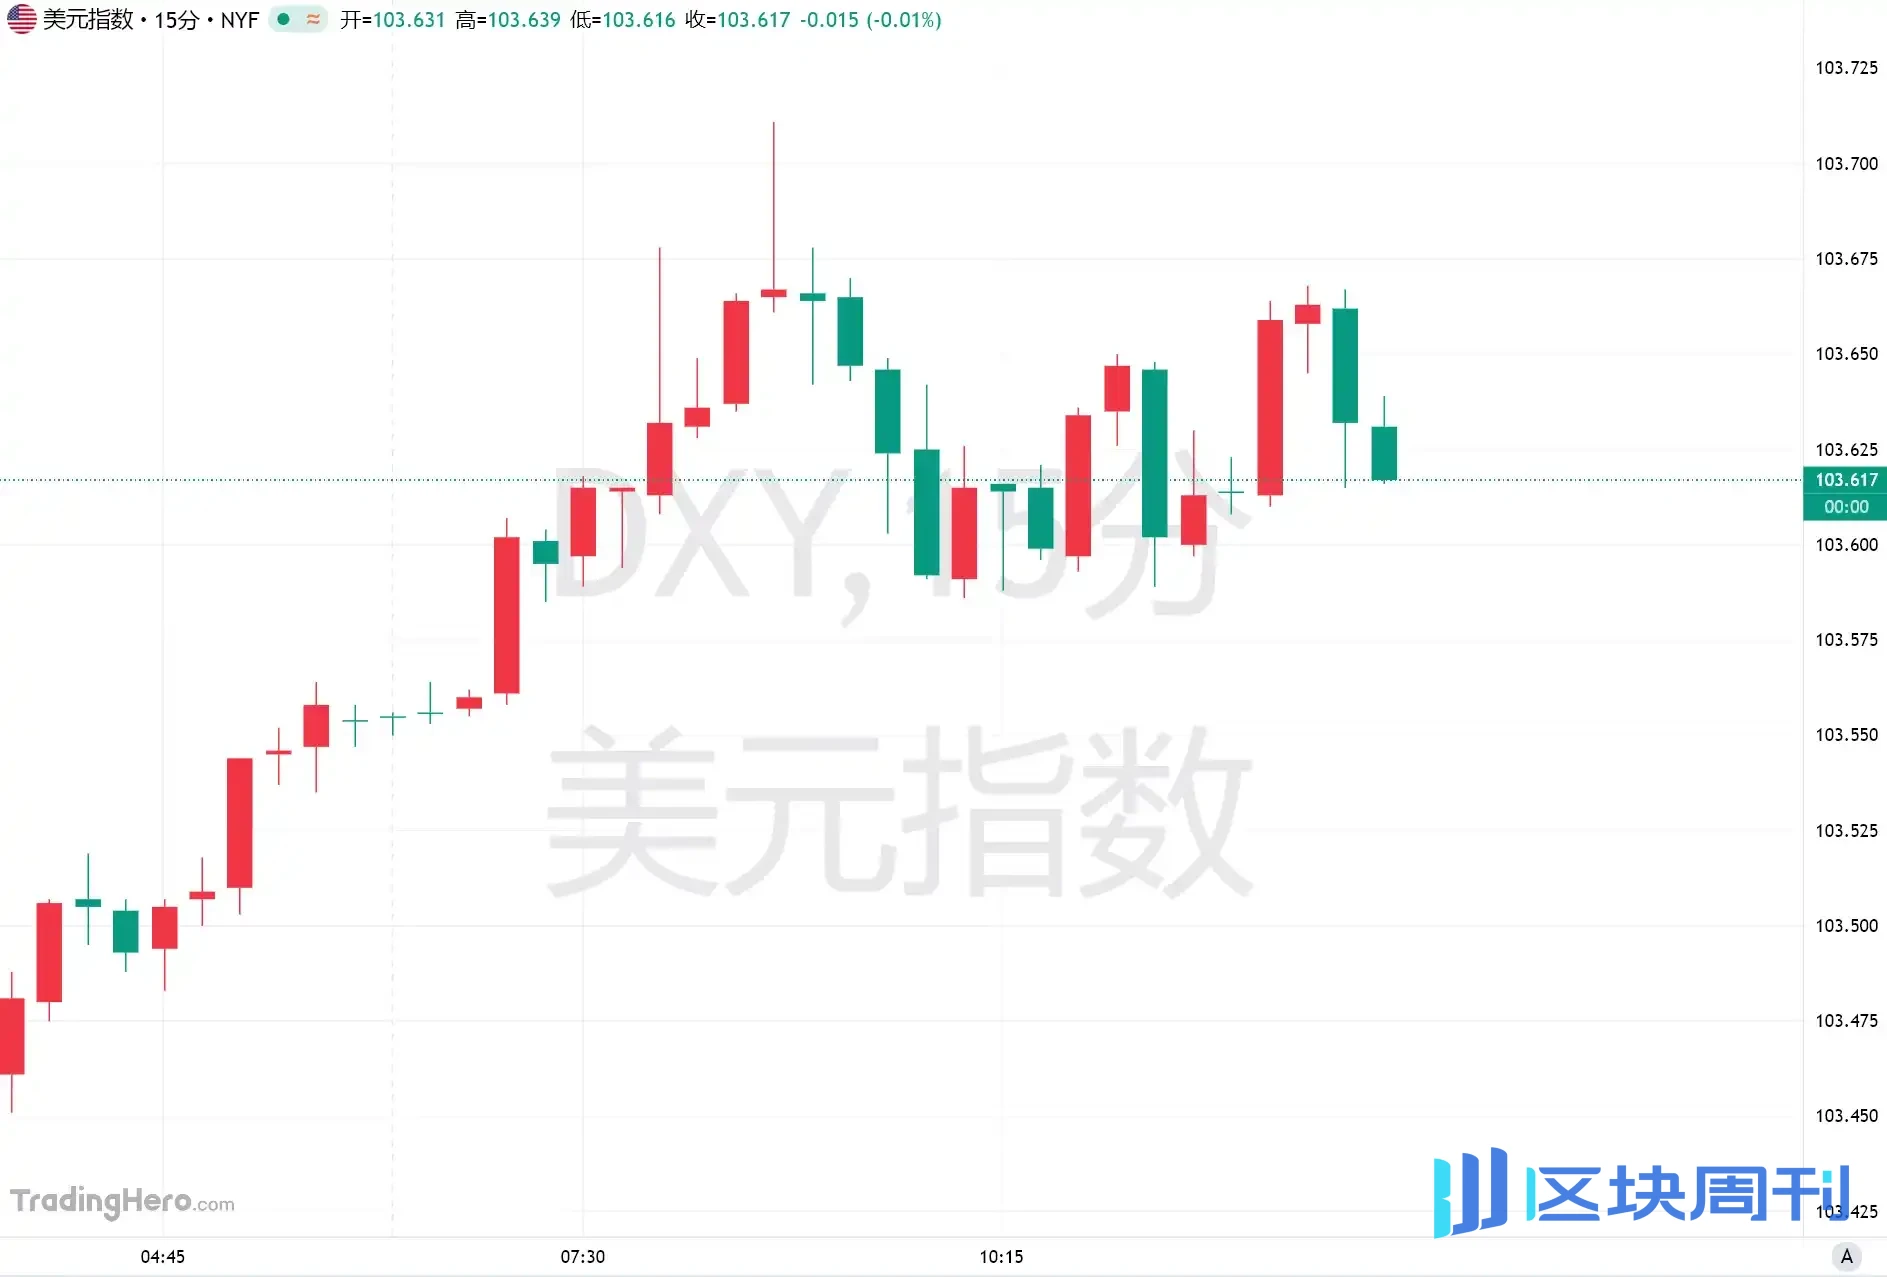
W środę indeks dolara oscylował wokół 103,6, kontynuując silne zachowanie po osiągnięciu najwyższego poziomu od 19 miesięcy. Euro wobec dolara spadło w tym tygodniu poniżej progu 1,10 po raz pierwszy od szoku taryfowego w kwietniu 2025 roku.
W przeciwieństwie do sytuacji z ubiegłego roku, gdy rynek obawiał się, że polityka handlowa USA zaszkodzi wzrostowi gospodarczemu, co prowadziło do wyprzedaży dolara, obecnie główne czynniki napędzające kursy walutowe przesunęły się w stronę perspektyw polityki Fed oraz względnej odporności gospodarki USA.
Inflacja powyżej oczekiwań, zakłady na podwyżki stóp Fed głównym motorem wzrostu dolara
Głównym motorem obecnego wzrostu dolara jest ponowna wycena ścieżki stóp procentowych w USA przez rynek. We wrześniu tego roku Fed przeprowadził pierwszą podwyżkę stóp od 2023 roku, podnosząc docelowy przedział stopy funduszy federalnych do 3,75%–4,00%.
Od tego czasu dane o inflacji w USA konsekwentnie przewyższają oczekiwania, co dodatkowo wzmacnia przekonanie rynku o zacieśnianiu polityki pieniężnej. Indeks cen konsumpcyjnych (CPI) w USA wzrósł w październiku o 0,4% miesiąc do miesiąca, powyżej oczekiwań rynkowych. Gubernator Fed Waller stwierdził wcześniej, że jeśli presja inflacyjna się utrzyma, Fed powinien rozważyć jednorazową podwyżkę stóp o 50 punktów bazowych w grudniu.
Dane z rynku kontraktów terminowych na stopy procentowe pokazują, że traderzy zasadniczo uwzględnili scenariusz podwyżki o 25 punktów bazowych w grudniu i oczekują jeszcze dwóch podwyżek o tej samej skali w 2027 roku.
Prezes Fed z St. Louis Musalem powiedział we wtorek, że aby w porę opanować inflację, gospodarka USA może potrzebować kilku podwyżek stóp przed wiosną 2027 roku. Jego zdaniem obecna stopa polityki pieniężnej może być o około 1 punkt procentowy niższa od poziomu potrzebnego do przywrócenia stabilności cen.
W miarę podnoszenia oczekiwań dotyczących stóp procentowych przez rynek, rentowność amerykańskich obligacji skarbowych wyraźnie wzrosła, a rentowność 10-letnich obligacji ponownie przekroczyła 5%. W zeszłym tygodniu rynek obligacji USA doświadczył najpoważniejszej fali wyprzedaży od 18 miesięcy.
Wyższa rentowność aktywów dolarowych dodatkowo zwiększa atrakcyjność dolara dla międzynarodowych kapitałów. Strateg ING Francesco Pesole uważa, że jest to wzrost dolara zdominowany przez czynniki makroekonomiczne. Inflacja w USA i jastrzębie wypowiedzi Fed nieustannie podnoszą oczekiwania dotyczące stóp procentowych, podczas gdy spadek cen energii skłania inwestorów do wątpliwości, jak długo inne banki centralne będą mogły kontynuować podwyżki stóp.
Gospodarka USA zachowuje odporność, europejskie ryzyko zadłużenia wzmacnia przewagę dolara
Oprócz polityki pieniężnej, względnie silne wyniki gospodarki USA są również ważnym powodem ożywienia dolara. Pomimo presji ze strony wojny USA–Iran, niepewności polityki handlowej i niedawnej korekty akcji spółek technologicznych, gospodarka USA nadal wykazuje pewną odporność.
Najnowsze dane pokazują, że PKB USA wzrósł w trzecim kwartale o 3,4% w ujęciu rocznym. Sprzedaż detaliczna w październiku wzrosła o 0,2% miesiąc do miesiąca, a sprzedaż detaliczna bazowa, z wyłączeniem samochodów, paliw, materiałów budowlanych i usług gastronomicznych, wzrosła o 0,6%, przekraczając oczekiwania rynkowe.
Wyniki te wspierają ocenę rynku, że gospodarka USA jest nadal w stanie wytrzymać wyższe stopy procentowe.
Van Luu, szef strategii globalnych rozwiązań w Russell Investments, stwierdził, że jastrzębi Fed i wcześniejsze silne wyniki amerykańskiego rynku akcji wspólnie tworzą środowisko sprzyjające wzrostowi dolara.
Jednocześnie rosną ryzyka gospodarcze i polityczne poza USA. Europejscy inwestorzy stale obserwują kwestie zrównoważenia fiskalnego Francji i Belgii, a rosnąca presja zadłużeniowa w niektórych krajach strefy euro wywiera presję na euro i inne główne waluty.
Lee Hardman, starszy analityk walutowy w Mitsubishi UFJ Financial Group (MUFG), wskazał, że choć spadek cen energii i spadki amerykańskich akcji technologicznych przyniosły dolarowi pewne niekorzystne efekty, dolar do tej pory wykazywał silną odporność. W ciągu ostatniego miesiąca pozostałe dziewięć głównych walut G10 osłabiło się wobec dolara.
Obawy o niezależność polityki słabną, rynki wschodzące pod podwójną presją
Kolejna zmiana w zachowaniu dolara wynika z ponownej oceny przez rynek niezależności Fed. Wcześniej część inwestorów obawiała się, że administracja Trumpa może wywierać presję na Fed, aby utrzymywał niższe stopy procentowe, co szkodziłoby atrakcyjności aktywów dolarowych.
Jednak po listopadowych wyborach midterm w USA Demokraci zdobyli kontrolę nad obiema izbami Kongresu, a część instytucji uważa, że presja polityczna na Fed może się nieco zmniejszyć.
Analitycy Barclays wskazali we wtorek, że wyniki wyborów midterm zmniejszyły obawy rynku o ingerencję w niezależność Fed. Jednak ciągłe umacnianie się dolara wywiera również presję na rynki wschodzące.
Silniejszy dolar zazwyczaj oznacza wyższe koszty obsługi długu denominowanego w dolarach, a jednocześnie może zwiększać ryzyko odpływu kapitału z rynków wschodzących i deprecjacji walut lokalnych.
Simon Quijano-Evans, szef strategii w Macro Hive, uważa, że niektóre waluty rynków wschodzących doświadczają jednocześnie podwójnego ciosu: wzrostu dolara i niepewności politycznej w swoich krajach.
Jeśli chodzi o dalsze losy dolara, uwaga rynku przeniesie się na grudniowe posiedzenie Fed oraz to, czy dane o inflacji i zatrudnieniu w nadchodzących miesiącach będą nadal wspierać podwyżki stóp.
Jeśli inflacja w USA ponownie wyhamuje lub ciągła korekta akcji technologicznych osłabi napływ międzynarodowego kapitału, dolar może nadal stanąć w obliczu nowej presji korekcyjnej.