
Autor: 0xFacai, Blockbeats
Wspominaliśmy wcześniej, że we wrześniu wolumen nominalny opcji on-chain osiągnął 4,829 mld USD, co stanowi wzrost o 121,7% miesiąc do miesiąca; miesięczny wolumen premii również wzrósł z ponad dwudziestu milionów USD na początku roku do ponad osiemdziesięciu milionów USD. Założyciel Hyperliquid, Jeff, publicznie omówił możliwości rozwoju opcji.
Jednak wielu traderów wywodzących się z kryptowalut od dawna przyzwyczaiło się do sposobu działania kontraktów wieczystych. Jeśli byczo – otwórz long; jeśli niedźwiedzio – otwórz short; wpłać depozyt i otwieraj oraz zamykaj pozycje w dowolnym momencie. Przechodząc do interfejsu opcji, stając w obliczu rzędów cen wykonania, dat wygaśnięcia i greckich liter, chęć do handlu zostaje w połowie pochłonięta przez skomplikowane operacje, zanim jeszcze się zacznie.
Nowo ogłoszone Power Perps od platformy handlowej HIP-3 Paragon oferują kolejny punkt wejścia. Zaczynając od HYPE², pozwalają traderom uzyskać krzywe wypłaty w stylu opcji poprzez „otwieranie kontraktów”.
Bez ceny wykonania, bez daty wygaśnięcia. Nadal handlujesz kontraktem wieczystym, z tą różnicą, że śledzona przez niego cena stała się kwadratem HYPE.
Wypukłość
Wypłata zwykłego kontraktu wieczystego jest linią prostą. Trzymając stałą liczbę pozycji long, za każde 1 USD wzrostu instrumentu bazowego zarobek jest taki sam; za każde 1 USD spadku strata jest również taka sama. Dodanie dźwigni czyni tę linię prostą bardziej stromą, ale kształt pozostaje niezmieniony.
„Kontrakty do n-tej potęgi” to zmieniają.
Dla ułatwienia obliczeń załóżmy, że aktywo ma cenę 100 USD w momencie notowania, a cena kontraktu do kwadratu również zaczyna się od 100.
Instrument bazowy rośnie do 110, indeks osiąga 121, wzrost o 21%; instrument bazowy spada do 90, indeks spada do 81, spadek o 19%. Przy tej samej 10% zmianie ceny, longi zarabiają nieco więcej przy wzroście i tracą nieco mniej przy spadku.
Poszerz ruch ceny, a różnica staje się bardziej oczywista. Instrument bazowy rośnie o 50%, indeks do kwadratu rośnie o 125%; instrument bazowy spada o 50%, indeks spada o 75%. Jeśli instrument bazowy podwoi się, indeks staje się czterokrotnością pierwotnej wartości. Kontrakty do sześcianu idą dalej: jeśli instrument bazowy podwoi się, indeks staje się ośmiokrotnością pierwotnej wartości.
Załóżmy, że procentowa zmiana instrumentu bazowego wynosi r:
Procentowa zmiana kontraktu do kwadratu = 2r + r²
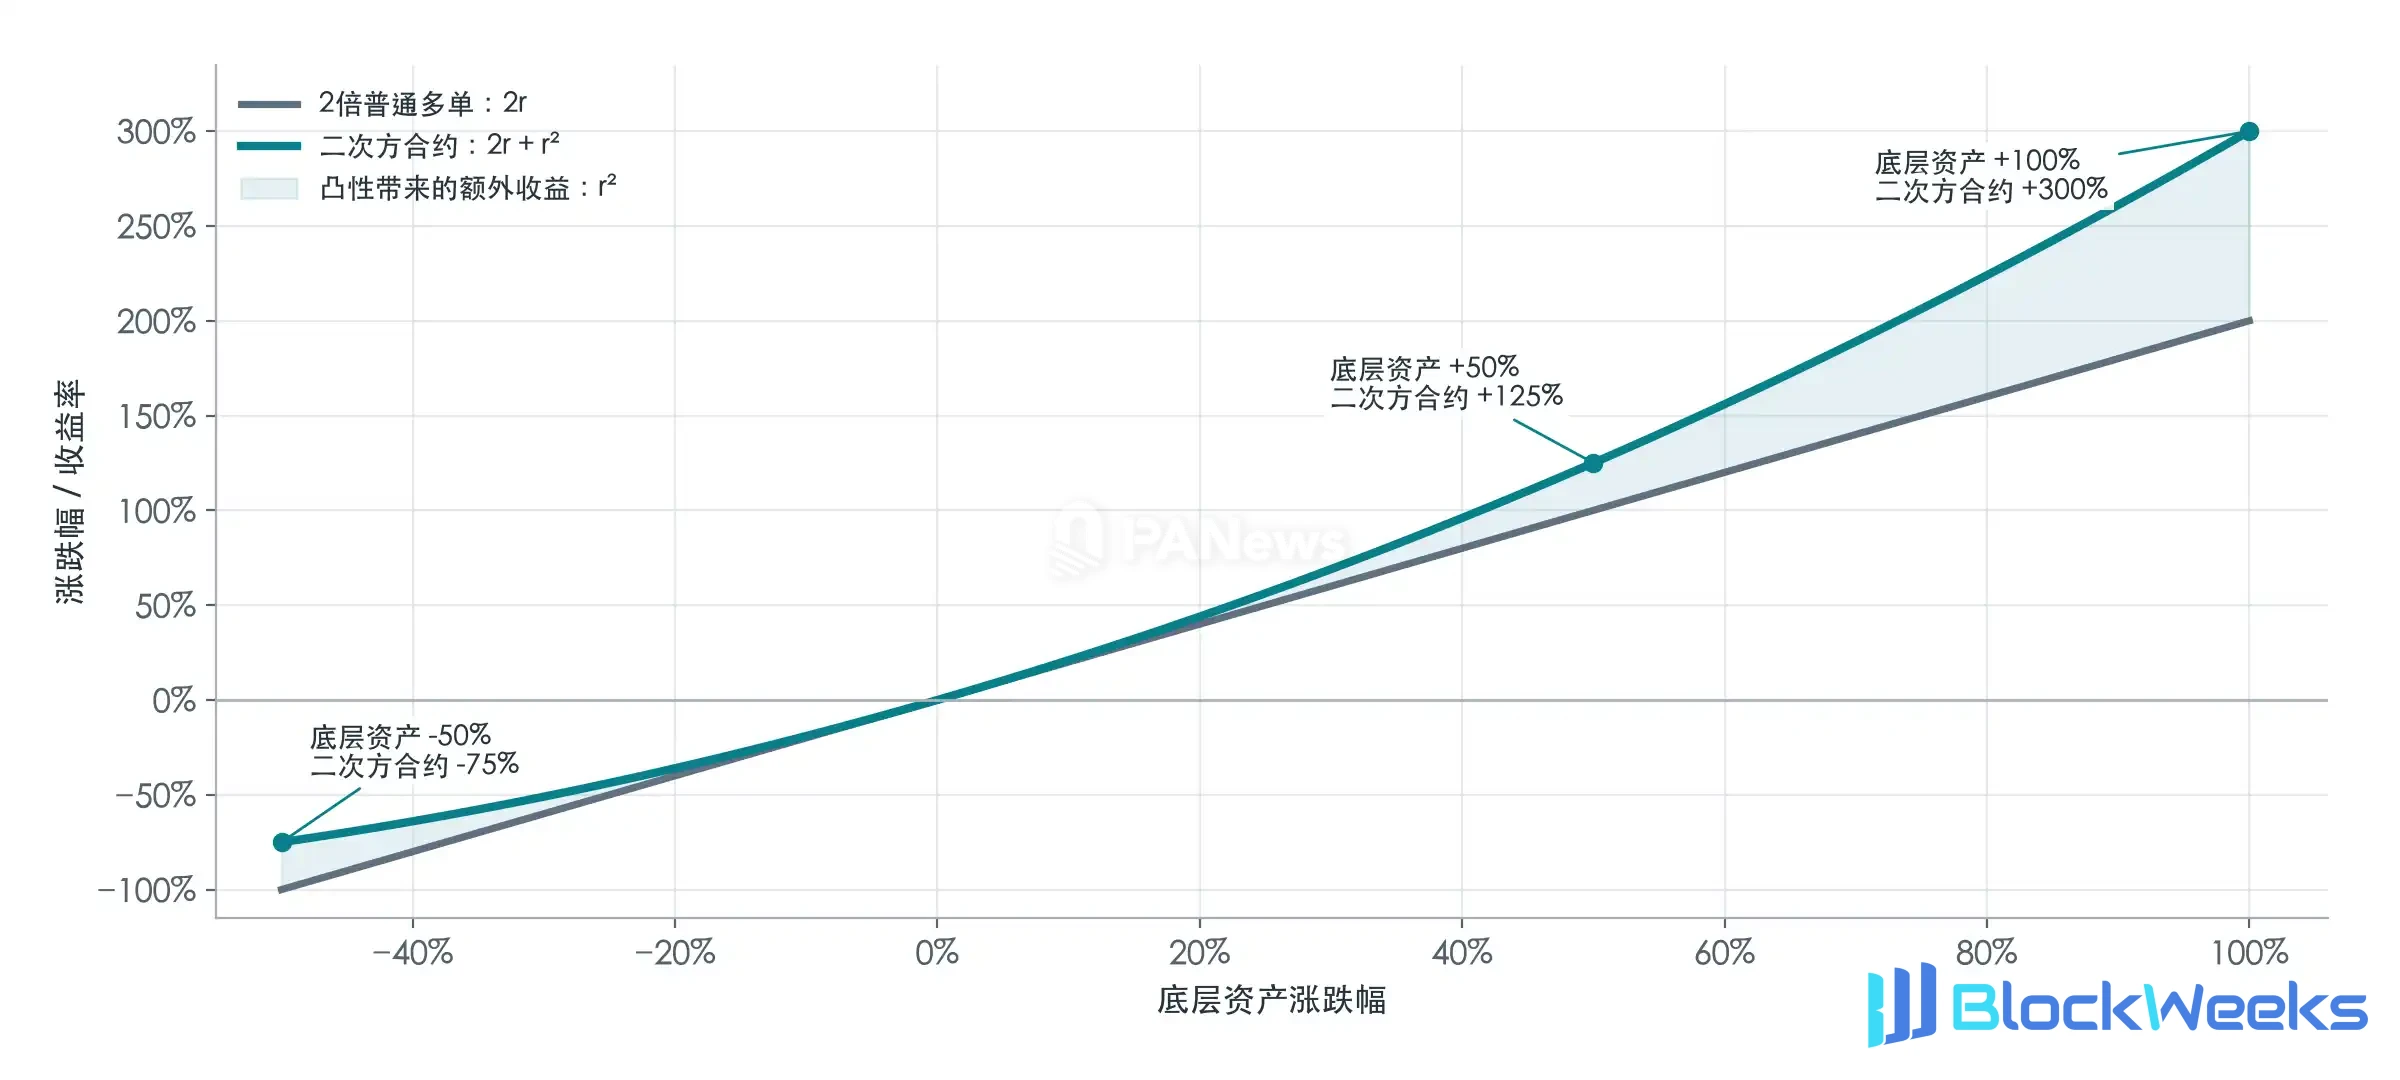
Wiodące 2r zapewnia wielkość zwrotu longa z dźwignią 2x; końcowe r² nigdy nie jest mniejsze od zera niezależnie od wzrostu czy spadku, więc w porównaniu z longiem 2x może zwiększyć zwroty przy wzroście i zmniejszyć straty przy spadku, a im większy ruch ceny, tym większa ta różnica.
To jest „wypukłość”. Poruszając się w górę wzdłuż krzywej do kwadratu, za każde dodatkowe 1 USD wzrostu longi zarabiają więcej niż na poprzednim 1 USD; poruszając się w dół, za każde dodatkowe 1 USD spadku strata jest mniejsza niż na poprzednim 1 USD. Wrażliwość kontraktu do kwadratu zmienia się automatycznie wraz z ceną, czego zwykłe kontrakty nie potrafią.
To, co traderzy opcji są skłonni kupić, obejmuje właśnie tę „wypukłość”.
Ten pomysł miał już podstawy teoretyczne już w 2021 roku. Everlasting Options Paradigm omawiało, jak wykorzystać ciągłe opłaty fundingowe do utrzymania ekspozycji opcyjnej „nigdy niewygasającej”, a późniejszy artykuł o Power Perpetuals wykorzystywał potęgi ceny jako cel śledzenia. Opyn później praktykowało to z Squeeth śledzącym ETH², a Paragon chce wprowadzić ten typ produktu do księgi zleceń Hyperliquid.
Ponadto popyt handlowy na tradycyjne opcje jest rozproszony across wiele kontraktów z różnymi cenami wykonania i datami wygaśnięcia, co sprawia, że płynność jest wysoce rozdrobniona. „Kontrakty do n-tej potęgi” pozwalają traderom tego samego instrumentu bazowego i tej samej potęgi dzielić jedną księgę zleceń.
Stopa finansowania
W tym momencie łatwo wpaść na pewną myśl. Kontrakty kwadratowe rosną szybciej i spadają wolniej — jaki jest koszt tej korzyści?
Przeprowadźmy eksperyment z jednoczesnym otwarciem pozycji długiej i krótkiej. Załóżmy, że trader przy cenie 100 jednocześnie otwiera jedną jednostkę długiej pozycji kwadratowej i zabezpiecza ją dwiema jednostkami zwykłych krótkich kontraktów na aktywie bazowym. Aktywo bazowe rośnie ze 100 do 110, długa pozycja kwadratowa zarabia 21, liniowa krótka traci 20, co daje łączny zysk 1. Aktywo bazowe spada ze 100 do 90, długa pozycja kwadratowa traci 19, liniowa krótka zarabia 20, co ponownie daje łączny zysk 1. Jeśli wzrośnie do 120 lub spadnie do 80, w obu przypadkach zysk wynosi 4.
Zapisane jako wzór, zysk i strata tej kombinacji długiej i krótkiej wynoszą:
Cena P&L kombinacji długiej i krótkiej = kwadrat różnicy między ceną aktywa bazowego a 100 ÷ 100

Gdyby nie było stopy finansowania, traderzy mogliby arbitrażować za darmo w powyższy sposób.
Jednak „zasada braku arbitrażu” wymaga, aby taka korzyść miała swoją cenę, mianowicie stopę finansowania.
Łatwiej to zrozumieć z perspektywy animatora rynku. Animator rynku sprzedaje jeden kontrakt kwadratowy i jednocześnie kupuje dwie jednostki aktywa bazowego w celu zabezpieczenia. Aktywo bazowe rośnie o 10 USD, krótka pozycja animatora rynku traci 21, podczas gdy zabezpieczony spot zarabia tylko 20, co daje stratę netto 1; aktywo bazowe spada o 10 USD, krótka pozycja zarabia 19, podczas gdy zabezpieczony spot traci 20, co również daje stratę netto 1. To jest dokładnie zysk z „arbitrażu” po drugiej stronie.
Animator rynku musi również stale dostosowywać ilość zabezpieczenia wraz ze zmianami ceny. Po każdej korekcie następny ruch ceny ponownie wygeneruje P&L związany z kwadratem zmiany procentowej. Sumowanie tych kwadratów daje tutaj „wariancję”. Im gwałtowniej cena porusza się tam i z powrotem, tym wyższy koszt zabezpieczenia ponosi animator rynku za zapewnienie wypukłości.
Dlatego oprócz kosztu utrzymania zwykłych kontraktów, pozycje długie w kontraktach do N-tej potęgi muszą również stale płacić za wypukłość. Ta część opłaty jest związana z wariancją (kwadratem zmienności) i zazwyczaj jest płacona przez pozycje długie na rzecz krótkich. Premia lub dyskonto w arkuszu zleceń również wpłynie na ostateczną stopę finansowania.
Likwidacja
Zaczynając ponownie od 100 USD, wpłać 100 USD kapitału własnego i porównaj 2x długą pozycję z w pełni zabezpieczoną długą pozycją kwadratową o wartości 100 USD.
Aktywo bazowe spada ze 100 do 50, strata na 2x długiej pozycji wynosi 100 USD, kapitał własny został już wyczerpany, a rzeczywista likwidacja zostałaby wywołana jeszcze wcześniej. Pomijając stopy finansowania i straty z innych pozycji w ramach depozytu krzyżowego, długa pozycja kwadratowa w tym momencie spada ze 100 do 25 i nadal zachowuje 25 USD kapitału własnego, i nie zostanie zlikwidowana wyłącznie z powodu spadku ceny.
W pełni zabezpieczona długa pozycja kwadratowa daje traderom około dwukrotnie większą początkową wrażliwość na cenę, jednocześnie unikając likwidacji spowodowanej czystym spadkiem ceny.
Jednak gdy do kontraktu kwadratowego doda się dźwignię, likwidacja zbliża się szybko. Zgodnie z przykładem w dokumentacji ryzyka Paragon, tymczasowo pomijając skumulowane opłaty finansowania i inne aktywa na koncie, 2x długa pozycja HYPE² zostanie zlikwidowana, gdy HYPE spadnie o około 22,5%, a 3x długa pozycja HYPE² zostanie zlikwidowana po spadku o zaledwie około 10,6%.

Strona krótka musi być jeszcze bardziej ostrożna. Im bardziej cena rośnie, tym szybciej traci krótka pozycja kwadratowa, a nawet 1x krótka pozycja kwadratowa zostanie zlikwidowana.
Handel zmiennością
Opisana wcześniej kombinacja długiej pozycji kwadratowej z krótką pozycją liniową może również zostać przekształcona w strategię handlową. Nie musisz oceniać, czy cena pójdzie w górę, czy w dół; wystarczy, że ocenisz, czy cena odsunie się wystarczająco daleko od swojej obecnej pozycji.
W tradycyjnych opcjach kupno opcji call i opcji put z tym samym kursem wykonania i tą samą datą wygaśnięcia tworzy „straddle”. Gdy nastąpi duży wzrost, opcja call przynosi zysk; gdy nastąpi duży spadek, opcja put przynosi zysk — możliwości zysku istnieją w obu kierunkach. Power Perps, wykorzystując długą pozycję kwadratową w połączeniu z krótką pozycją liniową, może również złożyć krzywą wypłaty, która rośnie po obu stronach.

To intuicyjny punkt wejścia do zajmowania długiej pozycji w zmienności. Zarówno duże wzrosty, jak i duże spadki mogą przynieść okazje, ale cena musi mieć wystarczającą zmienność, aby zrekompensować koszt opłaty fundingowej.
Odwrotnie, zajmując krótką pozycję w kontraktach kwadratowych, a następnie kupując odpowiednią ilość aktywa bazowego lub długich pozycji liniowych w celu zabezpieczenia, można zająć krótką pozycję w zmienności. Jeśli cena pozostanie w pobliżu pozycji otwarcia, opłaty fundingowe pobierane przez krótkie kontrakty kwadratowe mają szansę stać się zyskiem; gdy jednak nastąpi duży wzrost lub duży spadek, strata po zabezpieczeniu będzie rosła wraz z kwadratem wielkości ruchu.
Jednak cecha kontraktów kwadratowych „bez daty wygaśnięcia” oznacza również, że koszt utrzymania w postaci opłat fundingowych może narastać bezterminowo.
Power Perps nie mogą również dokładnie odtworzyć wszystkich tradycyjnych strategii opcyjnych. Kombinacja strangle wymaga dwóch różnych kursów wykonania, jednego powyżej i jednego poniżej; strategie spread pozwalają ustalić górny limit zysku i dolny limit straty poprzez różne kursy wykonania; covered calls i covered puts wymagają również sprzedaży opcji po określonych kursach wykonania, rezygnując z części potencjału zysku w odpowiednim kierunku w zamian za premię.
Wszystkie te strategie mają punkty przegięcia wypłaty wyznaczone przez kursy wykonania i zazwyczaj określają również czas wygaśnięcia. Kontrakty kwadratowe w połączeniu z pozycjami liniowymi tworzą gładką krzywą. Dostosowując proporcję pozycji, można przybliżyć niektóre strategie opcyjne w określonym przedziale cenowym; ale jeśli chcesz precyzyjnie określić „ograniczyć wypłatę, gdy cena wzrośnie do pewnego poziomu” lub „utrzymać wypłatę bez zmian w pewnym przedziale”, opcje pozostają niezbędne.
Ceną uproszczonych operacji i skoncentrowanej płynności jest utrata niektórych swobodnie wybieranych struktur wypłaty.
Ewolucja strategii „listingu”
Hyperliquid zapewnia księgę zleceń, rynki spot i system depozytu zabezpieczającego, podczas gdy Paragon projektuje nowe krzywe wypłaty na tych fundamentach. Animatorzy rynku mogą wygodniej zabezpieczać pozycje, a deweloperzy mogą dalej pakować kombinacje w strategie, redukując konieczność samodzielnego budowania i dostosowywania pozycji przez traderów.
Tradycyjne opcje już dowiodły, że rynek ma długoterminowy popyt na różne struktury wypłaty. Wartość tej próby Paragon polega na wyrażeniu części tego popytu w sposób znany traderom wywodzącym się z kryptowalut, a także na umożliwieniu istniejącej płynności kontraktów wieczystych zapewnienia zabezpieczenia dla nowych produktów.
Trendem bardziej wartym obserwacji jest to, że „listing” giełd HIP-3 ewoluował od wybierania tradycyjnych aktywów finansowych z hype'em do tworzenia nowych form instrumentów pochodnych. Z niecierpliwością czekam na więcej takich nowych eksperymentów finansowych na Hyperliquid.