Dokładnie w momencie, gdy globalny sektor mocy obliczeniowej AI jest krwawiony, firma badawcza zajmująca się półprzewodnikami SemiAnalysis dodała kolejny cios.
W swojej najnowszej aktualizacji modelu znacznie obniżyła prognozy globalnych nakładów inwestycyjnych na akceleratory AI, dostaw, popytu na HBM oraz zapotrzebowania na energię.
Spośród nich korekty na lata 2028–2030 są najbardziej znaczące: prognoza nakładów inwestycyjnych na 2028 rok została obniżona o 28%, a na lata 2029 i 2030 odpowiednio o 41% i 40%.
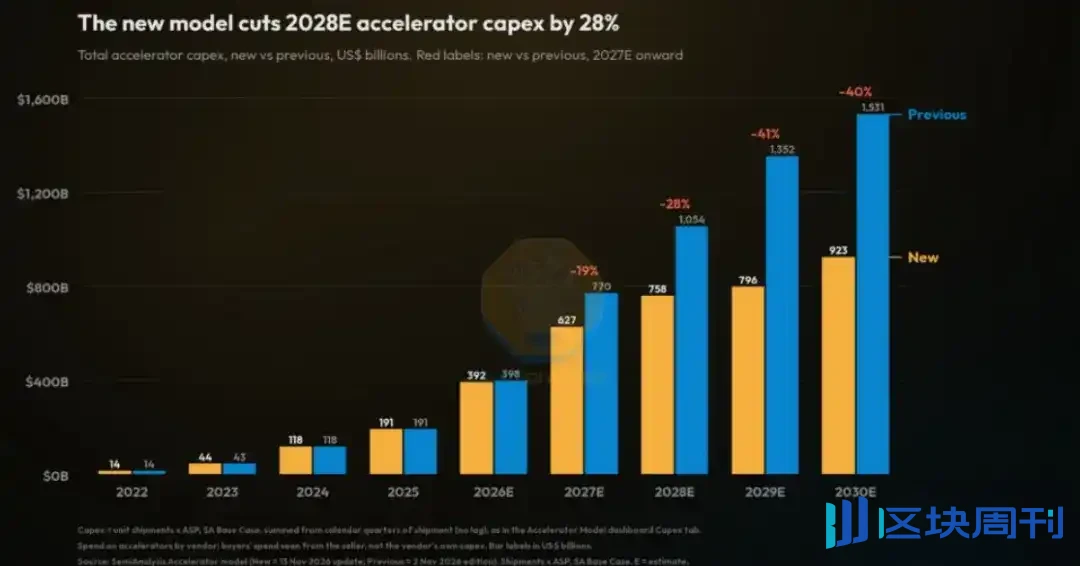
Według nowych szacunków modelu globalne nakłady inwestycyjne na akceleratory AI w 2030 roku spadną z wcześniej prognozowanych 1,531 biliona dolarów do 923 miliardów dolarów, czyli o 608 miliardów dolarów.
Jednocześnie skumulowana prognoza powierzchni wafli logicznych do akceleratorów na lata 2026–2030 została obniżona o 17%, przy czym Nvidia odpowiada za 66% tej redukcji.
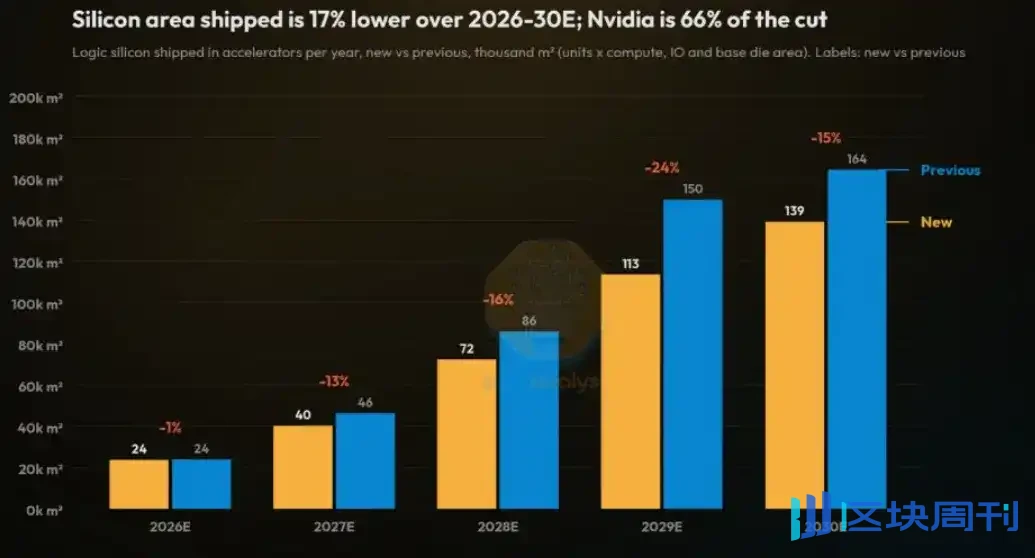
Wpływ tego zestawu liczb przejawia się przede wszystkim w przełamaniu wcześniejszej narracji rynkowej o „nieskończonej ekspansji” infrastruktury AI.
W ciągu ostatnich dwóch lat rynek kapitałowy powszechnie zakładał, że dostawcy chmury i laboratoria AI będą nadal zwiększać inwestycje w moc obliczeniową z niezwykle wysoką intensywnością, co napędzi ponowną wycenę w segmentach takich jak GPU, HBM, moduły optyczne, zasilanie centrów danych i chłodzenie cieczą.
Jednak korekta SemiAnalysis pokazuje, że oczekiwania dotyczące nakładów inwestycyjnych na 2026 rok są zasadniczo stabilne, a rzeczywisty, wyraźny punkt zwrotny pojawia się po 2027 roku, szczególnie w latach 2029 i 2030, gdy roczna skala inwestycji, która pierwotnie przekraczała 1 bilion dolarów, została obecnie obniżona do przedziału 800–900 miliardów dolarów.
Za obniżeniem prognoz stoją trzy powody:
Po pierwsze, wzrost przychodów z AI zwalnia. Tempo wzrostu nowych rocznych powtarzalnych przychodów w wiodących laboratoriach AI spadło w trzecim kwartale, co skłoniło instytucje do ponownej oceny, czy przychody z tokenów mogą nadal pokrywać wysokie koszty mocy obliczeniowej.
Po drugie, środowisko finansowania się zaostrza. Inwestorzy dłużni i kapitałowi są bardziej ostrożni wobec projektów pozbawionych długoterminowych zobowiązań zakupowych ze strony dostawców usług chmurowych, co wpłynie na rozwój gruntów pod centra danych, zasilania i konstrukcji budynków.
Po trzecie, ograniczenia regulacyjne i przyłączeniowe w USA nasiliły się, a 5,8 GW centrów danych, których uruchomienie oczekiwano między drugą połową 2027 roku a pierwszą połową 2028 roku, zostanie opóźnione.
Wpływ na łańcuch przemysłowy nie jest rozłożony równomiernie.
Nvidia jest najbardziej poszkodowana. Nie tylko prognozy dostaw zostały znacznie obniżone, ale także założenia dotyczące średniej ceny sprzedaży produktów nowej generacji z serii Feynman zostały wyraźnie obniżone.
Na przykład średnia cena sprzedaży Feynmana została obniżona z około 110 000 dolarów do około 78 000 dolarów, a Feynman Ultra z około 175 000 dolarów do około 98 000 dolarów.
Pokazuje to, że konkurencja w chipach AI przesuwa się z „kto ma moce produkcyjne” na „kto ma wyższą opłacalność”, a alternatywne platformy, takie jak TPU, Trainium i GPU AMD, osłabiają siłę cenową Nvidii.
Równoczesna obniżka prognoz popytu na HBM i zapotrzebowania na energię również zasługuje na uwagę.
Prognoza globalnych dostaw HBM na 2028 rok została obniżona o 30%, a zapotrzebowanie na energię akceleratorów AI w 2030 roku zostało obniżone o 34%.
Nie oznacza to, że segmenty pamięci i mocy tracą na wartości, lecz raczej, że łańcuch przemysłowy przechodzi od walki o moce produkcyjne i moc do alokacji mocy produkcyjnych według stóp zwrotu.
HBM nadal stanowi stosunkowo wysoki udział w kosztach materiałowych akceleratorów AI, a HBM4, zaawansowane pakowanie i pamięci dostosowane do potrzeb wciąż mają szanse strukturalne; wąskie gardła po stronie mocy również nie znikną całkowicie, ale tempo zamówień będzie w większym stopniu zależeć od postępów w przyłączaniu do sieci konkretnych projektów.
Dla rynku ta runda korekty w dół bardziej przypomina wczesną kalibrację polegającą na usuwaniu bańki.
Wcześniej rynek łatwo rozumiał inwestycje w moc obliczeniową AI jako jednokierunkową krzywą wzrostową, ale w rzeczywistości podlega ona wspólnemu wpływowi weryfikacji przychodów, ograniczeń finansowania, przyłączania do sieci energetycznej, wydajności chipów i krajobrazu konkurencyjnego.
W przyszłości kluczowe obserwacje obejmują wytyczne dotyczące nakładów inwestycyjnych dostawców chmury, widoczność zamówień na akceleratory, zmiany cen kontraktowych HBM, czasy oczekiwania w kolejce do przyłączenia centrów danych do sieci oraz udział obciążeń wnioskowania w całkowitej mocy obliczeniowej.
Jeśli popyt na wnioskowanie będzie nadal rosnąć, jednostkowe koszty mocy obliczeniowej spadną, a efektywne wykorzystanie się poprawi, łańcuch przemysłowy nadal będzie otrzymywać wsparcie strukturalne; jeśli stopy zwrotu z projektów długoterminowych będą trudne do zweryfikowania, prognozy nakładów inwestycyjnych mogą zostać jeszcze bardziej zrewidowane.
Obecnie globalny sektor mocy obliczeniowej AI przechodzi bolesny etap obniżek wycen i pękania bańki.
Mimo to nadal nie można stwierdzić, czy ten etap został zakończony. Chociaż wyceny wydają się znacznie spadły, pytanie brzmi, czy parametry prognoz w modelach wyceny zostały jednocześnie zrewidowane w dół. Jeśli nie, to wyceny mogą nie wydawać się niedowartościowane.
Najlepszym podejściem jest nadal cierpliwe oczekiwanie na samooczyszczenie się rynku.
Można oczekiwać, że inercja rynku często prowadzi do nadmiernej reakcji. Chociaż jest wiele złych wiadomości, a sektor mocy obliczeniowej AI znacznie się cofnął, jeśli rynek nadmiernie skoryguje i naprawdę doprowadzi wyceny do ekstremalnie niskich poziomów, w połączeniu z oczyszczeniem różnych funduszy lewarowanych i sprzedających, podczas gdy pozycje krótkie są na historycznych maksimach, może to raczej przynieść ogromne odbicie.
Co do tego, kiedy ta okazja nadejdzie, tylko rynek może dać odpowiedź.