A edição 21 fechou sobre uma curva que tinha achatado num dado de inflação e perguntou se o dois anos seguraria acima de 4,60% até uma decisão do Comitê Federal de Mercado Aberto. Segurou, o Comitê subiu os juros, e o achatamento não parou — acelerou [1][3].
O fato mais útil desta edição é a diferença entre dois números que o Comitê publicou na mesma tarde. A decisão foi de um quarto de ponto: a faixa-alvo da taxa dos fed funds passou para 3-3/4 a 4 por cento, por 12 votos a 0 [1]. As projeções divulgadas ao lado dela moveram a mediana da trajetória de juros para 2027, 2028 e 2029 meio ponto para cima em cada ano, de 3,6, 3,4 e 3,1 para 4,1, 3,9 e 3,6 [2]. O Comitê andou uma vez; a projeção andou quatro anos de uma só vez, e nos três distantes o dobro do que a decisão andou. Esse é o evento desta janela, e não foi a manchete de ninguém.
A curva do Tesouro leu assim. Contra o fechamento anterior o dois anos somou 13 pontos-base e o trinta anos perdeu 1 [3]. O spread entre dois e trinta anos fechou a janela em 58 pontos-base, ante 72 no fechamento anterior e 87 duas janelas atrás [3]. Um ciclo de alta que a ponta longa se recusa a estender é um ciclo de achatamento, e esta é agora a terceira janela consecutiva em que esta série registra a ponta curta andando mais do que a ponta longa.
A pior sessão do bitcoin na janela foi o primeiro dia do Comitê e a melhor foi dois dias depois da decisão. O dia 15 de setembro fechou em −3,27% e imprimiu a mínima da janela em 74.909,40; o dia 18 fechou em +5,86% [4]. A janela terminou em +5,65% contra o fechamento anterior, em 81.143,90 [4]. O evento não o moveu; o que veio depois moveu — e tanto as posições em aberto quanto o funding subiram o caminho inteiro, nas duas praças que esta série acompanha [5][6][7][8].
Uma compradora que esta série acompanha desde a edição 14 faltou de novo. A Strategy não declarou compra alguma de bitcoin pelo segundo protocolo consecutivo, e no lugar disso destinou US$ 139,3 milhões à recompra das próprias ações preferenciais [9]. A seção 6 é sobre essa ausência, não sobre o preço.
Semana de 14 a 20 de setembro de 2026
Bitbase Research · 21 de setembro de 2026
O único gráfico que importa
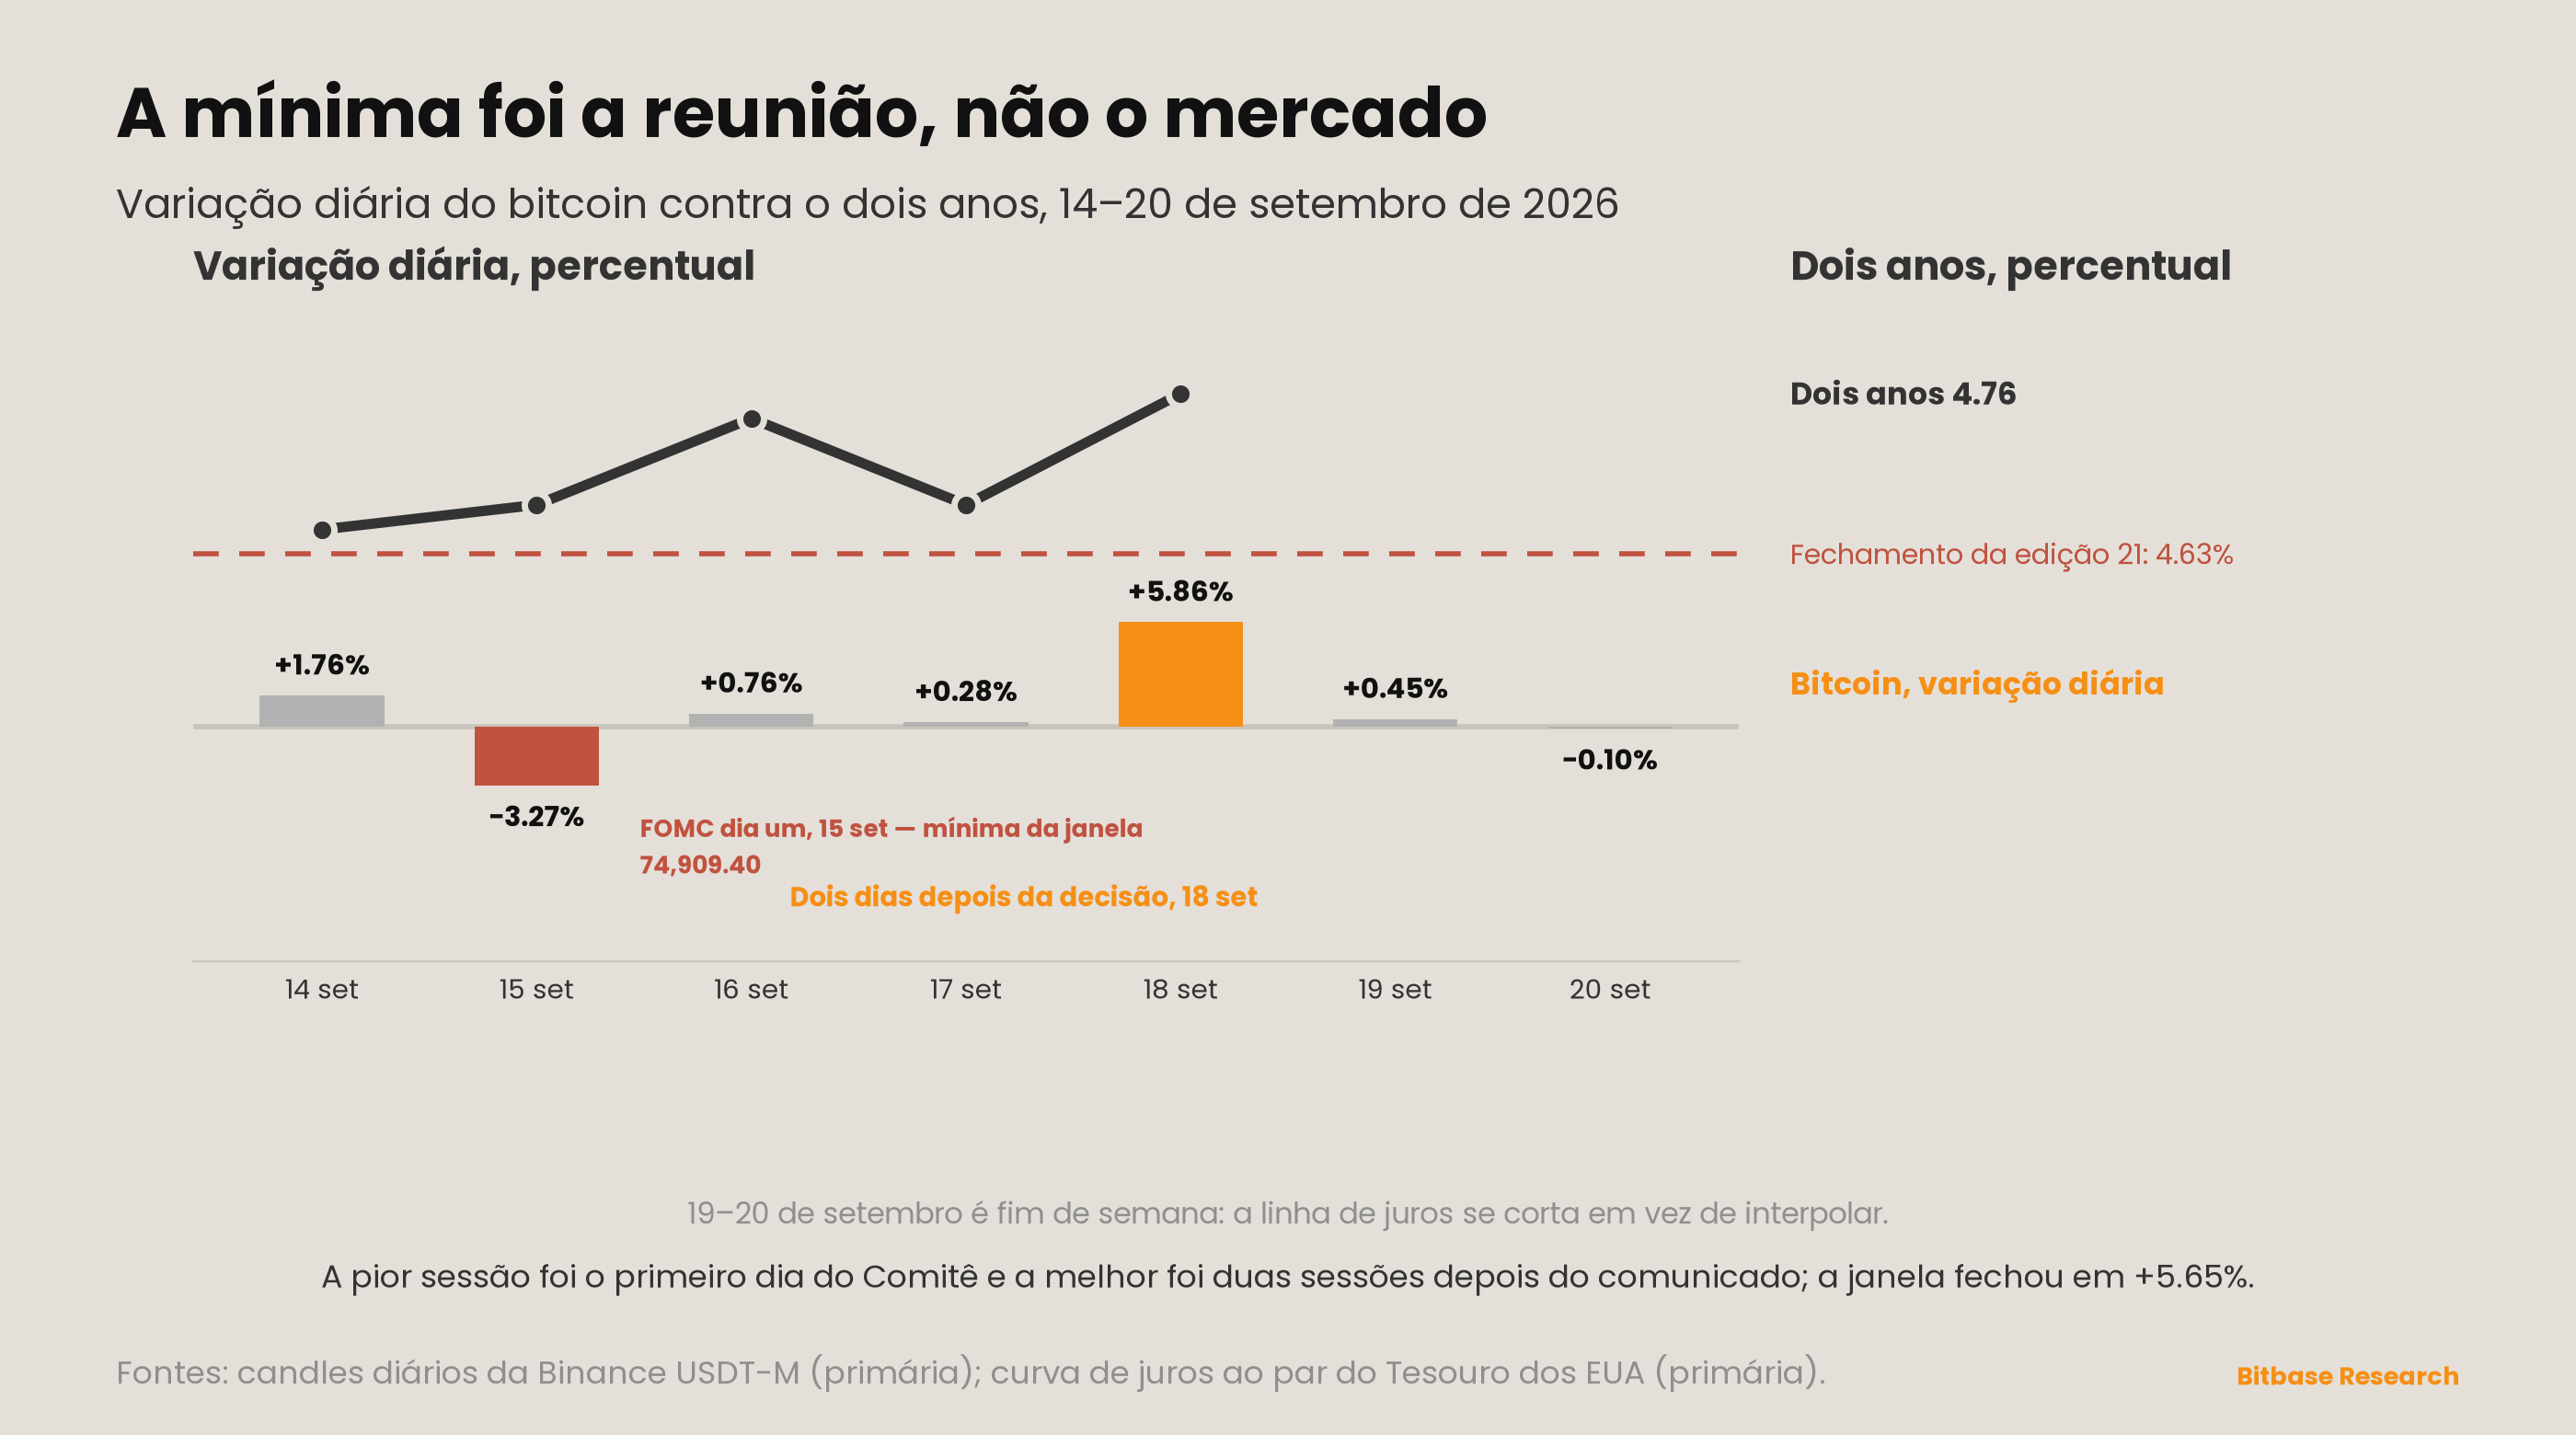
Fechamentos diários dos perpétuos BTCUSDT, futuros margeados em USDT, UTC, com o juro ao par do Tesouro de dois anos no eixo da direita [3][4]:
| Data (UTC) | Fechamento | Sessão | Juro ao par, 2 anos |
|---|---|---|---|
| 13 de setembro (fech. ant.) | 76.805,00 | −0,57% | — |
| 14 de setembro | 78.153,30 | +1,76% | 4,65 |
| 15 de setembro (FOMC, dia um) | 75.599,90 | −3,27% | 4,67 |
| 16 de setembro (decisão) | 76.174,60 | +0,76% | 4,74 |
| 17 de setembro | 76.385,90 | +0,28% | 4,67 |
| 18 de setembro | 80.863,00 | +5,86% | 4,76 |
| 19 de setembro | 81.225,60 | +0,45% | — |
| 20 de setembro | 81.143,90 | −0,10% | — |
A mínima da janela, 74.909,40, imprimiu no intradiário de 15 de setembro, antes de o Comitê ter dito qualquer coisa [4]. A própria sessão da decisão fechou em alta. O maior ganho de sessão única chegou na segunda sessão depois do comunicado, e as duas sessões que vieram atrás somaram 0,35% entre si — o movimento aconteceu uma vez e então parou.
Esta é a segunda janela consecutiva em que a maior reprecificação não coincidiu com o evento agendado. A edição 21 registrou o maior movimento da curva em 10 de setembro, véspera de uma divulgação do CPI de agosto embargada para 11 de setembro [3]. Esta janela registra o maior movimento do bitcoin em 18 de setembro, dois dias depois de uma decisão divulgada em 16 de setembro [1][4]. Numa janela o mercado andou cedo, na seguinte andou tarde. O padrão é que a sessão agendada não é onde mora o risco — o que é uma observação sobre estas duas janelas, e a seção 7 diz o que ela não é.
O eixo da direita é a parte que convém guardar. O dois anos subiu em quatro das cinco sessões e terminou em 4,76%, o fechamento mais alto do ano até aqui nos registros desta série [3]. O bitcoin terminou a janela 5,65% acima [4]. Seja qual for a relação entre a trajetória de política monetária e este ativo, ela não se expressou como relação de nível nesta janela.
O sinal estrutural da semana
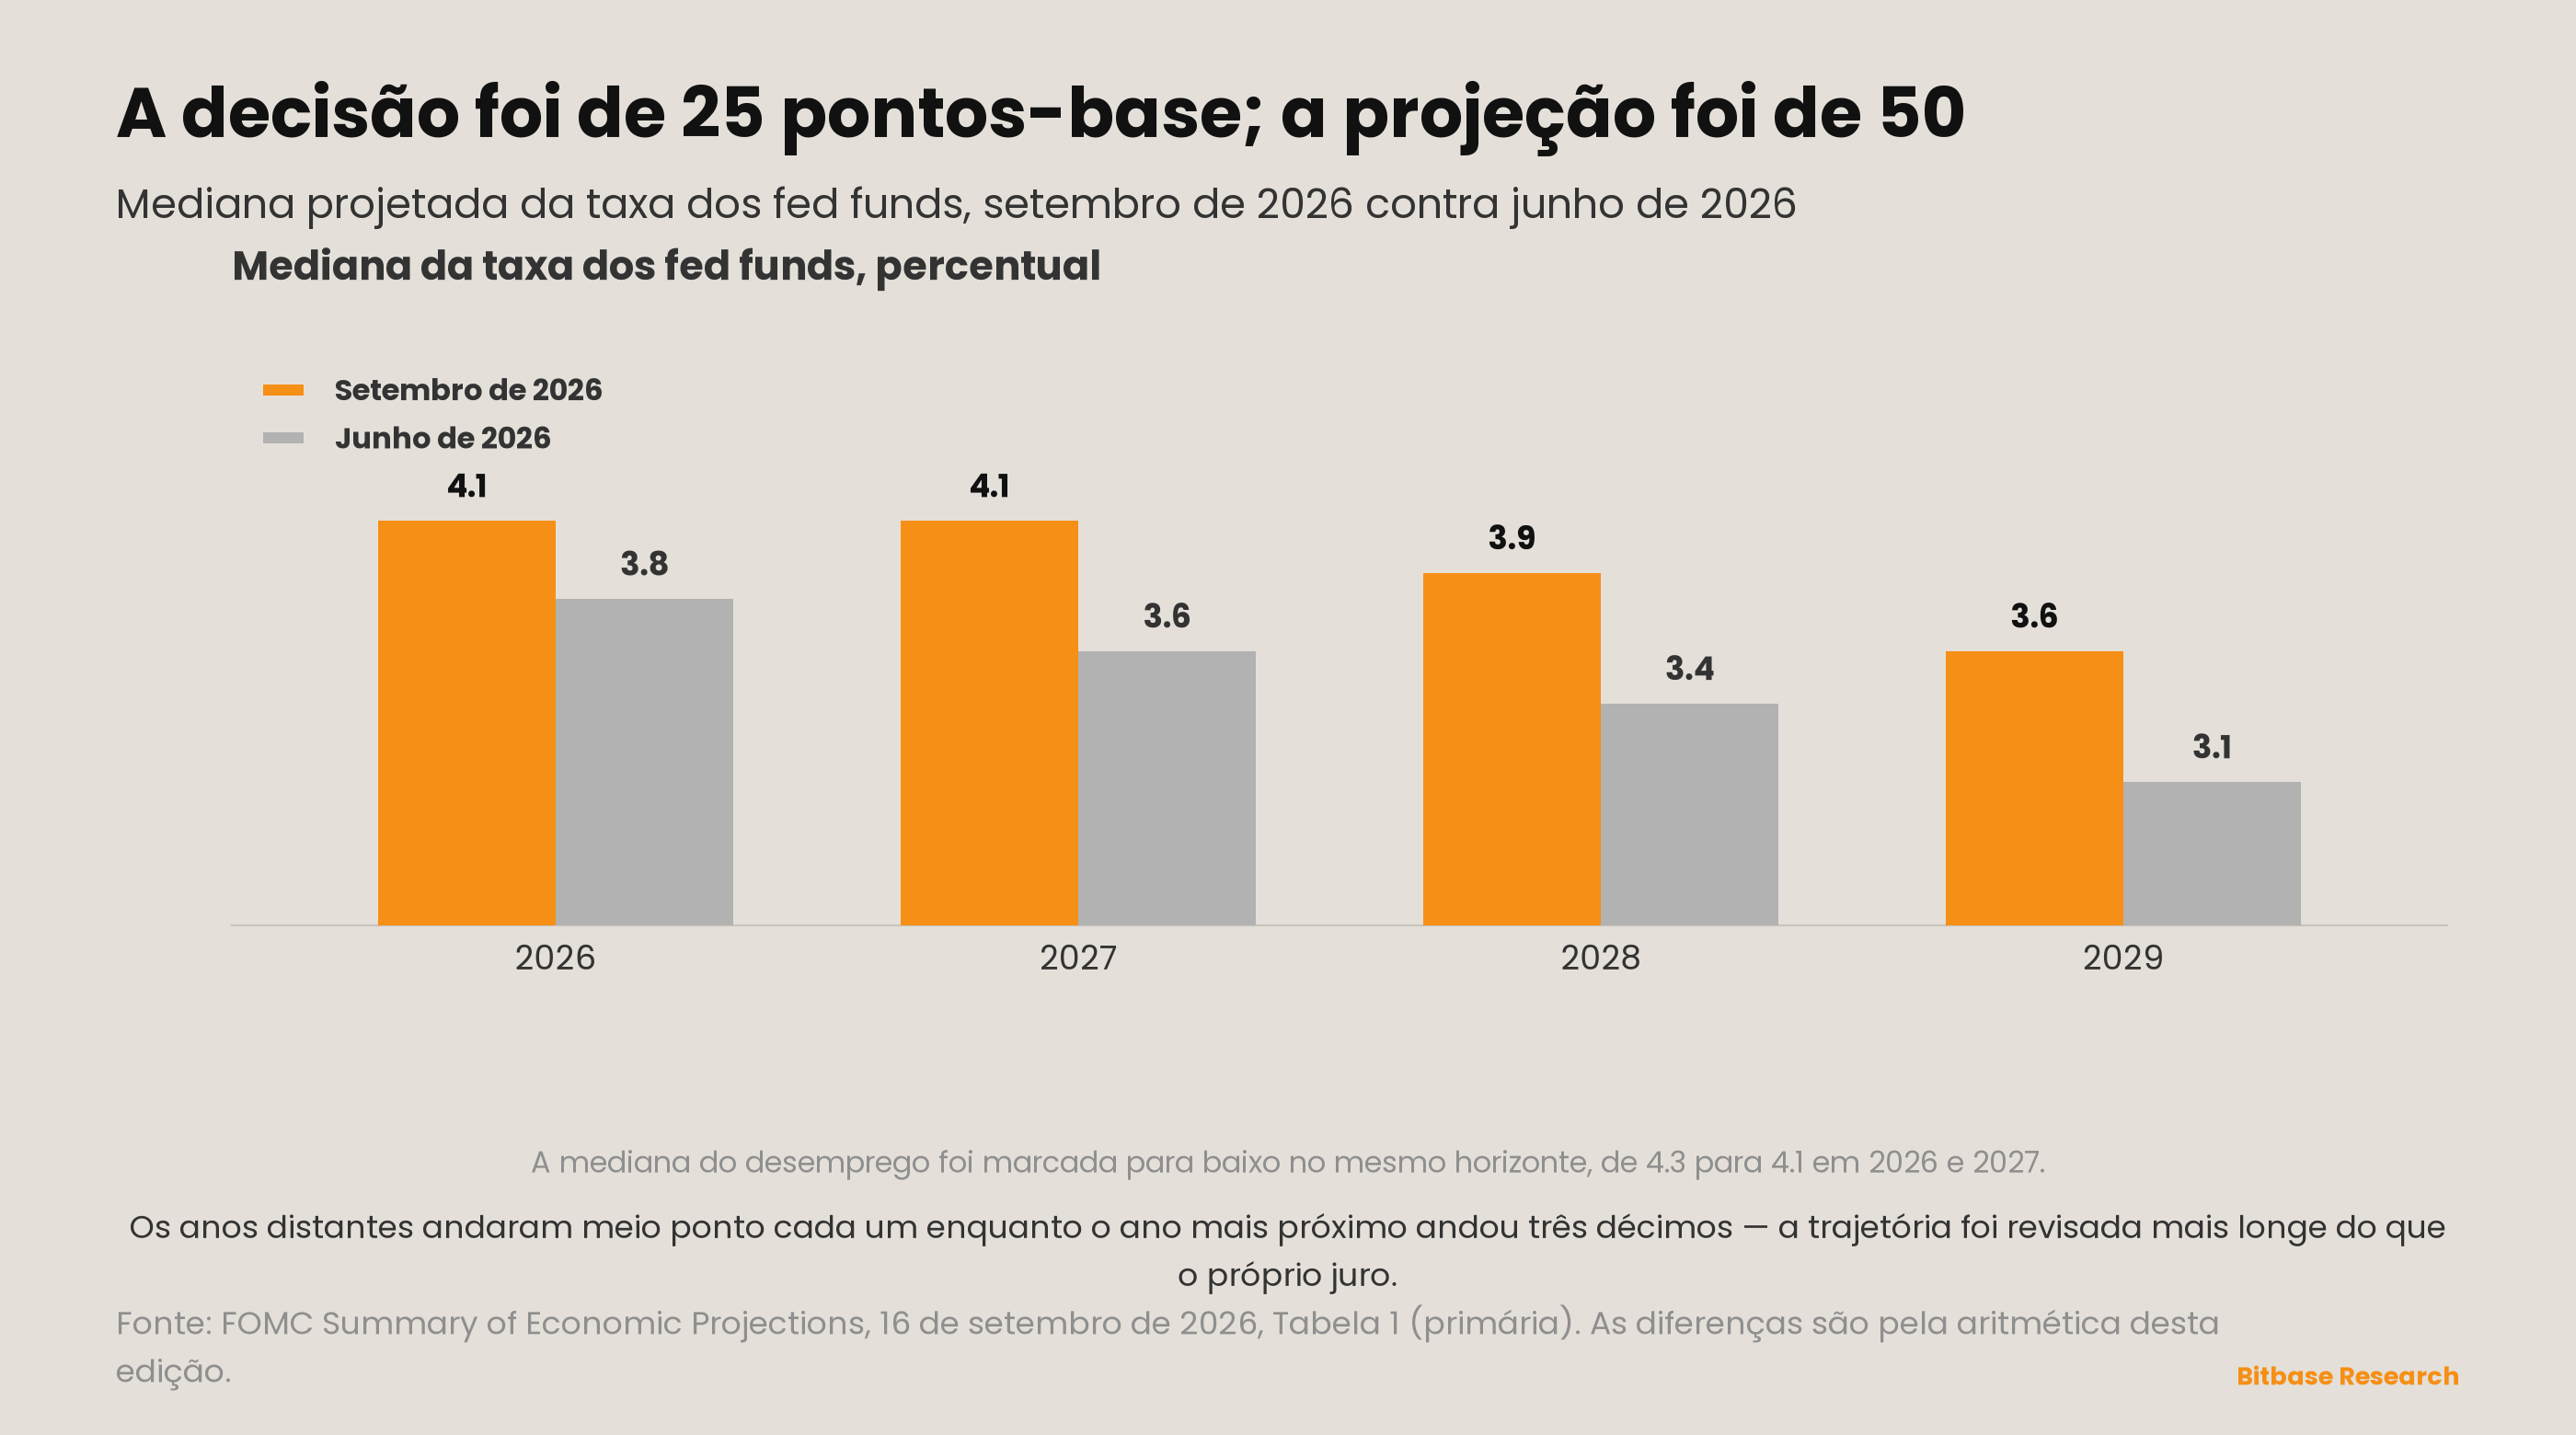
O Summary of Economic Projections publica a mediana atual de cada variável ao lado da mediana de junho na mesma tabela [2]. A linha da trajetória de juros:
| Mediana, taxa dos fed funds | 2026 | 2027 | 2028 | 2029 | Longo prazo |
|---|---|---|---|---|---|
| Setembro de 2026 | 4,1 | 4,1 | 3,9 | 3,6 | 3,2 |
| Junho de 2026 | 3,8 | 3,6 | 3,4 | 3,1 | — |
| Variação | +0,3 | +0,5 | +0,5 | +0,5 | — |
O ano mais próximo andou menos do que os anos distantes. Uma única alta de um quarto de ponto responde pela maior parte da revisão de 2026. Nada do que aconteceu nesta janela responde por 2029. Os três anos distantes são a parte da tabela que uma decisão não alcança, e são a parte que andou o dobro do tamanho da decisão.
A linha do mercado de trabalho andou para o outro lado, e é isso que torna a linha de juros legível [2]:
| Mediana, taxa de desemprego | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Setembro de 2026 | 4,1 | 4,1 | 4,1 | 4,1 |
| Junho de 2026 | 4,3 | 4,3 | 4,2 | 4,2 |
| Variação | −0,2 | −0,2 | −0,1 | −0,1 |
Os participantes baixaram o desemprego em todo o horizonte e subiram a trajetória de juros em todo o horizonte. O comunicado diz que a atividade econômica “está se expandindo em ritmo sólido” [1]. As medianas de inflação subiram na margem: o PCE de 3,6 para 3,7 em 2026 e o núcleo do PCE de 3,3 para 3,4 [2]. Não é um comitê apertando contra a fraqueza. É um comitê que agora espera precisar de um juro mais alto por mais tempo porque espera que a economia tolere um.
A resposta da curva foi achatar, e é no achatamento que mora a discordância [3]:
| 11 set (fech. ant.) | 14 set | 16 set (decisão) | 18 set | |
|---|---|---|---|---|
| 2 anos | 4,63 | 4,65 | 4,74 | 4,76 |
| 10 anos | 4,96 | 4,97 | 5,01 | 5,01 |
| 30 anos | 5,35 | 5,34 | 5,35 | 5,34 |
| 2–10 anos | 33 pb | 32 pb | 27 pb | 25 pb |
| 2–30 anos | 72 pb | 69 pb | 61 pb | 58 pb |
O trinta anos terminou a janela um ponto-base abaixo de onde começou e inalterado em relação à véspera da reunião [3]. Ao longo de três janelas o spread entre dois e trinta anos foi de 87 para 72 e para 58 — perdeu 29 pontos-base enquanto a ponta curta reprecificava para cima o tempo todo.
A leitura estrutural é estreita e esta série vai mantê-la assim. Uma trajetória projetada mais alta para 2028 e 2029 com um trinta anos inalterado é a ponta longa se recusando a estender a projeção. O passo intermediário é o que a tabela mostra: o mesmo intervalo que somou 13 pontos-base ao dois anos tirou um do trinta anos, de modo que a revisão não foi absorvida como um deslocamento da curva inteira — foi absorvida na ponta curta. Isso é compatível com várias coisas — uma taxa terminal que o mercado já carregava mais alta, uma visão de que a trajetória não será entregue, ou oferta e demanda no papel longo que nada têm a ver com nenhuma das duas. Os dados daqui não separam nenhuma delas, e a seção 7 diz isso.
Painel de via dupla
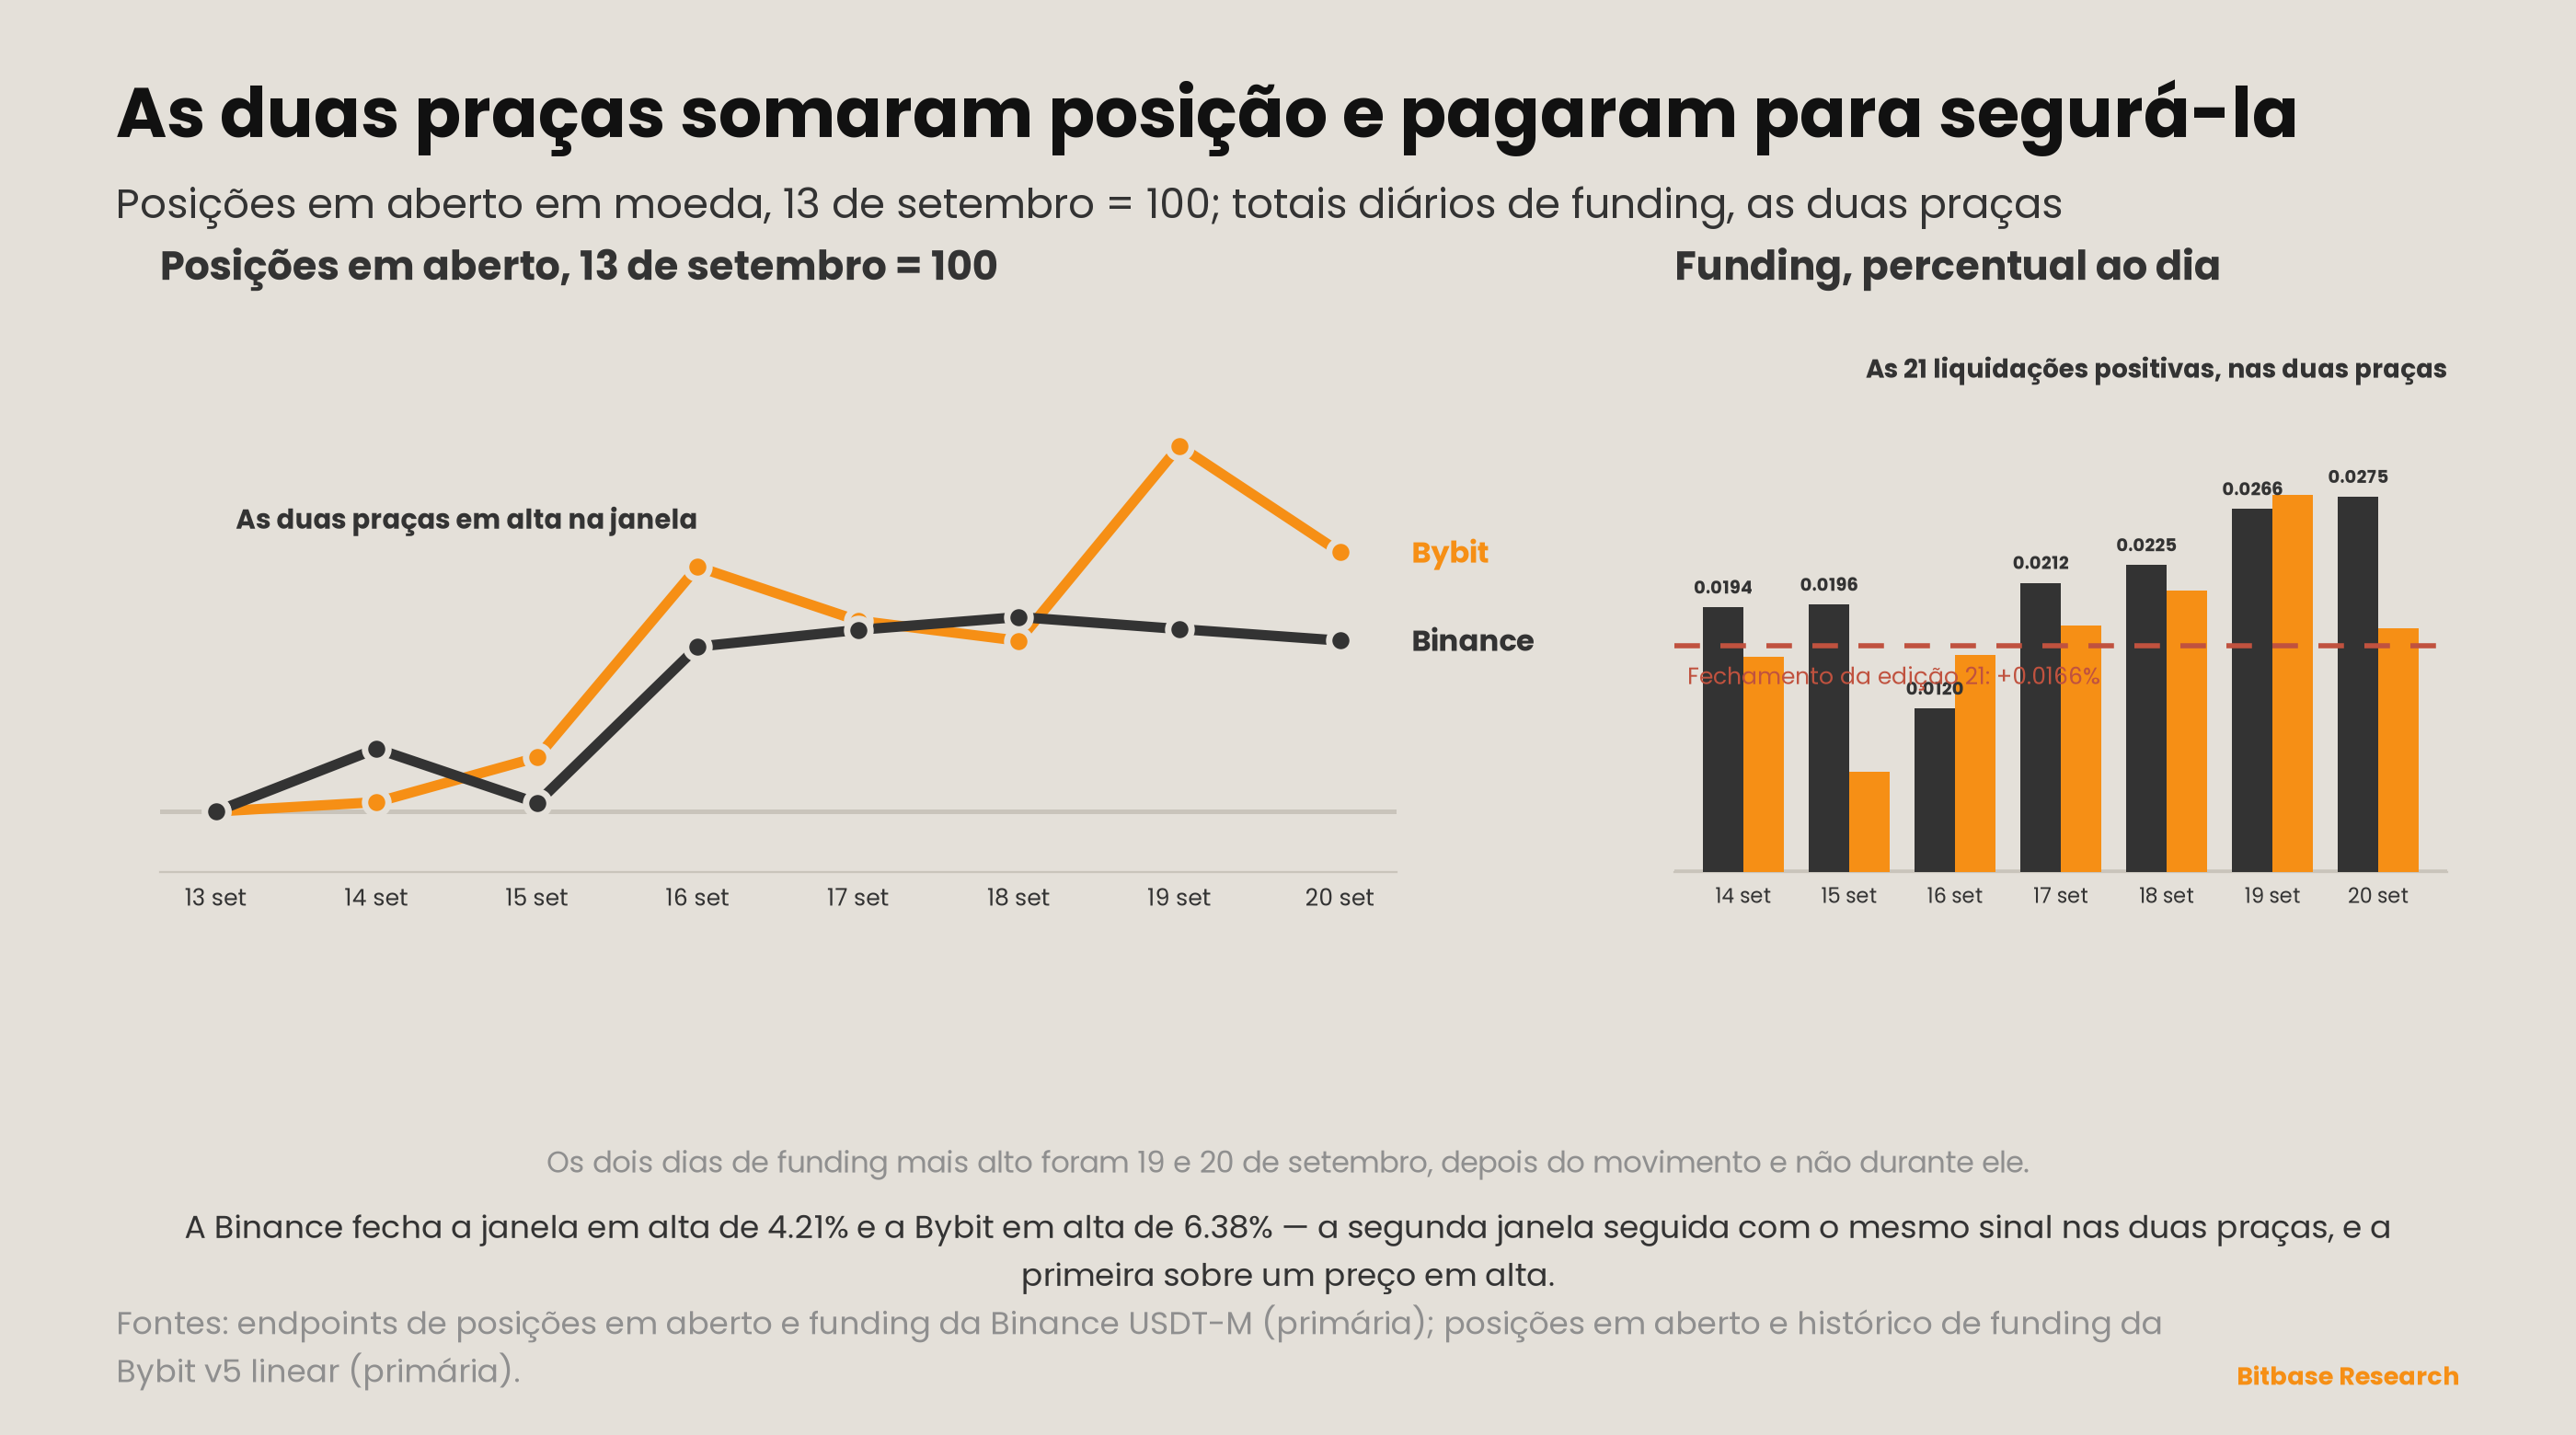
Posições em aberto denominadas em moeda nos perpétuos BTCUSDT, fotos diárias [5][7]:
| Data | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 13 de setembro (fech. ant.) | 103.300 | 53.279 |
| 14 de setembro | 104.897 | 53.402 |
| 15 de setembro | 103.517 | 53.988 |
| 16 de setembro | 107.492 | 56.488 |
| 17 de setembro | 107.918 | 55.782 |
| 18 de setembro | 108.245 | 55.518 |
| 19 de setembro | 107.939 | 58.072 |
| 20 de setembro | 107.646 | 56.678 |
A Binance fecha a janela em alta de 4,21%; a Bybit em alta de 6,38% [5][7]. A edição 21 registrou a primeira janela em três na qual as duas praças compartilharam o mesmo sinal. Esta é a segunda, e desta vez o sinal compartilhado é positivo sobre um preço em alta — a convergência anterior era a das duas praças largando posição dentro de uma queda.
Funding, somado nos três intervalos de oito horas de cada dia UTC [6][8]:
| Data | Binance | Bybit |
|---|---|---|
| 14 de setembro | +0,0194% | +0,0158% |
| 15 de setembro | +0,0196% | +0,0074% |
| 16 de setembro | +0,0120% | +0,0159% |
| 17 de setembro | +0,0212% | +0,0181% |
| 18 de setembro | +0,0225% | +0,0206% |
| 19 de setembro | +0,0266% | +0,0276% |
| 20 de setembro | +0,0275% | +0,0179% |
| Total da janela | +0,1488% | +0,1233% |
Todo intervalo nas duas praças foi positivo, e o dia da decisão carregou o menor total diário da Binance entre os sete [6]. Os dois dias mais altos da Binance foram 19 e 20 de setembro — depois do movimento, não durante ele. Os comprados pagaram mais para segurar a posição depois que a posição já estava no lucro, que é como um livro cheio se parece visto de fora e que não é uma previsão sobre o que vem a seguir.
O que falta neste painel, e fica nomeado em vez de omitido: os fluxos diários dos ETFs à vista, pelo mesmo motivo registrado na edição 21 — esta série não tem caminho primário de obtenção para eles e não os busca em segunda mão.
No radar — semana de 21 a 27 de setembro
Primeiro: o protocolo da Strategy que cobre esta janela declara alguma compra? Até a data de corte desta edição o protocolo não existe: a submissão mais recente no índice EDGAR da companhia é a de 14 de setembro, cobrindo de 8 a 13 de setembro [9]. Três divulgações consecutivas leem agora uma compra, zero, zero. A próxima divulgação ou estende essa sequência ou a encerra.
Segundo: o dois anos segura acima de 4,70% agora que tem um Comitê em ciclo de alta atrás dele? Fechou em 4,76% depois de quatro sessões mais altas em cinco [3]. A edição 21 aposentou o teste de 4,30% por ele ter deixado de informar assim que o nível ficou irrelevante; esta série o substitui por um nível em torno do qual o mercado de fato negocia, e vai aposentar este do mesmo jeito se ele deixar de importar.
Terceiro: o spread entre dois e trinta anos vai abaixo de 50 pontos-base? Perdeu 29 pontos-base ao longo de três janelas e está em 58 [3]. Um limiar nomeado é a única forma de tornar falsificável a afirmação estrutural da seção 2, e 50 foi escolhido por ser o próximo número redondo abaixo da leitura atual, não por carregar significado algum.
Quarto: um resultado de recompra de ponta longa do Tesouro é sequer obtenível? A edição 21 fez esta pergunta e a resposta nesta janela é de novo não — três endpoints não devolveram nada a partir desta máquina, detalhado na seção 7. A pergunta fica aberta de propósito: uma falha de obtenção repetida ao longo de duas janelas é um achado sobre a fonte, não sobre a operação.
Quinto: o funding segue positivo por uma semana sem evento agendado do Federal Reserve? Todo intervalo nas duas praças foi positivo numa semana que continha uma decisão do FOMC [6][8]. A próxima janela não contém reunião do FOMC [13]. Se o lance comprador paga para ficar é uma pergunta mais limpa sem uma reunião no meio.
Atualização do rastreamento de sinais
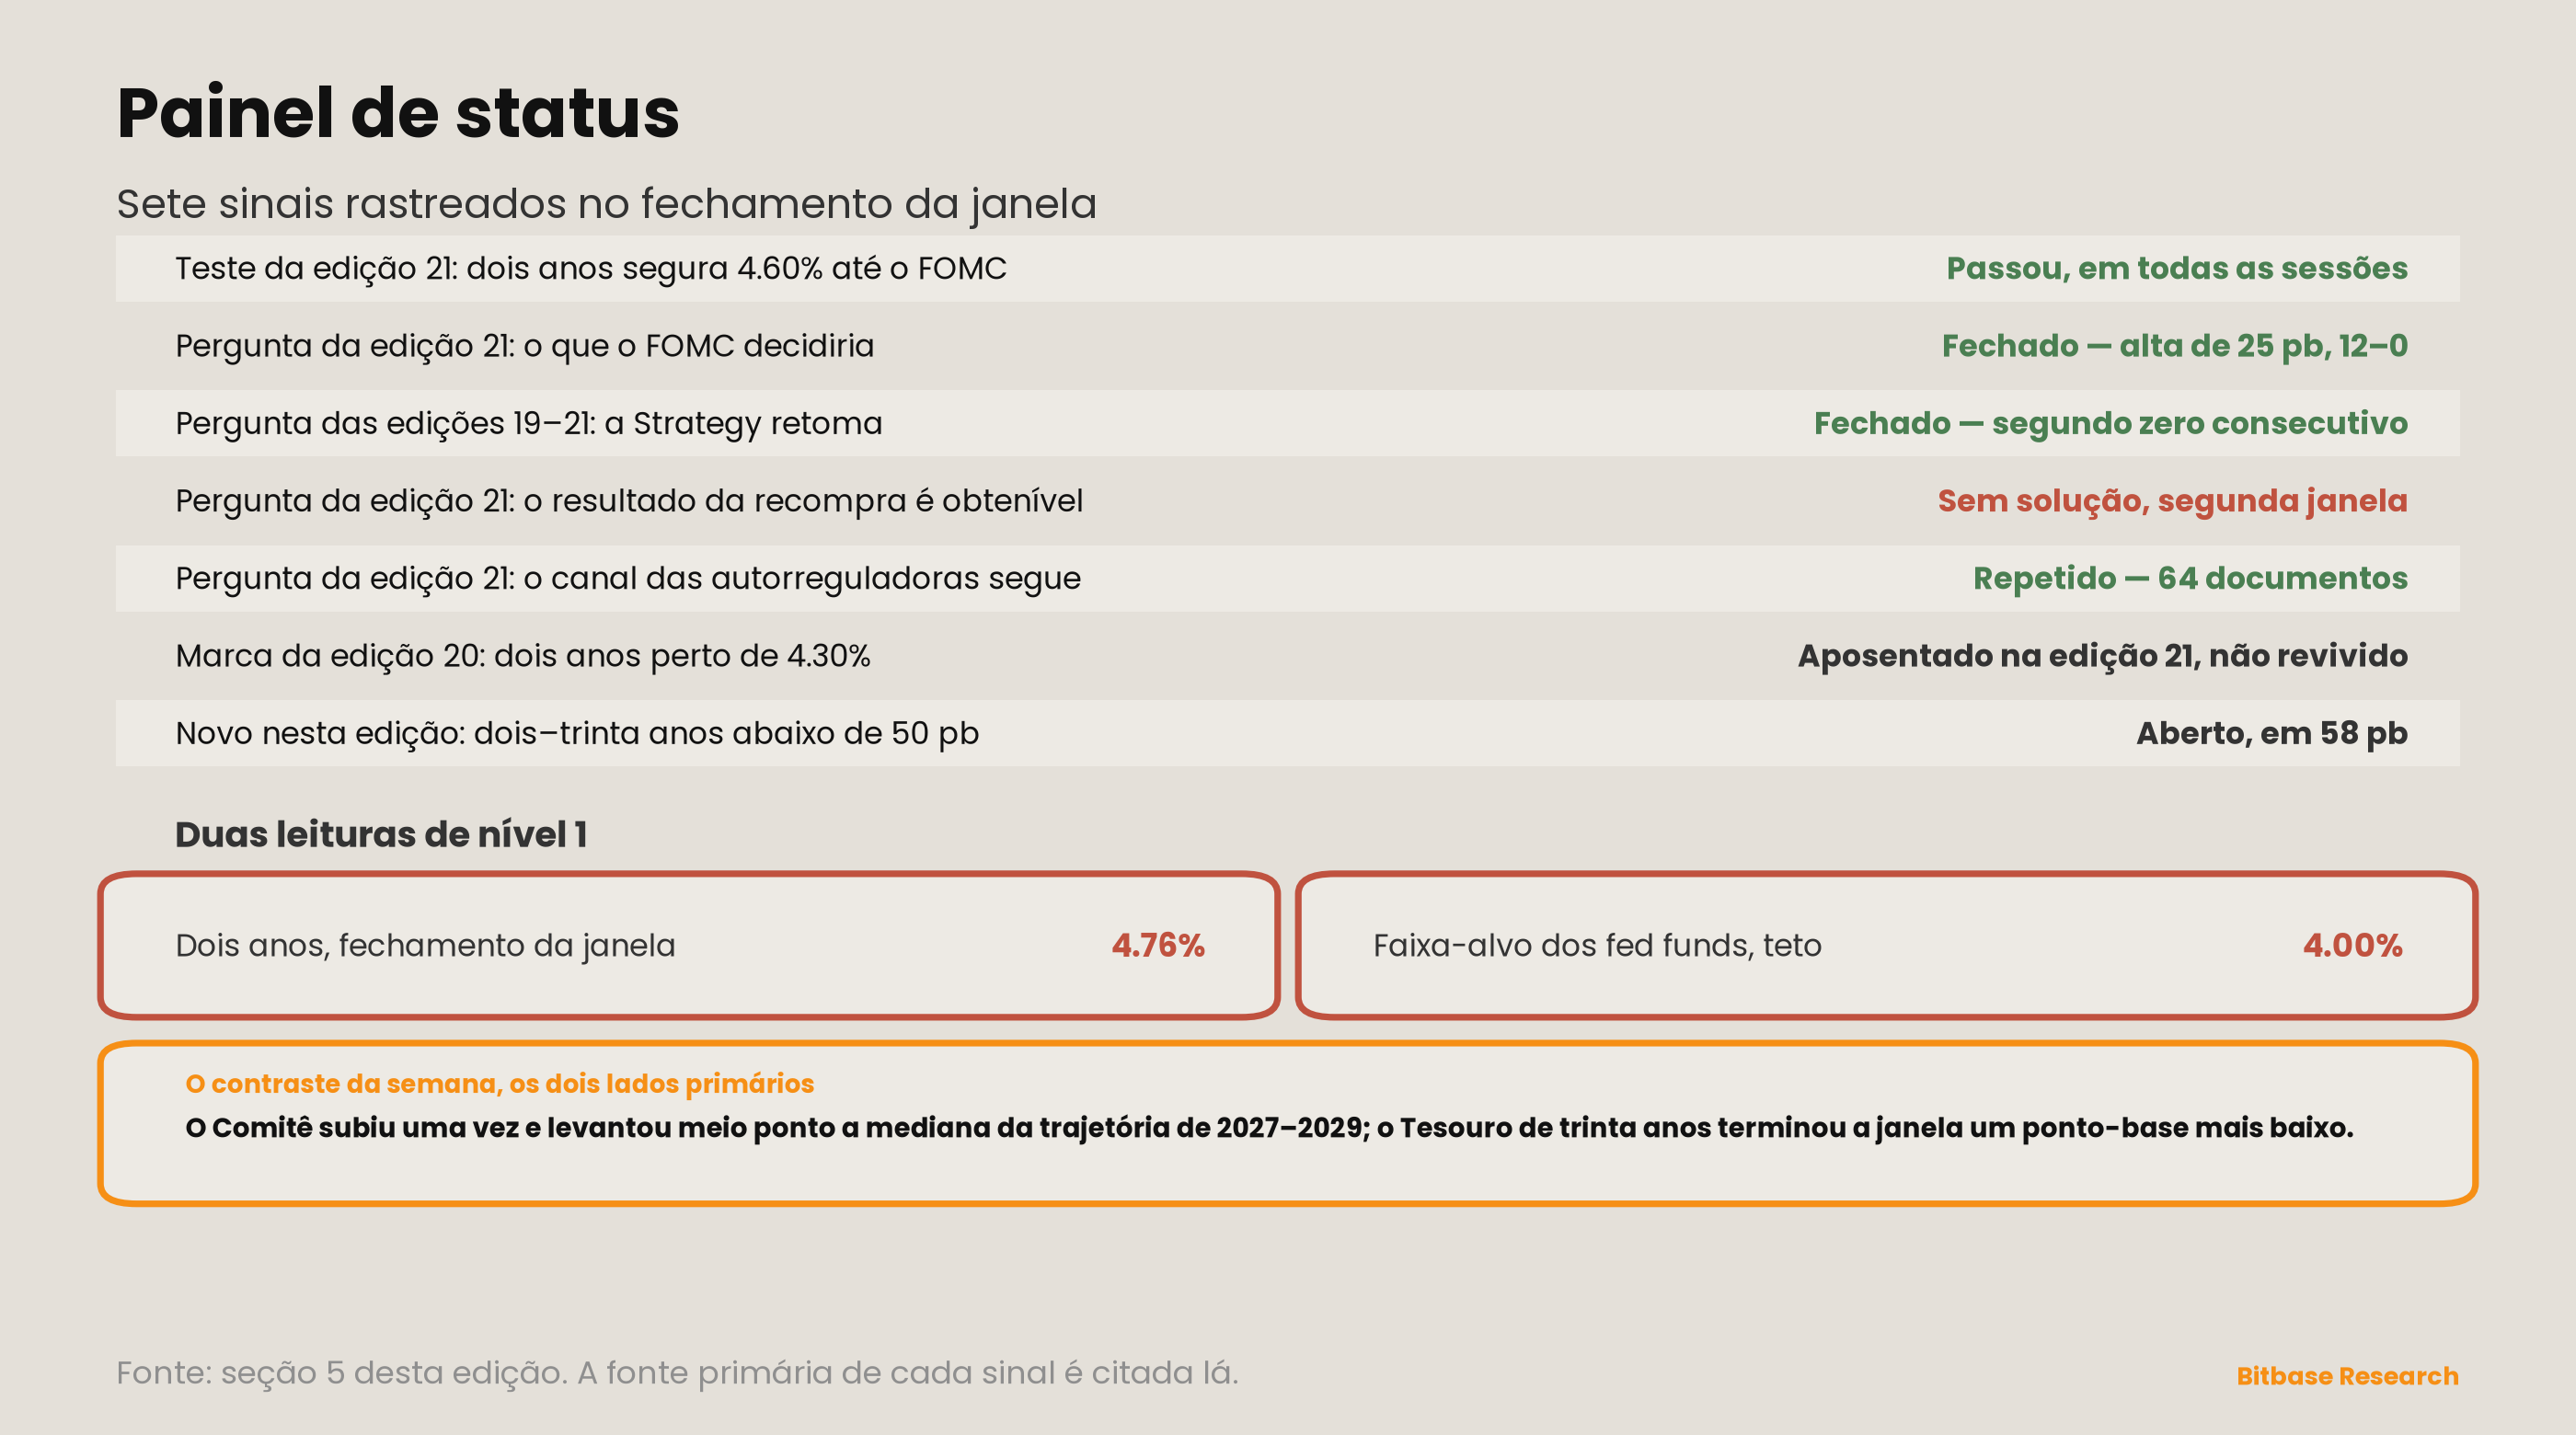
O radar da edição 21 fez cinco perguntas. Três fecham limpas, uma fecha contra o próprio enquadramento, e uma não fecha de jeito nenhum — pela segunda janela seguida.
Primeiro: o que o FOMC decidiria em 15 e 16 de setembro? Subiu um quarto de ponto, para 3-3/4 a 4 por cento, por unanimidade [1]. A edição 21 enquadrou esta como a reunião para a qual apontava um condicional do começo de setembro, com os dois ramos segurando um número depois de o CPI de agosto ter vindo partido, quente na manchete e macio no núcleo. O Comitê resolveu na direção para a qual a manchete apontava e o núcleo não. Nível 1, fechado, e a seção 2 registra que as projeções trabalharam consideravelmente mais do que a decisão. Nada nessa resposta depende de interpretação: a faixa-alvo é um número publicado e a votação é uma contagem publicada.
Segundo: o dois anos segurou acima de 4,60% até a decisão? Segurou, em todas as sessões [3]. Leituras de 4,65, 4,67, 4,74, 4,67 e 4,76 — a mais baixa ficou 5 pontos-base acima do nível e o fechamento ficou 16 acima. Diferente do teste de 4,30% na edição 21, este foi respondido pelo nível ser respeitado e não abandonado, e a seção 4 o eleva para um nível mais alto em vez de aposentá-lo. O nível foi, portanto, superado em todas as sessões sem ter sido testado em nenhuma delas. O que uma aprovação desse tipo não mostra é que o nível tenha sustentado alguma coisa: uma ponta curta que reprecifica para cima a semana inteira supera uma linha abaixo dela, haja ou não algo defendendo essa linha.
Terceiro: a Strategy retomou? Não, pelo segundo protocolo consecutivo [9]. O formulário 8-K protocolado em 14 de setembro afirma que entre 8 e 13 de setembro a companhia “não vendeu ação alguma pelo seu programa de emissão a preço de mercado e não comprou nem vendeu bitcoin algum”. A posição segue em aproximadamente 845.050 bitcoins, com agregado de US$ 63,73 bilhões e média de US$ 75.412 [9]. A edição 19 perguntou se a pausa de junho a agosto tinha acabado; a edição 20 disse que uma compra não responde a isso; a edição 21 registrou um zero; esta edição registra o segundo. A pergunta está respondida: a compra única foi a exceção. Foram necessárias quatro edições porque a pergunta foi montada para precisar delas — uma compra é compatível com uma retomada e com uma exceção, e só o que vem depois dela separa as duas. O que fecha a pergunta é a sequência de protocolos, não uma intenção, que nenhum desses documentos declara.
Quarto: uma recompra de ponta longa rodou no novo limite, e o resultado é obtenível? Sem solução, e pela segunda janela a falha é de obtenção e não de ausência [12]. Três endpoints foram tentados e não devolveram nada a partir desta máquina; a tabela de resultados da página web é preenchida por script no cliente e foi obtida vazia. Esta série não registra “nenhuma operação” quando o que ela observou foi “nenhum dado”, e a seção 7 declara o modo de falha. Carregar a pergunta sem solução pela segunda vez custa um espaço no radar que uma pergunta decidível poderia ocupar, e ela é carregada mesmo assim, porque aposentá-la transformaria uma lacuna de obtenção num silêncio, e um silêncio é lido do mesmo jeito que uma resposta negativa.
Quinto: o canal das organizações autorreguladoras seguiu produzindo? Sim — 64 documentos correspondentes ao termo de organizações autorreguladoras do Federal Register foram publicados na janela [11]. A edição 21 estabeleceu que a contagem só significa algo se for repetida; esta é a repetição. Esta edição reporta o número e se recusa a interpretá-lo além disso, porque uma única contagem anterior não é uma base e duas mal chegam a ser uma. A pergunta fecha mesmo assim porque foi delimitada à produção, e não ao conteúdo: se o canal produziu é decidível a partir de uma contagem de documentos, e nada nessa contagem exige que os documentos sejam lidos.
Nova dimensão — a alta de que a compradora declarada ficou de fora
Esta série acompanha a Strategy desde a edição 14 como a proxy mais limpa disponível de demanda discricionária, não movida por fluxos: uma compradora declarada, que protocola toda semana, com custo médio publicado. A edição 21 registrou que a mínima da janela parou 0,78% acima desse custo e que a companhia não comprou nada. Esta janela produz a outra metade daquela observação, e ela é sobre para onde o dinheiro foi em vez disso.
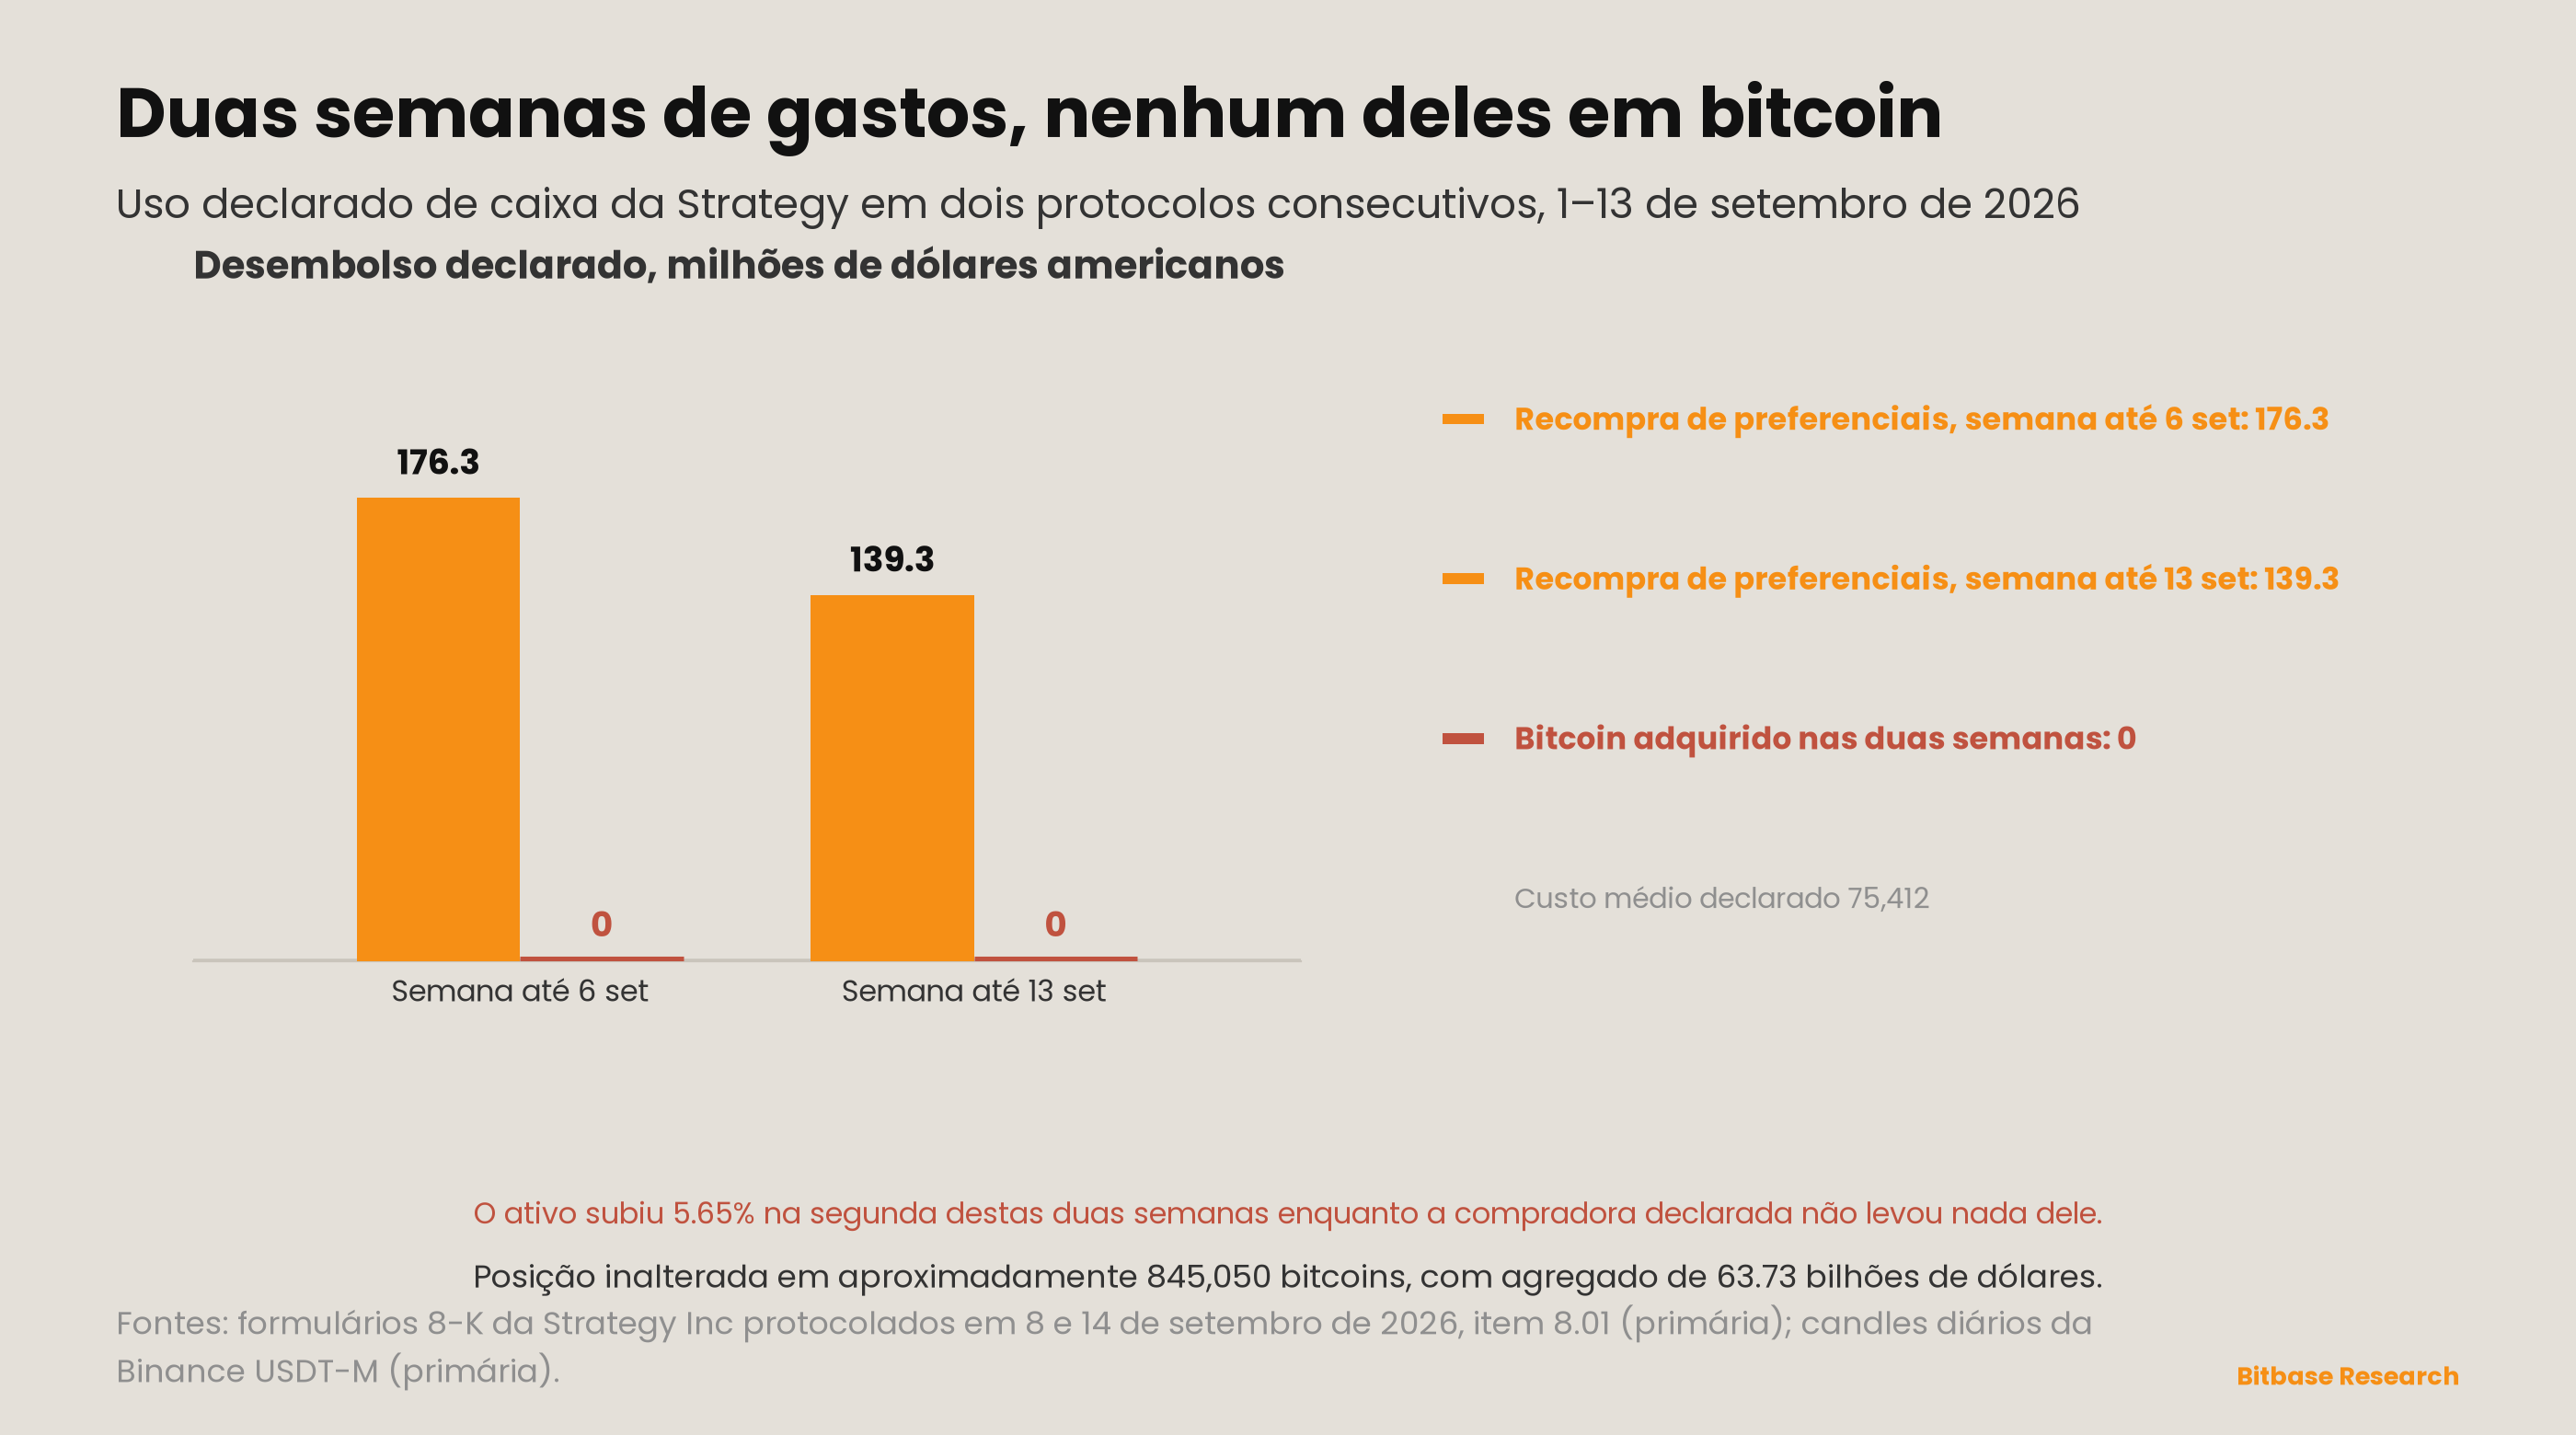
O protocolo que cobre de 8 a 13 de setembro não declara compra alguma de bitcoin nem venda de ações pelo programa de emissão a preço de mercado [9]. No mesmo período a companhia recomprou 1.420.467 ações de sua preferencial de taxa variável Série A Perpetual Stretch por US$ 139,3 milhões, e registrou zeros nos programas preferenciais Strife, Strike e Stride [9]. O protocolo anterior registrou US$ 176,3 milhões destinados ao mesmo tipo de compra [10]. Ao longo de duas divulgações consecutivas a companhia gastou US$ 315,6 milhões na própria estrutura de capital e nada no ativo que ela existe para deter.
A observação que isso sustenta é sobre a identidade do lance comprador, não sobre o preço. O bitcoin subiu 5,65% nesta janela [4]. As posições em aberto subiram nas duas praças e o funding foi positivo em todo intervalo nas duas [5][6][7][8]. A única compradora cujas compras são declaradas toda semana não participou, e o mercado que de fato se moveu pagou para segurar a posição o caminho inteiro para cima. Isso é um lance alavancado, ao menos na parte do mercado que esta série consegue enxergar. Identidade é uma afirmação mais estreita do que tamanho: esta série consegue nomear quem não comprou, porque essa compradora publica, e não consegue nomear quem comprou, porque as praças que ela lê reportam a posição e o custo de carregá-la, e não os participantes por trás de nenhum dos dois.
O que isto não estabelece. Não estabelece que a alavancagem causou o movimento; posição em aberto subindo junto com o preço é compatível com novos comprados, com vendidos sendo forçados e com compradores à vista se protegendo. Não estabelece que a demanda discricionária está ausente — estabelece que uma fonte declarada dela esteve. E não diz nada sobre os fluxos que esta série não consegue obter, que a seção 3 nomeia. Novos comprados, vendidos forçados e compradores à vista se protegendo imprimiriam, cada um, a mesma série de posições em aberto e a mesma série de funding, e é por isso que a alta nas duas é reportada como um fato sobre o livro, e não como um relato de quem o preencheu.
O ponto mais estreito se sustenta sozinho. Uma companhia que levantou capital para comprar bitcoin passou agora duas semanas seguidas comprando as próprias preferenciais em vez disso, enquanto o ativo subia quase seis por cento. Seja lá o que isso for, não é acumulação, e uma proxy de demanda discricionária que parou de demandar merece ser reportada como mudança na proxy, e não como sinal sobre o ativo.
Advertências
O padrão de cedo e depois tarde da seção 1 descreve duas janelas, não uma regularidade. A edição 21 achou o maior movimento na véspera de uma divulgação agendada; esta edição o acha dois dias depois de uma. Duas observações com sinais opostos em torno de eventos agendados não fazem uma regra, e esta série não vai tratar uma terceira como confirmação de uma. Os dois nem sequer são a mesma medida — o movimento cedo da edição 21 foi um movimento na curva do Tesouro, e o movimento tarde desta edição é um movimento no bitcoin —, de modo que o par é uma coincidência de calendário entre duas séries diferentes, e não uma mesma série se comportando duas vezes. Nada aqui estabelece por que 18 de setembro se moveu, e as leituras que esta edição tem para aquela sessão são todas datadas da própria sessão, e não de antes dela.
O achatamento da seção 2 tem mais explicações disponíveis do que os dados conseguem separar. Uma ponta longa que não segue uma trajetória projetada mais alta é compatível com um mercado que já precificava uma taxa terminal mais alta, com um que descrê da trajetória, e com oferta e demanda no papel longo sem relação com nenhuma das duas. Elas não são hierarquizadas aqui porque nada nesta edição as hierarquiza: cada uma produz o mesmo observável, um trinta anos que termina a janela onde começou, e uma série de spread não consegue dizer qual delas o produziu. A sequência de 87, 72 e 58 é uma direção, e os mesmos três números seriam impressos sob qualquer uma das três leituras. Esta edição registra o spread e se recusa a atribuí-lo.
Os US$ 315,6 milhões da seção 6 são dois protocolos, não uma política. A companhia não declarou mudança de estratégia nos documentos que esta série lê, e duas semanas de recompra de preferenciais contra zero compras de bitcoin são um padrão de exatamente duas observações. A inferência tirada fica deliberadamente limitada ao que a proxy hoje mede. Os protocolos declaram o que foi feito dentro de um período informado, e não por quê, e esta série não lê uma intenção num item que não declara nenhuma. Um terceiro protocolo que retomasse as compras deixaria de pé todos os números da seção 6, e errada a leitura deles.
Uma grandeza está ausente em vez de zerada, pela segunda janela seguida, e o modo de falha é declarado. Resultados das operações de recompra de ponta longa do Tesouro: os dois endpoints de serviço do TreasuryDirect para recompras e o endpoint de recompras do fiscal-data não devolveram resposta alguma a partir desta máquina, e a página pública de resultados é preenchida por script no cliente e foi obtida vazia [12]. Isto não é evidência de que nenhuma operação rodou. A edição 21 registrou o mesmo host como inalcançável e fez a mesma distinção. Uma operação que rodou e uma operação que não rodou chegariam aqui como a mesma tabela vazia, e é inteiramente por isso que a distinção é mantida, em vez de reduzida a um zero.
Um erro de obtenção foi pego em produção e fica registrado porque o critério que o pegou é reutilizável. A tabela de juros do Tesouro lida por uma busca que resume devolveu um dois anos de 4,44 e um trinta anos de 5,38 para 18 de setembro; o CSV publicado bruto dá 4,76 e 5,34 [3]. O resumidor tinha deslocado uma coluna, reportando o um ano como o dois anos e o vinte anos como o trinta anos. Todo juro desta edição vem do CSV. A checagem que o pegou foi comparar o dez anos com a tabela da edição anterior — aquela coluna batia exatamente enquanto o dois anos errava por mais de vinte pontos-base, que não é um formato que dados reais assumem. A parte reutilizável é a checagem, e não o deslocamento: uma série que já tem uma leitura anterior do mesmo instrumento pode confrontar uma nova com ela, e uma discrepância confinada a uma coluna enquanto a vizinha bate até o último dígito é um formato que a leitura errada produz. O que estava em jogo é a seção 2 — um trinta anos de 5,34 em vez de 5,38 é a diferença entre uma ponta longa que terminou a janela abaixo de onde começou e uma que terminou acima.
A contagem de organizações autorreguladoras é uma contagem. Sessenta e quatro documentos corresponderam a uma consulta por termo ao longo de uma janela de publicação de sete dias [11]. Esta edição não afirma que os documentos são comparáveis entre si, que o termo captura tudo o que é relevante, nem que a contagem seja uma taxa. É um número com um método, declarado para que o próximo possa ser comparado a ele. Uma consulta por termo devolve aquilo que o termo encontrou, o que é uma propriedade tanto de como os documentos foram indexados quanto do que eles contêm, e os sessenta e quatro não foram lidos aqui.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
Aviso legal: Este artigo é um comentário de mercado da Bitbase Research, fornecido apenas para fins informativos. As opiniões refletem o momento da redação e não constituem aconselhamento de investimento, trading, tributário ou financeiro, nem oferta ou solicitação para negociar. Os dados desta edição têm data de corte em 20 de setembro de 2026; mercados e divulgações podem mudar, portanto consulte as informações mais recentes de fontes autorizadas. Negociar criptoativos e produtos alavancados envolve risco significativo, incluindo a possível perda do seu capital.
Referências
[1] Federal Open Market Committee, comunicado de 16 de setembro de 2026, aprovado para divulgação por 12 votos a 0. federalreserve.gov
[2] Federal Open Market Committee, Summary of Economic Projections, 16 de setembro de 2026, Tabela 1 (medianas, com as linhas de projeção de junho de 2026 conforme publicadas na mesma tabela). federalreserve.gov
[3] Tesouro dos EUA, Daily Treasury Par Yield Curve Rates, download em CSV de 2026. home.treasury.gov
[4] Binance, futuros USDT-M, candles diários de BTCUSDT, UTC. fapi.binance.com
[5] Binance, futuros USDT-M, histórico de posições em aberto, BTCUSDT, diário. fapi.binance.com
[6] Binance, futuros USDT-M, histórico de taxa de funding, BTCUSDT. fapi.binance.com
[7] Bybit, posições em aberto, BTCUSDT linear, diário. api.bybit.com
[8] Bybit, histórico de taxa de funding, BTCUSDT linear. api.bybit.com
[9] Strategy Inc, formulário 8-K protocolado em 14 de setembro de 2026, accession 0001193125-26-389858, item 8.01. sec.gov
[10] Strategy Inc, formulário 8-K protocolado em 8 de setembro de 2026, accession 0001193125-26-384402, item 8.01. sec.gov
[11] Office of the Federal Register, API de documentos, janela de publicação de 14 a 20 de setembro de 2026, termo “self-regulatory organizations”. federalregister.gov
[12] TreasuryDirect, anúncios e resultados de recompras por data de operação; obtido vazio, ver seção 7. treasurydirect.gov
[13] Board of Governors of the Federal Reserve System, calendários de reuniões do FOMC, 2026. federalreserve.gov