Visão geral
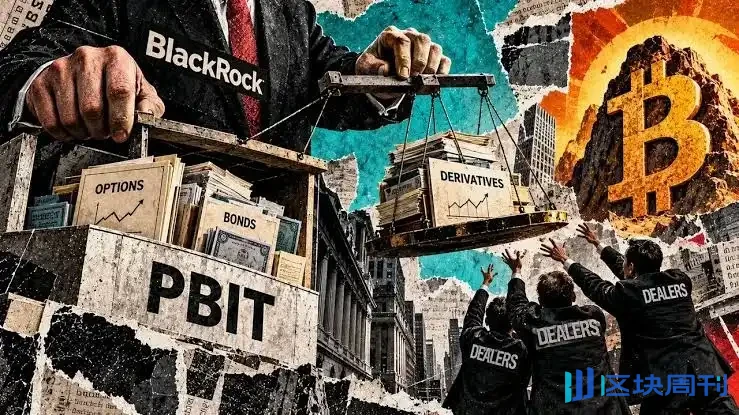
BlackRock apresentou em 19 de outubro o formulário 485APOS à Securities and Exchange Commission dos Estados Unidos para registrar um novo fundo chamado iShares Bitcoin Managed Protection ETF, com o código proposto PBIT. Este é o terceiro pedido de ETF de bitcoin apresentado pela empresa.
É preciso esclarecer primeiro o estado atual: trata-se da fase de pedido, não de um produto já listado. No documento apresentado, o código, a taxa de administração e o exemplo de despesas estão em branco, e não foram especificadas a bolsa de listagem nem a data de listagem. Segundo o prazo da Rule 485(a)(2), a entrada em vigor ocorre 75 dias após a apresentação, correspondendo a aproximadamente 2 de janeiro de 2027.
O que realmente merece explicação não é o rótulo de "terceiro ETF de bitcoin", mas a estrutura deste fundo. Ele não investe diretamente em bitcoin, nem detém cotas do IBIT, mas detém opções cujo ativo subjacente é o IBIT ou uma exposição semelhante a bitcoin, por meio de três grupos de spreads de opções de compra escalonados, buscando certo grau de proteção contra a queda enquanto limita a participação na alta.
O número mais facilmente mal interpretado no documento é o de cerca de 10%. Ele se refere à exposição máxima inicial a perdas de uma única tranche no momento do início, sem incluir despesas, e o documento esclarece explicitamente que, no nível do fundo, não existe um ponto de partida de proteção, piso ou teto fixos. Entendê-lo como "após comprar o fundo, a perda máxima é de 10%" não se sustenta; a quarta seção deste artigo usará exemplos de cálculo para explicar o motivo.
Pontos principais
Atualmente, trata-se da fase de pedido. O formulário 485APOS foi apresentado em 19 de outubro; o código, a taxa de administração e o exemplo de despesas estão em branco no documento, não foram especificadas a bolsa de listagem nem a data de listagem, e, segundo a Rule 485(a)(2), a entrada em vigor corresponde a aproximadamente 2 de janeiro de 2027.
O fundo não detém bitcoin. Ele não investe diretamente em bitcoin nem em produtos negociados em bolsa de bitcoin, tampouco detém cotas do IBIT, mas detém opções cujo ativo subjacente é o IBIT ou uma exposição semelhante a bitcoin, utilizando principalmente opções FLEX.
A estrutura é composta por três grupos de tranches escalonadas. O fundo normalmente detém três grupos sobrepostos de spreads de opções de compra, além de ativos de renda fixa; as tranches são iniciadas de forma escalonada mensalmente dentro de um trimestre, e normalmente há um grupo vencendo e um grupo sendo criado a cada mês.
Cerca de 10% é um valor condicional de uma única tranche. O preço de exercício das opções compradas é geralmente fixado em cerca de 90% do valor do ativo subjacente no momento da aquisição, formando assim uma exposição máxima inicial a perdas de cerca de 10% para uma única tranche; esse número não inclui despesas, e o fundo pode alterar essa configuração a qualquer momento.
No nível do fundo, não há uma linha de proteção fixa. Devido à sobreposição das tranches, o documento esclarece explicitamente que, no nível do fundo, não existe um ponto de partida de proteção, piso ou teto fixos, e os investidores não devem esperar obter o mesmo resultado que teriam mantendo integralmente uma única tranche.
A participação na alta é limitada pelas opções vendidas. As opções de compra fora do dinheiro vendidas estabelecem o valor máximo da tranche, cujo preço de exercício é determinado pelas condições de mercado no momento do início de cada tranche; o fundo tem discricionariedade sobre se vende e quando vende.
Andamento do pedido e estado atual
Explicar claramente o procedimento é o pré-requisito para evitar tratar o pedido como um produto.
A forma do documento é 485APOS, ou seja, uma declaração de registro inicial na forma de emenda de eficácia posterior, apresentada em 19 de outubro de 2026. Segundo o analista de pesquisa da indústria da Bloomberg, James Seyffart, este será um fundo constituído ao abrigo do Investment Company Act de 1940, e não a estrutura de trust adotada pelos atuais ETFs de bitcoin à vista. Essa diferença não é um detalhe técnico; ela determina que o fundo pode deter opções e ativos de renda fixa, em vez de simplesmente deter o ativo à vista.
Quanto ao momento de entrada em vigor, segundo a Rule 485(a)(2) citada pela tftc, a entrada em vigor ocorre 75 dias após a apresentação, correspondendo a aproximadamente 2 de janeiro de 2027. No entanto, o próprio documento não indica a bolsa de listagem nem a data de listagem, portanto a entrada em vigor não equivale à listagem para negociação.
O grau de completude do documento também indica o andamento. A taxa de administração, a taxa total de despesas e o exemplo de despesas estão em branco no documento, outras despesas estão indicadas como 0,00%, o gestor do fundo assume a maior parte das despesas operacionais, exceto a taxa de administração, juros, impostos, custos de transação, despesas de distribuição e despesas judiciais ou extraordinárias, e as despesas dos fundos investidos não estão incluídas no âmbito assumido. Como o fundo é recém-criado, não há taxa de rotatividade de portfólio reportável nem dados de desempenho. Os gestores de portfólio propostos são Erin Armstrong, Kyle McClements e Richard Mejzak, todos com ano de início de exercício em 2026.
O contexto temporal do pedido merece atenção. O IBIT tinha, em 19 de outubro, patrimônio líquido de aproximadamente 65,70 bilhões de dólares, taxa de patrocínio de 0,25% e foi constituído em 5 de janeiro de 2024; já em 30 de setembro de 2026, seu retorno em um ano era negativo em 26,80%, no acumulado do ano negativo em 4,30% e desde a constituição positivo em 89,96%. No mesmo dia, o IBIT recebeu 665,16 milhões de dólares em fluxo líquido de entrada, o maior fluxo diário desde 7 de outubro de 2025 segundo dados da SoSoValue, e foi o único entre os 12 ETFs de bitcoin à vista dos Estados Unidos a registrar fluxo líquido de entrada naquele dia. Lançar um produto de proteção após um ano de retorno negativo; essa ordem cronológica por si só explica o posicionamento do produto. Sobre o panorama dos fluxos dos ETFs à vista, consulte nosso Bitcoin ETF flows tracker.
A BlackRock já havia lançado em junho de 2026 um produto de bitcoin que gera receita mensal de prêmios de opções por meio de venda coberta, que o The Block chamou de iShares Bitcoin Premium Income ETF. Somando o IBIT e o PBIT ora solicitado, os três formam uma linha de produtos de à vista, renda e proteção. Além disso, instituições como Calamos, First Trust e Innovator já oferecem produtos semelhantes de bitcoin com buffer, portanto essa categoria não é uma novidade absoluta.
Diferenças de exposição entre o PBIT e o IBIT
Os nomes dos dois produtos são semelhantes, mas a natureza da exposição é completamente diferente.
O IBIT é um trust de bitcoin à vista, que detém o próprio bitcoin; o valor das cotas varia na mesma direção do preço do bitcoin, e o investidor obtém uma exposição de preço próxima de um para um, com custo de 0,25% de taxa de patrocínio.
O PBIT, conforme descrito no documento, busca obter participação na alta das cotas do IBIT ou de uma exposição semelhante a bitcoin dentro de um limite aproximado, ao mesmo tempo que busca oferecer certo grau de proteção contra a queda. O documento também esclarece que o fundo não investe diretamente em bitcoin nem em produtos negociados em bolsa de bitcoin. Ele detém opções referenciadas nesses ativos subjacentes, que o documento denomina coletivamente de ativos de referência de bitcoin.
Essa diferença traz três consequências práticas. Primeiro, os detentores do PBIT não possuem a exposição ao bitcoin em si, mas uma combinação de posições em opções mais ativos de renda fixa, cuja variação de valor depende da precificação das opções e não apenas do preço do ativo subjacente. Segundo, a participação na alta é limitada a um teto pelas opções de compra vendidas, portanto, em caso de forte alta do bitcoin, ele ficará claramente atrás do IBIT. Terceiro, ele introduz categorias de risco inexistentes no IBIT, incluindo risco de opções, risco de opções FLEX, risco de inadimplência de contrapartes e membros de compensação, risco de gestão de caixa e risco de não diversificação.
O tratamento tributário também é diferente. O documento indica que o fundo planeja obter qualificação como sociedade de investimento registrada nos termos do Subcapítulo M da legislação tributária dos Estados Unidos, e espera que as opções relevantes constituam contratos da Seção 1256, sujeitos à tributação a preço de mercado no final do ano, o que pode gerar renda tributável sem entrada de caixa; caso não constituam contratos da Seção 1256, a alienação geralmente gera ganhos ou perdas de curto prazo e está sujeita às regras de operações straddle. O documento também esclarece que há incerteza no tratamento de derivativos quanto à determinação do emissor e aos requisitos de diversificação, que a Receita Federal dos Estados Unidos pode não concordar com a posição do fundo, e que a falha em manter a qualificação como sociedade de investimento registrada resultará em dupla tributação no nível do fundo e no nível dos detentores.
Como funciona a combinação de opções por tranches
Esta seção explica o mecanismo em si; somente compreendendo o mecanismo é possível entender por que a proteção é condicional.
O fundo normalmente detém três grupos sobrepostos de spreads de opções de bitcoin, especificamente na forma de spreads de opções de compra comprados, mantendo simultaneamente ativos de renda fixa. As datas de início das três tranches são escalonadas mensalmente dentro de um trimestre civil, portanto normalmente há um grupo vencendo e um grupo sendo criado a cada mês. O documento também esclarece que o fundo tem ampla discricionariedade para deter mais ou menos tranches, bem como para usar opções com diferentes prazos.
A construção de uma única tranche consiste em comprar opções de compra dentro do dinheiro e vender opções de compra fora do dinheiro. As opções compradas oferecem proteção contra a queda, pois seu preço de exercício é inferior ao valor do ativo subjacente naquele momento; as opções vendidas fornecem prêmios para reduzir custos, ao preço de abrir mão dos ganhos acima do preço de exercício. O documento espera que, dentro da mesma tranche, as opções vendidas sejam cobertas pelas opções compradas, mas também esclarece que isso não é garantido em todas as condições de mercado, tampouco se as posições forem ajustadas antes do vencimento.
Em termos de instrumentos, o fundo espera utilizar principalmente opções FLEX, ou seja, opções negociadas em bolsa com termos personalizáveis, podendo também utilizar opções padronizadas negociadas em bolsa. Espera-se que as opções FLEX sejam opções europeias, exercíveis apenas no vencimento, e garantidas pela Options Clearing Corporation. As duas configurações — europeia e exercível apenas no vencimento — são importantes: significam que os ganhos e perdas de cada lote não ficam travados antes do vencimento, e as variações intermediárias do valor patrimonial líquido refletem a precificação de mercado das opções, e não o resultado final. Para uma explicação sobre os mecanismos de prazo e liquidação no vencimento das opções, consulte nosso calendário de vencimento de opções de Bitcoin.
A parcela de renda fixa inclui caixa, fundos do mercado monetário, dívida pública de curto prazo e títulos de renda fixa de curto prazo com grau de investimento. O documento declara que o rendimento dessa parcela visa ajudar a compensar o custo das opções e pode compensar parcialmente perdas, mas esses ativos carregam riscos próprios e não constituem garantia de proteção. O documento também esclarece que o prêmio das opções vendidas e o rendimento de renda fixa podem não compensar integralmente o custo das opções compradas.
O desenho de lotes sobrepostos tem a intenção de fazer com que o fundo tenha proteção em operação a qualquer momento, em vez de um vácuo de proteção a cada trimestre. Mas esse desenho produz simultaneamente um resultado: como os preços de início dos três lotes são diferentes entre si, não existe uma linha de proteção única para o fundo como um todo, e é justamente esse o problema que a próxima seção desenvolverá.
A condição de proteção de cerca de 10%: como essa frase não pode ser entendida
Esta é a parte do texto que mais precisa ser explicada com precisão, e também o ponto mais facilmente reescrito de forma equivocada.
A lógica original do documento é a seguinte. O preço de exercício das opções compradas é chamado de valor inicial de proteção do lote, normalmente definido em cerca de 90% do valor do ativo de referência no momento da aquisição da opção. Daí resulta uma exposição inicial máxima a perdas de cerca de 10% por lote individual, que o documento chama de piso. Esse número tem quatro condições limitantes; faltando qualquer uma delas, a conclusão não se sustenta.
A primeira condição é que a base de cálculo é o lote individual. Esse cerca de 10% descreve a exposição de um determinado lote de opções no seu momento de início, e não o limite de desempenho do fundo como um todo. O documento esclarece explicitamente que, devido ao uso de lotes sobrepostos, no nível do fundo não existe valor inicial de proteção do lote, piso ou teto fixos, e os investidores não devem esperar obter o mesmo resultado de investimento que teriam mantendo integralmente um único lote.
A segunda condição é que não inclui despesas. O documento esclarece que taxas e despesas reduzem a participação na alta e ampliam as perdas potenciais, e que o nível de proteção acima não considera as despesas.
A terceira condição é que o fundo pode alterar as configurações a qualquer momento. O documento esclarece que o fundo pode alterar o valor inicial de proteção do lote a qualquer momento, portanto o piso pode ser diferente entre lotes e entre diferentes momentos.
A quarta condição é a mais crítica e a mais facilmente ignorada: a proteção é medida com base no valor no momento de início do lote. O documento esclarece que, após o início do lote, se o ativo de referência subir, a perda potencial pode exceder o piso.
Seguindo a lógica do documento, pode-se construir um exemplo de cálculo para ilustrar a quarta condição. Suponha que um determinado lote tenha início quando o ativo de referência está em 100, com o valor inicial de proteção fixado em 90; depois disso, o ativo de referência sobe para 120, e um investidor compra cotas do fundo nesse momento. A exposição assumida por esse investidor é o trecho de queda de 120 para 90, cerca de 25% do valor da sua compra, e não 10%. Isso porque o valor inicial de proteção é fixado no momento de início do lote e não sobe acompanhando os aumentos posteriores de preço. Este exemplo de cálculo é uma ilustração baseada no mecanismo descrito no documento, não uma projeção de cenário fornecida pelo fundo.
Portanto, a forma precisa de expressar é: um lote individual de opções, no seu início, tem uma exposição inicial máxima a perdas de cerca de 10%, valor que não inclui despesas, e no nível do fundo não existe linha de proteção fixa, com o resultado real dependendo da posição do momento da compra em relação aos preços de início de cada lote. A forma imprecisa de expressar é dizer que, após comprar o fundo, a perda máxima é de 10%; essa afirmação ignora simultaneamente as quatro condições: base de cálculo, despesas, poder discricionário e momento da compra.
O documento também enumera diversas situações que podem enfraquecer ainda mais a proteção. O fundo pode reduzir, encerrar ou atrasar posições em opções, o que pode resultar em proteção inferior à de manter as posições até o vencimento; ajustes no meio do lote podem alterar o nível de proteção ou a participação na alta; volatilidade extrema de mercado pode reduzir significativamente a participação na alta e a proteção na baixa; o fundo pode ficar significativamente atrás do Bitcoin e ainda assim sofrer perdas relevantes.
Teto de retorno, despesas e efeito do período de detenção
A contrapartida da proteção é a participação na alta, e as condições dessa parte também precisam ser esclarecidas.
Quanto ao mecanismo de teto, as opções de compra vendidas estabelecem o valor máximo do lote, e o documento declara que o fundo não participa da alta do ativo de referência acima do preço de exercício das opções vendidas. Esse preço de exercício é determinado pelas condições de mercado no momento de início de cada lote, e o fundo tem poder discricionário sobre se vende opções e quando as vende. Isso significa que o teto não é um percentual fixo divulgado previamente, mas um resultado que varia com o nível de volatilidade implícita na emissão. Quanto maior a volatilidade implícita, maior o prêmio obtido com a venda das opções, e com o mesmo custo é possível definir um teto mais alto ou uma proteção mais forte, e vice-versa.
O efeito das despesas é bidirecional. O documento esclarece que taxas e despesas reduzem a participação na alta e ampliam as perdas potenciais, e que o nível de proteção descrito não considera as despesas. Como a taxa de administração está em branco no documento, atualmente não é possível calcular a magnitude do impacto das despesas sobre o resultado real, o que é uma das razões pelas quais este produto não pode ter uma avaliação completa concluída antes da listagem.
O efeito do período de detenção vem de duas fontes. A primeira é o ritmo de vencimento dos lotes: como a cada mês um lote vence e um novo é criado, o investidor que compra em qualquer momento enfrenta três lotes em estágios diferentes, de modo que seu resultado é uma mistura dos três, e não o resultado de qualquer lote individual. A segunda é que as opções europeias só são exercíveis no vencimento, o que significa que os ganhos e perdas do lote não ficam travados antes do vencimento, e o valor patrimonial líquido intermediário reflete a precificação de mercado. Ambas levam conjuntamente a uma conclusão: o resultado do desenho desse tipo de produto precisa ser medido em um ciclo completo, e comprar ou vender no meio do ciclo se desvia da intenção do desenho.
Essas condições, em conjunto, indicam um método de avaliação. Avaliar esse tipo de produto não deve comparar suas variações de curto prazo com as do Bitcoin, mas responder a três perguntas: em que posição estavam os lotes no momento da compra, até que ponto o nível de teto foi definido pela volatilidade da época, e quanta participação as despesas consumirão. As respostas às duas primeiras perguntas só podem ser obtidas após a listagem, a partir das divulgações de posições do fundo, e a terceira pergunta requer aguardar o preenchimento das cláusulas de despesas.
Na MEXC veja a cotação à vista do BTC e entenda o contexto de mercado das flutuações de preço do Bitcoin e das estratégias de ETF relacionadas, com o par de negociação BTC/USDT
O que deve ser acompanhado a seguir
Os pontos de referência concentram-se em seis marcos.
O primeiro é a atualização dos documentos formais, especialmente o preenchimento da taxa de administração e da taxa de despesas totais. Antes de as despesas serem conhecidas, o efeito líquido da participação na alta e do nível de proteção não pode ser calculado.
O segundo é a definição da bolsa de listagem e da data de listagem. Atualmente o documento não especifica a bolsa; a data de cerca de 2 de janeiro de 2027 estimada pela Rule 485(a)(2) é o momento de eficácia, não o momento de listagem.
O terceiro é se a Securities and Exchange Commission dos Estados Unidos apresentará comentários durante o período de revisão, levando a alterações de cláusulas. O 485APOS é uma forma de submissão que requer revisão, e a estrutura de lotes, as configurações de proteção ou a redação das divulgações podem ser ajustadas antes da eficácia.
O quarto é a divulgação de posições após a listagem. Os valores iniciais de proteção e os valores máximos de cada um dos três lotes determinam a exposição real de uma compra em qualquer momento, e essas informações só podem ser lidas no detalhamento de posições do fundo.
O quinto é o ambiente de volatilidade. O nível de teto é determinado pelas condições de mercado no momento de início de cada lote, portanto mudanças na volatilidade implícita do Bitcoin afetarão diretamente o nível de teto dos novos lotes criados posteriormente.
O sexto é o desempenho real de produtos semelhantes. Calamos, First Trust e Innovator já têm produtos de Bitcoin com buffer semelhantes; sua participação na alta e efeito de proteção em ciclos completos são amostras prontas para avaliar essa categoria.
Opinião exclusiva de James Mitchell
Na visão de James Mitchell, o mais notável deste pedido não é o mecanismo de proteção em si, mas a frase que o documento repete insistentemente: no nível do fundo não existe valor inicial de proteção do lote, piso ou teto fixos. Essa frase praticamente anula toda a certeza de marketing da "proteção de cerca de 10%", e ela vem da própria divulgação do emissor. A razão está no desenho dos três lotes sobrepostos: ele torna a proteção contínua no tempo, ao custo de tornar a proteção difusa em termos numéricos. Qualquer investidor que compre no meio do ciclo recebe um resultado misto de três lotes em estágios diferentes, e não um limite calculável de antemão.
Os pontos mais facilmente mal interpretados pelo mercado são dois. O primeiro é tomar os parâmetros de um lote individual como promessa do produto. Os cerca de 10% vêm da configuração de que o preço de exercício das opções compradas é definido em cerca de 90% do valor do ativo de referência no momento da aquisição; é um parâmetro do momento de início do lote, não inclui despesas, e o fundo pode alterá-lo a qualquer momento. Mais importante ainda, o valor inicial de proteção é fixado no momento de início do lote e não sobe com os aumentos posteriores, portanto o investidor que compra após a alta do ativo de referência assume um espaço de queda maior que 10%. O segundo é tratar esse tipo de produto como substituto de baixo risco do Bitcoin. O documento esclarece explicitamente que o fundo pode ficar significativamente atrás do Bitcoin e ainda assim sofrer perdas relevantes; esse é o resultado normal quando teto e proteção coexistem, e não uma falha.
O mais interessante é o momento do pedido. O retorno de um ano do IBIT até 30 de setembro de 2026 foi de menos 26,80%, enquanto o retorno desde o início no mesmo período ainda era positivo em 89,96%. Lançar um produto com proteção após um ano de retorno negativo indica que a mudança do lado da demanda já foi captada pelo emissor: os compradores de exposição à vista já estão amplamente cobertos, e os recursos que ainda não entraram se preocupam com a volatilidade, não com a direção. Em 19 de outubro, o IBIT teve um influxo líquido de 665,16 milhões de dólares em um único dia e foi o único produto à vista com influxo líquido naquele dia; esse conjunto, aparecendo no mesmo dia do pedido do produto com proteção, descreve duas tendências paralelas: os recursos estão se concentrando nos produtos líderes e, ao mesmo tempo, buscando reduzir a volatilidade.
Para o investidor, o verdadeiro ponto de decisão está após o preenchimento das despesas e a divulgação de posições. Antes disso, o que se pode determinar é apenas a estrutura: trata-se de uma operação que troca participação na alta por um buffer parcial de queda, e os valores específicos das duas pontas são precificados pelo mercado de opções no início de cada lote. O método correto de avaliar esse tipo de produto é comparar o efeito líquido da participação e do buffer ao longo de um ciclo completo, e não comparar suas variações de curto prazo com as do Bitcoin em determinado período. Avaliar por janelas de tempo fora do ciclo quase certamente levará à conclusão equivocada de que o produto falhou.
Perguntas frequentes
O PBIT já pode ser comprado?
Não. Este é um produto em fase de pedido; a BlackRock submeteu o formulário 485APOS em 19 de outubro de 2026 para registro, e no documento o código, a taxa de administração e o exemplo de despesas estão em branco, e também não foram especificadas a bolsa de listagem nem a data de listagem. Pelo prazo da Rule 485(a)(2), a eficácia ocorre 75 dias após a submissão, correspondendo a cerca de 2 de janeiro de 2027, mas eficácia não significa listagem para negociação. O momento real de negociação depende de anúncios posteriores do emissor.
Qual é a diferença entre PBIT e IBIT?
A natureza da exposição é completamente diferente. O IBIT é um trust de bitcoin à vista, que detém o próprio bitcoin e oferece uma exposição de preço próxima de um para um, com taxa de patrocínio de 0,25%. O PBIT, conforme descrito nos documentos, não investe diretamente em bitcoin nem detém produtos negociados em bolsa de bitcoin, mas detém opções cujo ativo subjacente são cotas do IBIT ou exposição semelhante a bitcoin, obtendo participação na alta dentro de um limite aproximado, enquanto busca certo grau de proteção contra a queda; portanto, em fortes altas do bitcoin, ficará claramente atrás do IBIT.
O que significa a proteção de cerca de 10%?
Refere-se à exposição inicial máxima à perda de um único lote de opções no momento da ativação, decorrente da configuração de que o preço de exercício das opções compradas é normalmente definido em cerca de 90% do valor do ativo subjacente no momento da aquisição. Esse número tem quatro condições limitantes: a base é um único lote e não o fundo como um todo, não inclui despesas, o fundo pode alterar essa configuração a qualquer momento, e a proteção é medida com base no valor no momento da ativação do lote. Os documentos deixam claro que, no nível do fundo, não existe um valor fixo de ponto de partida de proteção, nem valor mínimo ou máximo.
Após comprar o fundo, a perda máxima é de 10%?
Não. Essa afirmação ignora as quatro condições acima. De acordo com o mecanismo descrito nos documentos, é possível construir um exemplo ilustrativo: um lote é ativado quando o ativo de referência está em 100 e o ponto de partida de proteção é definido em 90; se um investidor comprar quando o ativo de referência subir para 120, a exposição que ele assume é a queda de 120 para 90, cerca de 25% do valor de compra e não 10%, porque o ponto de partida de proteção já foi fixado na ativação do lote e não sobe com as altas subsequentes. Os documentos também esclarecem que as despesas aumentam a perda potencial.
Por que os ganhos de alta deste fundo são limitados?
Porque o financiamento da proteção vem da venda de opções. Cada lote compra opções de compra dentro do dinheiro para oferecer proteção contra a queda e, ao mesmo tempo, vende opções de compra fora do dinheiro para obter prêmios e reduzir custos; o preço de exercício das opções vendidas constitui o valor máximo do lote, e o fundo não participa da alta do ativo de referência acima desse preço de exercício. Esse preço de exercício é determinado pelas condições de mercado no momento da ativação de cada lote; quanto maior a volatilidade implícita, maior o prêmio, e com o mesmo custo é possível definir um teto mais alto ou uma proteção mais forte.
Qual é o design dos três grupos de lotes escalonados?
O fundo normalmente mantém três grupos sobrepostos de spreads de opções de compra, com datas de ativação escalonadas mensalmente dentro de um trimestre civil; assim, geralmente há um lote vencendo e um novo sendo criado a cada mês, e o fundo tem discricionariedade adicional para manter mais ou menos lotes e usar prazos diferentes. Isso torna a proteção contínua no tempo, evitando um vácuo de proteção a cada trimestre; o custo é que o fundo como um todo não tem uma única linha de proteção, e quem compra em qualquer momento obtém um resultado misto de três grupos de lotes em estágios diferentes.
O que deve ser observado ao avaliar esse tipo de produto?
Três coisas. Em que posição estão os lotes no momento da compra, o que determina o espaço real de drawdown assumido; até que ponto o nível do teto foi proporcionado pela volatilidade da época, o que determina a participação na alta; e quanto da participação será consumido pelas despesas, sendo que a taxa de administração nos documentos está atualmente em branco. Os dois primeiros itens só podem ser lidos nas divulgações de posições após a listagem. Além disso, deve-se comparar o efeito líquido de participação e proteção em um ciclo completo, e não em uma janela de tempo arbitrária, caso contrário é fácil chegar a conclusões erradas.
Aviso legal
O conteúdo acima destina-se apenas a fornecer informações e análises gerais de mercado e não constitui qualquer recomendação de investimento, aconselhamento financeiro, jurídico, fiscal ou recomendação de negociação. Os preços de ativos digitais e produtos financeiros relacionados podem flutuar significativamente, e o desempenho passado não garante resultados futuros. O produto descrito no texto encontra-se atualmente na fase de solicitação de registro de documentos junto à Comissão de Valores Mobiliários dos Estados Unidos, ainda não listado para negociação, com código, taxa de administração e exemplos de despesas em branco nos documentos, bolsa de listagem e data de listagem indefinidas, e os termos relevantes podem ser alterados antes da entrada em vigor, prevalecendo os documentos e anúncios oficiais do emissor. As declarações no texto sobre a exposição inicial máxima à perda de cerca de 10% são parâmetros de um único lote de opções no momento da ativação, não incluem despesas, o fundo pode alterar as configurações relevantes a qualquer momento, e no nível do fundo não existe um valor fixo de ponto de partida de proteção, nem valor mínimo ou máximo, e não devem ser entendidas como garantia de magnitude máxima de perda. O exemplo no texto é uma simulação baseada no mecanismo descrito nos documentos e não constitui uma previsão de cenário fornecida pelo emissor. Há incerteza quanto ao tratamento fiscal aplicável. Antes de tomar qualquer decisão, os leitores devem realizar sua própria pesquisa e avaliar com prudência com base em sua situação financeira, objetivos de investimento e tolerância ao risco, consultando profissionais devidamente qualificados quando necessário. A equipe MEXC Crypto Pulse não se responsabiliza por quaisquer perdas diretas ou indiretas decorrentes do uso das informações acima.