
Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
Sob a sombra de uma "crise de confiança na IA", Zuckerberg foi o primeiro a dar ao mercado uma garantia.
Nas últimas semanas, as dúvidas sobre os investimentos massivos das gigantes de tecnologia em IA que ainda não provaram retorno comercial vêm aumentando, e as ações de chips e as ações de tecnologia da Nasdaq também sofreram uma retração perceptível. Como a primeira gigante de tecnologia de um trilhão de dólares a "entregar seus papéis" nesta temporada de resultados, o relatório de resultados do terceiro trimestre de 2026 da Meta, divulgado após o fechamento do mercado americano em 21 de outubro, horário do Leste, tornou-se o primeiro grande teste da viabilidade comercial da IA.
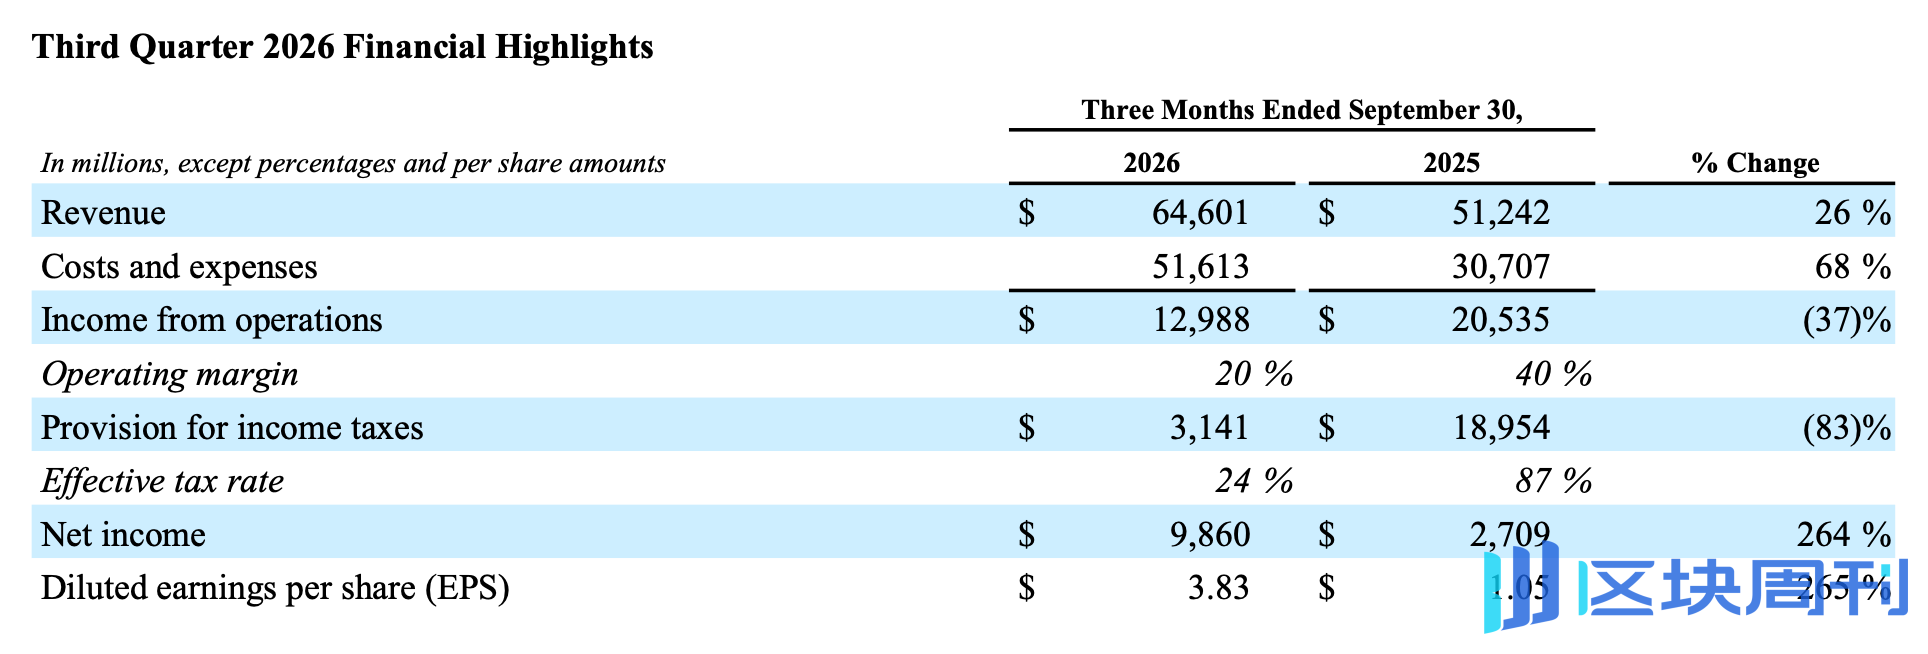
Os dados de resultados mostram que a receita do terceiro trimestre da Meta atingiu US$ 64,6 bilhões, um aumento de 26% em relação ao ano anterior, superando as expectativas dos analistas de US$ 63,3 bilhões; a empresa espera que a receita do quarto trimestre atinja US$ 73 bilhões a US$ 76 bilhões, com o ponto médio também acima das expectativas do mercado. Julgando pela reação do mercado, este boletim foi temporariamente aprovado — com a receita trimestral e a orientação para o quarto trimestre superando as expectativas de Wall Street, o preço das ações da Meta subiu até 6% após o fechamento (agora recuou para 2%).
Mas se você olhar com atenção para as contas subjacentes deste relatório de resultados, sempre sentirá um forte senso de contradição. Por um lado, há uma receita trimestral de US$ 64,6 bilhões, um negócio de publicidade em crescimento contínuo e o assistente de IA Muse, que atraiu mais de 10 milhões de usuários norte-americanos dentro de um mês e meio após o lançamento; por outro lado, o fluxo de caixa livre da empresa tornou-se negativo pela primeira vez desde a abertura de capital, quase US$ 10 bilhões em despesas de acordos legais foram provisionados em um único trimestre, a orientação de despesas de capital para o ano inteiro foi ainda mais elevada, e a Meta até anunciou um novo plano de ações ordinárias Classe C para reservar espaço para financiamento futuro e incentivos de capital.
Juntando essas coisas, elas delineiam precisamente a situação atual da Meta — os negócios existentes ainda estão fornecendo receita e fluxo de caixa abundantes, mas Zuckerberg claramente não está satisfeito com isso; ele está direcionando mais recursos para a IA e organizando fundos antecipadamente para esta competição, que pode ter um ciclo de investimento mais longo.
Revelando a Ilusão do "Lucro Pela Metade": A Máquina de Imprimir Dinheiro da Publicidade Continua Feroz
Primeiro, veja a demonstração de resultados que é mais provável de causar interpretação errônea.
Os custos e despesas totais da Meta no terceiro trimestre aumentaram 68% em relação ao ano anterior, para US$ 51,61 bilhões, significativamente mais rápido do que o crescimento de 26% da receita; o lucro operacional GAAP caiu 37% em relação ao ano anterior, para US$ 12,99 bilhões; a margem operacional também caiu de 40% no mesmo período do ano passado para 20%.
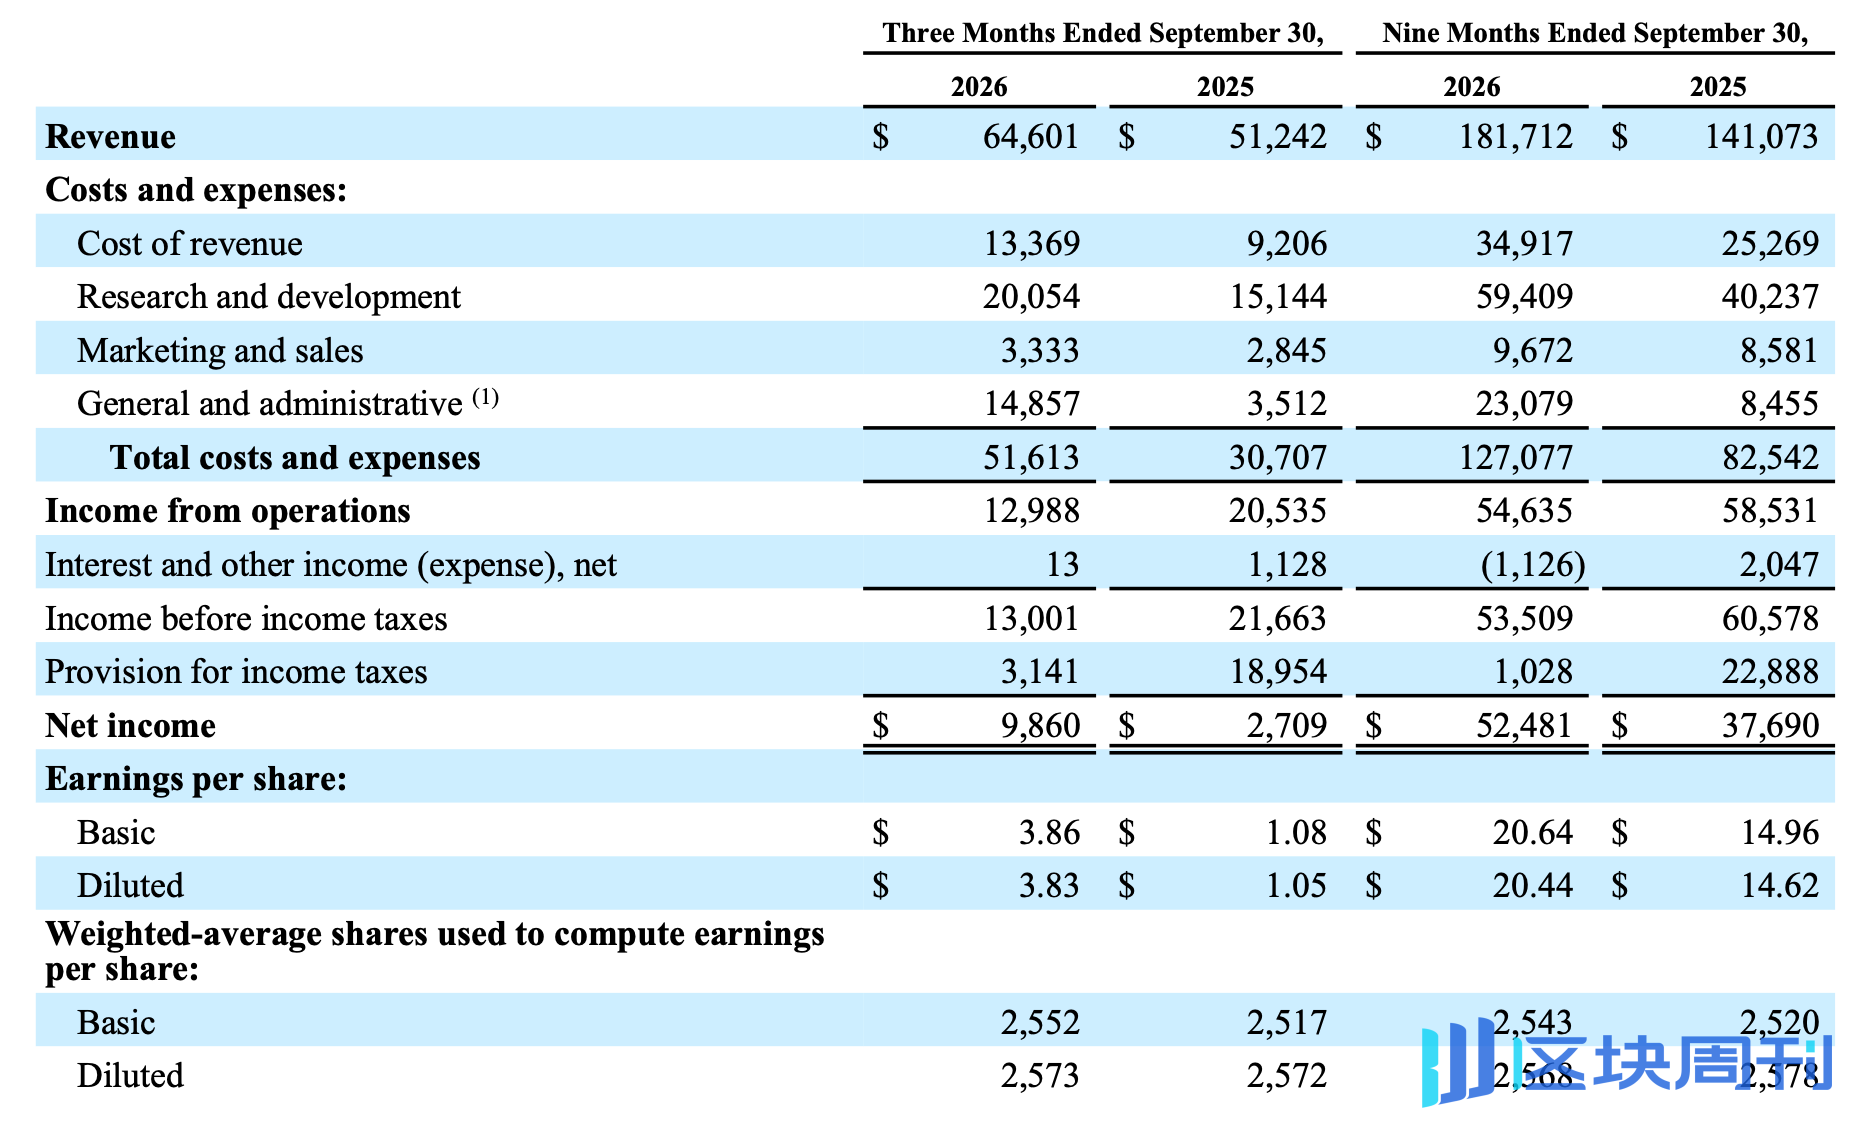
Apenas olhando para esses números, é difícil dizer que este é um belo demonstrativo de resultados. No entanto, a queda no lucro foi principalmente afetada por uma despesa especial — em agosto deste ano, a Meta chegou a um acordo com os procuradores-gerais de 52 estados e territórios dos EUA sobre ações judiciais relacionadas à saúde mental de adolescentes e ao vício em redes sociais. De acordo com os materiais citados no texto original, este acordo envolve pagamentos potenciais de até aproximadamente US$ 18,59 bilhões nos próximos dez anos. A Meta acumulou US$ 9,89 bilhões em despesas com acordos legais no terceiro trimestre, registradas em despesas gerais e administrativas (G&A).
Se esta despesa não recorrente for excluída, o lucro operacional da Meta no trimestre seria de aproximadamente US$ 22,88 bilhões, e o lucro diluído por ação seria de aproximadamente US$ 7,40, significativamente superior aos US$ 3,83 reportados e também acima da faixa de expectativa anterior de Wall Street, de cerca de US$ 6,08 a US$ 6,54.
O que sustenta essa lucratividade real ainda é a base publicitária inabalável da Meta. No terceiro trimestre, a receita total da Meta atingiu US$ 64,6 bilhões (alta de 26% ano a ano), acima da expectativa de mercado de US$ 63,3 bilhões; desse total, a receita publicitária do Family of Apps (FoA) contribuiu com US$ 63,06 bilhões, também com alta de 26% ano a ano. O que tranquiliza ainda mais os investidores é a estrutura interna do crescimento publicitário — "aumento tanto em volume quanto em preço".
- Impressões: as impressões de anúncios em todos os aplicativos aumentaram 10% ano a ano, e as pessoas ativas diárias da família (DAP) chegaram a 3,64 bilhões (alta de 3% ano a ano);
- Preço médio por anúncio: o preço médio por anúncio disparou 14% ano a ano.
No atual ambiente macroeconômico cheio de incertezas, um aumento de 14% no preço médio dos anúncios é bastante valioso. Isso confirma diretamente o ciclo positivo do enorme poder computacional da Meta sendo despejado em algoritmos de recomendação e ferramentas automatizadas de publicidade (como o Advantage+, cuja taxa de receita anualizada já ultrapassou US$ 75 bilhões) ao longo dos últimos dois anos — a IA elevou substancialmente as taxas de conversão publicitária e o ROI dos anunciantes, permitindo que a Meta continue a ter forte poder de precificação em uma era em que o tráfego social atingiu o pico.
Ao mesmo tempo, a orientação de receita da Meta para o quarto trimestre é tão alta quanto US$ 73 bilhões a US$ 76 bilhões (ponto médio de US$ 74,5 bilhões, correspondendo a cerca de 24% de crescimento ano a ano), superando mais uma vez firmemente a expectativa consensual de Wall Street de cerca de US$ 73,7 bilhões, provando que a demanda publicitária durante a temporada de compras de fim de ano permanece extremamente forte.
Avanço na Segunda Curva: Muse Traz a Aurora da "Monetização da IA"
Se o negócio de publicidade provou o poder da IA em "melhorar a eficiência dos negócios existentes", então o assistente pessoal de IA Muse, lançado em setembro, permitiu que Wall Street visse pela primeira vez a aurora da monetização da Meta em "aplicações nativas de IA incrementais".
Na teleconferência de resultados, Zuckerberg mal conseguia esconder sua empolgação com o Muse e com o modelo de fronteira subjacente Muse Wonder, lançado na semana passada. A julgar pelos dados operacionais centrais divulgados, o Muse está ajudando a Meta a completar a mudança narrativa de "queimadora de dinheiro em IA" para "monetizadora de IA".
- Crescimento e engajamento de usuários: em apenas um mês e meio desde o lançamento, mais de 10 milhões de usuários nos Estados Unidos e no Canadá criaram agentes pessoais Muse, dos quais cerca de 25% se converteram em "usuários ativos diários" (DAU), e a curva de retenção inicial tornou-se mais sólida à medida que o tempo de uso aumenta.
- Quebrando a maldição de "apenas conversar, sem dinheiro": Diferentemente de muitos aplicativos de grandes modelos que permanecem no nível de perguntas e respostas, as compras se tornaram o maior cenário de aplicação do Muse até agora. Zuckerberg revelou que mais de um quarto dos usuários do Muse fez compras reais na plataforma, com um valor médio do pedido (AOV) superior a US$ 200. Combinado com os dois níveis de assinatura de US$ 20 por mês e US$ 100 por mês lançados oficialmente em meados de outubro, o Muse tem potencial de monetização dupla de "assinatura + comissão de indicação de comércio eletrônico".
- Integração software-hardware e extensão para o segmento B: A partir do próximo mês, o Muse será lançado oficialmente nos óculos inteligentes da Meta, tornando-se o núcleo de seu modelo de negócios de hardware; no lado empresarial (To B), a CFO Susan Li declarou claramente que os desenvolvedores serão cobrados pelo acesso ao modelo de fundação e ao agente de programação Muse Code, e uma "Rede de Agentes Empresariais Muse" voltada para pequenas e médias empresas será gradualmente construída.
É claro que preocupações ocultas permanecem. Atualmente, dezenas de sites externos, incluindo a Amazon, bloquearam o acesso do Muse devido a considerações de segurança de dados e concorrência comercial, o que, em certa medida, limita a fluidez de sua comparação de preços e compras entre plataformas, mas o roteiro de custos apresentado por Zuckerberg ainda é muito atraente — espera-se que, no próximo ano, a eficiência de custo computacional do Muse aumente 10 vezes, e que, nos próximos anos, se torne um negócio altamente lucrativo.
Projeto de Capital Agressivo: US$ 34,9 bilhões gastos em um único trimestre, fluxo de caixa fica negativo pela primeira vez
Voltando ao lado B do relatório de resultados, o preço que Zuckerberg pagou por essa aposta em IA é igualmente chocante.
Para conquistar uma posição na corrida armamentista de poder computacional com OpenAI, Anthropic e Google, as despesas de capital da Meta apenas no terceiro trimestre (incluindo o pagamento do principal de arrendamentos financeiros) chegaram a US$ 34,91 bilhões, e suas compras acumuladas de imóveis e equipamentos nos primeiros três trimestres já haviam atingido US$ 83,06 bilhões, quase o dobro dos US$ 48,31 bilhões do mesmo período do ano passado.
Essa velocidade assustadora de queima de caixa levou diretamente a um ponto de virada financeiro histórico — embora o fluxo de caixa operacional da Meta no terceiro trimestre tenha sido tão alto quanto US$ 32,79 bilhões, após deduzir as despesas de capital, seu fluxo de caixa livre ficou em -US$ 2,12 bilhões (em comparação com US$ 10,63 bilhões no mesmo período do ano passado), sendo também a primeira vez que o fluxo de caixa livre da Meta fica negativo desde sua abertura de capital.
Mesmo assim, Zuckerberg não tem a menor intenção de pisar no freio. Em seu relatório financeiro, a Meta elevou o limite inferior de sua orientação de despesas de capital para o ano fiscal de 2026 de US$ 130 bilhões para US$ 135 bilhões (estreitando a faixa para US$ 135 bilhões-US$ 145 bilhões), e declarou explicitamente que continuará a "investir agressivamente" em 2027.
Quando o fluxo de caixa operacional está apertado e o saldo da dívida de longo prazo já subiu de US$ 58,74 bilhões no final do ano passado para US$ 80,92 bilhões, de onde virão as centenas de bilhões de dólares para poder computacional no futuro? A Meta deu a resposta em seu relatório financeiro do terceiro trimestre — novas ações ordinárias Classe C.
De acordo com o plano anunciado pela empresa, a Meta distribuirá ações Classe C aos atuais detentores de ações ordinárias Classe A e Classe B na proporção de 1:1, e o arranjo relevante deve entrar em vigor em 19 de janeiro de 2027. Como as ações Classe C não conferem direitos de voto, esse plano faz uma distinção entre a alocação de direitos econômicos e o controle da empresa. Para a Meta, esse arranjo tem pelo menos três camadas de significado.
- Primeiro, oferece mais opções para futuros financiamentos por capital próprio e fusões e aquisições. À medida que o investimento em infraestrutura de IA continua a aumentar, o que a Meta precisa considerar não é apenas como aumentar as despesas de capital, mas também como alcançar um equilíbrio entre caixa, dívida e financiamento por capital próprio. Adicionar uma nova classe de ações sem direito a voto pode fornecer uma ferramenta para futuros financiamentos e incentivos em ações.
- Segundo, isso ajuda a manter a estrutura de controle existente. As ações Classe A da Meta conferem 1 voto por ação, e as ações Classe B conferem 10 votos por ação. Criar ações Classe C sem direito a voto significa que a empresa pode, até certo ponto, ampliar o espaço para o uso de instrumentos de capital próprio sem alterar simultaneamente os arranjos existentes de direitos de voto dos acionistas. Isso é especialmente importante para Zuckerberg, que deseja continuar a manter um controle firme da empresa.
- Além disso, para apoiar o novo plano de ações, o conselho de administração assinou um "Acordo de Alinhamento do Fundador" com Zuckerberg. Anteriormente, afetado pelo potencial ônus tributário de bilhões de dólares do "imposto sobre a riqueza da Califórnia" (Proposição 40), havia rumores no mercado de que Zuckerberg poderia deixar a Califórnia, e por meio dessa reorganização da estrutura de capital e do desenho de cláusulas de venda, Zuckerberg também prometeu permanecer no cargo e ficar na Califórnia pelos próximos oito anos.
Deve-se enfatizar que a criação de ações Classe C não significa que a Meta já decidiu levantar a próxima rodada de financiamento para IA por meio de uma emissão adicional em larga escala, nem pode ser diretamente equiparada ao fato de que a empresa está prestes a enfrentar uma lacuna de financiamento. É mais como preparar antecipadamente uma ferramenta de financiamento; à medida que a escala de investimento se torna cada vez maior, a Meta espera manter mais escolhas para o futuro.
Esse plano também revela outro sinal — a corrida de IA pode não ser apenas alguns trimestres de alto investimento, mas uma campanha de longo prazo que exige esforços contínuos ao longo de muitos anos e planejamento antecipado da estrutura de capital.
Manobra estratégica: cortar o metaverso, reduzir o quadro de funcionários e apostar tudo em IA
Para liberar mais recursos para a IA, a Meta também está ajustando seus negócios internos e sua estrutura organizacional.
Primeiro, a divisão do metaverso (Reality Labs), que continuou a arrastar as operações para baixo, enfrentará oficialmente uma contração estratégica. No terceiro trimestre, a Reality Labs teve receita de US$ 443 milhões e prejuízo operacional de US$ 4,13 bilhões (o prejuízo acumulado nos três primeiros trimestres já chegou a US$ 13,17 bilhões). Diferentemente das declarações vagas anteriores de que "os prejuízos atingiram o pico", o CFO, nesta perspectiva do relatório financeiro, raramente deu um "cronograma claro para estancar o sangramento": espera-se que o prejuízo anual de 2026 da Reality Labs diminua para US$ 18 bilhões a US$ 19 bilhões, e até 2027 o prejuízo seja reduzido ainda mais acentuadamente para cerca de US$ 15 bilhões. Os bilhões de dólares em orçamento economizados devem ser realocados para projetos de IA centrados no Meta Superintelligence Labs (MSL).
Segundo, a "transfusão de sangue" da estrutura organizacional. Em 30 de setembro de 2026, o número total de funcionários da Meta havia caído para 66.775, uma redução acentuada de 15% em relação ao ano anterior (uma queda de cerca de 12% em relação ao trimestre anterior). No entanto, embora o quadro de pessoal tenha sido significativamente enxugado, as despesas de pesquisa e desenvolvimento (P&D) da Meta nos três primeiros trimestres dispararam de US$ 40,24 bilhões no mesmo período do ano passado para US$ 59,41 bilhões — por trás da lacuna em tesoura de "queda no quadro de pessoal enquanto a P&D dispara" está a eliminação em larga escala de cargos comuns, enquanto os recursos estão sendo concentrados com densidade sem precedentes em poder computacional de IA altíssimo e pesquisadores de ponta em grandes modelos.
O relatório financeiro foi aprovado, mas o retorno sobre o investimento ainda precisa de tempo
No geral, com um relatório financeiro do terceiro trimestre apresentando receita forte e orientação otimista, além do início impressionante do Muse ultrapassando 10 milhões de usuários, a Meta venceu com sucesso a primeira batalha defensiva na "crise de confiança em IA" de Wall Street. A alta do preço das ações após o fechamento do mercado prova que, desde que a máquina de caixa central de publicidade ainda esteja rugindo e os novos produtos de IA mostrem conversão real de transações, o mercado ainda está disposto a tolerar um fluxo de caixa livre negativo de curto prazo.
Mas isso não significa que o alarme foi completamente desarmado. Com a orientação de despesas totais para o ano inteiro elevada para US$ 175 bilhões a US$ 179 bilhões, e as nuvens no nível regulatório longe de se dissiparem, a Meta não tem muito espaço para erros daqui para frente.
Quando centenas de bilhões de dólares em despesas de capital se traduzirem em enorme depreciação financeira em 2027, e as expectativas de financiamento para as ações Classe C se concretizarem formalmente, a receita incremental trazida pelo Muse e pela publicidade de IA conseguirá realmente superar as contas de poder computacional que se expandem exponencialmente? A aposta ousada de Zuckerberg terá, mais cedo ou mais tarde, que responder a esta questão fundamental.





