Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
No fim de semana que acabou de passar, Elon Musk lançou uma série de previsões no X, uma após a outra, jogando uma carga de profundidade no já turbulento mercado de infraestrutura de computação de IA.
Diante do mito do Vale do Silício, ainda muito apreciado, de "acumular placas e enriquecer", Musk primeiro previu friamente que uma grande quantidade de capacidade computacional ficaria "encalhada em data centers semiacabados", e então decretou diretamente uma sentença de morte para mais de 200 fornecedores emergentes de nuvem de computação (Neocloud) em todo o mundo — com as portas do mercado de dívida firmemente fechadas, essas empresas estão prestes a enfrentar uma "morte e consolidação em nível de guppy".
Curiosamente, apenas alguns dias antes de lançar essa "teoria baixista da computação", Musk havia acabado de se vangloriar na teleconferência de resultados do terceiro trimestre da SpaceX que sua própria capacidade computacional estava em falta, com grandes fornecedores de nuvem e dezenas de startups formando filas intermináveis para alugar.
De um lado, sua própria capacidade computacional está movimentada com clientes, e ele afirma ter acabado de fechar um empréstimo massivo de US$ 40 bilhões para compra de placas; do outro, declara em alto e bom som que os concorrentes estão prestes a ser aniquilados. Os tiros sucessivos de Musk neste fim de semana são o alerta bem-intencionado de um pioneiro do setor? Ou uma caçada precisamente direcionada com um objetivo claro?
Profecia da Morte: Da Computação Encalhada à Aniquilação do Setor
O ponto de partida desta tempestade de opinião pública veio de uma anedota do setor compartilhada em 25 de outubro pelo blogueiro do Vale do Silício Yuchen Jin. Um amigo em um laboratório de IA revelou a ele o atual ecossistema absurdo: "Mesmo que não consigamos treinar os melhores modelos, não importa. Garantimos capacidade de GPU cedo. Agora os preços de aluguel de H100, B200 e B300 triplicaram ou dobraram, e apenas revender capacidade computacional pode diretamente imprimir dinheiro."
Sob este tweet que trata os "intermediários de computação" como um modelo de negócios, Musk despejou o primeiro balde de água fria: "Acho que em breve veremos muita capacidade computacional encalhada, presa naqueles data centers semiacabados."
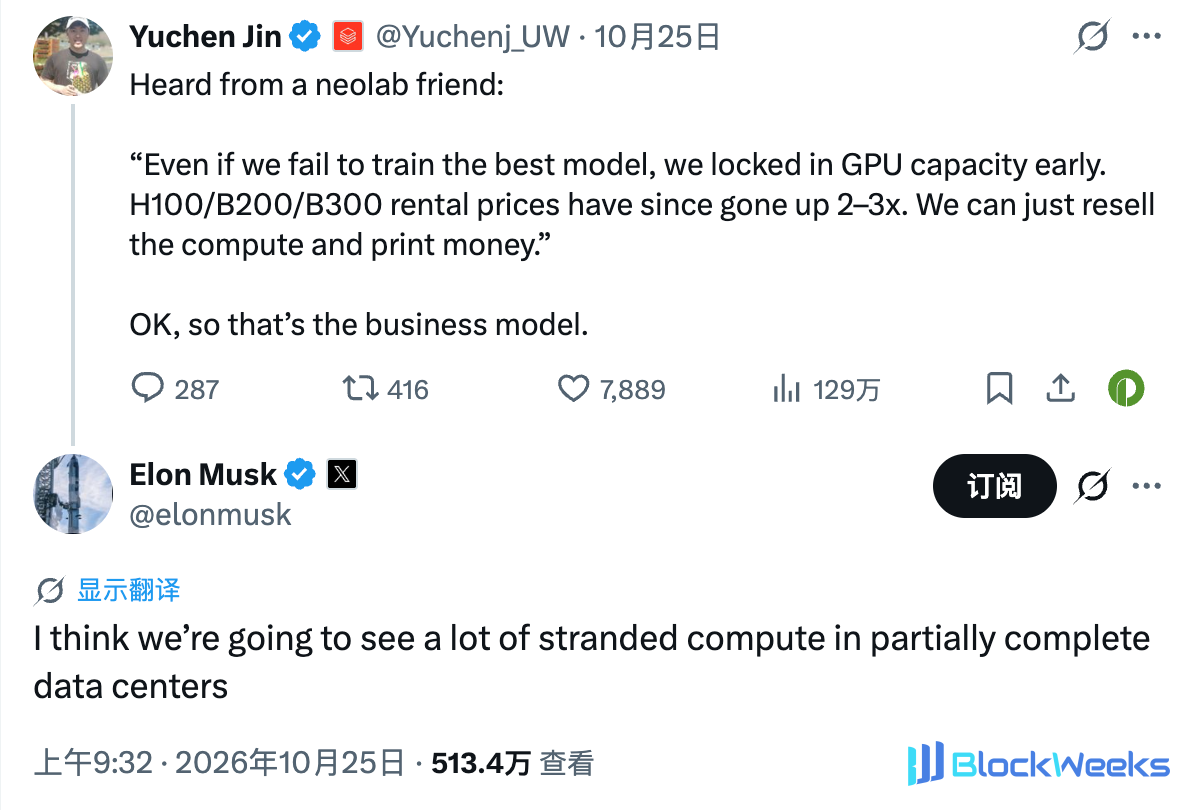
Logo em seguida, o capitalista de risco do Vale do Silício Chamath Palihapitiya, que possui uma grande quantidade de "ativos de terra com energia", entrou na briga e ficou do lado de Musk (olhando para trás, sempre se sente que esses dois tinham um plano premeditado), publicando um longo post que dissecou as opiniões de Musk quadro a quadro, apontando diretamente para 2027 como o "ano da limpeza brutal" para a infraestrutura de computação de IA.
Chamath mencionou que atualmente existem quatro grandes problemas enfrentados pelos fornecedores de Neocloud.
- Descompasso organizacional e de financiamento: A maioria das Neoclouds é gerenciada de forma caótica e tem capitalização fraca; enquanto os provedores tradicionais de nuvem de hiperescala (Hyperscalers) são extremamente burocráticos, levando 3 meses apenas para assinar um acordo de confidencialidade, com períodos de hospedagem de até 18 meses.
- Atrasos no pipeline e retenção de capacidade computacional em 2027: Os atrasos no pipeline de infraestrutura existente irão explodir de forma concentrada em 2027. Até lá, os gigantes tradicionais inevitavelmente priorizarão a demanda interna e forçarão cortes externos por meio de "roteadores de modelos". Um grande número de GPUs já pagas ficará acumulando poeira em armazéns, com retornos muito abaixo do custo de capital — "exceto por uma empresa (suspeita-se que implique a SpaceX), todos enfrentarão esse problema".
- O impasse físico da terra e da energia: No oeste do Texas, um polo de capacidade computacional, obter isenções de direitos minerais está mais lento do que nunca; o leste do Texas está repleto de riscos jurídicos; as redes elétricas em todos os lugares estão completamente sobrecarregadas, e as empresas de energia, para eliminar os "placeholders", inevitavelmente elevarão significativamente o limite para compromissos de capital antecipados.
- A fraqueza fatal — cláusulas de danos liquidados (LD): Esta é a última gota que faz o copo transbordar. Uma vez que uma Neocloud sem experiência em operações de capacidade computacional de alta disponibilidade encontre atrasos na construção ou tempo de inatividade, ela não conseguirá cumprir os compromissos de uptime, e as rigorosas cláusulas de danos liquidados nos contratos com clientes acionarão diretamente penalidades, fazendo com que ela perca o empacotamento de grau de investimento ou até mesmo seja abandonada por grandes clientes.
Diante da facada precisa de Chamath, Musk então desferiu o contra-ataque mais letal: "Praticamente isso. Nas últimas semanas, para qualquer empresa sem uma fonte de receita independente de data centers de IA, o mercado de dívida praticamente fechou suas portas. A SpaceX acabou de finalizar US$ 40 bilhões em dívida para comprar GPUs, mas somos um crédito de Grau de Investimento, e temos a Starlink e a receita de lançamentos de foguetes como rede de segurança. Isso significa que mais de 200 Neoclouds enfrentarão morte e consolidação em nível de guppy. Algumas sobreviverão, mas não muitas."

Musk então também enfatizou especificamente: "A SpaceX nunca adquirirá nenhuma Neocloud, porque isso não faria sentido."
A Véspera da Tempestade: Por Que o Volante de "Emprestar Dinheiro para Comprar Placas" De Repente Travou?
As palavras de Musk podem ser duras, mas o que ele atingiu é de fato o ponto fatal mais vulnerável da atual indústria Neocloud — o dilema das "placas esperando energia" da entrega física colidiu com a "onda de retirada de crédito" dos mercados financeiros.
Nos últimos dois anos, os players de Neocloud representados por CoreWeave, Nebius, Crusoe e outros percorreram um volante de capital altamente alavancado — primeiro assinando contratos de offtake de capacidade computacional de longo prazo de 3 a 5 anos com grandes clientes; depois usando esses contratos e as GPUs compradas como garantia para tomar emprestados dezenas de bilhões em crédito privado ou títulos de alto rendimento de Wall Street; finalmente comprando placas, alugando data centers e cobrando aluguel para pagar principal e juros.
No entanto, ao entrar em outubro de 2026, esse volante construído sobre a suposição de "expansão infinita" freou bruscamente simultaneamente na ponta física e na ponta de financiamento:
O primeiro grande golpe vem da mudança do gargalo físico, ou seja, o mercado passou de "falta de chips" para "falta de tomadas". Como Musk alertou já em 2024, o gargalo da IA se transmite ao longo do caminho "chips → transformadores → energia". Agora as placas de vídeo da Nvidia estão sendo enviadas continuamente, mas subestações de apoio, licenças de conexão à rede, sistemas de resfriamento e invólucros de data centers energizados estão severamente atrasados. Uma vez que as placas de vídeo de preço astronômico fiquem presas em canteiros de obras inacabados e não possam ser conectadas, elas não conseguirão gerar nem um centavo de fluxo de caixa de aluguel.
O segundo grande golpe vem do pânico dos credores e do descasamento temporal. As placas de vídeo acumulam poeira nos armazéns, mas a tabela de cálculo de juros dos credores não para nem por um segundo. Apenas dez dias antes desta guerra de palavras eclodir (de 13 a 16 de outubro), a líder do setor CoreWeave havia acabado de passar por um brutal "duplo golpe de ações e títulos":
- Embora a CoreWeave tenha um backlog de contratos de até US$ 104,2 bilhões, sua dívida total registrada nos livros cresceu como uma bola de neve para US$ 35,6 bilhões (se incluídos US$ 16,3 bilhões em passivos de arrendamento, os compromissos amplos de dívida ultrapassam US$ 51 bilhões); a despesa líquida de juros apenas no segundo trimestre atingiu US$ 640 milhões, muito acima de sua capacidade de geração de caixa operacional, arrastando diretamente a empresa para um prejuízo líquido massivo de US$ 626 milhões.
- Em meados de outubro, o mercado de títulos foi o primeiro a atacar. Os rendimentos dos títulos da CoreWeave com vencimento em 2032 e 2031 dispararam, atingindo sucessivamente o nível de crise de títulos junk de 15%–16% (os preços dos títulos caíram abaixo de 80 centavos por dólar), os credit default swaps de cinco anos dispararam para 1.000–1.200 pontos-base (implicando uma probabilidade de default superior a 60% nos próximos cinco anos), e o preço das ações despencou mais de 20% em uma única semana.
- Vale notar que, em 13 de outubro, o dia em que os rendimentos dos títulos da CoreWeave dispararam, Chamath publicou um gráfico no X com um emoji "👀", e Musk deixou um comentário abaixo dizendo "Yikes", e no dia seguinte o preço das ações da CoreWeave despencou diretamente 15% — e, combinado com o fim de semana que acabara de passar, esta já era a segunda vez em meio mês que os dois ecoavam um ao outro em um movimento coordenado para shortar o sentimento dos pares.
Esta é a verdade por trás do que Musk chama de "loop da morte". O dinheiro que as Neoclouds usam para comprar placas precisa ser pago imediatamente, enquanto um backlog de mais de US$ 100 bilhões só pode se transformar em caixa ao longo de vários anos; uma vez que a energização do data center seja atrasada e as taxas de financiamento disparem para 15%, a lacuna de liquidez no meio instantaneamente se torna um buraco negro que devora a empresa.
Denunciante ou Caçador? A Conspiração Aberta de Musk
Depois de entender a fragilidade do setor e então olhar de volta para a súbita chamada baixista de Musk, você perceberá que esta não é de forma alguma um simples "alerta de risco do setor", mas um ataque de sniper comercial com timing apurado ao extremo. Porque nesta crise, Musk é justamente o maior beneficiário potencial.
Primeiro, vejamos as cartas reais da SpaceX hoje. Com a integração profunda de seu negócio de IA em sua divisão "Super Intelligence" (SI), a SpaceX hoje não é mais apenas uma empresa aeroespacial e de comunicações por satélite, mas a gigante de computação de IA mais feroz do mundo.
Em 21 de outubro, a SpaceX disse em seu recém-divulgado relatório financeiro do terceiro trimestre de 2026:
- A receita total do terceiro trimestre da SpaceX disparou 161% para US$ 14,575 bilhões, com lucro líquido atingindo US$ 4,4 bilhões;
- Dentre isso, a receita trimestral da divisão Super Intelligence atingiu nada menos que US$ 7,56 bilhões (alta de cerca de 830% ano a ano), superando historicamente o negócio de conectividade onde está a Starlink (US$ 5,248 bilhões) e o negócio de lançamento espacial (US$ 1,767 bilhões), representando mais da metade da receita total da empresa;
- Até o final de setembro, a escala nominal de computação da SpaceX havia atingido 1,7 gigawatts, a despesa de capital trimestral atingiu nada menos que US$ 19,59 bilhões (dos quais US$ 16,44 bilhões foram despejados no negócio de SI), e ela havia acabado de concluir US$ 40 bilhões em financiamento de chips fora de bolsa por meio de dívida privada, usado para comprar GPUs da Nvidia que chegarão no primeiro e segundo trimestres do próximo ano.
Com este relatório financeiro sobre a mesa, as três camadas de motivação por trás dos repetidos bombardeios de Musk contra as Neoclouds tornam-se óbvias.
A primeira é um ataque dimensional no nível do modelo de negócios — "energia esperando placas" vencendo "placas esperando energia", e "prêmios altos no spot" vencendo "contratos de longo prazo de baixo preço assinados".
A maioria das Neoclouds precisa depender de desenvolvedores imobiliários comerciais terceirizados para construir data centers, e, para obter empréstimos bancários, têm de assinar contratos de longo prazo com preço travado de 3 a 5 anos com os clientes; e no ambiente atual de escassez de computação, contratos de longo prazo assinados em anos anteriores acabam travando margens de lucro baixas.
Em contraste, a SpaceX, contando com a capacidade de integração vertical de nível industrial que demonstrou em lugares como Memphis, segue a rota de "energia esperando placas" — no próximo ano planeja preparar 20 gigawatts de capacidade de energia e refrigeração para corresponder a 10 gigawatts de computação. Mais criticamente, a SpaceX conta com a Starlink e os lançamentos de foguetes para gerar mais de US$ 10 bilhões em fluxo de caixa estável e crédito de grau de investimento a cada ano, e simplesmente não precisa assinar contratos de longo prazo de baixo preço para implorar empréstimos aos bancos. Portanto, quando a SpaceX diz aos pares que têm placas mas não conseguem conectá-las que "sua computação ficará encalhada", ela está essencialmente declarando a todo o mercado: "Só eu tenho aqui energia e tomadas prontas."
A segunda é guerra psicológica e puxar o tapete — assustar os clientes e credores dos pares.
Como observadores de mercado apontaram, apesar da alta dívida das Neoclouds, desde que os clientes continuem fazendo pedidos e o fluxo de caixa operacional mantenha alto crescimento, a maioria dos players líderes ainda tem chance de trocar tempo por espaço e sobreviver às dificuldades.
A crueldade de Musk reside no fato de que, na superfície, ele está falando mal da cadeia de financiamento das Neoclouds, mas, na realidade, ele está intimidando os clientes downstream e os credores upstream das Neoclouds. Quando a gigante tecnológica mais influente do mundo afirma publicamente que "mais de 200 novos fornecedores de nuvem morrerão como guarus" e que "o mercado de títulos já fechou", qual grande empresa de modelos ou cliente corporativo ainda ousaria entregar negócios de computação críticos a um novo fornecedor de nuvem que "pode explodir a qualquer momento"? Uma vez que os clientes se voltem para a SpaceX por pânico, ou que os bancos apertem ainda mais o refinanciamento, as Neoclouds que originalmente poderiam ter sobrevivido também fingirão até conseguir por causa de um fluxo de caixa quebrado.
O terceiro é um jogo de posicionamento no nível da cadeia industrial — Jensen Huang certamente espera que todos os compradores permaneçam vivos, mas Musk só quer que os pares morram mais cedo.
Comparar a declaração de Musk com as observações do CEO da Nvidia, Jensen Huang, alguns dias antes, torna a sutileza do jogo comercial ainda mais aparente. Justamente quando a CoreWeave estava despencando em meados de outubro, a Nvidia, que detém cerca de 10% de suas ações, imediatamente fez Jensen Huang se manifestar em apoio, enfatizando que a demanda das Neoclouds está fora das tabelas e que os problemas de financiamento acabarão sendo resolvidos.
A razão para as atitudes diferentes de Musk e Jensen Huang é simples. Jensen Huang é quem "vende as pás"; ele precisa que todas as Neoclouds que compram placas permaneçam vivas para manter o prêmio da Nvidia e um ecossistema diversificado de compradores; enquanto Musk é tanto um supercomprador de chips quanto um revendedor que vende computação diretamente. Se os pares forem à falência, não apenas as cotas liberadas de chips de ponta da Nvidia serão engolidas pela SpaceX no devido tempo, mas os inquilinos de computação de ponta excedentes também serão forçados a fluir para a SpaceX.
Quanto a Chamath, que vem fazendo um "número duplo" com Musk o tempo todo, em agosto ele também disse publicamente que ele e seus parceiros já haviam adquirido quase 6 gigawatts de capacidade de energia da rede e de geração atrás do medidor, e que essa capacidade aumentaria e se conectaria à rede em lotes de agora até 2029. Em outras palavras, Chamath está segurando quase 6 gigawatts de terrenos de data center já energizados e esperando para vender a preço alto — quanto mais ele exalta o pânico de "placas esperando por energia" em 2027, mais seu "terreno energizado" pode ser vendido por preços altíssimos.
A IA pode não entrar em um inverno, mas a infraestrutura de computação está fadada a uma depuração
Deve-se apontar objetivamente que a afirmação de Musk de que "o mercado de títulos está completamente fechado" ainda carrega certo grau de exagero. Não muito antes de ele fazer a declaração, a Nebius havia acabado de obter um empréstimo de US$ 3,5 bilhões liderado pelo Citigroup, e a Lambda também obteve US$ 1 bilhão em financiamento com grau de investimento no início do mês. O capital não fugiu do setor de infraestrutura de IA, mas a era turbulenta de jogar dinheiro indiscriminadamente de fato terminou.
Mas é preciso admitir que o tsunami de opinião pública desencadeado por Musk está acelerando a virada estrutural do mercado de computação de IA do final de 2026 para 2027.
Nessa depuração, os critérios de avaliação do mercado de capitais para empresas de computação mudaram silenciosamente de forma drástica, passando de simplesmente valorizar o crescimento do backlog para um foco brutal na capacidade de serviço da dívida e na correspondência de duração do fluxo de caixa. Gigantes completos com fluxo de caixa independente não relacionado à IA e ratings de grau de investimento ainda podem tomar dezenas de bilhões de dólares emprestados a custo extremamente baixo, enquanto as Neoclouds "de uma perna só", que dependem puramente de empréstimos para comprar placas e carecem de capacidade própria de geração de caixa, serão forçadas a arcar com custos de financiamento punitivos de 12%–15% ou mais, acabando por se tornar presas de fusões gigantes ou liquidação de ativos.
Ao mesmo tempo, a barreira competitiva do setor também mudou completamente do início de "pegar GPUs" para "pegar energia e certeza de entrega". 2027 testará impiedosamente a base de entrega de engenharia de todos os grandes players de computação: quem conseguir garantir terrenos e direitos minerários, superar as filas de conexão à rede e entregar rapidamente data centers de alta disponibilidade com energia e resfriamento líquido poderá se banquetear com dividendos spot de alto prêmio; inversamente, não importa quantos chips de ponta sejam acumulados, diante de cláusulas de penalidade rigorosas por quebra de contrato eles se tornarão apenas ativos negativos depreciativos.
Sob essa pressão, o grupo de compradores downstream também está se diferenciando, com fornecedores líderes de grandes modelos de código fechado não poupando despesas para arrebatar computação spot de alta certeza da SpaceX, enquanto empresas mais tradicionais começam a contornar intermediários e construir seus próprios data centers de pequeno e médio porte para executar modelos de código aberto, em busca de segurança de dados e custos controláveis.
Em última análise, a "teoria da computação encalhada" de Musk não está soando o apito do inverno para a indústria de IA; pelo contrário, ela declara que a computação de IA passou de "apropriação de terras em PPT mais alavancagem" para um novo ciclo de "competição com base em balanços patrimoniais e capacidade de entrega da indústria pesada." Nesta depuração que está prestes a eclodir plenamente em 2027, a demanda continua escaldante, mas a maioria dos chips "guppy" à mesa está destinada a ser varrida para os bolsos dos grandes tubarões no topo da pirâmide.