Autor: Alea Research
Compilado por: Shenchao TechFlow
Introdução do Shenchao: No setor de contratos perpétuos descentralizados, a Hyperliquid está passando por uma evolução microeconômica peculiar. A queda no preço do token no mercado secundário e a expansão dos influxos de capital subjacentes estão ocorrendo simultaneamente, resultando em uma compressão dramática dos múltiplos de avaliação.
A Alea Research revelou em um relatório de pesquisa aprofundado que, graças às regras originais de ativo de cotação alinhado do protocolo, os juros de reserva em USDC pagos pela Coinbase contribuíram com nada menos que 23,8% do fluxo de caixa do Fundo de Assistência em outubro, muito acima dos 10,5% no terceiro trimestre.
Embora a abertura do módulo HIP-3 tenha diluído a proporção de comissão por transação, o aumento no volume total de negociação fez com que a capacidade diária de compra de moedas do fundo subisse na contramão em 7,8%, suficiente para absorver totalmente toda a pressão de venda proveniente dos desbloqueios de staking durante o período. Este artigo desconstrui profundamente seu ciclo fechado de tokenomics e sua arquitetura de market-making institucional.
Resumo Central: Um Token Que Ficou Mais Barato Duas Vezes e a Reconstrução da Pressão de Compra
Nas últimas seis semanas, o HYPE passou por dois processos nitidamente diferentes de "ficar mais barato": um ocorreu no nível do preço nominal, e o outro ocorreu no nível do suporte de influxo de capital.
No fechamento de 9 de novembro, o preço do HYPE fechou em US$ 75,10, uma queda de 17,5% em relação ao seu pico anterior. Mas, ao mesmo tempo, o influxo de fluxo de caixa no nível do protocolo e a capacidade de compra subjacente mostraram uma tendência de expansão completamente oposta.
Primeiro, o rendimento da reserva em USDC tornou-se um pilar fundamental. Os juros pagos pela Coinbase contribuíram com 23,8% do influxo de capital do Fundo de Assistência em outubro, o dobro em comparação com 10,5% no terceiro trimestre. Essa nova liquidez compensou diretamente o efeito de diluição da taxa de comissão de negociação.
Segundo, o poder de compra diário do Fundo de Assistência aumentou 7,8% em comparação com o terceiro trimestre. Mesmo considerando flutuações no preço médio do token, os fundos de suporte implantados diariamente pelo protocolo continuam crescendo, absorvendo efetivamente toda a pressão de venda proveniente do staking e das liberações em circulação.
Além disso, os mercados de contratos implantados por equipes externas de market-making por meio do mecanismo HIP-3 já haviam carregado 43,8% do volume de negociação de contratos perpétuos da rede no início de novembro, empurrando o ecossistema para um estágio completamente diferente de competição volume-preço.

Figura: Evolução histórica da proporção da contribuição dos juros de reserva em USDC para o fluxo de caixa do Fundo de Assistência
Implementação do Arcabouço de Conformidade: Entrada Institucional em Todos os Níveis dos Contratos Perpétuos dos EUA
A Hyperliquid integra o livro de ofertas, o sistema de margem e a liquidação de fundos em uma única blockchain pública de alto desempenho. Qualquer equipe que faça staking de 500.000 HYPE pode lançar de forma independente novos produtos de contratos perpétuos.
No nível de conformidade regulatória, toda a cadeia está rapidamente se tornando mais clara. A Intercontinental Exchange (ICE) e a trade[XYZ] estão construindo uma pilha de negociação em conformidade, enquanto outra arquitetura apoiada pela Payward, a empresa controladora da Kraken, também surgiu.
No dia em que a ICE anunciou que havia escolhido a Hyperliquid como infraestrutura de compensação, o HYPE subiu 10,3% na contramão da tendência, enquanto o Bitcoin caiu 4,2% no mesmo período, demonstrando as fortes expectativas do mercado de que instituições em conformidade acessem o livro de ofertas.
Nos mercados externos, os principais aplicativos financeiros estão conectando perfeitamente usuários nativos ao mesmo pool profundo. Por exemplo, a gigante fintech latino-americana Bitso abriu mais de 200 pares de negociação de derivativos da Hyperliquid para seus 9 milhões de usuários latino-americanos.
Evolução do Mecanismo HIP-3: Volume de Negociação em Disparada e o Jogo das Proporções de Comissão
Nos primeiros nove dias de novembro, o volume médio diário de negociação de contratos perpétuos da plataforma atingiu US$ 9,89 bilhões, um aumento significativo de 27% em comparação com a média do terceiro trimestre, rompendo completamente com o período de negociação lento de outubro.
Entre eles, os mercados implantados por equipes externas sob o HIP-3 representaram 43,8% da participação. Essa mudança na estrutura de produtos tem um impacto direto na receita do protocolo: o volume de negociação determina as taxas totais, enquanto a estrutura de produtos determina a proporção real de comissão do Fundo de Assistência.

Figura: Correlação negativa entre a participação no volume de negociação do HIP-3 e a taxa de comissão base do protocolo
Dados históricos mostram que, para cada aumento de 10 pontos percentuais na participação de mercado do HIP-3, a comissão de taxa base obtida pelo fundo é diluída em cerca de 3,7 pontos-base. No entanto, essa lacuna de diluição é perfeitamente preenchida por mais que o dobro da receita de reserva em USDC.
De acordo com as regras de ativos alinhados, a Coinbase deve continuamente devolver juros ao fundo com base na escala de fundos mantidos on-chain, e deve apostar 500.000 HYPE para aceitar restrições de slashing on-chain, garantindo assim um alto grau de certeza para os influxos de capital de reserva.

Gráfico: Poder de compra disponível real diário estimado do fundo de assistência e capacidade de absorção de tokens
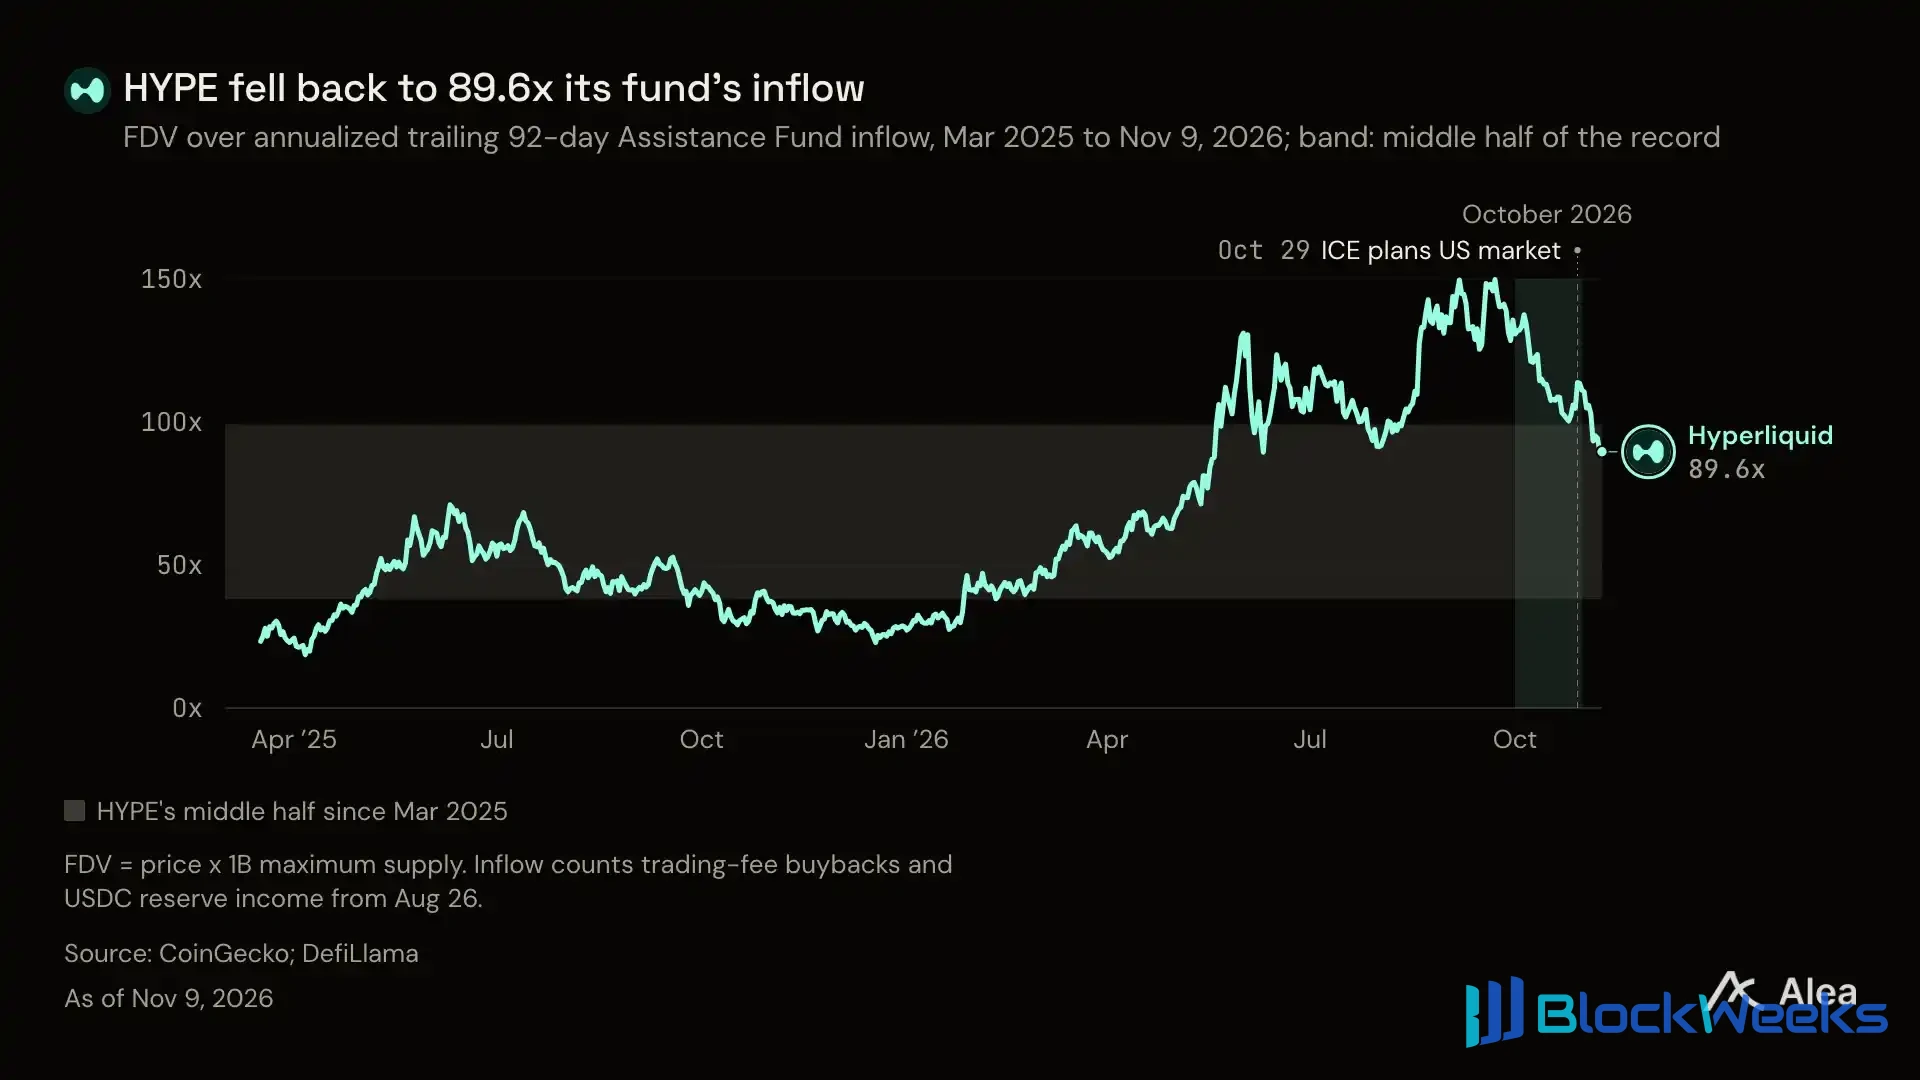
Compressão de avaliação de 22,4x: Absorção completa da nova pressão de venda pelos compradores passivos
Em termos de métricas de avaliação abrangentes, os múltiplos de avaliação do HYPE passaram por uma severa deflação da bolha. A queda no preço nominal do token reduziu a avaliação em 23,7x, enquanto fortes influxos de capital aceleraram ainda mais a reversão do índice preço/vendas para níveis normais.

Gráfico: A lacuna em tesoura entre a compressão do múltiplo de avaliação do HYPE e o crescimento anualizado do influxo de capital
No lado da oferta, o staking e as emissões no terceiro trimestre geraram uma média de aproximadamente 41.600 novos HYPE por dia. Com base nos cálculos de fluxo de caixa desde o quarto trimestre, os fundos de compra mobilizados diariamente pelo fundo de assistência são suficientes para absorver completamente essa nova oferta no mercado secundário.
Mais importante ainda, o fundo estratégico da plataforma ainda tem ampla munição em mãos. No final de outubro, as contas relevantes ainda mantinham uma reserva substancial de caixa de US$ 245,3 milhões, pronta a qualquer momento para fornecer amplo suporte de liquidez de acordo com as regras quando o mercado enfrentar vendas irracionais extremas.

Gráfico: Comparação horizontal de múltiplos de avaliação e rendimentos de fluxo de caixa dos principais protocolos de derivativos
Projeção para o quarto trimestre: piso de suporte e duas forças motrizes centrais
O fundo de assistência recebeu um total de US$ 169,1 milhões no terceiro trimestre. Até 9 de novembro, o quarto trimestre já registrou US$ 88,4 milhões em entradas de capital, completando mais da metade da meta do trimestre anterior em apenas um terço do tempo.
Os cálculos mostram que, desde que o volume médio diário subsequente de negociação de derivativos permaneça acima de US$ 6,2 bilhões, a entrada total de capital no quarto trimestre superará o terceiro trimestre e atingirá uma nova máxima.
A Hyperliquid hoje já construiu um modelo de geração de caixa com dupla força motriz de "taxas de negociação + juros de reserva de stablecoin". O primeiro depende da expansão do volume de negociação para romper o teto, enquanto o segundo estabelece um piso sólido independente das condições de mercado, estabelecendo conjuntamente seu fosso mais sólido como um gigante de derivativos on-chain.