Autor: Foresight News
O índice do dólar subiu ao seu nível mais alto em quase 19 meses, apagando a queda provocada pela política tarifária do "Dia da Libertação" de Trump. A inflação persistentemente elevada nos Estados Unidos e o aumento das expectativas de alta de juros pelo Federal Reserve estão impulsionando o fluxo global de capitais de volta para o dólar.
Texto: Yang Dapan, Jin10 Data
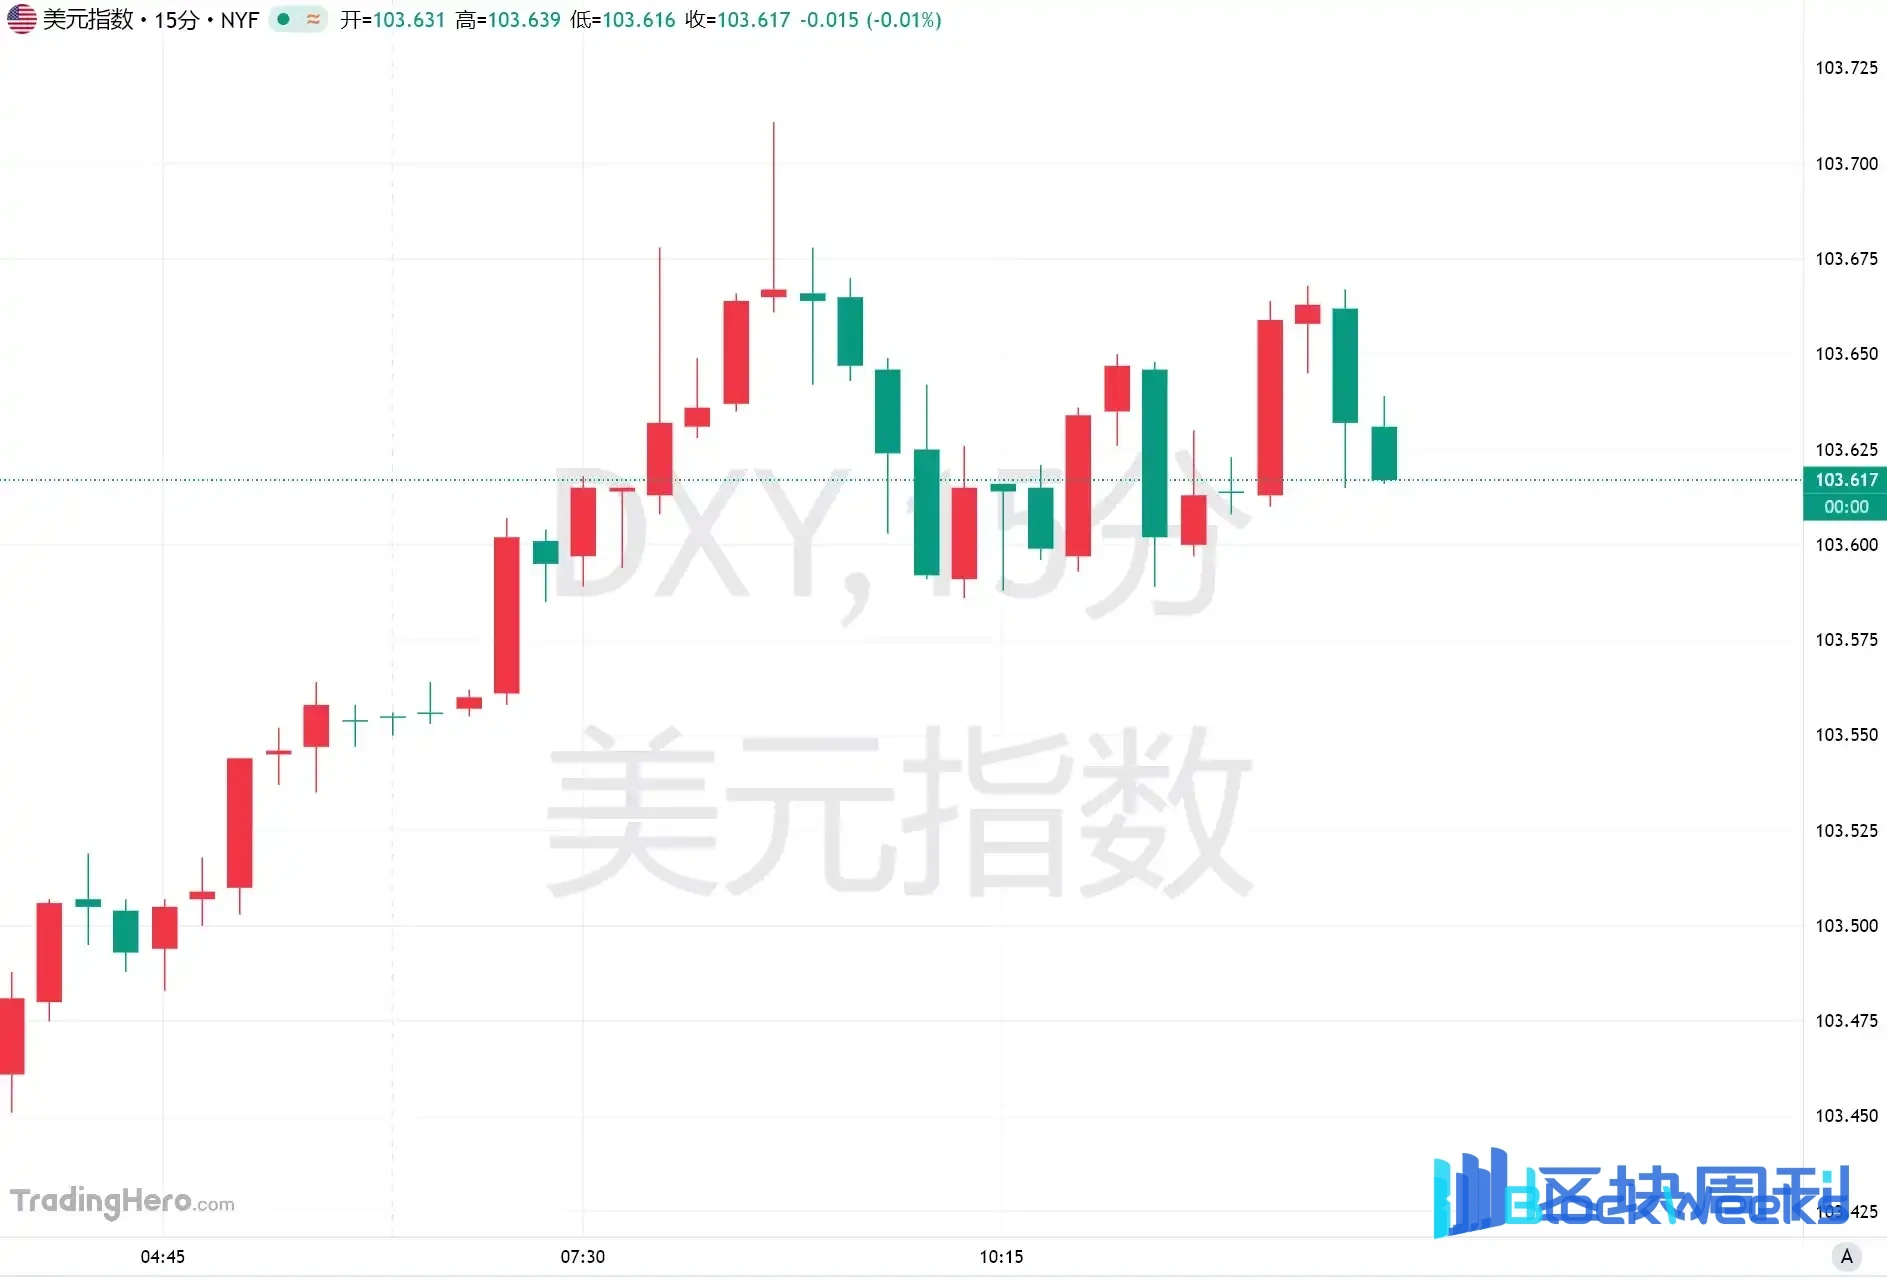
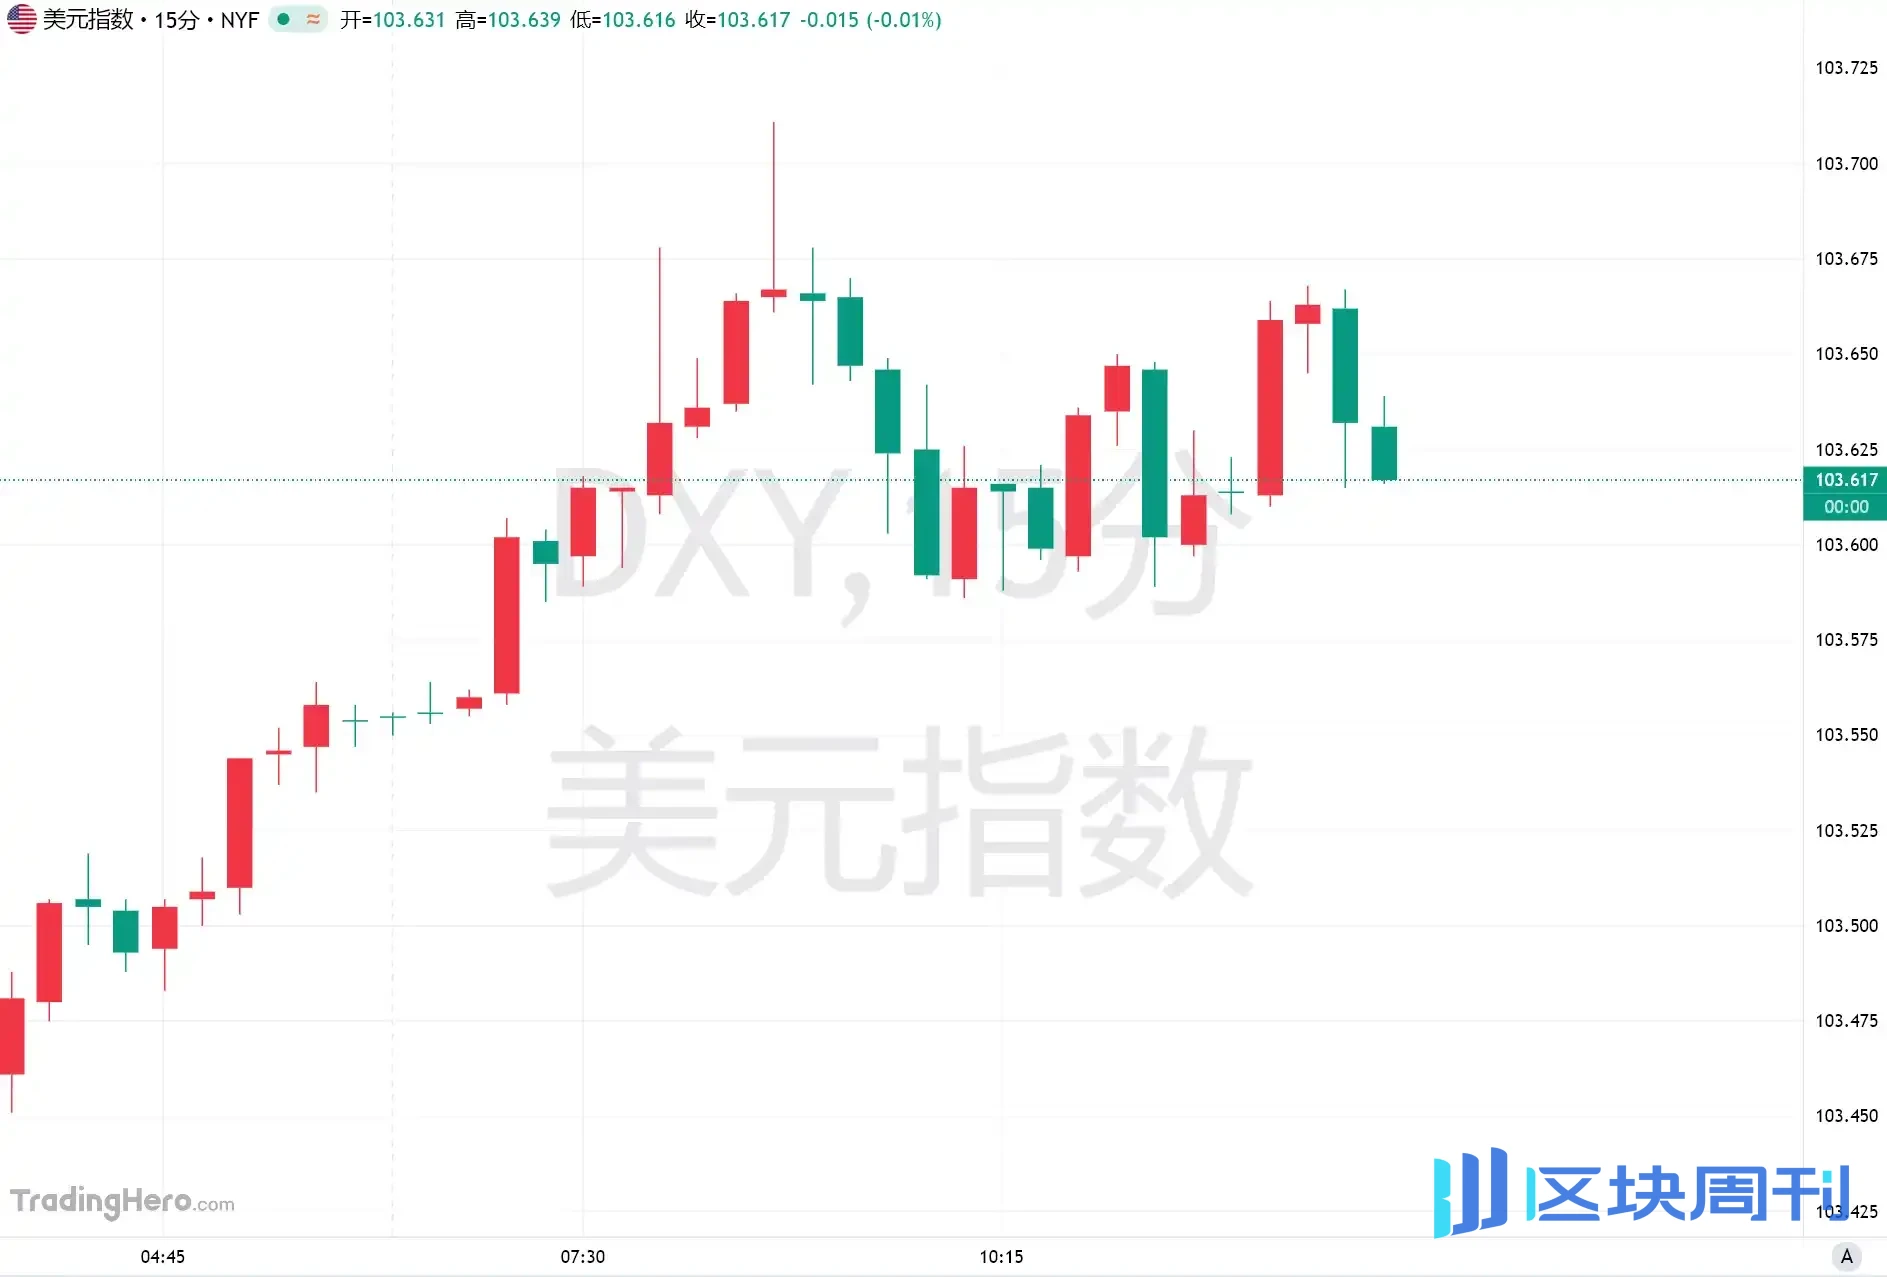
O dólar está completando uma reversão significativa. Com a pressão inflacionária persistente nos Estados Unidos e o fortalecimento das expectativas de novas altas de juros pelo Federal Reserve, o índice do dólar já recuperou toda a queda registrada desde abril de 2025, quando Trump anunciou medidas tarifárias em larga escala. Até terça-feira, o índice do dólar acumulava alta de cerca de 1,7% no mês, retornando ao nível de 2 de abril do ano passado, quando o presidente dos Estados Unidos, Trump, anunciou a chamada política tarifária do "Dia da Libertação".
Na quarta-feira, o índice do dólar oscilava próximo de 103,6, dando continuidade ao desempenho forte após atingir o maior nível em 19 meses. O euro em relação ao dólar chegou a cair abaixo da marca de 1,10 nesta semana, pela primeira vez desde o choque tarifário de abril de 2025.
Em contraste com o cenário do ano passado, quando o mercado temia que a política comercial dos Estados Unidos prejudicasse o crescimento econômico e, por isso, vendia o dólar, hoje os principais fatores que impulsionam a taxa de câmbio já se voltaram para as perspectivas da política do Federal Reserve e para a resiliência relativa da economia americana.
Inflação acima do esperado, apostas em alta de juros do Fed tornam-se a linha principal da valorização do dólar
O principal motor da alta do dólar neste ciclo vem da reprecificação do mercado sobre a trajetória das taxas de juros nos Estados Unidos. O Federal Reserve implementou em setembro deste ano a primeira alta de juros desde 2023, elevando a faixa-alvo da taxa dos fed funds para 3,75%–4,00%.
Desde então, os dados de inflação dos Estados Unidos continuam vindo acima do esperado, reforçando ainda mais a avaliação do mercado de aperto monetário. O índice de preços ao consumidor (CPI) dos Estados Unidos subiu 0,4% em outubro na comparação mensal, acima do esperado pelo mercado. O governador do Federal Reserve, Waller, declarou anteriormente que, se a pressão inflacionária persistir, o Fed deveria considerar uma alta de juros de 50 pontos-base de uma só vez em dezembro.
Dados dos futuros de juros mostram que os operadores já precificaram basicamente o cenário de alta de 25 pontos-base em dezembro, e projetam ainda duas altas de mesma magnitude em 2027.
O presidente do Federal Reserve de St. Louis, Musalem, afirmou na terça-feira que, para controlar a inflação em tempo hábil, a economia americana pode precisar passar por várias altas de juros antes da primavera de 2027. Ele considera que a taxa de juros de política atual pode estar cerca de 1 ponto percentual abaixo do nível necessário para restaurar a estabilidade de preços.
À medida que o mercado eleva as expectativas de juros, os rendimentos dos títulos do Tesouro americano subiram de forma acentuada, com o rendimento do título de 10 anos voltando a superar 5%; na semana passada, o mercado de títulos dos EUA viveu a rodada de vendas mais intensa em 18 meses.
Os rendimentos mais altos dos ativos em dólar também aumentaram ainda mais a atratividade do dólar para os capitais internacionais. O estrategista do ING, Francesco Pesole, avalia que esta é uma alta do dólar liderada por fatores macroeconômicos. A inflação americana e as declarações hawkish do Federal Reserve elevam continuamente as expectativas de juros, enquanto a queda dos preços da energia faz os investidores duvidarem de por quanto tempo outros bancos centrais ainda poderão continuar elevando os juros.
Economia americana mantém resiliência, risco de dívida na Europa amplia a vantagem do dólar
Além da política monetária, o desempenho relativamente forte da economia americana também é uma razão importante para a recuperação do dólar. Apesar da pressão trazida pela guerra entre EUA e Irã, pela incerteza da política comercial e pela recente correção das ações de tecnologia, a economia americana ainda demonstra certa resiliência.
Os dados mais recentes mostram que o PIB dos Estados Unidos cresceu 3,4% em taxa anualizada no terceiro trimestre. As vendas no varejo de outubro cresceram 0,2% na comparação mensal; excluindo automóveis, gasolina, materiais de construção e serviços de alimentação, as vendas no varejo core cresceram 0,6%, superando as expectativas do mercado.
Esse desempenho sustenta a avaliação do mercado de que a economia americana ainda é capaz de suportar juros mais altos.
Van Luu, chefe de estratégia de soluções globais da Russell Investments, afirmou que um Federal Reserve hawkish e o forte desempenho anterior do mercado acionário americano juntos formam um ambiente favorável à alta do dólar.
Ao mesmo tempo, os riscos econômicos e políticos fora dos Estados Unidos também estão aumentando. Os investidores europeus continuam atentos à sustentabilidade fiscal da França e da Bélgica; o aumento da pressão de dívida em alguns países da zona do euro pressiona o euro e outras principais moedas.
Lee Hardman, analista sênior de câmbio do Mitsubishi UFJ Financial Group (MUFG), observa que, embora a queda dos preços da energia e a baixa das ações de tecnologia americanas tenham trazido algum impacto negativo ao dólar, este ainda demonstra forte resiliência até agora. No último mês, as outras nove principais moedas do G10 se desvalorizaram em relação ao dólar.
Preocupações com a independência política diminuem, mercados emergentes enfrentam dupla pressão
Outra mudança no comportamento do dólar vem da reavaliação do mercado sobre a independência do Federal Reserve. Anteriormente, alguns investidores temiam que o governo Trump pudesse pressionar o Fed a manter juros baixos, prejudicando assim a atratividade dos ativos em dólar.
Porém, após as eleições de meio de mandato nos Estados Unidos em novembro, os democratas conquistaram o controle das duas casas do Congresso, e algumas instituições avaliam que a pressão política sobre o Federal Reserve pode ter diminuído.
Analistas do Barclays apontaram na terça-feira que o resultado das eleições de meio de mandato reduziu as preocupações do mercado com interferências na independência do Federal Reserve. No entanto, a valorização contínua do dólar também está pressionando os mercados emergentes.
Um dólar mais forte geralmente significa aumento do custo de pagamento de dívidas denominadas em dólar, além de poder agravar o risco de fuga de capitais e de desvalorização das moedas locais nos mercados emergentes.
Simon Quijano-Evans, chefe de estratégia da Macro Hive, considera que algumas moedas de mercados emergentes estão sofrendo simultaneamente o duplo impacto da alta do dólar e da incerteza política interna de seus países.
Quanto à trajetória futura do dólar, o foco do mercado se voltará para a reunião de política do Federal Reserve em dezembro e para saber se os dados de inflação e emprego dos próximos meses continuarão a sustentar altas de juros.
Se a inflação americana voltar a desacelerar, ou se a correção contínua das ações de tecnologia enfraquecer o influxo de capitais internacionais, o dólar ainda poderá enfrentar nova pressão de recuo.