Visão Geral
A ARK Invest trouxe o ARK Venture Fund (ARKVX) para a blockchain por meio da Securitize, oferecendo a investidores elegíveis acesso baseado em blockchain a um fundo de investimento existente com exposição a empresas de tecnologia privadas e públicas. Anunciado em 24 de setembro de 2026, a tokenização do ARK Venture Fund usa inicialmente Ethereum, enquanto a Securitize fornece a infraestrutura regulamentada que conecta a emissão onchain com a integração de investidores e a administração do fundo.
A distinção mais importante é o que foi realmente tokenizado. O ARKVX é um fundo fechado de intervalo com gestão ativa já existente; empresas em seu portfólio, como OpenAI, Anthropic, Stripe e Databricks, não foram individualmente tokenizadas por meio desta transação. Os investidores detêm uma participação no ARKVX, enquanto o próprio fundo possui e gerencia o portfólio subjacente.
A tokenização também não resolve automaticamente a liquidez do mercado privado. As cotas do ARKVX não estão listadas em uma bolsa de valores, a ARK não espera que um mercado secundário se desenvolva, e os investidores geralmente obtêm liquidez por meio de ofertas periódicas de recompra do fundo. A transferibilidade onchain, portanto, não significa liquidez irrestrita 24 horas por dia, 7 dias por semana.
A importância do projeto está em outro lugar. A blockchain está começando a ir além de produtos tokenizados de títulos públicos e de mercado monetário para estruturas de investimento mais complexas, nas quais a gestão ativa, as avaliações de empresas privadas e a liquidez limitada permanecem intactas. A tecnologia muda a camada de propriedade e administração sem fingir que os ativos subjacentes se tornaram mais simples.
Principais Conclusões
- O ARKVX foi tokenizado por meio da Securitize, inicialmente na Ethereum.
- Os investidores obtêm uma participação no ARK Venture Fund, não ações diretas na OpenAI, Anthropic ou outras empresas do portfólio.
- O ARKVX continua sendo um fundo fechado de intervalo com liquidez limitada e mecânica de recompra periódica.
- A tokenização muda a infraestrutura de propriedade, não a economia dos ativos privados subjacentes.
- O projeto mostra a tokenização institucional se expandindo além de fundos similares a dinheiro para exposição mais complexa ao mercado privado.
O que a tokenização do ARK Venture Fund realmente significa?
A tokenização do ARK Venture Fund move a representação e a administração de uma participação no fundo para a infraestrutura blockchain, deixando a estrutura de investimento subjacente do fundo praticamente inalterada. O ARKVX continua sendo um portfólio com gestão ativa gerenciado pela ARK Invest, e o fundo continua a manter seus investimentos em empresas privadas e públicas de acordo com sua estratégia. A Securitize fornece a infraestrutura regulamentada por meio da qual investidores elegíveis podem acessar participações tokenizadas no fundo, com a Ethereum usada como blockchain inicial.
A estrutura legal e econômica pode ser entendida simplesmente como: investidor → participação no fundo ARKVX → ARK Venture Fund → empresas do portfólio subjacente. O título tokenizado existe no nível do fundo, não no nível de cada empresa mantida pelo portfólio. Isso é crítico porque participações privadas de alto perfil podem, de outra forma, criar a impressão de que ações individuais dessas empresas foram emitidas como tokens de blockchain.
Para contexto sobre a relação da ARK com a plataforma de tokenização, a MEXC cobriu anteriormente o investimento da ARK Invest na Securitize, uma relação que precedeu a decisão de trazer o próprio ARKVX para a blockchain.
Os investidores do ARKVX possuem diretamente ações da OpenAI?
Não. A propriedade tokenizada do ARKVX não é propriedade direta das empresas do portfólio do fundo.
Possuir uma participação no fundo significa que o investidor tem exposição econômica ao desempenho do portfólio de acordo com a estrutura legal do fundo. O ARKVX, e não o investidor individual do fundo, possui os investimentos privados e públicos subjacentes. Se o fundo detém OpenAI, Anthropic, Stripe ou outra empresa privada, os direitos legais associados a esse investimento ficam no nível do fundo.
Essa distinção afeta direitos de voto, liquidez e avaliação. Um detentor do ARKVX não aparece automaticamente no registro de acionistas de cada empresa subjacente e não pode transferir independentemente uma fração da posição do fundo na OpenAI simplesmente porque a participação no ARKVX está representada na Ethereum.
Isso torna a afirmação “a ARK tokenizou ações da OpenAI” imprecisa. O que a ARK e a Securitize tokenizaram é o acesso ao fundo que pode deter essas ações. A diferença não é semântica; ela define o que os investidores realmente possuem.
Por que tokenizar um fundo de intervalo existente?
A razão mais útil não é a negociação irrestrita. Fundos de intervalo são deliberadamente estruturados de forma diferente dos fundos negociados em bolsa, e o ARKVX permanece sujeito às características desse veículo legal mesmo após a tokenização. A oportunidade mais interessante está em melhorar a infraestrutura em torno da propriedade, administração e distribuição.
Fundos de investimento tradicionais dependem de uma rede de agentes de transferência, administradores de fundos, corretores, custodiantes e sistemas de conformidade. Cada participante pode manter seus próprios registros, criando a necessidade de reconciliação repetida. A blockchain pode fornecer uma camada de propriedade programável comum em torno da qual verificações de identidade, restrições de transferência e serviços ao investidor podem ser organizados.
Isso importa especialmente para valores mobiliários que não se destinam a ser negociados livremente. A tokenização não precisa transformar todo produto financeiro em um ativo cripto sem permissão para criar valor. Em vez disso, ela pode tornar um título regulamentado e restrito mais fácil de emitir e administrar, preservando as restrições que definem o produto.
A estrutura do ARKVX é, portanto, um teste útil para saber se a administração regulamentada de fundos pode se tornar mais programável sem alterar o veículo de investimento subjacente.
O Ethereum Torna o ARKVX Mais Líquido?
Não automaticamente. A ARK descreve o Venture Fund como um fundo fechado de intervalo, não diversificado, de oferta contínua e com liquidez limitada. Suas cotas não são listadas em uma bolsa de valores, e o fundo não espera que se desenvolva um mercado secundário convencional. A liquidez é, em vez disso, proporcionada por meio de ofertas periódicas de recompra regidas pelos termos do fundo.
Mover a representação dessas cotas para o Ethereum não se sobrepõe à estrutura legal. Uma blockchain pode ser capaz de processar transferências a qualquer hora, mas o título em si permanece sujeito à elegibilidade do investidor, às restrições de transferência e às regras do fundo. A questão relevante, portanto, não é se o Ethereum pode mover um token às 2 da manhã; é se o detentor tem permissão para transferir esse título e se existe uma contraparte elegível.
Os ativos subjacentes acrescentam outra restrição. As ações de empresas privadas costumam ser difíceis de avaliar e negociar, e sua liquidez não melhora simplesmente porque o fundo que as detém adotou infraestrutura de blockchain. A transferibilidade onchain e a liquidez dos ativos subjacentes são dois conceitos separados.
Essa distinção é particularmente importante para mercados privados tokenizados, onde a blockchain pode reduzir o atrito administrativo, mas não pode fabricar compradores para ativos que são economicamente ilíquidos.
O Que a Tokenização Pode Realmente Melhorar?
Os benefícios potenciais mais fortes estão em processos que acontecem ao redor do investimento, e não no investimento em si. A Securitize pode combinar interesses de fundos onchain com verificação regulamentada de investidores e controles de transferência, potencialmente criando um fluxo de trabalho mais integrado para integração de investidores, registros de propriedade e serviços de fundos.
Várias melhorias são especialmente relevantes:
- Integração de investidores: verificações de elegibilidade e identidade podem se conectar mais diretamente ao ambiente de propriedade digital.
- Registros de propriedade: interesses de fundos podem ser representados dentro de infraestrutura baseada em blockchain.
- Controles de transferência: restrições podem ser incorporadas a fluxos de trabalho digitais em conformidade.
- Distribuição: produtos de investimento regulamentados podem alcançar investidores elegíveis por meio de canais digitais mais recentes.
- Administração: um livro-razão compartilhado pode reduzir parte da reconciliação entre participantes do mercado.
- Utilidade financeira futura: onde a regulamentação permitir, interesses de fundos tokenizados poderiam potencialmente interagir com outra infraestrutura de ativos digitais em conformidade.
Essas são afirmações menos dramáticas do que “o capital de risco se torna líquido”, mas são mais consistentes com a forma como a tokenização institucional está realmente se desenvolvendo. Grande parte do custo nos mercados de valores mobiliários vem da manutenção e reconciliação de registros em sistemas separados. Tornar essa camada de propriedade programável pode ter valor mesmo quando o título permanece restrito e ilíquido.
ARKVX Tradicional vs ARKVX Tokenizado
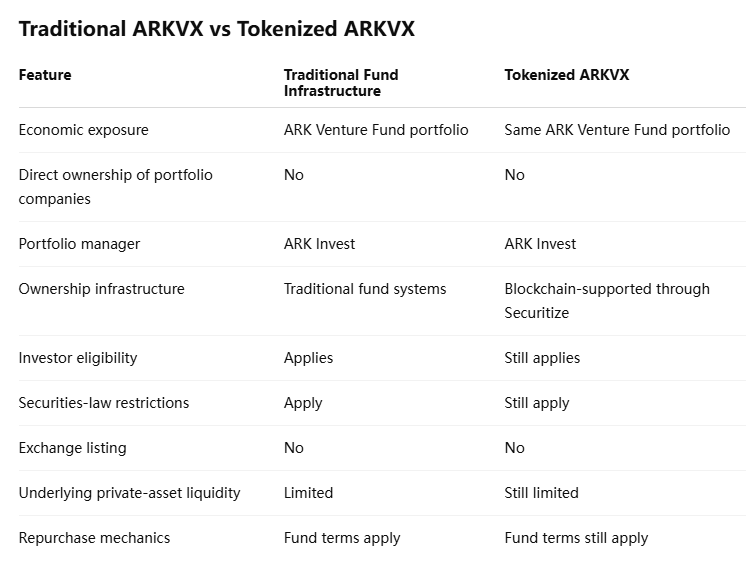
A comparação mostra por que a tokenização deve ser vista como uma mudança de infraestrutura, e não como uma transformação econômica. Os riscos de investimento, a estratégia de gestão e o portfólio permanecem os do ARKVX. O que muda é como a propriedade pode ser registrada e administrada.
Mudar o invólucro não altera automaticamente o ativo por baixo dele.
Por Que a Securitize Importa Mais do Que Apenas o Ethereum
Descrever o projeto apenas como “a ARK coloca um fundo no Ethereum” deixa de fora grande parte da arquitetura institucional. O Ethereum fornece infraestrutura de blockchain programável, mas um fundo regulamentado também precisa de identidade do investidor, conformidade com valores mobiliários, controles de transferência e registros de propriedade legalmente reconhecidos. A Securitize é importante porque conecta esses requisitos à camada de blockchain.
Até agosto de 2026, a Securitize disse que tinha aproximadamente US$ 5 bilhões em ativos tokenizados sob gestão e havia trabalhado com instituições incluindo BlackRock, Apollo, BNY, Hamilton Lane, KKR e VanEck. Isso coloca o lançamento da ARK dentro de uma mudança mais ampla, na qual gestores de ativos tradicionais estão usando infraestrutura comum de tokenização em vez de construir cada componente por conta própria.
A tokenização institucional, portanto, provavelmente se desenvolverá como uma pilha. A blockchain lida com estado programável e liquidação, enquanto agentes de transferência, corretoras-distribuidoras, custodiantes, administradores e gestores de investimento continuam a desempenhar funções reguladas em torno desse estado.
Para o ARKVX, o Ethereum importa, mas a conexão regulada entre o Ethereum e o interesse legal do fundo importa mais.
Por que o ARKVX é um teste de tokenização mais difícil do que um fundo de Treasuries?
A primeira onda de adoção institucional de RWA concentrou-se fortemente em produtos de Treasuries e de mercado monetário. Esses ativos são relativamente padronizados, têm precificação transparente e geralmente oferecem liquidez profunda. Portanto, são mais fáceis de integrar a sistemas de blockchain sem introduzir grandes incertezas de avaliação ou resgate.
O ARKVX é substancialmente mais complexo. Seu portfólio inclui empresas privadas e em estágio inicial cujos títulos podem ter histórico de transações limitado e podem ser difíceis de precificar. O fundo é gerido ativamente, de modo que o portfólio também pode mudar ao longo do tempo, em vez de permanecer como uma cesta fixa de ativos tokenizados. A liquidez é intencionalmente restrita por meio da estrutura de fundo intervalado.
Essas características tornam a tokenização do ARK Venture Fund mais interessante do ponto de vista da infraestrutura. A blockchain tem de suportar um produto cujas restrições legais e econômicas permanecem complexas, em vez de depender de um ativo subjacente altamente líquido para tornar a experiência do usuário simples.
Se esse modelo funcionar, o mercado endereçável de tokenização se expande muito além das letras do Tesouro. Private equity, exposição a venture capital, fundos de investimento alternativos e outros produtos restritos podem potencialmente adotar infraestrutura de blockchain sem fingir se comportar como títulos líquidos de mercado público.
Visão da MEXC: a tokenização está subindo na estrutura de capital
O mercado institucional de RWA inicialmente se provou com ativos fáceis de padronizar: produtos equivalentes a caixa, fundos de Treasuries e outros instrumentos com avaliações claras e liquidez estabelecida. O ARKVX mostra a tokenização começando a avançar em direção a investimentos estruturalmente mais difíceis.
Isso é importante porque muda o que se pede que a blockchain resolva. Com um fundo de Treasuries, o desafio é em grande parte a emissão e a liquidação eficientes. Com um fundo de venture capital gerido ativamente, a infraestrutura também precisa coexistir com a incerteza de avaliação de empresas privadas, a elegibilidade de investidores e a liquidez limitada.
A oportunidade, portanto, não é fazer todo ativo financeiro ser negociado como cripto. É tornar a infraestrutura de títulos existente mais programável, preservando as regras que dão a cada produto seu significado legal.
Se essa abordagem escalar, o mercado de RWA de longo prazo pode ser definido menos por quantos ativos podem ser empacotados em tokens e mais por quantos produtos financeiros existentes podem migrar seus processos de propriedade, administração e liquidação para uma infraestrutura digital compartilhada.
Riscos e limitações
O ARKVX continua sendo um investimento complexo e de alto risco, independentemente da tecnologia usada para representar suas cotas.
- Risco de avaliação de empresas privadas: as participações podem ser difíceis de avaliar e podem mudar materialmente entre eventos de financiamento.
- Liquidez limitada: as cotas do ARKVX não são listadas em bolsa e não devem ser tratadas como continuamente negociáveis.
- Risco de recompra: as ofertas periódicas de recompra podem ser limitadas ou ter excesso de demanda.
- Risco de portfólio: a ARK gere o fundo ativamente, de modo que as participações e a exposição podem mudar.
- Restrições de elegibilidade: a representação em blockchain não elimina exigências de leis de valores mobiliários ou de investidores.
- Risco tecnológico: contratos inteligentes, carteiras e custódia digital criam dependências operacionais adicionais.
- Confusão de propriedade: os investidores do ARKVX não possuem diretamente as ações das empresas do portfólio do fundo.
A limitação central é, portanto, conceitual e também financeira. Um token pode se mover rapidamente enquanto o ativo que ele representa permanece ilíquido, restrito e difícil de avaliar. A blockchain moderniza a infraestrutura; ela não revoga a economia dos mercados privados.
A tokenização do ARK Venture Fund moderniza o acesso, não os ativos
A tokenização do ARK Venture Fund é notável porque traz um veículo de investimento relativamente complexo para a infraestrutura de blockchain sem alterar o que os investidores possuem economicamente. Investidores elegíveis recebem exposição ao ARKVX, enquanto o fundo continua a possuir e gerir o portfólio subjacente de empresas privadas e públicas. OpenAI, Anthropic, Stripe e outras participações não são individualmente convertidas em tokens livremente negociáveis por meio dessa estrutura.
O mesmo princípio se aplica à liquidez. O Ethereum pode fornecer registros de propriedade programáveis e apoiar fluxos de transferência digital, mas o ARKVX continua sendo um fundo intervalado com liquidez limitada e mecânica de recompra periódica. A tokenização não pode criar automaticamente um mercado secundário para exposição a empresas privadas nem remover as restrições embutidas na estrutura legal do fundo.
É exatamente por isso que o desenvolvimento importa. A tokenização institucional não precisa transformar cada ativo em um instrumento permissivo 24 horas por dia, 7 dias por semana, para criar valor. Ela pode melhorar o onboarding, os registros de propriedade, os controles de transferência e a administração de fundos, preservando as leis de valores mobiliários e as estruturas de produtos existentes.
O lançamento do ARKVX, portanto, representa uma forma mais madura de adoção de RWA. Os ativos de venture subjacentes permanecem privados, difíceis de avaliar e relativamente ilíquidos, enquanto a infraestrutura de propriedade ao redor deles se torna programável. Se esse modelo se mostrar escalável, a tokenização pode expandir-se além de produtos de Treasury líquidos e começar a modernizar a camada administrativa do próprio capital privado.
Fontes
Securitize — ARK Invest Tokeniza o ARK Venture Fund (ARKVX):
https://investors.securitize.io/news/news-details/2026/ARK-Invest-Tokenizes-ARK-Venture-Fund-ARKVX-with-Securitize/default.aspx
ARK Invest — ARK Venture Fund:
https://www.ark-funds.com/funds/arkvx
ARK Invest — Relatórios do ARK Venture Fund:
https://www.ark-funds.com/reports-venture
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.