A Payward, a empresa controladora da Kraken, está buscando um caminho regulamentado para trazer futuros perpétuos onchain para clientes norte-americanos por meio da infraestrutura HIP-3* da Hyperliquid. A empresa anunciou seu plano em 16 de setembro de 2026, enquanto a atualização da Hyperliquid de 26 de outubro chamou novamente a atenção para a arquitetura de mercado permissionada proposta. Sob o arranjo, a Bitnomial operaria as funções de exchange e compensação, a NinjaTrader Clearing manteria as contas dos clientes, e a Hyperliquid forneceria o livro de ofertas baseado em blockchain usado para executar e registrar transações.
A proposta HIP-3 da Hyperliquid é significativa porque tenta combinar infraestrutura de negociação onchain compartilhada com os controles de acesso e a responsabilidade institucional exigidos em mercados regulamentados de derivativos. Em vez de conceder aos clientes norte-americanos entrada irrestrita nos mercados perpétuos descentralizados existentes, o sistema proposto restringiria a participação a contas aprovadas gerenciadas por intermediários financeiros registrados.
A distinção entre uma implantação planejada e um mercado operacional permanece essencial. A permissão do HIP-3* ainda está em fase de testes, e os contratos propostos para os EUA permanecem sujeitos à aprovação regulatória. O desenvolvimento, portanto, representa um teste da arquitetura do mercado financeiro, e não a conclusão de um novo local de negociação nos EUA. Sua importância de longo prazo depende de se os operadores de mercado licenciados podem usar tecnologia de execução descentralizada enquanto mantêm compensação eficaz, proteção ao cliente e supervisão de mercado.
Principais conclusões
- A Payward pretende implantar futuros perpétuos regulamentados nos EUA usando o Hyperliquid HIP-3*, sujeito à aprovação regulatória.
- A Bitnomial gerenciaria a operação do mercado e a compensação, enquanto a NinjaTrader Clearing cuidaria das contas dos clientes.
- O HIP-3* difere dos mercados HIP-3 existentes ao introduzir acesso permissionado aos participantes.
- A estrutura proposta separa a execução onchain da responsabilidade regulatória sem remover nenhuma das duas funções.
- A adoção institucional dependerá da confiabilidade da compensação, liquidez, integração operacional e economia de negociação sustentável.
Hyperliquid HIP-3 e o plano de mercado dos EUA da Payward
A implantação proposta pela Payward segue sua expansão para a infraestrutura regulamentada de derivativos norte-americana. Em 1º de maio de 2026, a empresa concluiu a aquisição da Bitnomial, trazendo um mercado de contratos designado, uma organização de compensação de derivativos e infraestrutura de comerciante de comissões de futuros para seus negócios mais amplos. Isso fornece um contexto importante para o anúncio de 16 de setembro. A Payward não está tentando usar a tecnologia blockchain como substituto do registro de exchange. Em vez disso, pretende combinar as capacidades regulatórias de suas subsidiárias existentes com um ambiente externo de execução onchain. A Bitnomial criaria e administraria os novos mercados de futuros perpétuos, enquanto a NinjaTrader Clearing forneceria a infraestrutura de contas de clientes por meio da qual os participantes norte-americanos elegíveis acessariam esses contratos.
A distinção entre o anúncio da transação e o status operacional do produto é particularmente importante. A Payward expressou a intenção de se tornar a primeira operadora de mercado registrada nos EUA a implantar perpétuos HIP-3*, mas os contratos planejados não foram confirmados como aprovados e totalmente operacionais. A infraestrutura HIP-3 existente da Hyperliquid suporta mercados perpétuos implantados por construtores; o HIP-3* introduz controles de permissão adicionais projetados para participação restrita. Os registros regulatórios detidos pela Bitnomial e pela NinjaTrader estabelecem as funções que essas entidades podem desempenhar, mas não constituem autorização abrangente para cada novo derivativo ou arranjo de negociação. O anúncio oficial da Payward sujeita explicitamente o produto proposto à aprovação regulatória.
Como funcionariam os mercados permissionados HIP-3*?
O processo de negociação proposto combinaria o acesso tradicional a contas de futuros com a execução de ordens baseada em blockchain. Um cliente primeiro estabeleceria uma conta de futuros elegível por meio da NinjaTrader Clearing e satisfaria os requisitos de onboarding relevantes. Tanto a NinjaTrader quanto a Bitnomial precisariam autorizar a participação antes que a conta pudesse negociar os mercados HIP-3* designados. As ordens seriam então executadas e registradas usando a infraestrutura da Hyperliquid, enquanto a exchange regulamentada e a organização de compensação permaneceriam responsáveis por suas respectivas obrigações de mercado e financeiras.
A arquitetura resultante pode ser entendida por meio de quatro responsabilidades distintas.
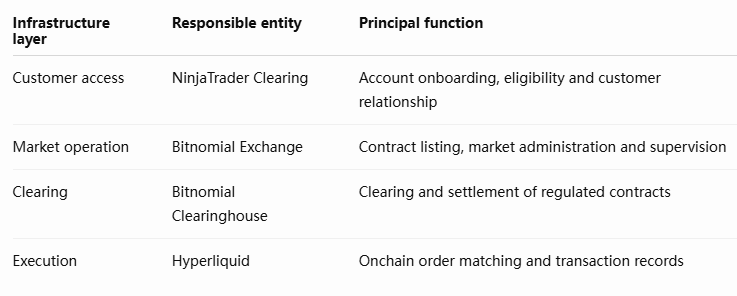
A distinção importante é que a tecnologia de execução e a responsabilidade regulatória não são a mesma coisa. A Hyperliquid apoiaria as operações de negociação, mas não substituiria as instituições registradas responsáveis pelo acesso dos clientes ou pela compensação. A blockchain pública poderia fornecer um ambiente de execução compartilhado, enquanto os mercados individuais permaneceriam restritos a participantes qualificados. Essa arquitetura não é nem um mercado DeFi convencional sem permissões nem um sistema de exchange centralizada totalmente proprietário; ela distribui as responsabilidades técnicas e legais entre diferentes componentes.
O que muda entre HIP-3 e HIP-3*?
O HIP-3 introduziu a capacidade de construtores qualificados criarem mercados perpétuos usando a infraestrutura de negociação compartilhada da Hyperliquid. Esse modelo permite que os operadores de mercado introduzam contratos referenciando diferentes ativos subjacentes, em vez de depender inteiramente de uma única autoridade centralizada de listagem. O HIP-3* estende o design para mercados que exigem restrições de participantes. Tais restrições são relevantes para instituições financeiras reguladas, porque a capacidade de identificar e aprovar clientes é uma parte central da operação de muitos produtos financeiros. Uma blockchain publicamente acessível não exige necessariamente que todo ativo ou contrato financeiro nela contido seja livremente transferível ou negociável por todos os usuários.
Três diferenças definem a extensão proposta:
- Participação: O HIP-3* usaria listas de permissões para restringir a negociação a contas aprovadas, em vez de depender do modelo existente de acesso geral.
- Responsabilização: Um operador regulado administraria os contratos relevantes, com as responsabilidades de cliente e compensação atribuídas a instituições especificadas.
- Status do produto: Os mercados HIP-3 existentes operam na mainnet, enquanto a funcionalidade permissionada do HIP-3* discutida no plano da Payward permanece em testes.
Essas mudanças poderiam tornar a infraestrutura de derivativos baseada em blockchain mais compatível com instituições que não podem oferecer acesso irrestrito a produtos de negociação alavancada. No entanto, a permissão por si só não pode estabelecer conformidade regulatória. A exchange ainda deve satisfazer as regras de produto aplicáveis, os requisitos de integridade de mercado, as obrigações de manutenção de registros e os arranjos de compensação. A capacidade técnica de restringir participantes é, portanto, um componente habilitador, e não uma prova de que toda a estrutura de mercado recebeu aprovação regulatória.
Onde reside a responsabilidade regulatória?
A inovação central na proposta da Payward é a divisão entre execução de mercado e governança de mercado. As exchanges de derivativos tradicionais comumente operam infraestrutura de correspondência proprietária, enquanto dependem de arranjos institucionais estabelecidos para contas de clientes, compensação, margem e relatórios regulatórios. A estrutura proposta pela Payward altera o componente de execução ao introduzir o livro de ofertas onchain da Hyperliquid, mas não elimina as funções restantes. A Bitnomial manteria a responsabilidade pela administração de seu mercado e dos contratos de compensação, enquanto a NinjaTrader Clearing permaneceria responsável pelo relacionamento da conta do cliente dentro de suas atividades registradas.
Essa separação tem consequências tanto para a transparência quanto para a supervisão. As transações em blockchain podem fornecer registros de execução observáveis, mas esses registros não estabelecem de forma independente que um participante satisfaz os requisitos de elegibilidade legal ou possui garantia suficiente sob os arranjos de compensação relevantes. Da mesma forma, o consenso da blockchain pode confirmar que uma ordem foi executada de acordo com as regras do protocolo, sem resolver como um intermediário regulado deve responder a uma deficiência de conta, perturbação de mercado ou disputa legal. As instituições precisam de procedimentos operacionais que conectem a atividade de negociação com obrigações de margem, registros de clientes e as proteções financeiras associadas aos mercados de derivativos regulados.
O modelo proposto, portanto, cria uma base técnica compartilhada, preservando as obrigações específicas de cada instituição. Seu sucesso dependerá de os vários componentes operarem de forma coerente durante a negociação normal e em períodos de estresse de mercado. Um mercado onchain permissionado poderia oferecer algumas vantagens em transparência de transações e infraestrutura de execução, mas essas vantagens seriam limitadas se os sistemas de compensação, os controles de clientes e os registros em blockchain não estivessem sincronizados de forma confiável.
Os perpétuos onchain podem atender traders regulados nos EUA?
Os futuros perpétuos tornaram-se uma parte importante da negociação internacional de derivativos de criptomoedas porque permitem que os traders mantenham exposição alavancada sem uma data de vencimento fixa convencional. Seu valor de mercado depende do ativo de referência subjacente, dos arranjos de margem, das regras de liquidação e dos mecanismos de financiamento usados para alinhar os preços dos contratos com os mercados à vista. Essas características criam demanda entre traders sofisticados, mas também introduzem riscos que exigem gestão cuidadosa. A ausência de uma data de vencimento fixa não elimina os custos de financiamento nem garante que as posições possam permanecer abertas indefinidamente, particularmente durante períodos de movimentos acentuados de preços.
A implantação planejada da Payward nos EUA deve demonstrar que a execução baseada em blockchain pode funcionar dentro de uma estrutura de compensação regulamentada. Traders profissionais geralmente avaliam vários recursos antes de comprometer capital significativo: spreads executáveis, profundidade do livro de ofertas, procedimentos de liquidação previsíveis, eficiência de margem e a confiabilidade da negociação durante condições voláteis. A transparência da blockchain pode ser útil, mas não melhora automaticamente a qualidade do mercado. Mesmo uma exchange tecnicamente confiável pode ter dificuldade para atrair liquidez se os formadores de mercado enfrentarem requisitos de garantia desfavoráveis ou participação insuficiente de outros traders.
Uma implantação regulamentada também pode enfrentar desafios que os mercados convencionais sem permissão abordam de forma diferente. O acesso restrito pode melhorar a conformidade, mas reduzir o número de contrapartes potenciais, especialmente durante os estágios iniciais de desenvolvimento do mercado. A liquidez pode se concentrar entre um pequeno número de participantes aprovados, afetando os spreads e a qualidade da execução. A questão crítica é se a Payward pode combinar salvaguardas institucionais com participação suficiente de formadores de mercado para criar um ambiente de negociação comercialmente útil.
O que isso pode significar para a liquidez de HYPE e HIP-3?
O mercado prospectivo poderia ampliar a relevância institucional da Hyperliquid ao mostrar que a infraestrutura de execução do protocolo pode suportar operadores regulamentados. Uma maior participação de empresas de negociação profissionais pode, eventualmente, contribuir com fluxo de ordens adicional e capacidade de formação de mercado. No entanto, esses benefícios dependem da implantação e da atividade de negociação reais, e não do anúncio de uma integração pretendida. A declaração da Payward de setembro citou atividade substancial existente na Hyperliquid, incluindo mais de US$ 200 bilhões em volume de negociação durante os 30 dias anteriores, mas esse número histórico da plataforma não mede a demanda pelo mercado proposto nos EUA.
O efeito potencial sobre o HYPE requer uma avaliação separada.
IndicadorO que estabeleceriaO que não estabeleceriaAprovação regulatóriaPermissão para prosseguir sob condições aplicáveisAdoção institucional garantidaVolume de negociaçãoAtividade executada no novo mercadoEntradas equivalentes de novo capitalInteresse em abertoExposição pendente em derivativosLucratividade do operador do mercadoTaxas do protocoloAtividade econômica gerada para a infraestruturaValorização automática do preço do tokenRequisitos de implantação relacionados ao HYPEUtilidade específica do token sob as regras finaisRetornos de investimento garantidos
Um aumento na atividade de negociação poderia sustentar a economia da infraestrutura da Hyperliquid, mas a relação eventual com o HYPE dependeria de taxas, condições de implantação, requisitos relacionados ao token e da distribuição de valor entre a infraestrutura do protocolo e os operadores individuais do mercado. Seria prematuro equiparar a participação regulamentada pela CFTC a um resultado específico de avaliação do token.
Visão da MEXC: Mercados regulamentados podem usar camadas de execução compartilhadas
A proposta da Payward ilustra como a infraestrutura de blockchain pode entrar nos mercados financeiros tradicionais sem exigir que esses mercados abandonem sua estrutura regulatória. A oportunidade competitiva para a Hyperliquid não é necessariamente substituir exchanges licenciadas, mas se tornar uma tecnologia de execução que operadores regulamentados possam usar. Se tais arranjos se tornarem viáveis, os operadores de mercado poderiam competir por meio de design de contratos, liquidez, relacionamentos com clientes e gestão de risco, enquanto dependem de infraestrutura técnica compartilhada para funções específicas de negociação.
Isso representaria uma mudança significativa em relação a um modelo no qual as exchanges normalmente desenvolvem e controlam a maior parte de sua tecnologia de negociação. Também poderia criar novas pressões competitivas para os protocolos de blockchain, que precisariam demonstrar confiabilidade operacional adequada para instituições financeiras profissionais. Desenvolvimentos existentes envolvendo os mercados HIP-3 da Hyperliquid e o acesso institucional a derivativos fornecem contexto relevante, mas a proposta da Payward vai além ao colocar uma exchange registrada e uma organização de compensação no centro da implantação pretendida.
O resultado de longo prazo dependerá de se a estrutura com permissão pode fornecer liquidez suficiente e resiliência operacional, preservando a responsabilidade das instituições regulamentadas. A execução onchain pode se tornar outro modelo de infraestrutura disponível para os mercados financeiros, mas sua adoção será determinada pelo desempenho prático, e não pela descentralização como objetivo abstrato.
Riscos e limitações
O mercado HIP-3* proposto permanece sujeito a limitações importantes. A aprovação regulatória não foi confirmada para os contratos pretendidos, e os recursos de permissão permanecem em desenvolvimento. As condições operacionais futuras podem diferir da estrutura atualmente anunciada.
Os riscos mais importantes se enquadram em três áreas:
- Regulatório e legal: Autorização de produto, elegibilidade de participantes, requisitos de compensação e restrições jurisdicionais podem atrasar ou limitar a implantação.
- Negociação e liquidez: Alavancagem, custos de financiamento, risco de liquidação, atividade concentrada de formação de mercado e profundidade insuficiente podem afetar a qualidade do mercado.
- Técnico e operacional: Vulnerabilidades de contratos inteligentes, interrupções de blockchain, problemas de sincronização de dados e dependências entre sistemas de execução e compensação podem criar riscos adicionais.
A participação institucional anunciada também não deve ser tratada como evidência de receita, volume de negociação ou ganhos financeiros relacionados ao HYPE antes que esses números possam ser medidos.
Infraestrutura Compartilhada Não Elimina a Supervisão de Mercado
A implantação planejada da Payward na Hyperliquid oferece um teste prático para saber se a tecnologia de execução em blockchain pode ser incorporada a mercados regulamentados de derivativos. A estrutura proposta separa o acesso do cliente, a operação da exchange, a compensação e a execução de ordens em responsabilidades distintas, permitindo que cada componente seja gerenciado por uma instituição ou provedor de infraestrutura adequado a essa função. Seu potencial significado está em demonstrar que a tecnologia de blockchain pública e os controles institucionais de mercado podem coexistir sem exigir que cada participante opere em um ambiente irrestrito.
A proposta Hyperliquid HIP-3, no entanto, permanece uma iniciativa de desenvolvimento, e não um mercado de produção confirmado para clientes dos EUA. Os próximos marcos importantes incluem a conclusão da infraestrutura de permissões, as aprovações regulatórias necessárias, a publicação dos requisitos finais dos contratos e o início da negociação ao vivo. Uma vez em operação, a profundidade de mercado, o interesse aberto, os custos de execução, a confiabilidade da compensação e a diversidade de participantes fornecerão a evidência mais forte de se o modelo é economicamente viável.
Seu significado mais amplo pode se estender além dos derivativos de criptomoedas. Se operadores de mercado registrados puderem usar infraestrutura de blockchain compartilhada sem comprometer a supervisão ou as proteções ao cliente, arranjos semelhantes poderão ser considerados para outros produtos financeiros. No entanto, a adoção ocorreria por meio de estruturas regulatórias e operacionais específicas, e não de uma isenção universal das regras convencionais de mercado.
A oportunidade estrutural é tornar os mercados financeiros regulamentados menos dependentes de tecnologia de execução proprietária, mantendo a responsabilidade legal claramente atribuída. O mercado HIP-3* proposto pela Payward fornece um teste desse princípio, mas o resultado dependerá do desempenho real de negociação e da confiabilidade institucional — e não simplesmente da presença de uma blockchain pública.
Fontes
Payward — Intends to Bring Onchain Perpetual Futures to US Clients, September 16, 2026:
https://www.payward.com/press-release/payward-hyperliquid-onchain-perpetual-futures
Payward — Completes Bitnomial Acquisition, May 1, 2026:
https://www.payward.com/press-release/payward-completes-acquisition-of-bitnomial-the-first-fully-cftc-licensed-crypto-native-derivatives-stack-in-the-us
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base em suas circunstâncias individuais.