Autor: Zhao Ying
A empresa sul-coreana de data centers Elice despencou 32% no primeiro dia de negociação no Kosdaq, tornando-se o mais recente caso na lista de IPOs fracassados de infraestrutura de computação de IA em todo o mundo. A empresa, que se autodenomina "neocloud" (nova nuvem de computação) e é rara por já ser lucrativa, estreou com uma avaliação de apenas uma fração da de seus pares, mas ainda assim não escapou da onda de vendas, sinalizando que a lógica de precificação dos ativos de data centers de IA no mercado já mudou de "expectativa de crescimento" para "despesas de capital".
A Elice precificou no limite superior da faixa de preço de emissão, a 90.500 won coreanos, levantando 201 bilhões de won (cerca de 151 milhões de dólares), e após a listagem seu valor de mercado superou ligeiramente 1 trilhão de won, sendo o maior IPO do Kosdaq no ano. Os investidores individuais sul-coreanos aportaram cerca de 10,3 trilhões de won (aproximadamente 7,7 bilhões de dólares) em recursos de subscrição, com a demanda excedendo em mais de 400 vezes — o equivalente a congelar cerca de 51 vezes o volume total da emissão em contas à espera de alocação.
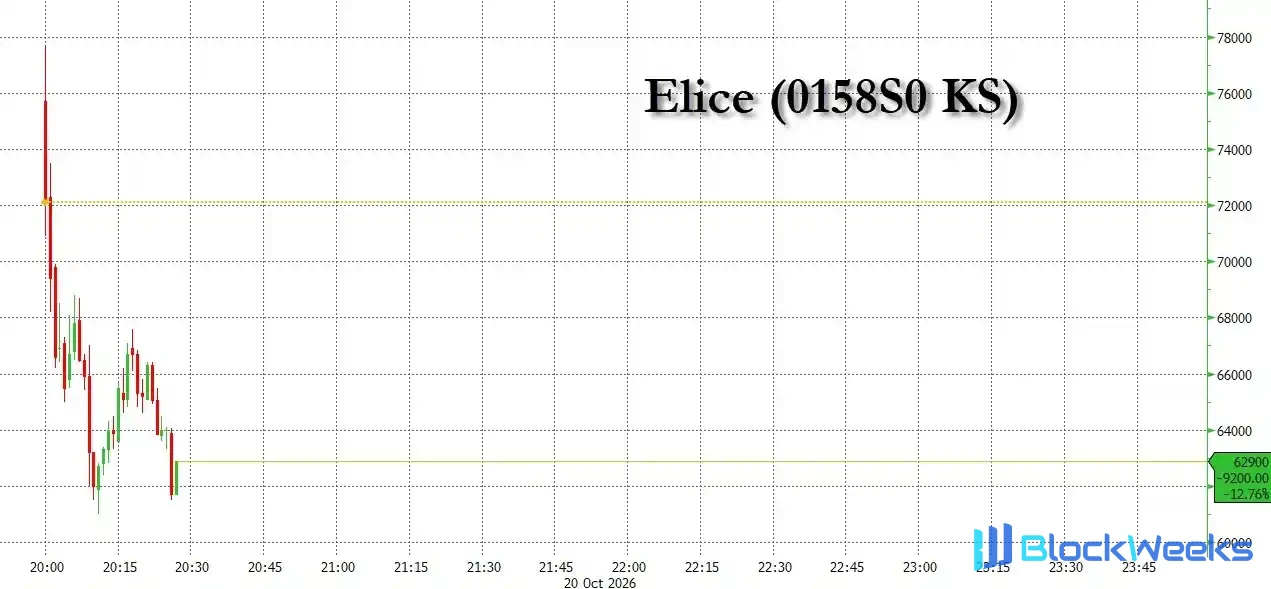
Mas o colapso veio logo na abertura. A ação subiu brevemente até cerca de 78.000 won (esse pico, por si só, ainda era 14% inferior ao preço de emissão) e depois despencou rapidamente, atingindo a mínima de 61.400 won, uma queda de 32% em relação ao preço de emissão; até o fechamento desta matéria, oscilava perto de 62.900 won, cerca de 30% abaixo do preço de emissão, evaporando aproximadamente 300 bilhões de won em valor de mercado em menos de meia hora.
Este não é um caso isolado. Anteriormente, a empresa australiana de data centers Firmus, apoiada pela Nvidia, retirou seu IPO após reduzir o preço de emissão em 25%; a demanda de financiamento de 30 bilhões de dólares da Nscale foi cortada quase pela metade pelos investidores; e a AirTrunk, do grupo Blackstone, adiou a listagem do REIT em Singapura.Mas, diferentemente das empresas semelhantes que fracassaram anteriormente, a Elice é, na verdade, uma empresa lucrativa, com receita disparando 200% no primeiro semestre, margem operacional de cerca de 30% e avaliação relativamente moderada. No entanto, essas vantagens não impediram o mercado de votar com os pés.
A quebra do preço de emissão nesta listagem confirma ainda mais as dúvidas sistêmicas do mercado em relação ao setor de data centers de IA. Segundo a Bloomberg, o analista do Goldman Sachs Rich Privorotsky observou recentemente em um relatório que "o mercado está descobrindo que a demanda por computação pode crescer exponencialmente, mas o capital disponível para sustentar esse crescimento não pode se expandir na mesma proporção".
Até o barato e lucrativo não consegue vender
A Elice é uma exceção entre os fracassados: ela realmente dá lucro. O prospecto mostra que a receita da empresa no primeiro semestre cresceu 200% ano a ano, para 34,4 bilhões de won, revertendo o prejuízo e alcançando lucro operacional de 10,3 bilhões de won, com EBITDA crescendo mais de 11 vezes ano a ano, para 23,2 bilhões de won. Douglas Kim, da Smartkarma, projeta que a receita de 2026 cresça mais 83%, com margem operacional de cerca de 33%.
Com base no preço do IPO, a avaliação da empresa é de cerca de 14,5 vezes a receita anualizada, caindo ainda mais para cerca de 10 vezes após a abertura. Em comparação, a Nscale chegou a pedir 3 bilhões de dólares ao mercado público com um múltiplo de receita de cerca de 107 vezes, e teve prejuízo de 1,02 bilhão de dólares no primeiro semestre. A Elice não é um exemplo de bolha de alta avaliação, mas ainda assim perdeu um terço de seu valor de mercado no tempo de um café.
Kim Dojoon, CEO da Zian Investment Management, acredita que o sentimento do mercado pode ter enfraquecido devido ao caso CoreWeave, mas a estrutura financeira da Elice é completamente diferente da da CoreWeave, e os investidores não precisam vê-la como especialmente de alto risco. Albert Yong, da Petra Capital, observa que o sentimento no setor de infraestrutura de IA é altamente volátil e frequentemente dissociado dos fundamentos.
Custo de capital em alta, modelo de nova nuvem preso a contradições estruturais
O resumo do analista do Goldman Sachs Rich Privorotsky é certeiro: o mercado está descobrindo que a demanda por computação pode crescer exponencialmente, mas o capital disponível para financiá-la não pode. Jae Won Kim, CEO da Elice, admitiu francamente que os recursos do IPO serão usados para construir mais data centers de IA na Coreia do Sul e no exterior, e que este IPO serve para lhe dar poder financeiro para executar.
Jae Won Kim, CEO da Elice, admitiu em entrevista à Bloomberg que os recursos levantados no IPO serão usados para construir mais data centers de IA na Coreia do Sul e no exterior: "Estamos apostando tudo em nos tornar líderes globais em infraestrutura de IA full-stack, e o significado deste IPO é fornecer munição para nossa execução."
O cálculo mais recente do Morgan Stanley mostra que o fluxo de caixa livre combinado das hyperscalers de nuvem e das neoclouds atingirá o pior nível em 2027, com um déficit próximo de US$ 600 bilhões após incluir os arrendamentos — o ano de maior capex é também o ano de maior déficit de financiamento.A Gartner vai além e prevê que, até 2030, a pressão de custos e a falta de modelos de negócios diferenciados forçarão mais de 80% dos fornecedores de neocloud a encerrar suas operações independentes.
Os custos de financiamento sobem em paralelo. Economistas do Goldman Sachs esperam que o Banco da Coreia mantenha a taxa de juros inalterada com postura hawkish nesta semana, com possível novo aumento de 25 pontos-base no primeiro trimestre de 2027; o Goldman estima que as taxas de juros globais já estejam no nível mais alto desde 2007. A KEPCO, a Korea Electric Power Corporation, com dívida de 210 trilhões de won (cerca de US$ 148 bilhões), também busca aumentar as tarifas de energia, comprimindo ainda mais o custo de eletricidade, que é o mais central para os data centers.
Inverno dos IPOs de data centers globais: a lista de reveses continua a crescer
Em apenas quatro semanas, os IPOs de data centers globais sofreram reveses consecutivos: a SB Energy, do SoftBank, adiou em 22 de setembro o IPO para captar recursos para o maior data center do mundo; a Firmus, apoiada pela Nvidia, retirou a oferta em 8 de outubro após reduzir o preço de emissão em 25%; a AirTrunk, da Blackstone, adiou em 14 de outubro um REIT de Singapura de US$ 1,5 bilhão para 2027; a Nscale, após a Microsoft sair de seu acordo no Reino Unido, foi pressionada por investidores a cortar quase pela metade sua pretensão de captar US$ 30 bilhões; as ações da CoreWeave caíram pela metade em relação ao pico de maio, seus títulos entraram em território de distress na semana passada, e os CDS implicam uma probabilidade de inadimplência em cinco anos de cerca de 63%.
Cerca de 12 horas antes da abertura do capital da Elice, Gabriela Borges, do Goldman Sachs, elevou a classificação da CoreWeave para compra, mas reduziu o preço-alvo de US$ 139 para US$ 106, com sua tese de alta assumindo explicitamente que a empresa se expandiria captando dívida a um custo de cerca de 10% (1000 pontos-base). O mercado respondeu ao relatório com uma venda quase imediata.
O próximo a ser testado é a DayOne, parceira da Firmus em Batam, que ainda busca captar até US$ 5 bilhões por meio de uma listagem nas bolsas norte-americanas, com início do roadshow previsto para a próxima quarta-feira — se a operação ainda for viável, será a próxima pedra de toque para observar se esta janela de financiamento se fechou completamente.