Justo quando o setor global de poder computacional de IA está sendo massacrado, a instituição de pesquisa em semicondutores SemiAnalysis dá mais um golpe.
Em sua mais recente atualização de modelo, promoveu cortes significativos nas projeções de capex, embarques, demanda de HBM e demanda de energia dos aceleradores de IA globais.
Entre eles, os ajustes mais significativos ocorrem entre 2028 e 2030: a previsão de capex para 2028 foi reduzida em 28%, e para 2029 e 2030 em 41% e 40%, respectivamente.
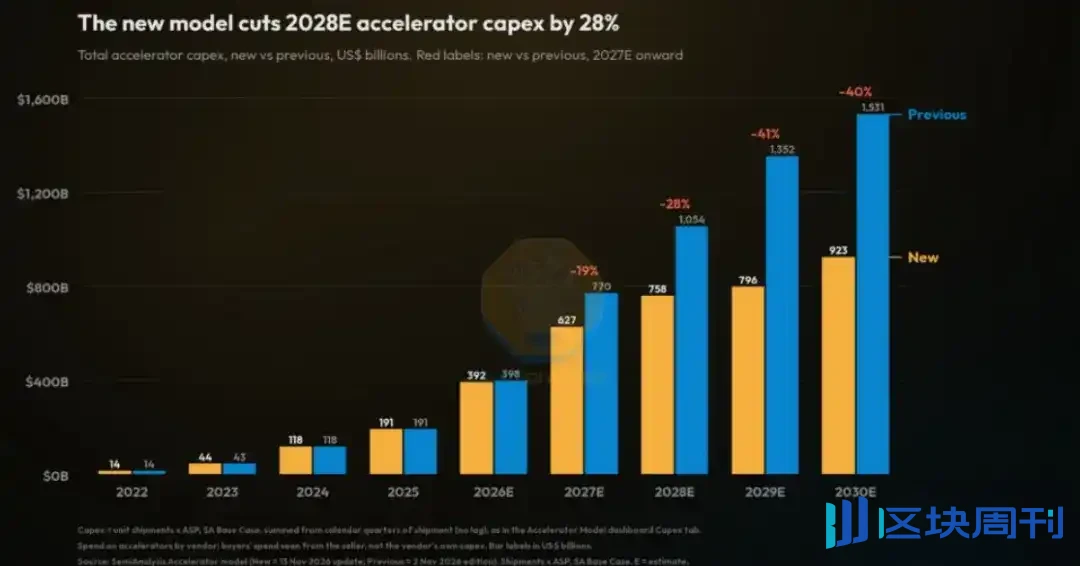
Segundo o novo modelo, o capex global em aceleradores de IA em 2030 cairá dos 1,531 trilhão de dólares anteriormente previstos para 923 bilhões de dólares, uma redução de 608 bilhões de dólares.
Ao mesmo tempo, a previsão acumulada de área de embarque de wafers lógicos para aceleradores entre 2026 e 2030 foi reduzida em 17%, com a Nvidia respondendo por 66% dessa redução.
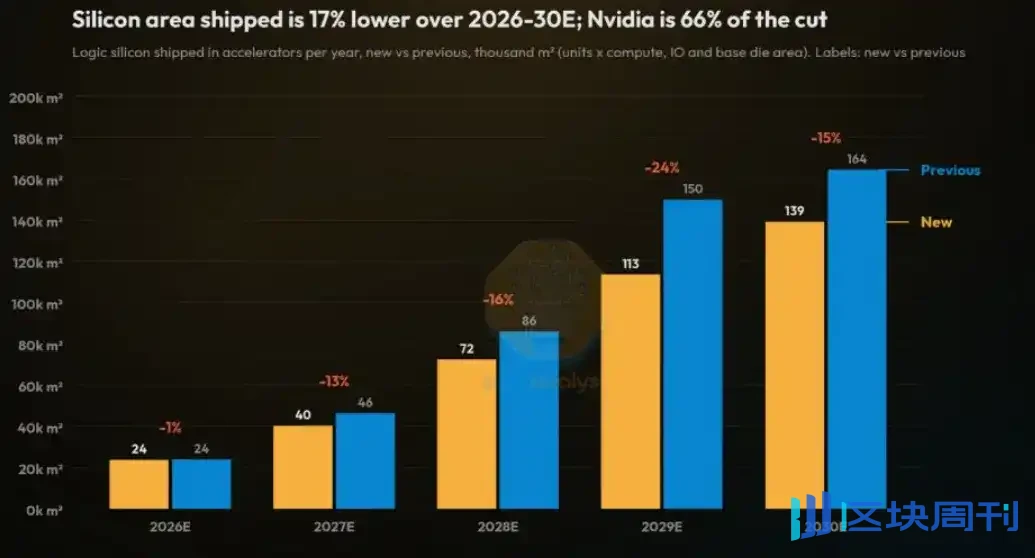
O impacto desse conjunto de números se manifesta, em primeiro lugar, no fato de que a narrativa anterior do mercado sobre a "expansão infinita" da infraestrutura de IA foi quebrada.
Nos últimos dois anos, o mercado de capitais assumia de forma generalizada que os provedores de nuvem e laboratórios de IA continuariam a adicionar investimentos em poder computacional com altíssima intensidade, impulsionando a reavaliação de valuation de segmentos como GPU, HBM, módulos ópticos, energia para data centers e refrigeração líquida.
Mas a revisão da SemiAnalysis mostra que a expectativa de capex para 2026 permanece basicamente estável, e o verdadeiro ponto de inflexão significativo ocorre após 2027, especialmente em 2029 e 2030, quando o volume anual de investimento que antes superava 1 trilhão de dólares agora foi reduzido para a faixa de 800 a 900 bilhões de dólares.
Por trás do corte há três razões:
Primeiro, o crescimento da receita de IA desacelerou. O crescimento da receita recorrente anual incremental dos laboratórios de IA de ponta no terceiro trimestre diminuiu, levando as instituições a reavaliar se a receita de tokens pode continuar cobrindo os altos custos de poder computacional.
Segundo, o ambiente de financiamento se apertou. Investidores de dívida e de equity estão mais cautelosos com projetos que carecem de compromissos de compra de longo prazo por parte dos provedores de serviços de nuvem, o que afetará o desenvolvimento de terrenos, energia e estruturas prediais de data centers.
Terceiro, as restrições regulatórias e de conexão à rede nos Estados Unidos se intensificaram; estima-se que 5,8 GW de data centers previstos para entrar em operação entre o segundo semestre de 2027 e o primeiro semestre de 2028 serão adiados.
O impacto sobre a cadeia industrial não é distribuído de forma uniforme.
A Nvidia é a mais afetada: não apenas as previsões de embarque foram fortemente reduzidas, como também as premissas de preço médio de venda da nova geração da série Feynman foram significativamente rebaixadas.
Por exemplo, o preço médio de venda do Feynman caiu de cerca de 110 mil dólares para cerca de 78 mil dólares, e o do Feynman Ultra de cerca de 175 mil dólares para cerca de 98 mil dólares.
Isso mostra que a competição em chips de IA está passando de "quem tem capacidade de produção" para "quem tem melhor custo-benefício", e plataformas alternativas como TPU, Trainium e GPU da AMD estão enfraquecendo o poder de precificação da Nvidia.
A redução simultânea das projeções de demanda de HBM e de energia também merece atenção.
A previsão de embarques globais de HBM para 2028 foi reduzida em 30%, e a demanda de consumo de energia dos aceleradores de IA para 2030 foi reduzida em 34%.
Isso não significa que os segmentos de armazenamento e energia percam valor, mas sim que a cadeia industrial está passando de disputar capacidade de produção e energia para alocar capacidade com base no retorno.
A participação do HBM na lista de materiais dos aceleradores de IA continua elevada, e HBM4, empacotamento avançado e armazenamento personalizado ainda apresentam oportunidades estruturais; o gargalo do lado da energia também não desaparecerá completamente, apenas o ritmo dos pedidos dependerá mais do progresso de conexão à rede de projetos específicos.
Para o mercado, esta rodada de cortes se assemelha mais a uma calibração antecipada de desinflação da bolha.
Anteriormente, o mercado tendia a entender o investimento em poder computacional de IA como uma curva de alta unilateral, mas na realidade ele é afetado conjuntamente por validação de receita, restrições de financiamento, conexão à rede elétrica, eficiência de chips e panorama competitivo.
Doravante, será necessário observar com atenção as orientações de capex dos provedores de nuvem, a visibilidade dos pedidos de aceleradores, as mudanças nos preços contratuais de HBM, o tempo de fila para conexão à rede de data centers e a proporção de cargas de inferência no poder computacional total.
Se a demanda de inferência continuar crescendo, o custo por unidade de poder computacional cair e a utilização efetiva aumentar, a cadeia industrial ainda obterá suporte estrutural; se o retorno de projetos de longo prazo for difícil de validar, as previsões de capex ainda poderão sofrer novas revisões.
Atualmente, o setor global de poder computacional de IA está passando por uma dolorosa fase de revisão de valuation e explosão da bolha.
Mesmo assim, ainda não é possível determinar se essa fase foi concluída; embora o valuation pareça já ter caído muito, a questão é se os parâmetros de previsão nos modelos de valuation foram revisados simultaneamente. Se não foram, então o valuation pode não parecer subestimado.
A melhor abordagem é ainda aguardar com paciência que o mercado se depure por conta própria.
O que se pode esperar é que a inércia do mercado frequentemente ultrapassa o limite; embora haja muitas notícias negativas e o setor de poder computacional de IA tenha recuado fortemente, se o mercado corrigir em excesso e realmente comprimir o valuation a níveis extremamente baixos, somado ao fato de que os diversos tipos de capital alavancado e as ordens de venda já foram limpos, e as posições vendidas estão em máximas históricas, isso pode, ao contrário, trazer um rebote com lucros extraordinários.
Quanto a quando essa oportunidade chegará, só resta deixar o mercado dar a resposta.