Автор: ChandlerZ, Foresight News
Strategy, владеющая более чем 850 000 биткоинов, ожидает публикации списка MSCI, который может изменить структуру её акционеров.
Составитель индексов MSCI определил, что будет использовать новую методологию для отсеивания неоперационных компаний, не соответствующих требованиям его Глобальных инвестируемых рыночных индексов. Strategy оказалась в ранее объявленном списке потенциального исключения, а окончательный результат, как ожидается, будет объявлен после 6 утра по пекинскому времени 12 ноября.
Strategy, владеющая более чем 850 000 биткоинов с совокупной стоимостью покупки более 64,1 млрд долларов, ранее была включена в список кандидатов на исключение. Если окончательный список подтвердит её исключение, глобальные пассивно отслеживающие фонды проведут обязательную ребалансировку до закрытия торгов 30 ноября, что вызовет принудительную продажу на сумму от 1,57 млрд до 2,8 млрд долларов. Это событие напрямую подавит премию к стоимости акций Strategy и заблокирует её ключевой канал поставки дополнительных заявок на покупку на спотовый крипторынок.
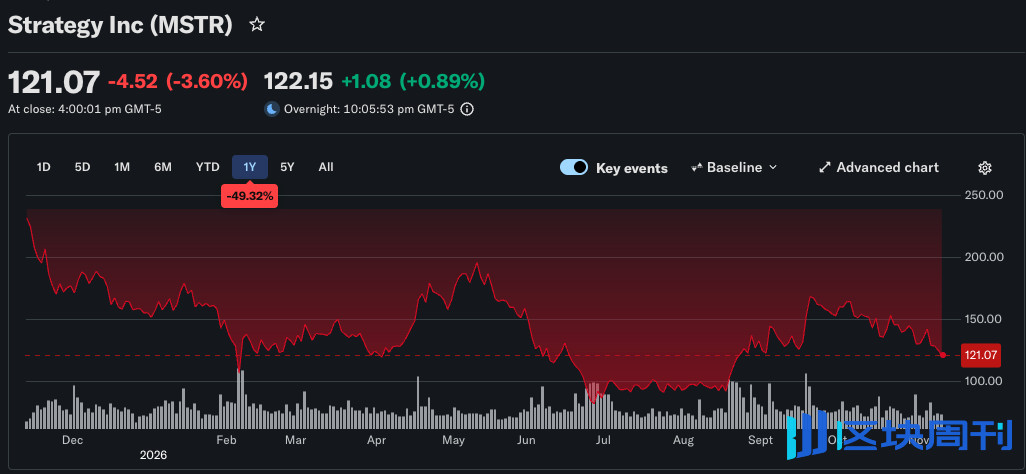
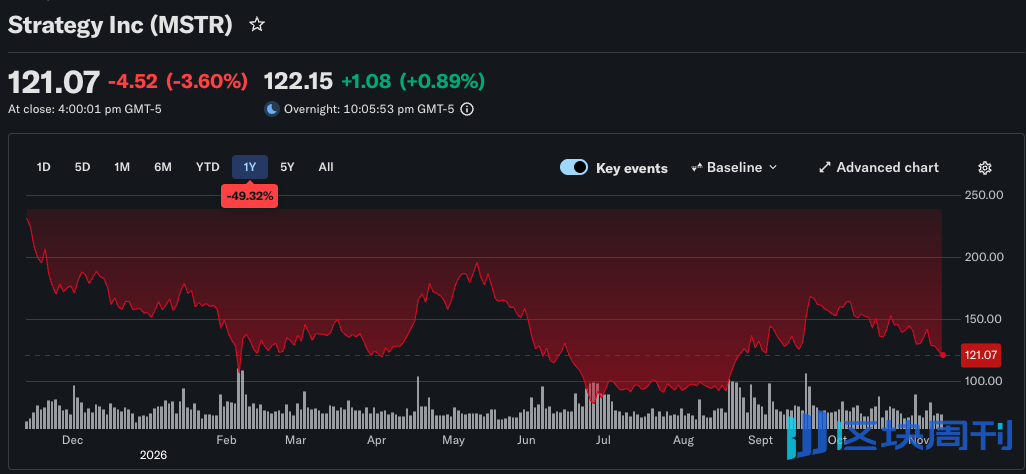
По состоянию на закрытие американского фондового рынка 11 ноября по пекинскому времени обыкновенные акции Strategy (MSTR) закрылись на отметке 121,07 доллара, снизившись на 3,60% за день и примерно на 6,4% по сравнению с ценой закрытия 129,30 доллара 5 ноября. Компания сообщила 9 ноября, что по состоянию на 8 ноября она владела в общей сложности 850 364 биткоинами с совокупной стоимостью покупки около 64,16 млрд долларов.
Почему Strategy могут исключить из индекса?
Глобальные индексы MSCI используются большим количеством фондов для формирования портфелей акций, и то, сможет ли компания остаться в индексе, влияет на holdings пассивно отслеживающих фондов в этой компании.
В октябре прошлого года MSCI предложил план исключения для казначейских компаний, чьи цифровые активы составляли 50% или более от совокупных активов. В январе этого года он решил пока не внедрять его в февральском пересмотре и перешёл к более широкому обзору неоперационных компаний.
16 октября MSCI окончательно утвердил новое правило соответствия индексам. Начиная с ноябрьского пересмотра индексов, публичные компании, которые в основном полагаются на владение активами для стоимости и не имеют фактической операционной деятельности, могут быть классифицированы как «неоперационные компании» и больше не будут иметь права на включение в Глобальные инвестируемые рыночные индексы MSCI. Иными словами, такие компании, как Strategy, Metaplanet и Upexi, которые полагаются на финансирование с рынков капитала для покупки монет, могут больше не рассматриваться MSCI как обычные операционные предприятия.
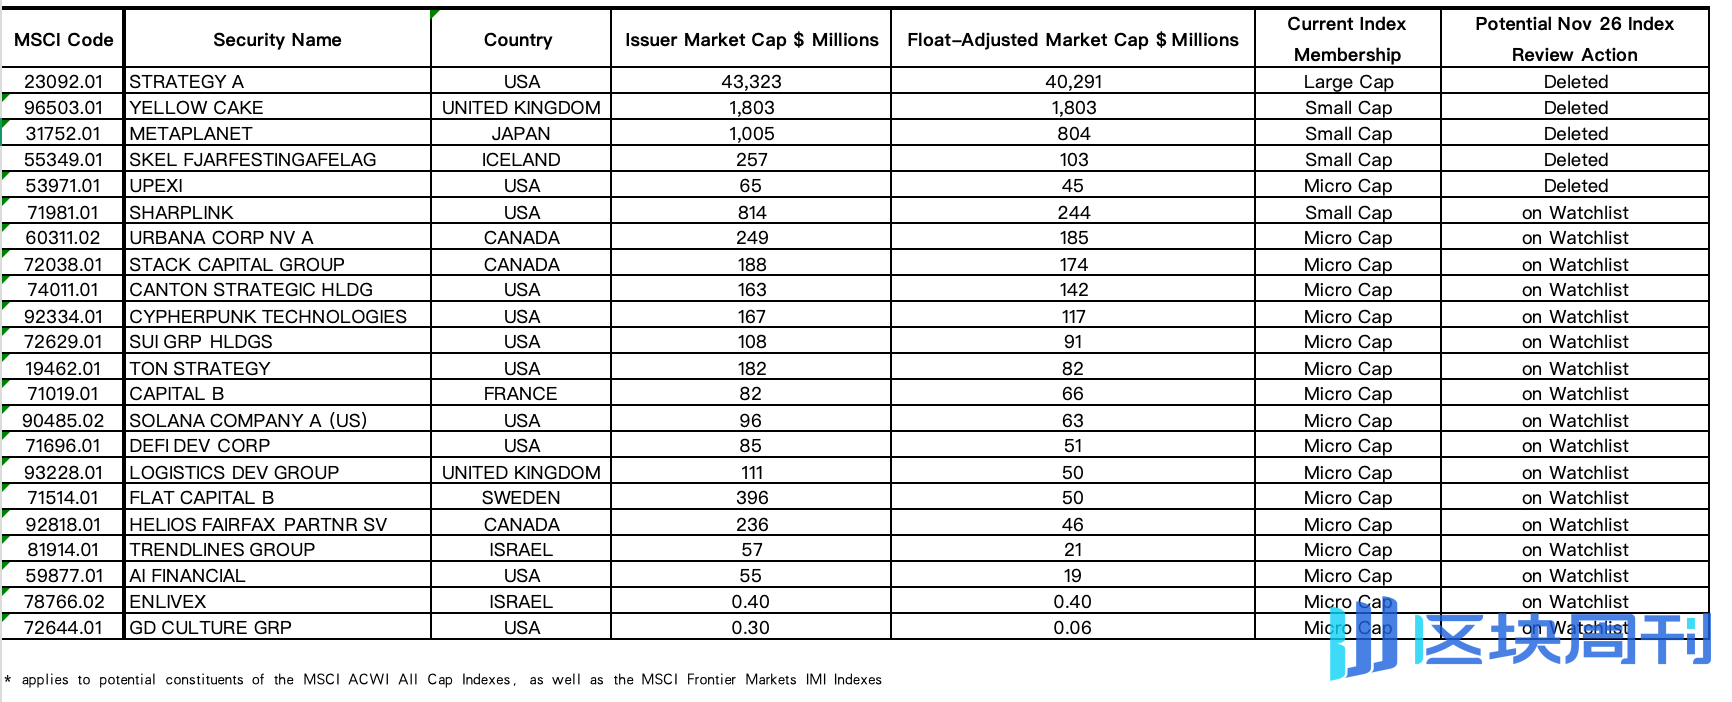
MSCI также опубликовал список потенциально затронутых компаний. Среди 22 компаний 14 напрямую связаны с криптовалютами: Strategy, Metaplanet и SOL-казначейская компания Upexi были включены в список предлагаемых к исключению, а ещё 11 компаний, включая SharpLink и Solana Company, попали в список наблюдения.
Новое правило сначала определяет, содержит ли структура активов компании достаточно операционных активов. Компании, не прошедшие этот порог, также должны пройти проверку по пяти финансовым показателям, включая операционные расходы, операционный денежный поток, изменения справедливой стоимости и зависимость от внешнего финансирования. Если срабатывают четыре или более из них, они могут потерять право на включение в индекс. Для компаний, уже включённых в индекс, MSCI требует, чтобы они не прошли скрининг в обоих из двух последних годовых отчётных периодов, прежде чем их исключат.
Среди 5 компаний, предлагаемых к исключению, 3 являются цифровыми казначейскими компаниями:
- Биткоин-казначейская компания Strategy;
- Биткоин-казначейская компания Metaplanet;
- SOL-казначейская компания Upexi.
Две другие — британская инвестиционная компания по урану Yellow Cake и исландская инвестиционная холдинговая компания SKEL, что показывает, что правило формально направлено не только на криптоактивы.
Ещё 11 связанных с криптовалютами компаний были помещены в список наблюдения, включая:
- ETH-казначейская компания SharpLink;
- CC (Canton) казначейская компания Canton Strategic Holdings;
- ZEC казначейская компания Cypherpunk Technologies;
- SUI казначейская компания SUI Group;
- TON казначейская компания TON Strategy;
- BTC казначейская компания Capital B;
- SOL казначейская компания Solana Compan;
- SOL казначейская компания DeFi Development;
- WLFI казначейская компания AI Financial;
- RAIN казначейская компания Enlivex;
- GD Culture, которая держит BTC и ранее объявляла о выделении средств на TRUMP.
Strategy возражала против новой методологии. Компания считает, что она по-прежнему ведёт программный бизнес и отражает свой биткоин-бизнес как операционный сегмент в финансовой отчётности, а новое правило MSCI фактически вновь нацелено на компании цифровых активов казначейского типа. MSCI заявила, что новая методология скрининга направлена на компании, финансовые характеристики которых напоминают инвестиционные инструменты, и её сфера действия не ограничивается компаниями, владеющими криптоактивами.
Обратный отсчёт до ребалансировки, миллиарды долларов механической ликвидации
После исключения Strategy её акции MSTR напрямую столкнутся с продажами. Фонды, полностью реплицирующие соответствующий индекс, обычно должны продавать принадлежащие им акции из состава индекса; фонды, использующие методы выборочной репликации, могут корректировать позиции в соответствии со своими инвестиционными стратегиями, а время и объём торговли разных продуктов также будут различаться.
Ранее опубликованная JPMorgan имитационная модель считает, что если все источники средств, включая скоординированные бенчмарки, полностью выйдут, верхний предел пассивно выведенных средств может достичь 2,8 млрд долларов. Официальная количественная нижняя оценка Strategy относительно более консервативна. Оценки показывают, что пассивные фонды, отслеживающие индекс, в совокупности держат около 13 млн акций MSTR, что составляет 3,1% от общего акционерного капитала, что соответствует рыночной стоимости около 1,57 млрд долларов по текущей цене.
Исходя из простого расчёта по цене закрытия 121,07 доллара 11 ноября, этот пакет акций стоит около 1,57 млрд долларов. Компания считает, что эта сумма ниже её тогдашнего статистического среднедневного объёма торгов и что влияние на бизнес ограничено.
Однако высокий объём торгов не означает, что новое давление продаж обязательно может быть поглощено покупателями вблизи исходной цены. Некоторые инвесторы могут торговать заранее в ожидании включения в список, а фактическая цена ребалансировки также зависит от того, готовы ли другие покупатели принять на себя эти акции. Пассивные фонды, продающие MSTR, не будут напрямую продавать биткоины на балансе Strategy, которые по-прежнему удерживаются компанией.
Передастся ли падение цены акций биткоину?
Настоящая смертоносная сила выхода пассивных фондов для крипторынка заключается в разрушении арбитражного цикла Майкла Сэйлора, построенного на ликвидности фондового рынка США.
Модель покупки монет Strategy за последние четыре года могла работать исключительно благодаря долгосрочной крупной премии её биржевой цены относительно чистой стоимости активов базового биткоина (mNAV). Пока премия существует, компания может использовать механизм at-the-market (ATM) размещения для продажи обыкновенных акций по высоким ценам на фондовом рынке США или даже выпускать низкопроцентные конвертируемые облигации в обмен на долларовую наличность. Эти привлечённые фиатные валюты менеджмент однонаправленно вливает на спотовый крипторынок, чтобы скупать рынок и наращивать позиции. Быстрое расширение масштаба биткоин-резервов дополнительно стимулирует спекулятивные настроения розничных инвесторов и хедж-фондов, подталкивая премию к акциям и обеспечивая следующий раунд более масштабного акционерного финансирования.
Только в период со 2 по 8 ноября Strategy продала через этот механизм 2,05 млн акций MSTR, привлекая 283,8 млн долларов, а затем сразу конвертировала 81,9 млн долларов из них в 1036 биткоинов на споте.
Если исключение принесёт устойчивое давление продаж, цена акций и оценка MSTR могут пострадать, а объём средств, который компания сможет привлечь за каждую проданную акцию при будущем выпуске акций, также уменьшится. Чтобы привлечь ту же сумму денег, Strategy, возможно, придётся выпустить больше акций, и доля, принадлежащая существующим акционерам, соответственно снизится. Если инвесторы также потребуют более высокой доходности, стоимость финансирования компании через привилегированные акции или долг также может возрасти.
Чтобы давление финансирования дополнительно передалось биткоину, потребуются такие звенья, как сокращение компанией будущих покупок, продажа существующих активов или одновременная корректировка позиций другими инвесторами. Только исключение из индекса не может привести к выводу, что Strategy обязательно должна продавать монеты, и не позволяет рассчитать, насколько в результате упадёт биткоин.
Однако Strategy уже продала биткоины в этом году. Компания раскрыла, что примерно 431,8 млн долларов из выручки от некоторых продаж биткоинов в этом году были использованы для поддержки дивидендов по привилегированным акциям и выкупа STRC; в то же время компания продолжала покупать монеты. По состоянию на 8 ноября её резерв в долларах США, специально предназначенный для поддержки дивидендов по привилегированным акциям и процентов по долгу, составлял примерно 4,77 млрд долларов, плюс дополнительные 146,2 млн долларов денежных средств, доступных для более широких корпоративных целей.
Даже Metaplanet, Upexi и SharpLink, среди прочих, скопировали финансово-инженерную схему выпуска акций для накопления токенов. Основная слабость этих компаний весьма схожа, а именно: их основной бизнес обладает слабой способностью генерировать денежные средства и крайне зависит от премий к стоимости активов на публичных рынках капитала для поддержания деятельности.
Качественные стандарты MSCI установили чёткую границу изоляции для традиционных финансовых рынков, и основная индексная система официально пресекла неосознанное предложение пассивных фондов оболочечным структурам, накапливающим монеты. Если такие поставщики индексов, как S&P и FTSE, последуют примеру с аналогичными правилами, золотое окно для глобальных публичных компаний по масштабному поглощению криптоактивов через кредитное плечо акционерного капитала на вторичном рынке столкнётся со всесторонними ограничениями со стороны базовой традиционной финансовой системы.