Оригинальный автор: Jinshi Data
Протокол сентябрьского заседания Федеральной резервной системы будет опубликован в 2 часа ночи по пекинскому времени в этот четверг. Этот документ может привлечь больше внимания, чем обычно, поскольку он дополнительно раскроет, почему Федеральная резервная система повысила процентные ставки на 25 базисных пунктов в сентябре, и как официальные лица на самом деле оценивают, насколько жесткой является текущая денежно-кредитная политика.
Что еще более важно, протокол может показать, сколько еще повышений ставки Федеральная резервная система все еще рассматривает. На пресс-конференции после сентябрьского решения председатель Федеральной резервной системы Кевин Уорш заявил, что ему трудно охарактеризовать общие финансовые условия как «ограничительные».
Это заявление оставляет важный вопрос: если текущая политика лишь сняла «одну дозу» смягчения, означает ли это, что впереди все еще необходимы дополнительные повышения ставки?
На какие показатели на самом деле смотрит Федеральная резервная система?
В настоящее время неясно, какие конкретные показатели финансовых условий использует Федеральная резервная система для оценки того, является ли политика достаточно жесткой, а также невозможно определить, в какой степени недавний рост рыночных процентных ставок уже компенсировал предыдущее смягчение.
Национальный индекс финансовых условий Федерального резервного банка Чикаго показывает, что с момента пика осенью 2022 года финансовые условия в США продолжали смягчаться. Хотя этот показатель и не находится на самом мягком уровне по историческим меркам, он все еще находится на более мягкой стороне исторического диапазона.
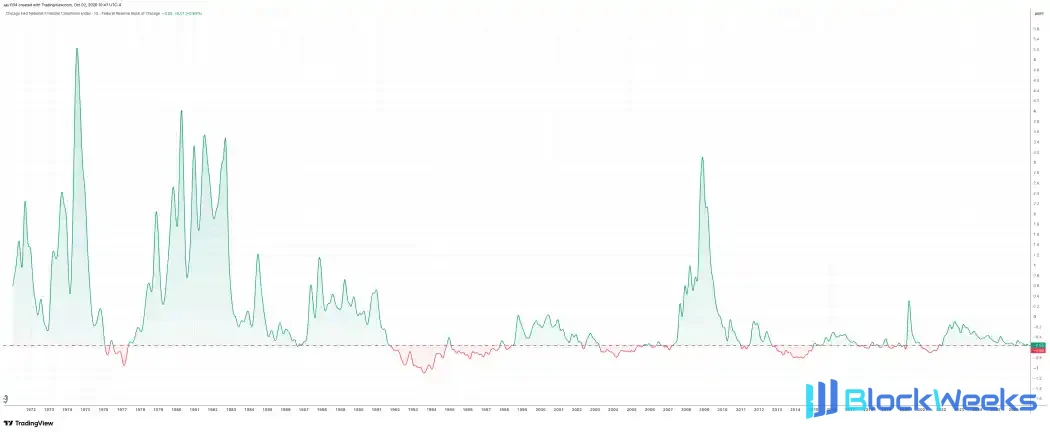
Другие индикаторы также дают аналогичные сигналы. Спрэд с поправкой на опционы по индексу высокодоходных облигаций ICE BofA в настоящее время все еще относительно узок, и исторически было лишь несколько периодов ниже текущего.
Майкл Крамер, основатель Mott Capital Management, написал, что если Федеральная резервная система действительно ориентируется на эти показатели, то текущая финансовая среда может все еще быть недостаточной для того, чтобы ее можно было определить как явно ограничительную политику. Это также объясняет, почему сентябрьское повышение ставки может быть только началом, а не единоразовой корректировкой политики.
Реальные процентные ставки все еще значительно ниже уровней 2006 года
Инфляция также является ключевым фактором для оценки того, является ли политика достаточно жесткой.
Данные по личным потребительским расходам (PCE) в США за август были опубликованы после сентябрьского заседания, поэтому они не появятся в информации, на которой основан протокол заседания. Однако этот отчет включает ежегодные пересмотры Бюро экономического анализа и ретроспективно скорректированные данные с 2021 года, предоставляя новый контекст для оценки текущей инфляционной среды.
Пересмотренные данные показывают, что в августе общий PCE вырос на 3,4% в годовом исчислении, а базовый PCE вырос на 3,0% в годовом исчислении, оба показателя не изменились по сравнению с июлем. За исключением краткого периода в 2024 и 2025 годах, общий PCE никогда не опускался ниже 2,5% с начала 2021 года, не говоря уже о достижении целевого показателя Федеральной резервной системы в 2%.
Это делает вопрос «необходимо ли дальнейшее ужесточение политики» еще более заслуживающим внимания.
Текущая эффективная ставка по федеральным фондам составляет около 3,9%. Если измерять по общему индексу PCE, реальная ставка по федеральным фондам составляет лишь около 50 базисных пунктов; если измерять по базовому PCE, она составляет лишь около 90 базисных пунктов.
Этот уровень явно отличается от того, каким он был, когда Уорш впервые занял должность члена Совета управляющих Федеральной резервной системы в 2006 году.
В середине 2006 года общий индекс PCE в США вырос примерно на 3,3–3,5% в годовом исчислении, что примерно сопоставимо с текущим уровнем. Но в то время реальная ставка по федеральным фондам составляла около 1,5–2,0%. К октябрю 2006 года, по мере снижения инфляции, реальная процентная ставка выросла ещё больше — до 3,6%.

Иными словами, при аналогичном уровне инфляции текущая реальная процентная ставка всё ещё более чем на 300 базисных пунктов ниже, чем в середине срока Уорша в 2006 году.
Что могут reveal протоколы заседания?
Поэтому Крамер считает, что по-настоящему примечательным в протоколах заседания FOMC, которые будут опубликованы на этой неделе, может быть не то, почему в сентябре ставку повысили на 25 базисных пунктов — это решение уже ясно, — а то, как должностные лица обсуждали финансовые условия, реальные процентные ставки и темпы снижения инфляции.
Протоколы также могут показать, насколько быстро Федеральная резервная система хочет вернуть инфляцию к целевому уровню 2% и считают ли должностные лица текущую политику уже достаточно ограничительной.
Конечно, протоколы заседания не обязательно дадут чёткий ответ. Они могут быть ограничены по объёму, сосредоточены на обсуждениях на момент сентябрьского заседания и могут не содержать чётких ориентиров на будущее.
Но Крамер считает, что если в них удастся представить обсуждение среди должностных лиц ФРС относительно степени смягчения политики, это может помочь рынку судить: является ли это «однократное» повышение ставки в сентябре разовой корректировкой или отправной точкой нового цикла ужесточения.