Сокрушительная победа Демократической партии на промежуточных выборах в США обрушила на землю серию зарубежных «импортированных рисков», и логика глобального ценообразования активов тихо меняется.
Команда Цао Люлуна из Western Securities считает, что после того, как результаты промежуточных выборов были обнародованы, опасения рынка по поводу того, что темпы строительства американских центров обработки данных для ИИ (AIDC) будут замедлены, усилились, а в сочетании с ожиданиями смягчения американо-иранских отношений доходность казначейских облигаций США и доллар ослабли одновременно. Победная повестка Демократической партии — прекращение американо-иранского конфликта и задержка строительства AIDC — все указывает на среднесрочную тенденцию слабого доллара, а истечение срока временного финансирования в конце года и игра вокруг потолка долга в начале следующего года дополнительно усиливают это окно.
За ожиданием замедления зарубежного ИИ скрывается более глубокий конфликт распределения интересов между технологическими компаниями, общественностью и правительством — структурная проблема, которую трудно решить в краткосрочной перспективе. Напротив, у отечественных крупных технологических компаний более низкая база капитальных затрат и значительно лучшие условия финансирования, и китайская и американская индустрии ИИ тихо открывают нарративное окно «Восток поднимается, Запад опускается». Исследовательский отчет Western Securities соответственно сохраняет свою стратегическую бычью позицию по гонконгским интернет-акциям.
Промежуточные выборы состоялись, «импортированные риски» начинают материализовываться
После сокрушительной победы Демократической партии на промежуточных выборах в США зарубежные импортированные риски, о которых ранее предупреждал рынок, начали постепенно реализовываться. Американский рынок обеспокоен тем, что темпы строительства AIDC будут замедлены, в то время как ожидания смягчения американо-иранских отношений набирают силу, что оказывает одновременное давление на доходность казначейских облигаций США и доллар.
Проведение выборов не означает, что зарубежная волатильность утихнет. После победы Демократическая партия подчеркнула ключевую проверку проектов центров обработки данных; весь процесс все еще находится на стадии ферментации настроений, и в будущем возможны колебания. Учитывая, что мы все еще находимся в цикле повышения ставок, зарубежную рыночную волатильность не следует недооценивать.
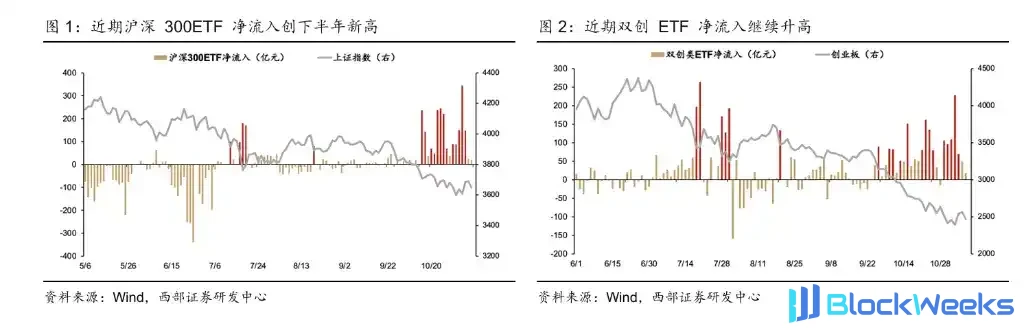
Для акций класса A внешние импортированные риски сохраняются, но зона дна постепенно становится более ясной. Политическая поддержка явно усилилась — 6 ноября премьер Госсовета КНР Ли Цян провел исполнительное заседание Госсовета, в котором четко потребовал «улучшить механизм стабилизации рынка капитала, повысить внутреннюю стабильность фондового рынка и способствовать стабильному и здоровому развитию рынка капитала»; «Отчет Госсовета о финансовой работе», представленный на рассмотрение Постоянного комитета Всекитайского собрания народных представителей 3 ноября, также подтвердил соответствующие заявления. В то же время широкие ETF продолжали демонстрировать высокоинтенсивный чистый приток, формируя поддержку на дне — основные широкие ETF наблюдали чистый приток в течение 25 торговых дней подряд с 28 сентября по 6 ноября, с совокупным объемом более 414,9 млрд юаней в пересчете на CSI 300 и ETF двойных инноваций, а среднедневной чистый приток ETF CSI 300 недавно достиг нового полугодового максимума.
Победа демократов усиливает среднесрочную тенденцию слабого доллара
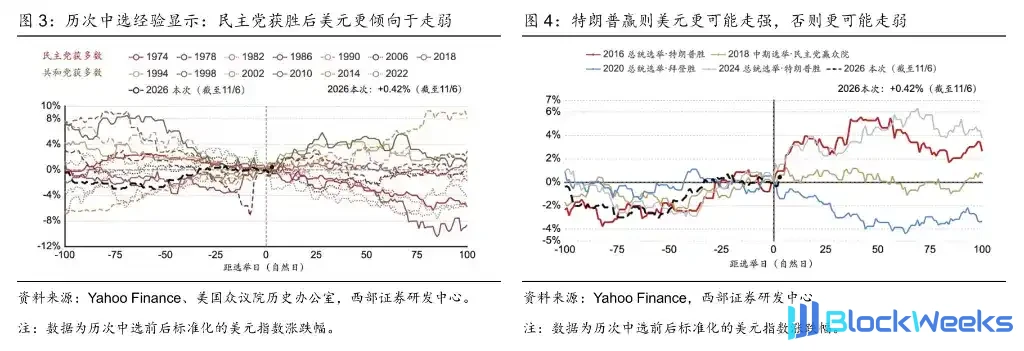
Помимо краткосрочных рыночных колебаний, большего внимания заслуживает среднесрочная тенденция. Исторический опыт показывает, что после победы Демократической партии на промежуточных выборах доллар имеет тенденцию к относительному ослаблению; после победы Республиканской партии доллар имеет тенденцию к укреплению. Результаты нескольких прошлых выборов, связанных с правлением или выдвижением Трампа, также подтверждают эту закономерность.
Есть также поддержка на логическом уровне. Ключевые вопросы, поддерживающие победу Демократической партии — прекращение американо-иранского конфликта и задержка строительства AIDC — все являются факторами понижательного давления на доллар, и цены на нефть в последнее время начали отражать ожидания геополитического охлаждения. В то же время Демократическая партия более склонна увеличивать расходы на социальные сферы, такие как здравоохранение и образование, что еще больше усилит фискальное давление и вызовет рыночные опасения по поводу устойчивости фискальной политики США.
С точки зрения сроков, ключевого внимания заслуживают истечение временного финансирования 11 декабря и вопрос о потолке государственного долга, ожидаемый примерно в первом квартале 2027 года. Вопрос о потолке долга, скорее всего, в конечном итоге будет решен, но процесс перетягивания каната между двумя партиями может создать торговое окно для «слабого доллара».
Замедление строительства AIDC: голоса на поверхности, налоги в основе
В этом раунде ожидаемого замедления строительства центров обработки данных ИИ общественное недовольство — лишь поверхностное явление; более глубокое противоречие заключается в дисбалансе структуры распределения фискальных интересов.
Доля предналоговой прибыли американских корпораций в ВВП достигла рекордно высокого уровня, однако поступления от налога на прибыль корпораций быстро упали с предыдущего пика примерно до 380 млрд долларов, что явно ниже прогнозной траектории Бюджетного управления Конгресса (CBO) на начало года. Политика единовременного предналогового вычета, доступная для инвестиций в центры обработки данных, является одной из важных причин этого разрыва — чем больше компании расходуют в текущем периоде, тем меньше налогооблагаемой прибыли, и фактические налоговые поступления правительства соответственно оказываются под давлением. Иными словами, выгоды от строительства инфраструктуры ИИ присваиваются крупными технологическими компаниями, тогда как социальные издержки и налоговые потери совместно несут общественность и правительство.

Демократическая партия использует промежуточные выборы как отправную точку, и ее основная логика состоит в том, чтобы завершить перераспределение интересов, а не положить конец самому строительству ИИ. В краткосрочной перспективе это изменение, скорее всего, создаст ритмические нарушения в темпах строительства центров обработки данных. Эта тенденция уже заметна: доля ограничительных законопроектов, связанных с центрами обработки данных, в 2026 году явно возросла. В дальнейшем есть три ключевые точки наблюдения: отчет ERCOT, который будет опубликован 10 декабря 2026 года, соответствующие законодательные события после открытия сессии законодательного собрания штата 12 января 2027 года и административные меры после вступления в должность нового губернатора 19 января.
Китайский и американский ИИ вступают в нарративное окно «Восток поднимается, Запад опускается»
Сомнения в замедлении, с которыми сталкивается зарубежный ИИ, объективно предоставляют внутреннему ИИ возможность пересказать нарратив «Восток поднимается, Запад опускается», причем ключевые различия лежат в двух измерениях: давление капитальных расходов и стоимость финансирования.
На уровне капитальных расходов абсолютная база крупных технологических компаний Китая значительно ниже, чем у зарубежных облачных компаний, и давление замедления относительно меньше. Данные показывают, что в 2026 году капитальные расходы американских облачных компаний в целом превышают операционный денежный поток, и ожидается, что ситуация еще больше ухудшится в 2027 году; в то время как у китайских облачных компаний ожидается улучшение в 2027 году.

На уровне стоимости финансирования разрыв между китайскими и американскими облачными провайдерами особенно заметен. Ведущие группы китайских облачных провайдеров полагаются в основном на финансирование в юанях, стоимость которого значительно ниже — если взять в качестве примера Alibaba, по состоянию на март 2026 года средневзвешенные процентные ставки по её краткосрочным и долгосрочным банковским кредитам в юанях составляли всего 1,5% и 2,5% соответственно. Напротив, за рубежом высокопроцентные долларовые долги стали важным ограничением для расширения AIDC: новые облигации Oracle, выпущенные в ноябре 2026 года, имели купоны вплоть до 7%–8,65%, тогда как обычные облигации CoreWeave имели купоны в диапазоне 8,5%–9,75%.

Это структурное различие делает цепочку внутренней отрасли ИИ относительно более устойчивой к рискам, с более стабильными ожиданиями роста.
Окно стратегического распределения: сохранение бычьего взгляда на интернет-акции Гонконга
В отчёте Western Securities утверждается, что, хотя импортированные из-за рубежа риски нарушают глобальный аппетит к риску, они также открывают нарративное окно для внутреннего «обгона на повороте»; временное окно поэтапного ослабления доллара США после выборов предоставляет стратегическую возможность увеличить распределение в интернет-акции Гонконга.
В отчёте распределение выстроено вокруг трёх основных линий:
Недвижимость и потребление: если зарубежная ликвидность достигнет переломного момента и внешняя среда улучшится, ожидается ускоренная реализация ряда внутренних фискальных политик, поддерживающих цены на жильё и восстанавливающих балансы домохозяйств. В отчёте полагают, что в то время некоторые акции недвижимости могут иметь потенциал восстановления в два раза и более, а потребительский сектор, как ожидается, двинется к «бычьему рынку основных потребительских активов».
Интернет-акции Гонконга: если произойдёт зарубежный шок ликвидности, акции Гонконга могут соответственно значительно скорректироваться; если зарубежная ликвидность достигнет переломного момента, акции Гонконга, как ожидается, встретят переоценку стоимости — после запуска ФРС QE в марте 2020 года акции Гонконга впоследствии выросли более чем на 170%. Внутренняя цепочка вычислительных мощностей в контексте опоры на собственные силы и контролируемости также, как ожидается, восстановится в тандеме.
Золото и цветные металлы: если зарубежный шок ликвидности материализуется, золото и цветные металлы окажутся под поэтапным давлением; если появится переломный момент ликвидности, нарратив «суперцикла сырьевых товаров», как ожидается, вернётся.
Рынки несут риски, инвестиции требуют осторожности. Эта статья не является персональной инвестиционной рекомендацией и не учитывает особые инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователям следует учитывать, подходят ли какие-либо мнения, взгляды или выводы в этой статье для их конкретных обстоятельств. Инвестирование на основе этого осуществляется на собственный риск.