Автор: Foresight News
Индекс доллара вырос до почти 19-месячного максимума, отыграв падение, вызванное тарифной политикой Трампа в «День освобождения». Устойчиво высокая инфляция в США и рост ожиданий повышения ставок ФРС способствуют перетоку мировых капиталов обратно в доллар.
Текст: Ян Дапань, Jin10 Data
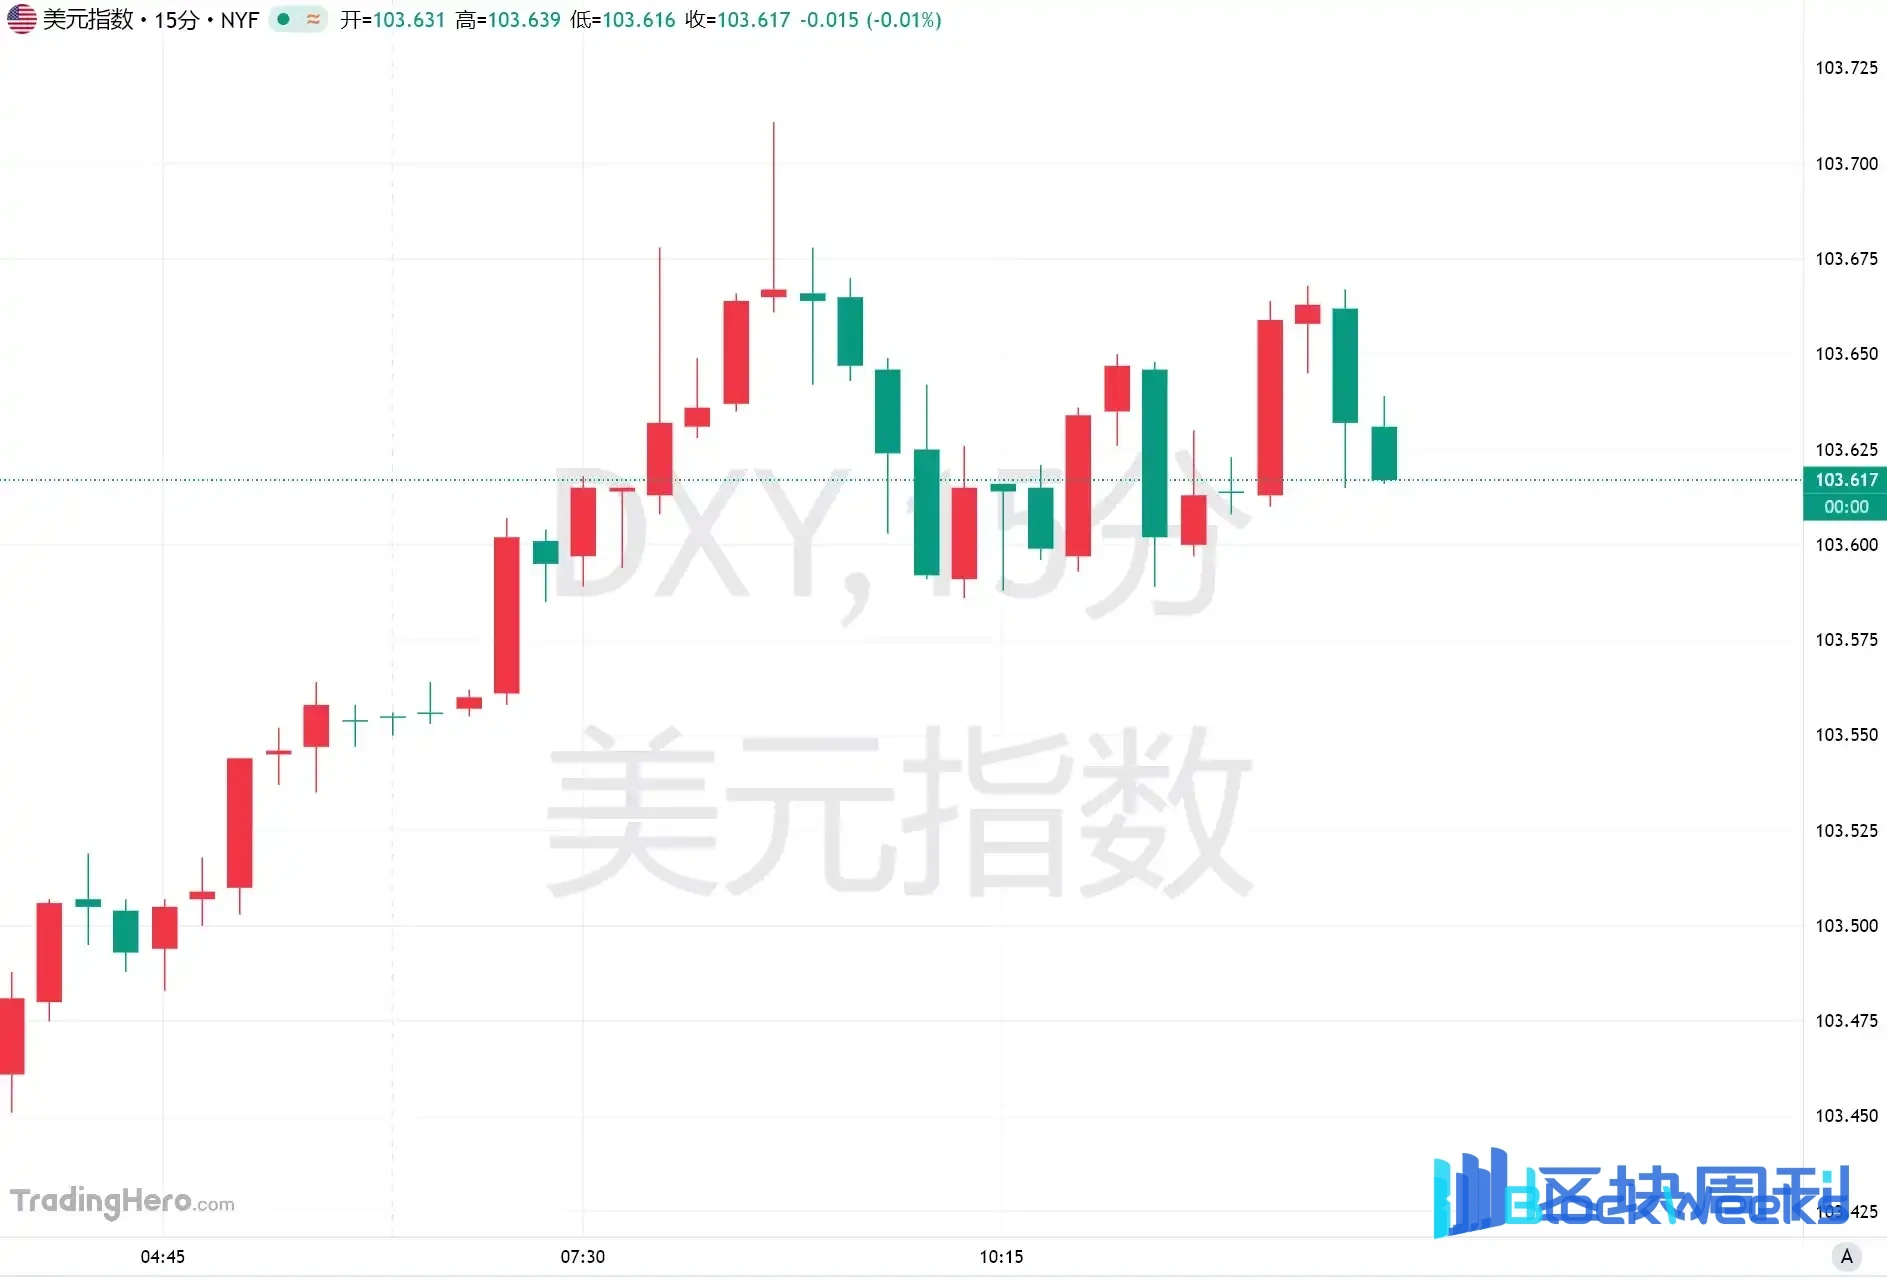
Доллар завершает заметный разворот. По мере сохранения инфляционного давления в США и усиления ожиданий дальнейшего повышения ставок ФРС индекс доллара полностью отыграл падение с апреля 2025 года, когда Трамп объявил о масштабных тарифных мерах. По состоянию на вторник индекс доллара вырос примерно на 1,7% с начала месяца, вернувшись к уровню 2 апреля прошлого года, когда президент США Трамп объявил так называемую тарифную политику «Дня освобождения».
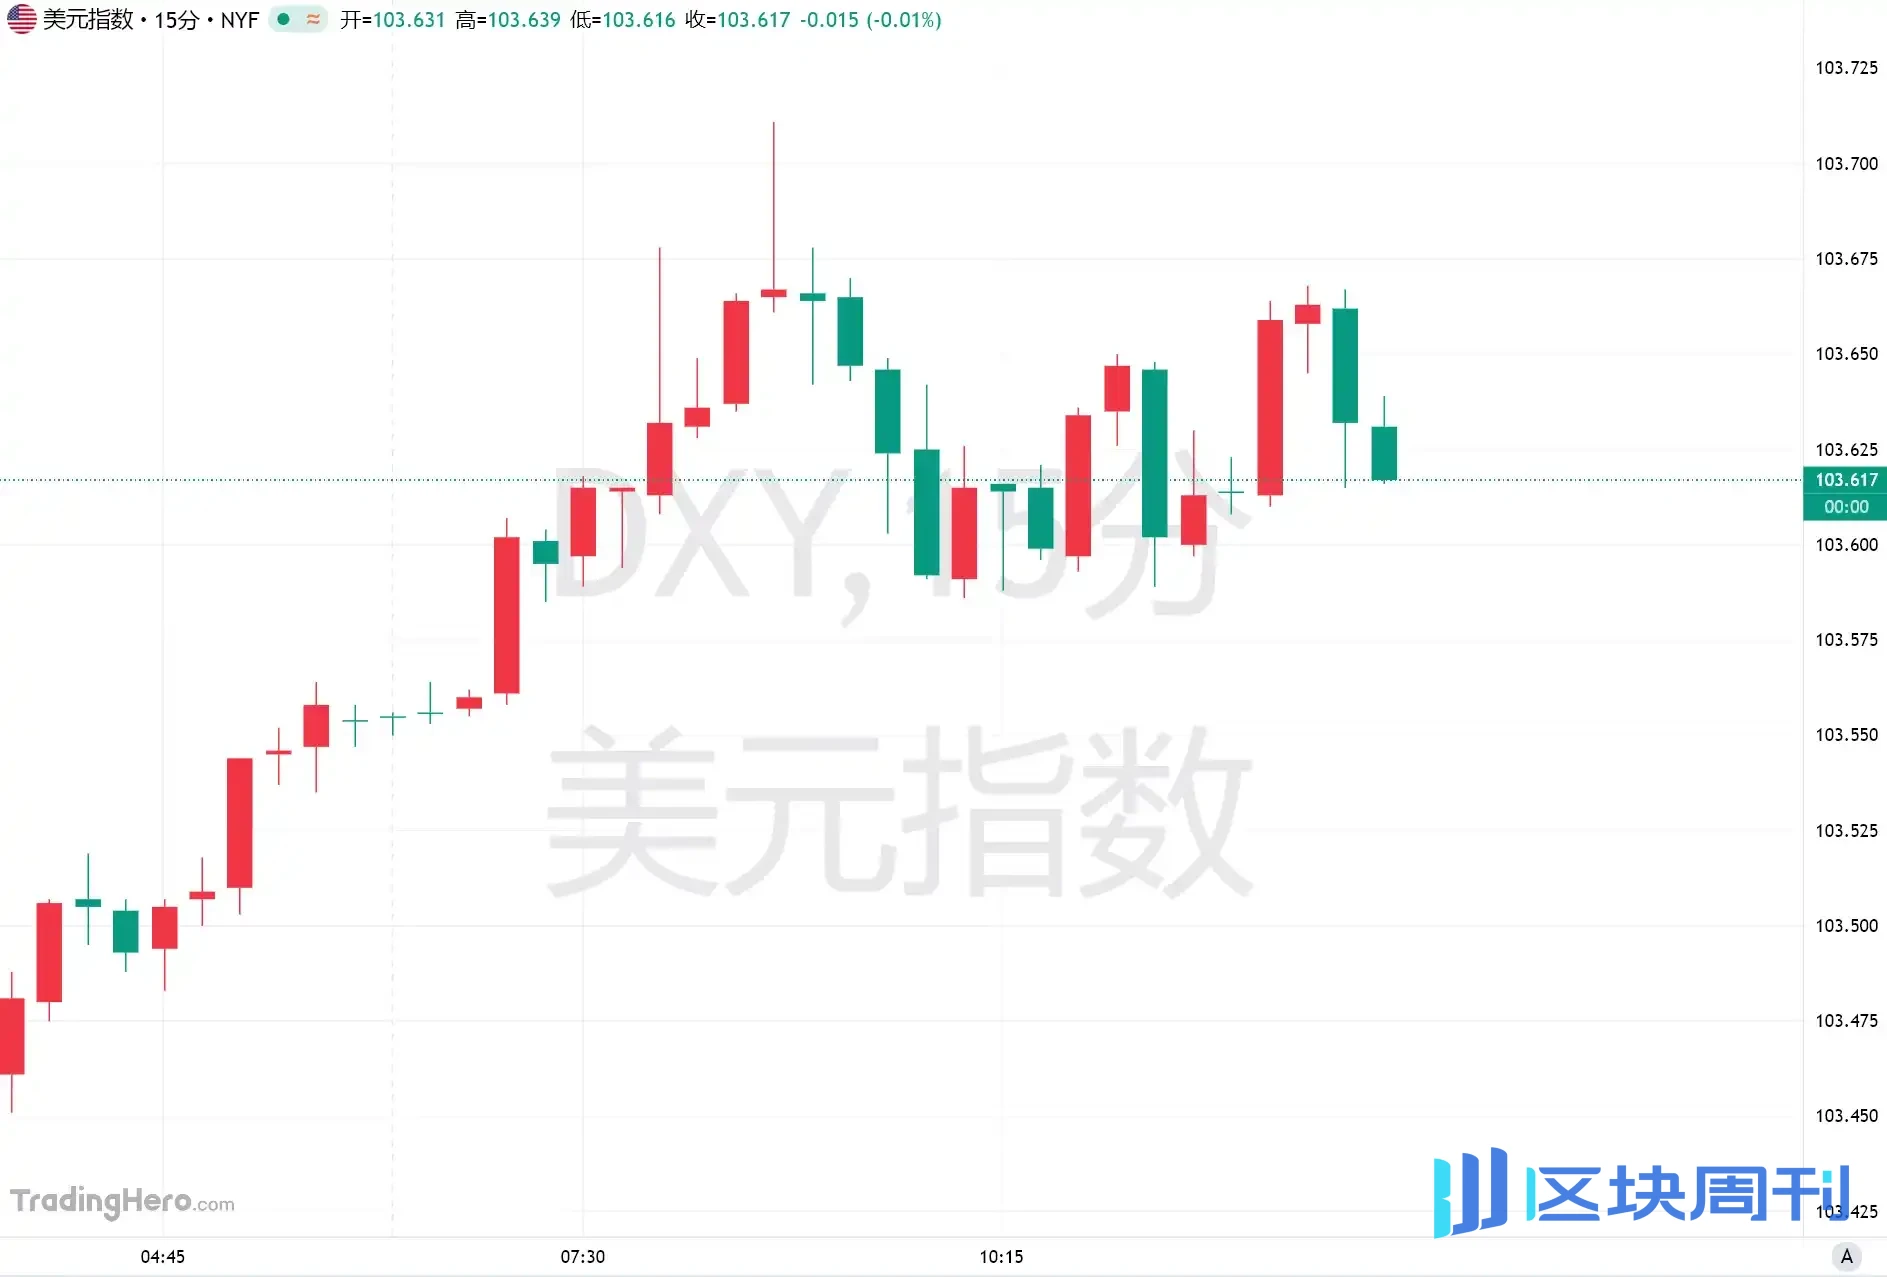
В среду индекс доллара колебался вблизи отметки 103,6, продолжая сильную динамику после достижения 19-месячного максимума. Курс евро к доллару на этой неделе в какой-то момент опустился ниже отметки 1,10 впервые с момента тарифного шока в апреле 2025 года.
В отличие от ситуации прошлого года, когда рынок опасался, что торговая политика США нанесет ущерб экономическому росту, и распродавал доллар, сейчас основными факторами, движущими валютный курс, стали перспективы политики ФРС и относительная устойчивость американской экономики.
Инфляция превысила ожидания, ставки на повышение ставок ФРС стали основной линией роста доллара
Ключевой движущей силой текущего роста доллара стала переоценка рынком траектории процентных ставок в США. В сентябре этого года ФРС осуществила первое повышение ставки с 2023 года, подняв целевой диапазон ставки по федеральным фондам до 3,75%–4,00%.
После этого данные по инфляции в США продолжали превышать ожидания, что еще больше укрепило суждение рынка о ужесточении денежно-кредитной политики. Индекс потребительских цен (CPI) в США в октябре вырос на 0,4% в месячном выражении, превысив ожидания рынка. Член Совета управляющих ФРС Уоллер ранее заявил, что если инфляционное давление сохранится, ФРС следует рассмотреть единовременное повышение ставки на 50 базисных пунктов в декабре.
Данные по процентным фьючерсам показывают, что трейдеры в основном уже заложили в цены сценарий повышения ставки на 25 базисных пунктов в декабре и ожидают еще двух повышений аналогичного масштаба в 2027 году.
Президент Федерального резервного банка Сент-Луиса Мусалем во вторник дополнительно заявил, что для своевременного контроля инфляции американской экономике, возможно, потребуется несколько повышений ставок до весны 2027 года. По его мнению, текущая политическая ставка может быть примерно на 1 процентный пункт ниже уровня, необходимого для восстановления стабильности цен.
По мере повышения рынком ожиданий по ставкам доходность казначейских облигаций США заметно выросла, доходность 10-летних бумаг вновь превысила 5%, а на прошлой неделе рынок гособлигаций США пережил самую серьезную волну распродаж за 18 месяцев.
Более высокая доходность долларовых активов также дополнительно повысила привлекательность доллара для международного капитала. Стратег ING Франческо Пезоле считает, что это рост доллара, обусловленный макроэкономическими факторами. Инфляция в США и ястребиные заявления ФРС постоянно повышают ожидания по ставкам, тогда как снижение цен на энергоносители заставляет инвесторов сомневаться в том, как долго другие центральные банки смогут продолжать повышать ставки.
Экономика США сохраняет устойчивость, долговые риски Европы усиливают преимущества доллара
Помимо денежно-кредитной политики, важной причиной восстановления доллара является относительно сильная динамика американской экономики. Несмотря на давление, вызванное американо-иранской войной, неопределенностью торговой политики и недавней коррекцией технологических акций, экономика США по-прежнему демонстрирует определенную устойчивость.
Последние данные показывают, что ВВП США в третьем квартале вырос на 3,4% в годовом выражении. Розничные продажи в октябре выросли на 0,2% в месячном выражении, а базовые розничные продажи без учета автомобилей, бензина, стройматериалов и услуг общественного питания выросли на 0,6%, превысив ожидания рынка.
Такая динамика поддержала суждение рынка о том, что американская экономика по-прежнему способна выдержать более высокие ставки.
Руководитель стратегии глобальных решений Russell Investments Ван Луу заявил, что ястребиная ФРС и прежняя сильная динамика американского фондового рынка вместе создали благоприятную среду для роста доллара.
В то же время экономические и политические риски за пределами США также растут. Европейские инвесторы продолжают следить за вопросами долговой устойчивости Франции и Бельгии, рост долгового давления в некоторых странах еврозоны оказывает давление на евро и другие основные валюты.
Старший валютный аналитик Mitsubishi UFJ Financial Group (MUFG) Ли Хардман отметил, что, несмотря на определенное негативное влияние на доллар снижения цен на энергоносители и падения американских технологических акций, доллар до сих пор демонстрирует довольно высокую устойчивость. За последний месяц все остальные девять основных валют G10 обесценились по отношению к доллару.
Опасения по поводу независимости политики ослабли, развивающиеся рынки сталкиваются с двойным давлением
Еще одно изменение в динамике доллара связано с переоценкой рынком независимости ФРС. Ранее часть инвесторов опасалась, что администрация Трампа может оказывать давление на ФРС с целью сохранения низких ставок, что подорвало бы привлекательность долларовых активов.
Однако после промежуточных выборов в США в ноябре Демократическая партия получила контроль над обеими палатами Конгресса, и некоторые институты считают, что политическое давление на ФРС может несколько ослабнуть.
Аналитики Barclays во вторник отметили, что результаты промежуточных выборов снизили опасения рынка по поводу вмешательства в независимость ФРС. Однако продолжающееся укрепление доллара также оказывает давление на развивающиеся рынки.
Укрепление доллара обычно означает рост стоимости обслуживания долга, номинированного в долларах, и может усилить риски оттока капитала с развивающихся рынков и обесценивания местных валют.
Руководитель стратегии Macro Hive Саймон Кихано-Эванс считает, что некоторые валюты развивающихся рынков одновременно испытывают двойной удар от роста доллара и внутренней политической неопределенности.
Что касается дальнейшей динамики доллара, внимание рынка переключится на декабрьское заседание ФРС по политике, а также на то, смогут ли данные по инфляции и занятости в ближайшие месяцы продолжать поддерживать повышение ставок.
Если инфляция в США вновь замедлится или продолжающаяся коррекция технологических акций ослабит приток международного капитала, доллар все еще может столкнуться с новым давлением в сторону снижения.