
Автор: 0xFacai, Blockbeats
Ранее мы упоминали, что в сентябре номинальный объем ончейн-опционов достиг 4,829 млрд долларов США, что на 121,7% больше по сравнению с предыдущим месяцем; месячный объем премий также вырос с более чем двадцати миллионов долларов США в начале года до более чем восьмидесяти миллионов долларов США. Основатель Hyperliquid Джефф публично обсудил возможности развития опционов.
Однако многие крипто-трейдеры давно привыкли к тому, как работают бессрочные контракты. Если настроен на рост — открывай лонг; если на падение — открывай шорт; внеси маржу и открывай и закрывай позиции в любое время. Переключившись на интерфейс опционов и увидев ряды страйк-цен, дат экспирации и греческих букв, желание торговать наполовину исчезает еще до начала из-за сложных операций.
Недавно анонсированные Power Perps от торговой платформы HIP-3 Paragon предлагают другую точку входа. Начиная с HYPE², они позволяют трейдерам получать кривые выплат в стиле опционов путем «открытия контрактов».
Без страйк-цены, без даты экспирации. Вы по-прежнему торгуете бессрочным контрактом, только цена, которую он отслеживает, стала квадратом HYPE.
Выпуклость
Выплата обычного бессрочного контракта представляет собой прямую линию. Держа фиксированное количество длинных позиций, за каждые 1 доллар США роста базового актива заработанные деньги одинаковы; за каждые 1 доллар США падения потерянные деньги также одинаковы. Добавление плеча делает эту прямую линию круче, но форма остается неизменной.
«Контракты в N-й степени» меняют это.
Для простоты расчетов предположим, что актив стоит 100 долларов США при листинге, и цена контракта в квадрате также начинается со 100.
Базовый актив растет до 110, индекс достигает 121, рост на 21%; базовый актив падает до 90, индекс падает до 81, снижение на 19%. При одинаковом изменении цены на 10% лонги зарабатывают немного больше при росте и теряют немного меньше при падении.
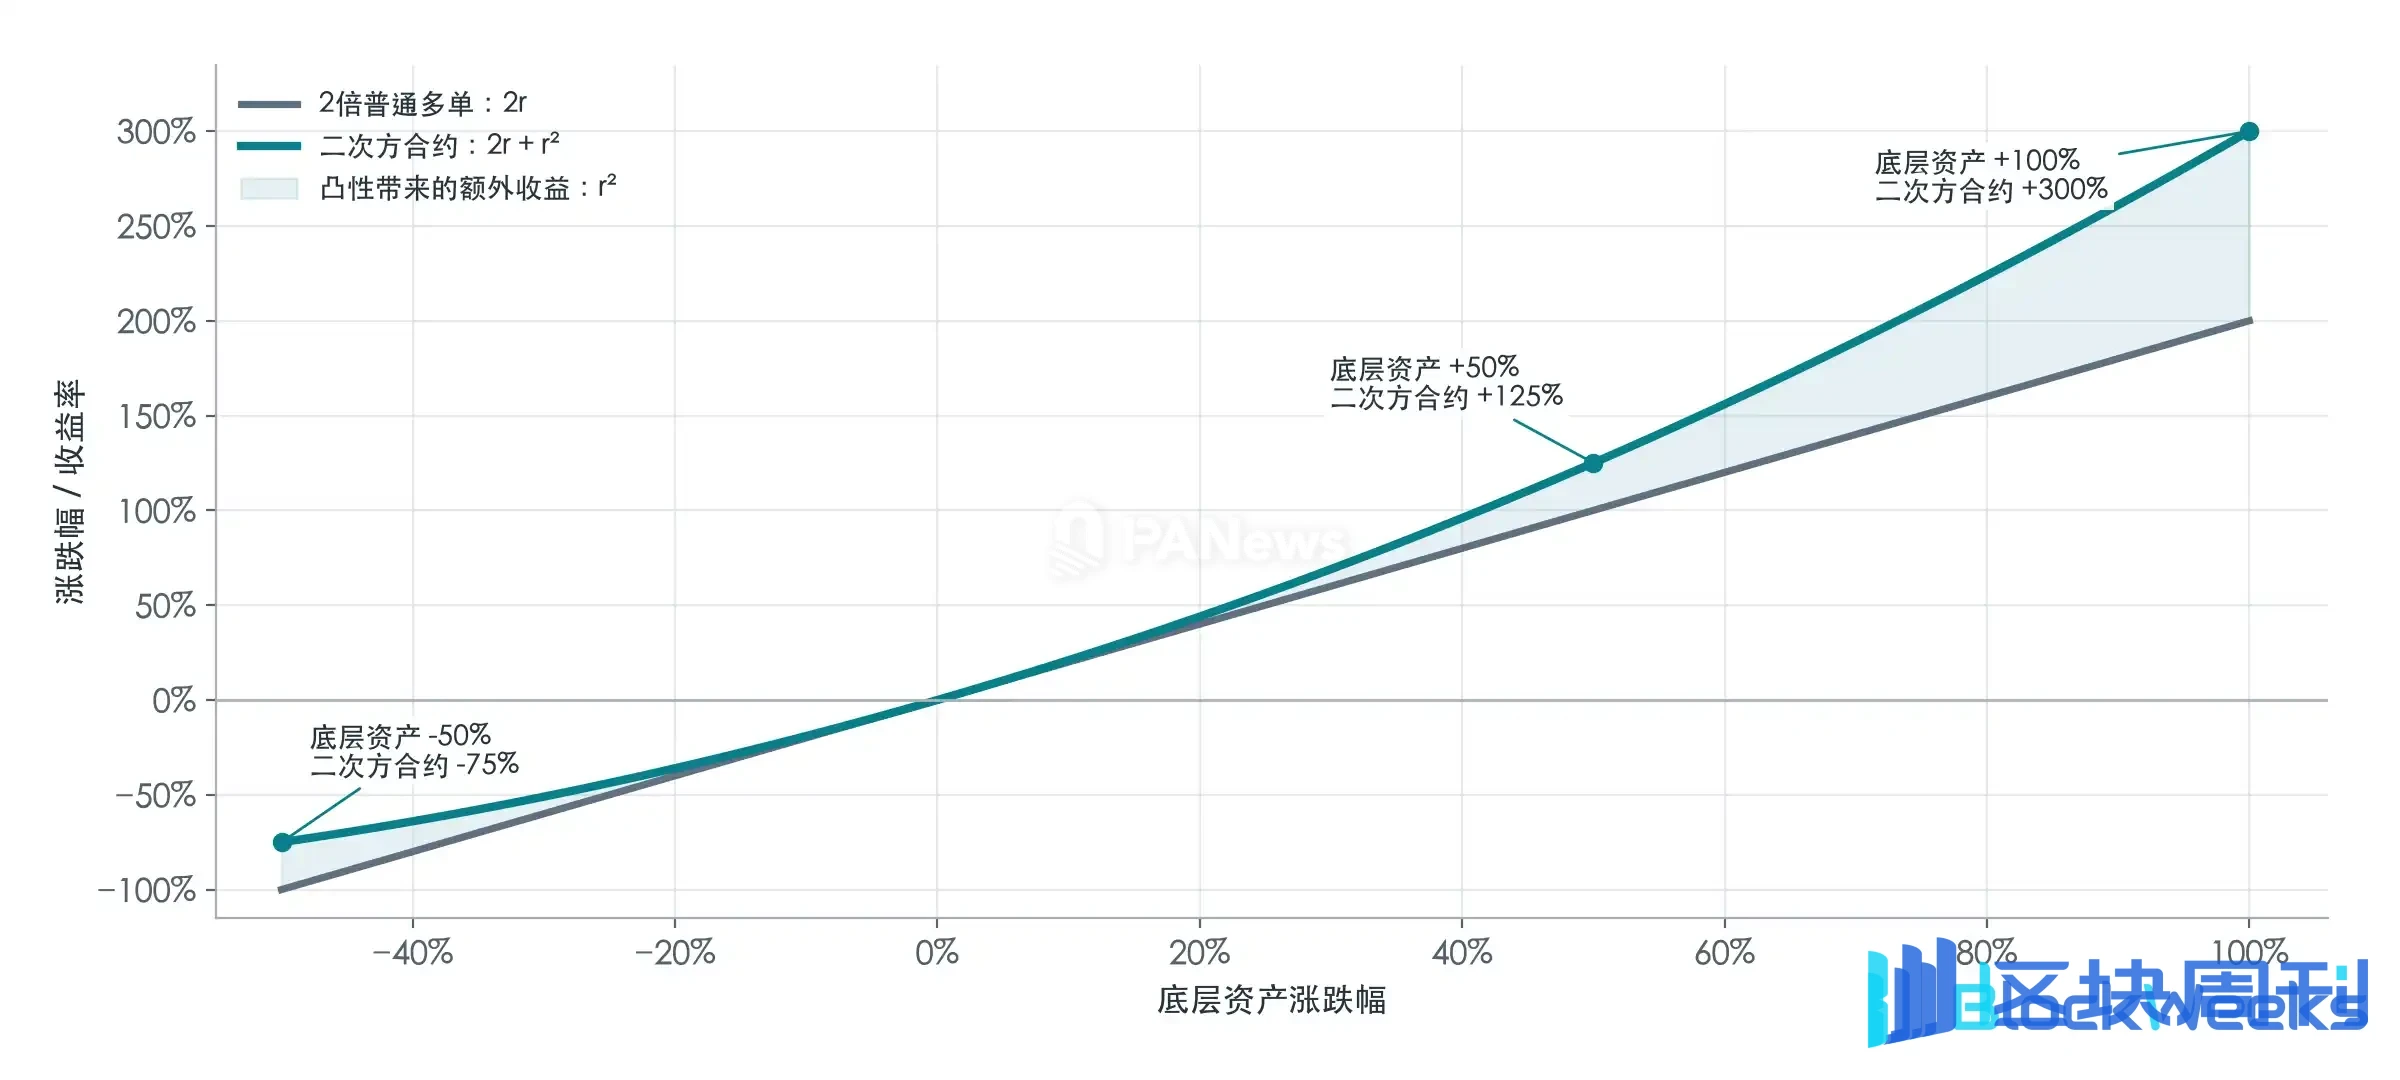
Расширьте ценовое движение, и разница станет более очевидной. Базовый актив растет на 50%, индекс в квадрате растет на 125%; базовый актив падает на 50%, индекс падает на 75%. Если базовый актив удваивается, индекс становится в четыре раза больше исходного. Кубические контракты идут дальше: если базовый актив удваивается, индекс становится в восемь раз больше исходного.
Предположим, процентное изменение базового актива равно r:
Процентное изменение контракта в квадрате = 2r + r²
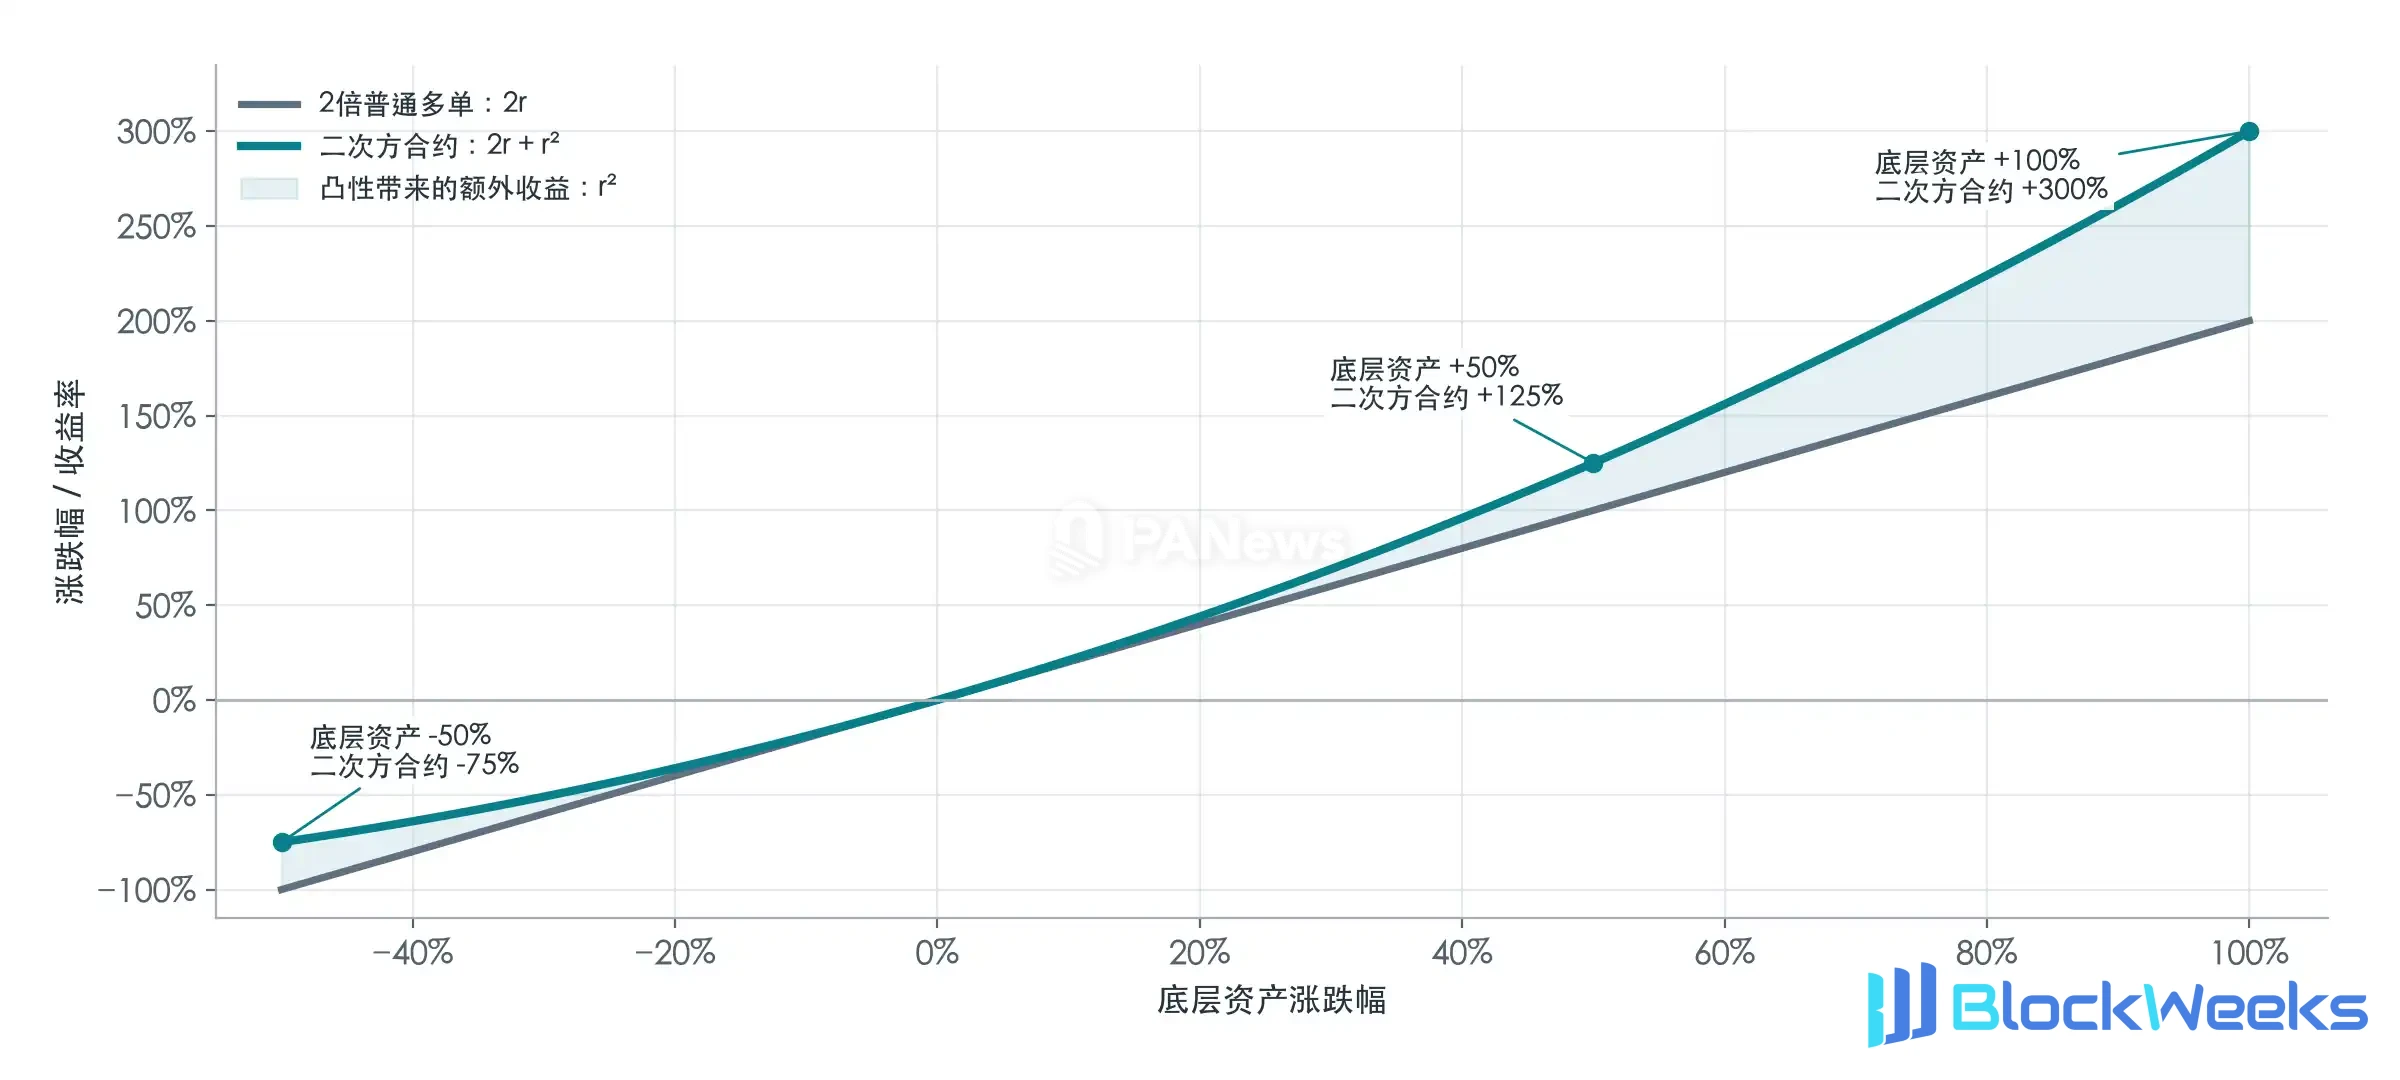
Ведущий член 2r обеспечивает величину доходности лонга с плечом 2x; замыкающий член r² никогда не меньше нуля независимо от роста или падения, поэтому по сравнению с лонгом с плечом 2x он может увеличивать доходность при росте и уменьшать убытки при падении, и чем больше ценовое движение, тем больше эта разница.
Это и есть «выпуклость». Двигаясь вверх по кривой квадрата, за каждые дополнительные 1 доллар США роста лонги зарабатывают больше, чем на предыдущем 1 долларе США; двигаясь вниз, за каждые дополнительные 1 доллар США падения убыток меньше, чем на предыдущем 1 долларе США. Чувствительность контракта в квадрате автоматически меняется с ценой, чего обычные контракты делать не могут.
То, что трейдеры опционов готовы покупать, включает именно эту «выпуклость».
Эта идея уже имела теоретическую основу еще в 2021 году. Everlasting Options от Paradigm обсуждали, как использовать непрерывные фандинговые комиссии для поддержания опционной экспозиции «без срока экспирации», а последующая статья о Power Perpetuals использовала степени цены в качестве отслеживаемого целевого показателя. Позже Opyn реализовала это на практике с Squeeth, отслеживающим ETH², а Paragon хочет привнести этот тип продукта в книгу заявок Hyperliquid.
Кроме того, торговый спрос на традиционные опционы分散лен по множеству контрактов с разными страйк-ценами и датами экспирации, что делает ликвидность сильно фрагментированной. «Контракты в N-й степени» позволяют трейдерам одного базового актива и одной степени использовать единую книгу заявок.
Ставка финансирования
На этом этапе легко прийти к одной мысли. Квадратичные контракты растут быстрее и падают медленнее — какова цена этого преимущества?
Проведём эксперимент с одновременным открытием длинной и короткой позиций. Предположим, трейдер при цене 100 одновременно открывает одну квадратичную длинную позицию и хеджирует её двумя единицами обычных коротких контрактов на базовый актив. Базовый актив растёт со 100 до 110, квадратичная длинная позиция зарабатывает 21, линейная короткая теряет 20, итоговая прибыль составляет 1. Базовый актив падает со 100 до 90, квадратичная длинная позиция теряет 19, линейная короткая зарабатывает 20, итоговая прибыль снова составляет 1. Если он вырастет до 120 или упадёт до 80, в обоих случаях прибыль составит 4.
Записанная в виде формулы, прибыль и убыток этой длинно-короткой комбинации составляют:
Цена P&L длинно-короткой комбинации = квадрат разности между ценой базового актива и 100 ÷ 100

Если бы не было ставки финансирования, трейдеры могли бы бесплатно арбитражировать вышеописанным способом.
Но «принцип отсутствия арбитража» требует, чтобы у такого преимущества была цена, а именно ставка финансирования.
Это легче понять со стороны маркет-мейкера. Маркет-мейкер продаёт один квадратичный контракт и одновременно покупает две единицы базового актива для хеджирования. Базовый актив растёт на 10 USD, короткая позиция маркет-мейкера теряет 21, в то время как хеджированный спот зарабатывает только 20, чистый убыток составляет 1; базовый актив падает на 10 USD, короткая позиция зарабатывает 19, в то время как хеджированный спот теряет 20, также чистый убыток 1. Это в точности «арбитражная» прибыль на другой стороне.
Маркет-мейкер также должен продолжать корректировать объём хеджа по мере изменения цены. После каждой корректировки следующее движение цены снова будет создавать P&L, связанный с квадратом процентного изменения. Накопление этих квадратов даёт «дисперсию» в данном случае. Чем более резко цена движется туда-сюда, тем выше стоимость хеджирования, которую несёт маркет-мейкер за предоставление выпуклости.
Поэтому, помимо стоимости удержания обычных контрактов, длинные позиции в контрактах N-й степени также должны постоянно платить за выпуклость. Эта часть комиссии связана с дисперсией (квадратом волатильности) и обычно выплачивается длинными позициями коротким. Премия или дисконт в книге ордеров также повлияют на итоговую ставку финансирования.
Ликвидация
По-прежнему начиная со 100 USD, вносим 100 USD основного капитала и сравниваем 2x длинную позицию с полностью обеспеченной квадратичной длинной позицией стоимостью 100 USD.
Базовый актив падает со 100 до 50, убыток по 2x длинной позиции составляет 100 USD, основной капитал уже уничтожен, и фактическая ликвидация была бы запущена ещё раньше. Игнорируя ставки финансирования и убытки от других кросс-маржинальных позиций, квадратичная длинная позиция в этот момент падает со 100 до 25 и всё ещё сохраняет 25 USD собственного капитала, и не будет ликвидирована лишь из-за падения цены.
Полностью обеспеченная квадратичная длинная позиция даёт трейдерам примерно вдвое большую начальную чувствительность к цене, избегая при этом ликвидации, вызванной чистым падением цены.
Но как только к квадратичному контракту добавляется кредитное плечо, ликвидация приближается быстро. Согласно примеру в документации по рискам Paragon, временно игнорируя накопленные комиссии за финансирование и другие активы счёта, 2x длинная позиция HYPE² будет ликвидирована, когда HYPE упадёт примерно на 22,5%, а 3x длинная позиция HYPE² будет ликвидирована после падения всего примерно на 10,6%.

Короткой стороне нужно быть ещё более осторожной. Чем больше растёт цена, тем быстрее теряет квадратичная короткая позиция, и даже 1x квадратичная короткая позиция будет ликвидирована.
Торговля волатильностью
Комбинация квадратичной длинной позиции в паре с линейной короткой, описанная ранее, также может быть превращена в торговую стратегию. Вам не нужно судить, пойдёт ли цена вверх или вниз в следующий момент; вам нужно лишь судить, сдвинется ли цена достаточно далеко от своей текущей позиции.
В традиционных опционах покупка колла и пута с одинаковой ценой исполнения и одинаковым сроком экспирации образует «стрэддл». При сильном росте колл-опцион приносит прибыль; при сильном падении пут-опцион приносит прибыль — возможности для прибыли есть в обоих направлениях. Power Perps, используя квадратичную длинную позицию в паре с линейной короткой, также могут составить кривую выплат, которая возрастает с обеих сторон.

Это интуитивно понятная точка входа для длинной позиции по волатильности. И сильный рост, и сильное падение могут принести возможности, но цена должна обладать достаточной волатильностью, чтобы компенсировать затраты на фандинг.
И наоборот, открывая короткие позиции по квадратичным контрактам и затем покупая соответствующее количество базового актива или линейных длинных позиций для хеджирования, можно занять короткую позицию по волатильности. Если цена остаётся вблизи позиции открытия, фандинг, получаемый по коротким квадратичным контрактам, имеет шанс стать прибылью; как только происходит сильный рост или сильное падение, убыток после хеджирования будет расти пропорционально квадрату величины движения.
Однако особенность квадратичных контрактов «без даты экспирации» также означает, что стоимость удержания в виде фандинга может накапливаться бесконечно.
Power Perps также не могут в точности воспроизвести все стратегии традиционных опционов. Комбинация стрэнгл требует двух разных цен исполнения, одной выше и одной ниже; спред-стратегии могут устанавливать верхний предел прибыли и нижний предел убытка через разные цены исполнения; покрытые коллы и покрытые путы также требуют продажи опционов по указанным ценам исполнения, отказываясь от части потенциала прибыли в соответствующем направлении в обмен на премию.
Все эти стратегии имеют точки перегиба выплат, определяемые ценами исполнения, и обычно также задают время экспирации. Квадратичные контракты в паре с линейными позициями создают плавную кривую. Регулируя соотношение позиций, можно приблизить некоторые опционные стратегии в определённом ценовом диапазоне; но если вы хотите точно задать «ограничить выплату, как только цена вырастет до определённого уровня» или «сохранять выплату неизменной в определённом диапазоне», опционы по-прежнему незаменимы.
Цена упрощённых операций и концентрированной ликвидности — это потеря некоторых свободно выбираемых структур выплат.
Эволюция стратегии «листинга»
Hyperliquid предоставляет книгу ордеров, спотовые рынки и систему маржи, а Paragon проектирует новые кривые выплат на этой основе. Маркет-мейкеры могут хеджировать более удобно, а разработчики могут продолжать упаковывать комбинации в стратегии, сокращая операции трейдеров по самостоятельному построению и корректировке позиций.
Традиционные опционы уже доказали, что рынок имеет долгосрочный спрос на различные структуры выплат. Ценность этой попытки Paragon заключается в том, чтобы выразить часть этого спроса в форме, знакомой крипто-трейдерам, а также позволить существующей ликвидности бессрочных контрактов обеспечить хеджирование для новых продуктов.
Более заслуживающая внимания тенденция заключается в том, что «листинг» бирж HIP-3 эволюционировал от выбора традиционных финансовых активов с хайпом к созданию новых форм деривативов. Я с нетерпением жду возможности увидеть больше таких новых финансовых экспериментов на Hyperliquid.