В тот момент, когда мировой сектор вычислительных мощностей для ИИ переживает кровавую распродажу, исследовательская организация в области полупроводников SemiAnalysis нанесла еще один удар.
В своем последнем обновлении модели она значительно понизила прогнозы по мировым капитальным затратам на ускорители ИИ, поставкам, спросу на HBM и потребностям в электроэнергии.
Наиболее существенными оказались корректировки на период с 2028 по 2030 год: прогноз капитальных затрат на 2028 год снижен на 28%, на 2029 и 2030 годы — на 41% и 40% соответственно.
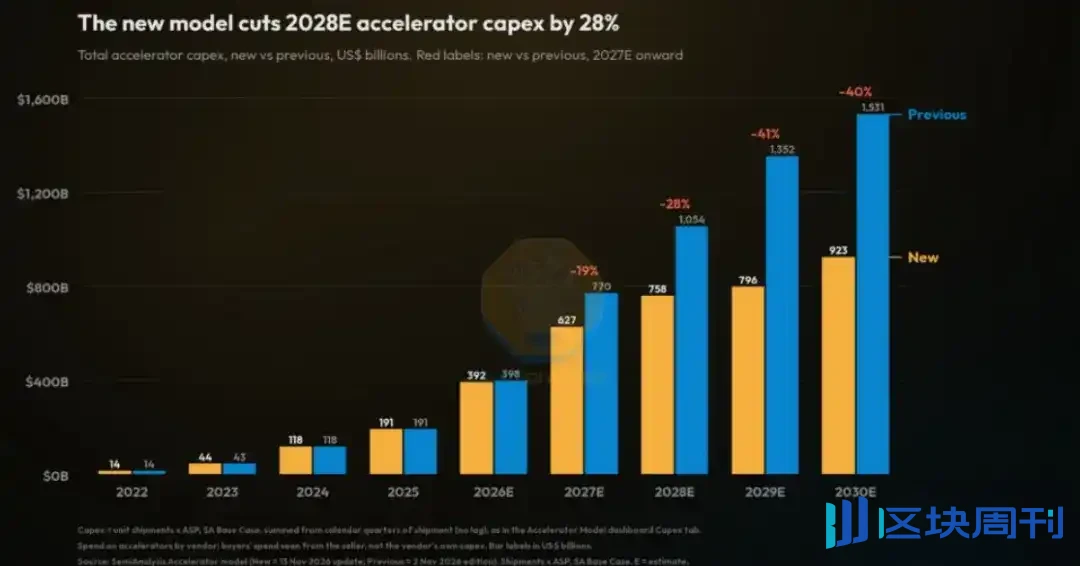
Согласно расчетам по новой модели, мировые капитальные затраты на ускорители ИИ в 2030 году снизятся с ранее прогнозируемых 1,531 трлн долларов до 923 млрд долларов, то есть уменьшатся на 608 млрд долларов.
В то же время совокупный прогноз по площади поставок кремниевых пластин для логических ускорителей на 2026–2030 годы понижен на 17%, причем на Nvidia приходится 66% этого сокращения.
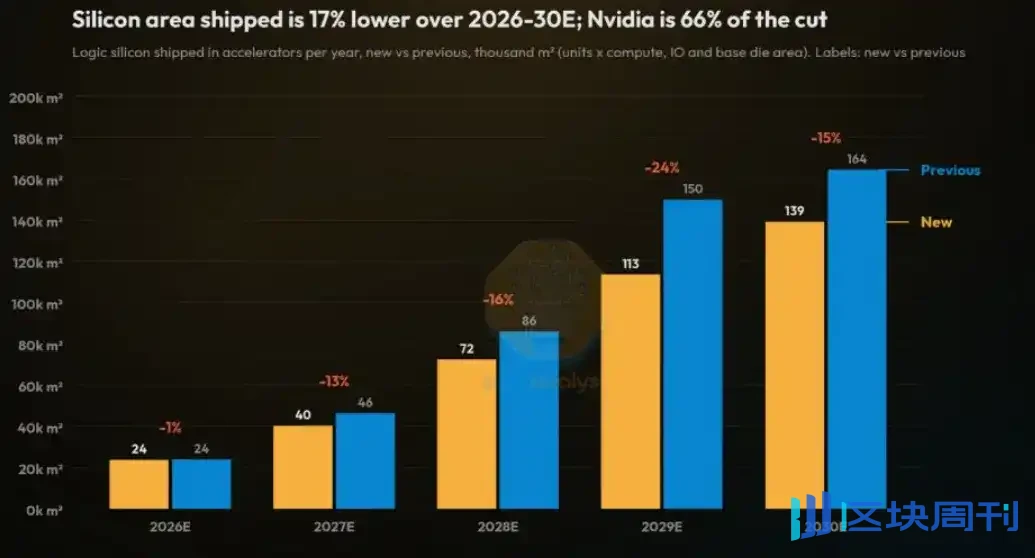
Удар от этих цифр прежде всего проявляется в том, что ранее существовавший на рынке нарратив о «бесконечном расширении» инфраструктуры ИИ оказывается разрушен.
В последние два года рынок капитала в целом исходил из предположения, что облачные провайдеры и лаборатории ИИ будут постоянно наращивать инвестиции в вычислительные мощности с чрезвычайно высокой интенсивностью, что приведет к переоценке стоимости таких сегментов, как GPU, HBM, оптические модули, электропитание дата-центров и жидкостное охлаждение.
Однако корректировка SemiAnalysis показывает, что ожидания по капитальным затратам на 2026 год в основном стабильны, а настоящий заметный перелом происходит после 2027 года, особенно в 2029 и 2030 годах, когда первоначально превышавший 1 трлн долларов годовой объем инвестиций теперь понижен до диапазона 800–900 млрд долларов.
За понижением стоят три причины:
Во-первых, замедление роста доходов от ИИ. Темпы роста нового годового регулярного дохода передовых лабораторий ИИ в третьем квартале снизились, что побудило институты пересмотреть оценку того, смогут ли доходы от токенов устойчиво покрывать высокие затраты на вычислительные мощности.
Во-вторых, ужесточение условий финансирования. Долговые и долевые инвесторы стали более осторожны в отношении проектов, не имеющих долгосрочных закупочных обязательств со стороны облачных провайдеров, что повлияет на освоение земельных участков, электроснабжение и строительство основных объектов дата-центров.
В-третьих, усиление регуляторных ограничений и ограничений на подключение к энергосети в США: ожидается, что из дата-центров, которые должны быть введены в эксплуатацию во второй половине 2027 — первой половине 2028 года, 5,8 ГВт будут отложены.
Влияние на производственную цепочку распределено неравномерно.
Nvidia пострадала сильнее всех: не только прогноз поставок был существенно понижен, но и предположения о средней цене продажи продуктов нового поколения Feynman были заметно снижены.
Например, средняя цена продажи Feynman снижена с примерно 110 тыс. долларов до примерно 78 тыс. долларов, а Feynman Ultra — с примерно 175 тыс. долларов до примерно 98 тыс. долларов.
Это показывает, что конкуренция в сфере чипов для ИИ смещается от вопроса «у кого есть производственные мощности» к вопросу «у кого выше соотношение цена-качество»; такие альтернативные платформы, как TPU, Trainium и GPU от AMD, ослабляют ценовую власть Nvidia.
Синхронное понижение прогнозов по HBM и потребностям в электроэнергии также заслуживает внимания.
Прогноз мировых поставок HBM на 2028 год понижен на 30%, а прогноз потребности в энергопотреблении ускорителей ИИ на 2030 год — на 34%.
Это не означает, что сегменты памяти и электроэнергии теряют ценность, а говорит о том, что производственная цепочка переходит от борьбы за производственные мощности и электроэнергию к распределению мощностей по критерию окупаемости.
Доля HBM в спецификации материалов для ускорителей ИИ по-прежнему остается высокой; HBM4, передовая упаковка и кастомизированная память все еще обладают структурными возможностями; узкие места на стороне электроэнергии также не исчезнут полностью, просто ритм заказов будет в большей степени зависеть от хода подключения конкретных проектов к энергосети.
Для рынка этот раунд понижения больше похож на заблаговременную калибровку с целью устранения пузыря.
Ранее рынок был склонен воспринимать инвестиции в вычислительные мощности ИИ как односторонне возрастающую кривую, но в реальности на них совместно влияют подтверждение доходов, финансовые ограничения, подключение к энергосети, эффективность чипов и конкурентная структура.
В дальнейшем необходимо внимательно следить за ориентирами облачных провайдеров по капитальным затратам, видимостью заказов на ускорители, изменениями контрактных цен на HBM, сроками ожидания в очереди на подключение дата-центров к энергосети, а также долей инференсной нагрузки в общем объеме вычислений.
Если спрос на инференс продолжит расти, стоимость единицы вычислений будет снижаться, а эффективность использования повышаться, производственная цепочка все еще будет получать структурную поддержку; если окупаемость долгосрочных проектов будет трудно подтвердить, прогнозы капитальных затрат могут продолжить корректироваться.
В настоящее время мировой сектор вычислительных мощностей для ИИ переживает болезненный этап понижения оценок и прокалывания пузыря.
Тем не менее до сих пор невозможно определить, завершился ли этот этап: хотя оценки выглядят уже сильно упавшими, проблема в том, синхронно ли понижены прогнозные параметры в моделях оценки; если нет, то оценки, возможно, вовсе не выглядят недооцененными.
Лучший способ — терпеливо дождаться, пока рынок сам себя очистит.
Можно ожидать, что инерция рынка зачастую приводит к чрезмерности: хотя негативных факторов много и сектор вычислительных мощностей ИИ сильно откатился, если рынок скорректируется чрезмерно и действительно вдавит оценки до экстремально низкого уровня, а вдобавок будут очищены различные leveraged-средства и продавцы, при этом короткие позиции будут находиться на исторических максимумах, то это, наоборот, может привести к взрывному отскоку.
Что же касается того, когда появится эта возможность, остается только предоставить ответ рынку.