Последнее разъяснение Circle о доходах от USDC даёт рынку более чёткое представление о том, как выглядит экономика стейблкоинов после включения расходов на дистрибуцию и операционных затрат. В первой половине 2026 года Circle, по её словам, получила около 1,4 млрд долларов выручки и доходов от резервов. Около 819 млн долларов ушло партнёрам по дистрибуции и на транзакционные издержки, а ещё 473 млн долларов были направлены на поддержку лицензий, банковских отношений, ликвидности для расчётов, комплаенса, разработки продуктов и интеграций с блокчейнами. Circle заявила, что примерно семь центов с каждого доллара выручки в конечном итоге остаются в качестве чистой прибыли.
Эта цифра звучит необычно низко, пока не разделить лежащие под ней уровни. Семь центов — это не доходность, выплачиваемая держателям USDC, и это не означает, что Circle получает лишь 7% валового дохода от резервов до вычета расходов. Категория в 819 млн долларов также охватывает партнёров по дистрибуции и транзакционные издержки в совокупности, а не представляет собой один платёж Coinbase или другой платформе.
Это раскрытие появилось в тот момент, когда новые стейблкоины конкурируют за счёт бесплатного минтинга, погашения и агрессивных схем разделения доходов. Это делает центральный вопрос о доходах USDC менее связанным с тем, сколько дохода от резервов зарабатывает Circle, и более связанным с тем, какую часть этого дохода необходимо разделить или реинвестировать для поддержания дистрибуции, ликвидности, доступа к банковским услугам и регуляторной инфраструктуры. Конкуренция среди стейблкоинов всё больше превращается в состязание за то, кто берёт на себя эти издержки и кто получает оставшуюся экономику.
Ключевые выводы
- Circle сообщила о выручке и доходах от резервов в размере примерно 1,4 млрд долларов в первой половине 2026 года.
- Примерно 0,59 доллара с каждого доллара выручки ушло партнёрам по дистрибуции и на транзакционные издержки.
- Около 0,34 доллара были направлены на поддержку банковских услуг, ликвидности, комплаенса, лицензий и продуктовой инфраструктуры.
- Circle заявила, что примерно 0,07 доллара с каждого доллара остались в качестве чистой прибыли.
- Конкуренция среди стейблкоинов всё больше зависит от экономики дистрибуции, а не только от технологии токенов.
Разбивка выручки в 1 доллар USDC
Раскрытие Circle проще всего понять, проследив за одним долларом выручки через бизнес.
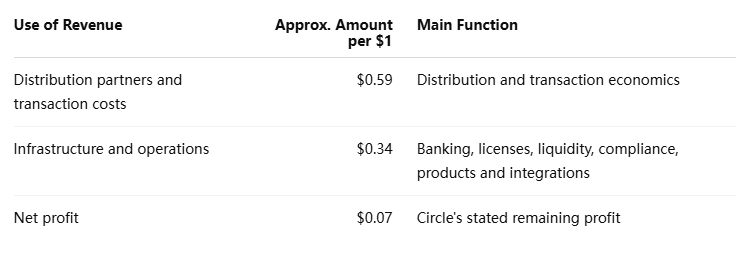
Таблица показывает, почему заголовок о семи центах нуждается в контексте. Circle описывает сумму, остающуюся после существенных выплат партнёрам и операционных инвестиций. Она не утверждает, что резервы USDC генерируют лишь семь центов валовой экономики на каждый доллар выручки.
Обзор рынка стейблкоинов MEXC от 19 октября также освещает раскрытие Circle и дискуссию вокруг конкуренции стейблкоинов с нулевыми комиссиями.
Действительно ли Circle оставляет себе только 7 центов с каждого доллара?
Согласно разбивке Circle за первую половину 2026 года, примерно семь центов с каждого доллара выручки остались в качестве чистой прибыли. Это бухгалтерский результат после вычета расходов на дистрибуцию и операционных затрат, а не фиксированное экономическое свойство USDC.
Это различие важно, поскольку показатель может меняться в нескольких направлениях. Более высокие процентные ставки могут увеличить доход от резервов. Больший объём обращения USDC может расширить базу резервов. Партнёрские соглашения могут становиться дороже или дешевле. Расходы на комплаенс, банковские услуги и ликвидность также могут меняться по мере расширения Circle на новые продукты и юрисдикции.
Поэтому к цифре в семь центов следует относиться как к снимку текущей модели, а не как к постоянной марже стейблкоина.
Почему дистрибуция занимает такую большую долю
USDC может выпускаться Circle, но пользователи часто сталкиваются с ним через другие компании. Биржи, кошельки, банки, финтех-платформы и платёжные приложения определяют, где доступен USDC и насколько легко клиенты могут хранить или использовать его. Эти отношения дают дистрибьюторам экономические рычаги.
Полезность стейблкоина возрастает, когда он доступен через большее число финансовых интерфейсов. Это означает, что дистрибуция — не просто реклама. Она помогает создавать ликвидность, доступность и сетевые эффекты.
Компромисс очевиден:
- большее разделение доходов может привлечь более сильную дистрибуцию;
- более сильная дистрибуция может увеличить объём обращения;
- больший объём обращения может увеличить доход от резервов;
- более высокие затраты на партнёров могут уменьшить сумму, удерживаемую эмитентом;
- более слабые стимулы могут сделать конкурирующие стейблкоины более привлекательными для платформ.
В результате такая модель может быстро расти, но при этом давать относительно тонкую удерживаемую маржу.
Категорию Circle в 819 млн долларов также нужно читать внимательно. Она включает партнёров по дистрибуции и транзакционные издержки, поэтому её нельзя рассматривать как прямое измерение того, что получила одна компания, например Coinbase.
Конкуренция с нулевыми комиссиями меняет то, где находятся издержки
Стейблкоин может рекламировать бесплатный выпуск или погашение, но базовая финансовая инфраструктура всё равно имеет свою стоимость. Банковские отношения необходимо поддерживать. Ликвидность должна быть доступна, когда клиенты погашают средства. Комплаенс-операции требуют персонала и систем. Лицензии влекут за собой постоянные обязательства.
Таким образом, нулевые комиссии меняют то, кто берёт на себя издержки, а не автоматически устраняют их.
Один эмитент может субсидировать погашение, чтобы ускорить внедрение. Другой может отдавать более крупную долю дохода от резервов биржам или кошелькам. Третий может работать в меньшем числе юрисдикций и поддерживать более лёгкий комплаенс-след.
Эти решения могут создавать реальные преимущества в издержках, но они также затрудняют прямое сравнение, поскольку два стейблкоина могут оптимизироваться под разные вещи.
Могут ли стейблкоины с нулевыми комиссиями подорвать позиции USDC?
Да, особенно если они смогут сочетать более низкие явные комиссии с более выгодной экономикой для партнёров. Биржи и финтех-платформы заинтересованы в поддержке стейблкоина, который приносит им больше дохода, особенно если пользователи могут выпускать и погашать актив без дополнительных сложностей.
Более сложный вопрос — останется ли эта модель привлекательной в масштабе. Стейблкоину, поддерживающему крупные институциональные балансы и частые погашения, нужны надёжные банковские услуги, достаточная ликвидность и операционная устойчивость. Эти функции становится труднее субсидировать бесконечно по мере роста обращения.
Таким образом, модель с нулевыми комиссиями наиболее убедительна, когда более низкие цены проистекают из действительно более низкой структуры издержек, а не только из временных стимулов.
$36 трлн объёма — это другой показатель
Circle сообщает, что USDC обработал более $36 трлн объёма ончейн-транзакций в первой половине 2026 года. Компания также сообщила о более чем $315 млрд активности по выпуску и погашению, что равно примерно $1,7 млрд в день. Circle далее заявила, что на USDC пришлось около 77% мирового объёма транзакций со стейблкоинами в июне.
Эти цифры являются полезными показателями активности, но их не следует рассматривать как эквивалент выручки компании.
Один USDC может многократно перемещаться между биржами, кошельками, DeFi-приложениями и казначейскими счетами. Каждый перевод может увеличивать объём ончейн-транзакций, даже если один и тот же базовый капитал используется повторно. Это делает объём транзакций принципиально отличным от выручки или остатков резервов.
Та же разница применима к доле рынка. Доля в объёме транзакций измеряет, насколько активно перемещается токен, а не то, какой объём предложения стейблкоинов он представляет.
Для выручки USDC более важными переменными являются средние балансы в обращении, доходность резервов, соглашения о распределении и стоимость поддержки выпуска и погашения.
Что определяет прибыльность стейблкоинов?
Прибыльность стейблкоинов формируется несколькими переменными, которые могут двигаться в противоположных направлениях.
Более высокое обращение расширяет базу резервов. Более высокие краткосрочные процентные ставки могут увеличить доход от этих резервов. Более высокая операционная эффективность может снизить долю выручки, необходимую для банковских услуг, комплаенса и технической инфраструктуры.
Но рост также может стать дорогим. Партнёры по распределению могут требовать более выгодных условий по мере получения переговорной силы. Конкуренты могут вынуждать эмитентов предлагать более сильные стимулы. Расширение в большем числе юрисдикций может увеличить расходы на комплаенс и лицензирование.
Поэтому более крупный стейблкоин не обязательно означает более прибыльного эмитента.
Экономический результат зависит от того, генерируют ли дополнительные балансы достаточно дополнительного дохода, чтобы покрыть распределение и инфраструктуру, необходимые для их привлечения и удержания.
Ров стейблкоина может находиться вне токена
Смарт-контракты стейблкоинов становятся всё легче воспроизвести. Более сложные слои — это доступ к банковским услугам, регуляторные одобрения, ликвидность для погашения, интеграции и распределение.
Собственная структура издержек Circle поддерживает такую интерпретацию. Значительная доля выручки USDC либо направляется партнёрам, которые распространяют стейблкоин, либо реинвестируется в окружающую финансовую инфраструктуру.
Это не доказывает, что модель Circle является наиболее эффективной. Более новый эмитент может работать с более низкими издержками или использовать более агрессивную модель распределения выручки, чтобы завоевать долю рынка. Но любой конкурент, стремящийся к сопоставимому масштабу, в конечном итоге должен решить аналогичные вопросы вокруг ликвидности, погашения и финансового доступа.
Это смещает конкурентную дискуссию от создания токенов к сетевой экономике.
Мнение MEXC: Распределение стейблкоинов становится отдельным рынком
Индустрия стейблкоинов всё больше развивает второй слой конкуренции вокруг самого токена. Эмитенты конкурируют не только за пользователей; они конкурируют за биржи, кошельки, банки и платёжные компании, которые определяют, с какими стейблкоинами сталкиваются эти пользователи.
Это означает, что дистрибуция может стать самостоятельным рынком. Платформы могут договариваться о доле резервного дохода, а эмитенты решают, какую часть экономики они готовы уступить в обмен на доступ к клиентам и балансам.
Раскрытие информации Circle делает этот компромисс видимым. Компания генерирует значительный доход, но большая часть стоимости либо распределяется с её сетью, либо реинвестируется в её поддержание.
Следующая фаза конкуренции стейблкоинов может поэтому определяться эффективностью дистрибуции: сколько эмитент должен потратить, чтобы привлечь один дополнительный доллар устойчивого обращения, и сколько прибыли остаётся после того, как этот баланс интегрирован в более широкую финансовую систему.
Риски и ограничения
- Показатели Circle основаны на данных компании. Октябрьское объяснение также служит защитой модели Circle в дебатах о конкуренции с нулевыми комиссиями.
- Маржа в семь центов является исторической. Процентные ставки, обращение, партнёрские соглашения и операционные расходы могут существенно изменить будущие маржи.
- Затраты на дистрибуцию могут измениться. Крупные биржи и финтех-платформы могут со временем приобретать или терять переговорную силу.
- Объём транзакций — это не доход. Показатель в 36 триллионов долларов отражает широкую ончейн-активность, а не эквивалентную коммерческую монетизацию.
- Конкуренты с нулевыми комиссиями могут действительно работать иначе. Более низкие затраты, более узкое регуляторное присутствие или временные субсидии могут затруднить прямое сравнение.
- Обращение не гарантирует роста прибыли. Больший объём предложения всё ещё может давать слабую экономику, если затраты на дистрибуцию и инфраструктуру растут быстрее.
Доход USDC показывает, что дистрибуция теперь является настоящим состязанием
Доход USDC служит полезным напоминанием о том, что стейблкоины — это не просто резервные портфели, привязанные к токенам. Разбивка Circle за первую половину 2026 года показывает, что примерно 59 центов из каждого доллара дохода ушло партнёрам по дистрибуции и на транзакционные издержки, а ещё 34 цента поддерживали инфраструктуру и операции. Только около семи центов осталось в качестве чистой прибыли.
Эта структура объясняет, почему конкуренция с нулевыми комиссиями имеет значение. Соперник может бросить вызов USDC, предоставляя больше экономики дистрибьюторам, отменяя комиссии для клиентов или работая с более стройной инфраструктурной моделью. Но сравнение становится значимым только тогда, когда ликвидность, банковский доступ, соответствие требованиям и надёжность погашения рассматриваются наряду с ценой.
Текущая модель Circle может оказаться устойчивой, если её расходы создают интеграции и балансы, которые конкуренты не смогут легко вытеснить. Она также может стать дорогой, если платежи партнёрам вырастут или если падающие процентные ставки сократят пул резервного дохода, доступного для распределения.
Наиболее полезными показателями для наблюдения в дальнейшем являются поэтому не только предложение USDC и объём транзакций. Доходность резервов, затраты на дистрибуцию, активность погашения, операционные расходы и способность конкурентов с нулевыми комиссиями удерживать балансы после нормализации стимулов дадут более ясную картину того, остаётся ли экономика USDC устойчивой. Конкуренция стейблкоинов всё больше решается вокруг токена, а не внутри него.
Источники
Использованная внутренняя ссылка MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — The Economics of USDC and Why Our Partners Win:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.